Welche Konten, Karten und Broker nutzt ihr eigentlich selbst? Diese Frage bekommen wir in den Kommentaren immer wieder. Hier steht die Antwort für 2026: das C24 Smart als Gehaltskonto, Trade Republic für den Notgroschen, die easybank Visa als Kreditkarte, Smartbroker+ als Hauptdepot, Parqet als Tracker und Mintos, Bondora und Co. für P2P. Zu jedem Produkt erklären wir, welche Rolle es bei uns hat und wo die Grenzen liegen. Alle Konditionen haben wir zum Aktualisierungsdatum oben geprüft.
Warum dieser Artikel und was er nicht ist
Kaum eine Frage taucht in unseren Kommentaren so oft auf wie die nach unseren eigenen Konten, Karten und Brokern. Deshalb legen wir hier unser komplettes Setup für 2026 offen, vom Gehaltskonto bis zum Geschäftskonto.
Ein Prinzip zieht sich durch alles: Jedes Produkt hat bei uns eine klar umrissene Rolle. Das Girokonto ist für das Gehalt und die laufenden Ausgaben da. Das Zinskonto hält den Notgroschen. Die Kreditkarte deckt Kaution und Mietwagen ab. Der Broker kauft Einzelaktien. Sobald sich die Rollen überschneiden, wird es unübersichtlich.
Dieser Text ist der Überblick, die Tiefe steht in den verlinkten Einzelartikeln. Zwei Dinge vorweg: Das hier ist keine Anlageberatung, wir zeigen, was wir nutzen, nicht, was du nutzen sollst. Und alle Konditionen haben wir zum Aktualisierungsdatum oben auf den Anbieterseiten geprüft. Zinssätze sind variabel.
Unser Finanz-Setup im Video
Das Setup haben wir auch als Video aufgenommen. Dort führt ein Teammitglied in knapp zehn Minuten durch alle Produkte.
Zwei Angaben aus dem Video haben wir im Text präzisiert. Beim C24 Smart sind laut Anbieter 4 Abhebungen pro Monat kostenlos, nicht unbegrenzt viele. Bei der easybank Visa heißt es im Video, als Bestandskunde falle keine Lastschriftgebühr an. Für Neukunden gilt laut Preisverzeichnis: Die Kartennutzungsgebühr fällt bei der Rückzahlung zu 100 Prozent per automatischer monatlicher Lastschrift an. Konditionen können sich seit der Aufnahme geändert haben, der Text hier ist der aktuelle Stand.
Girokonto: C24 Smart als Hauptkonto
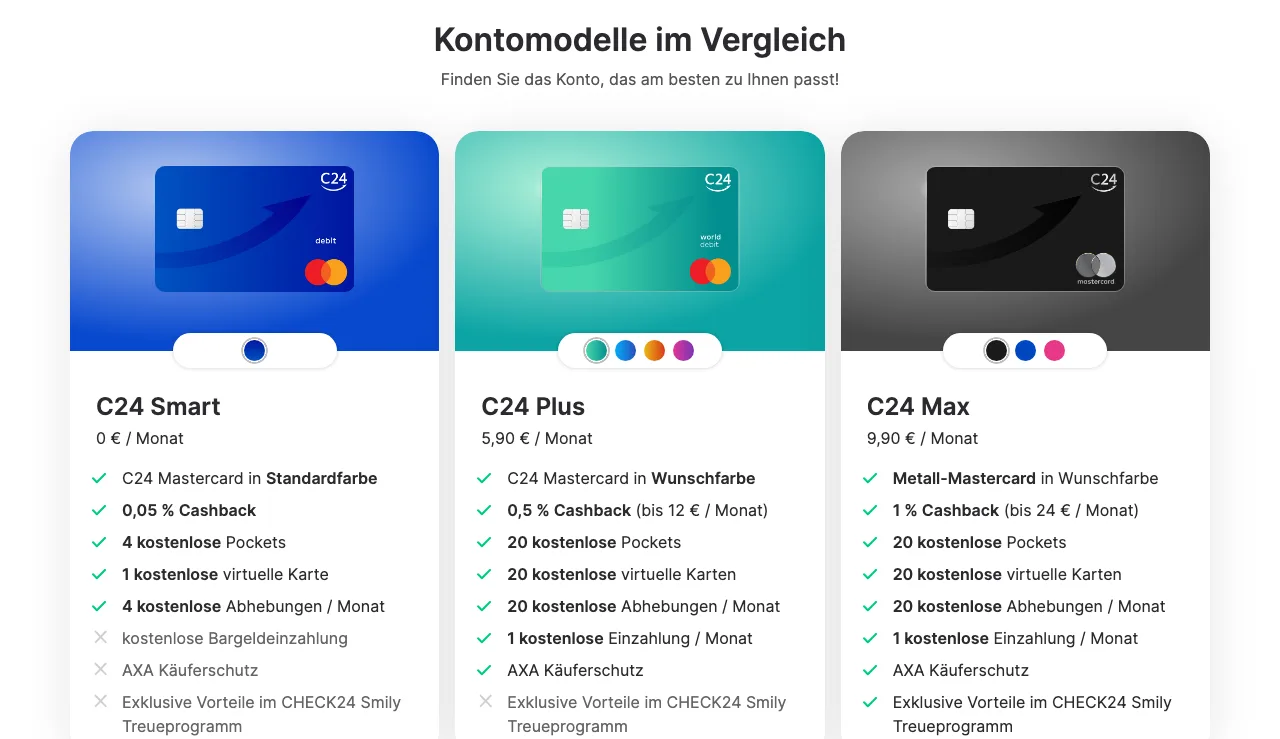
Unser Hauptkonto ist das C24 Smart*. Das Gehalt geht dort ein, die Miete geht dort ab, alle Lastschriften laufen darüber. Ein Girokonto muss vor allem eins sein: unkompliziert. Das Smart-Konto kostet 0 Euro im Monat, C24 nennt es selbst bedingungslos kostenlos, einen Mindestgeldeingang gibt es nicht.
Was uns überzeugt hat, sind die Pockets. Das sind Unterkonten für Sparziele, beim Smart-Konto sind 4 Stück kostenlos. Bei uns hat jedes Pocket eine feste Aufgabe. Eines sammelt die Rücklage für die Steuer, damit die Nachzahlung im nächsten Jahr nicht auf dem Hauptkonto fehlt. Ein zweites ist das geteilte Pocket für gemeinsame Ausgaben im Haushalt. Wer das lieber als vollwertiges Konto mit zwei Inhabern führt, bekommt bei C24 ein echtes Gemeinschaftskonto, ebenfalls kostenlos. Unsere Erfahrungen damit stehen im Artikel zum C24 Gemeinschaftskonto.
Hinzu kommen Zinsen: Aktuell zahlt C24 0,75 Prozent pro Jahr auf Guthaben bis 50.000 Euro, gutgeschrieben quartalsweise. Pockets werden bis 5.000 Euro verzinst, ein Tagesgeld-Pocket bis 100.000 Euro. Der Satz ist variabel. Als Zinskonto nutzen wir C24 trotzdem nicht, dazu gleich mehr.
Zur Karte: Es gibt eine Mastercard Debit und eine girocard, beide ohne Gebühr, dazu eine virtuelle Karte. Beim Bargeld klingt das Video großzügiger, als es ist. Laut Anbieter sind beim Smart-Konto 4 Abhebungen pro Monat kostenlos. Für uns reicht das, weil wir fast alles mit Karte zahlen. Wer regelmäßig Bargeld braucht, schaut sich C24 Plus für 5,90 Euro oder C24 Max für 9,90 Euro im Monat an, beide mit 20 Abhebungen und 20 Pockets.
Cashback gibt es auch, beim Smart lediglich 0,05 Prozent, für uns kein Grund für das Konto. Alle Details und unsere Langzeiterfahrung stehen im C24 Bank Erfahrungsbericht. Ob für Neukunden gerade eine Aktion läuft und welche Bedingungen gelten, steht im Artikel zum C24 Gutschein. Andere Konten findest du daneben in unserem Girokonto-Vergleich.
Unser Hauptkonto: 0 Euro Kontoführung, 0,75 % Zinsen auf Guthaben bis 50.000 Euro, 4 Pockets.
Zweitkonto: Trade Republic für den Notgroschen
Der Notgroschen liegt nicht auf dem Girokonto. Er liegt bei Trade Republic*, und zwar ausschließlich dort. Wir nutzen das Konto weder für Überweisungen noch für Sparpläne. Es hat genau eine Aufgabe: Rücklage halten und Zinsen einsammeln.
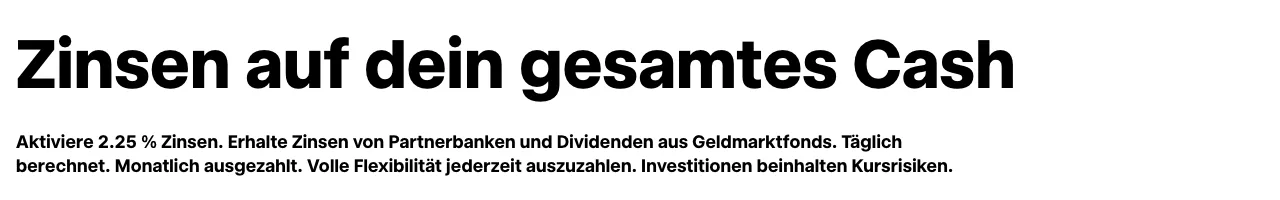
Der Grund ist der Zinssatz. Trade Republic zahlt aktuell 2,25 Prozent pro Jahr auf das gesamte Cash, täglich berechnet, monatlich ausgezahlt, jederzeit verfügbar. Zum Vergleich: C24 zahlt 0,75 Prozent. Beim Zins schneidet Trade Republic also besser ab, und bei einer Rücklage, die monatelang liegt, ist die Differenz spürbar. Beide Sätze sind variabel und können sich jederzeit ändern.
Dabei ist zu beachten, woher die Zinsen kommen. Laut Zinsen-Seite bestehen sie aus Zinsen von Partnerbanken und Dividenden aus Geldmarktfonds, und Trade Republic weist dort selbst darauf hin, dass Investitionen Kursrisiken beinhalten. Das betrifft den Anteil aus Geldmarktfonds. Für uns ist das ein bewusster Kompromiss, den jeder für sich abwägen muss.
Warum ein zweites Konto und nicht ein Pocket bei C24? Die Trennung ist der Kern des Kontenmodells. Was auf dem Gehaltskonto liegt, wird ausgegeben. Was auf dem Zinskonto liegt, wird nicht angerührt. Eine eigene App und keine Karte im Portemonnaie halten die Hürde hoch genug. Manche nennen das 3-Konten-Modell, bei uns heißt es Hauptkonto, Notgroschen und Verrechnungskonto.
Die Visa Debitkarte von Trade Republic spielt in unserem Alltag keine Rolle, mehr dazu im Artikel zur Trade Republic Visa. Den kompletten Test findest du in unseren Trade Republic Girokonto Erfahrungen, den direkten Vergleich in C24 vs Trade Republic. Ob es für Neukunden gerade einen Bonus gibt und welche Bedingungen gelten, steht im Artikel zum Trade Republic Neukundenbonus.
Unser Notgroschen-Konto: Zinsen täglich berechnet, monatlich ausgezahlt, jederzeit verfügbar.
Drittkonto: Sparkasse für die Immobilien
Ja, wir haben noch ein Konto bei der Sparkasse. Es kostet Gebühren, und für den Alltag brauchen wir es nicht. Trotzdem bleibt es: Im Team gibt es Immobilien, und das Sparkassenkonto ist das Verrechnungskonto dafür, getrennt vom privaten Gehaltskonto.
Der eigentliche Wert ist der persönliche Ansprechpartner. Für ein Girokonto ist das überflüssig, für eine Finanzierung nicht. Das ist der einzige Haken an den reinen App-Banken: Wer einen Menschen braucht, findet dort keinen. Eine Empfehlung ist das nicht. Ohne Immobilien hätten wir das Konto längst gekündigt.
Kreditkarte: easybank Visa neben der Debitkarte
Unsere Kreditkarte ist die easybank Visa*, und das seit der Zeit, in der sie noch Barclays Visa hieß. Die easybank ist die neue Marke des früheren Barclays-Privatkundengeschäfts in Deutschland, Darlehensgeber ist die BAWAG AG Niederlassung Deutschland.
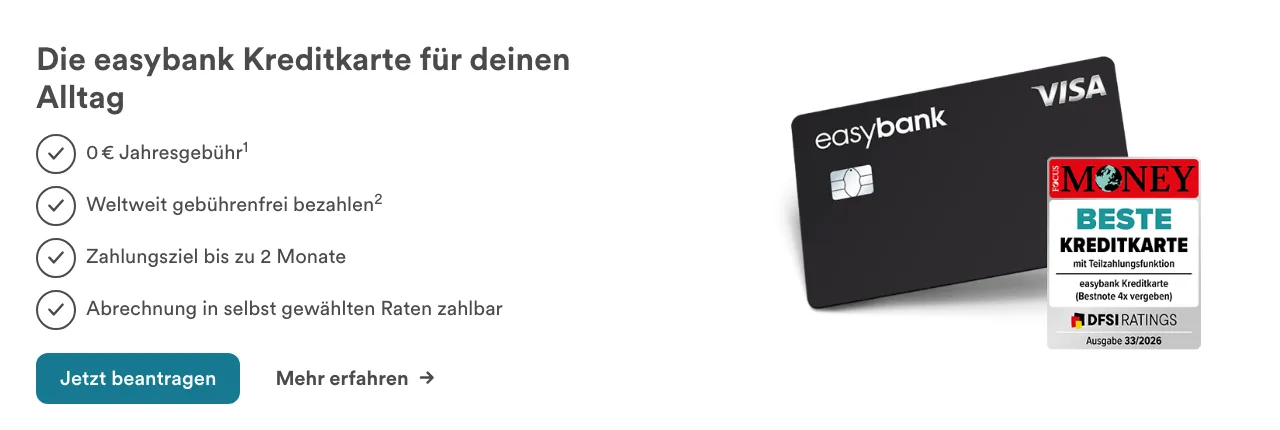
Die Karte kostet 0 Euro Jahresgebühr. Bezahlen ist laut Anbieter weltweit gebührenfrei. Das Zahlungsziel liegt bei bis zu 2 Monaten, die Abrechnung lässt sich in selbst gewählten Raten begleichen. Die Ratenfunktion nutzen wir nicht, bei uns wird die Karte jeden Monat komplett ausgeglichen.
Warum eine echte Kreditkarte, wenn die C24 Mastercard schon im Portemonnaie liegt? Weil die Mastercard eine Debitkarte ist. Bei der Kaution für den Mietwagen oder beim Check-in im Hotel wollen manche Anbieter eine Karte mit Kreditrahmen. Mit der easybank Visa bleibt uns diese Diskussion erspart. Sie ist die Reisekarte und die Rückfalloption, nicht die Karte für den Wocheneinkauf. In der Praxis auf Reisen hält sie sich seit Jahren, die Details stehen im Artikel zur easybank Visa als Reisekreditkarte.
Im Video heißt es, als Bestandskunde falle keine Lastschriftgebühr an. Für Neukunden gilt laut Preisverzeichnis: Wer die Rückzahlung auf 100 Prozent per automatischer monatlicher Lastschrift stellt, zahlt 2 Euro Kartennutzungsgebühr im Monat. Wer per Überweisung oder per Soforteinzug in der App ausgleicht, zahlt nichts. Eine kleine Einschränkung gibt es noch: Bei Glücksspiel, Wettbüros und Wertpapierplattformen berechnet easybank laut Preisverzeichnis 4 Prozent Gebühr. Für Einzahlungen auf ein Depot ist die Karte also nichts, für alles andere ist sie alltagstauglich.
Den ausführlichen Test findest du in unseren easybank Visa Erfahrungen. Für Neukunden gibt es aktuell einen Startbonus, die Bedingungen stehen im Artikel zum easybank Neukundenbonus. Alternativen zeigt unser Kreditkarten-Vergleich.
Unsere Kreditkarte für Kaution, Mietwagen und Reisen: weltweit gebührenfrei bezahlen, Zahlungsziel bis zu 2 Monate.
Broker: Smartbroker+ als Hauptdepot
Beim Depot ist die Antwort eindeutig. Alles, was bei uns in Aktien steckt, liegt bei Smartbroker+*. Depots bei Trade Republic, Scalable Capital und Traders Place existieren zwar noch, werden aber nicht mehr aktiv bespielt.
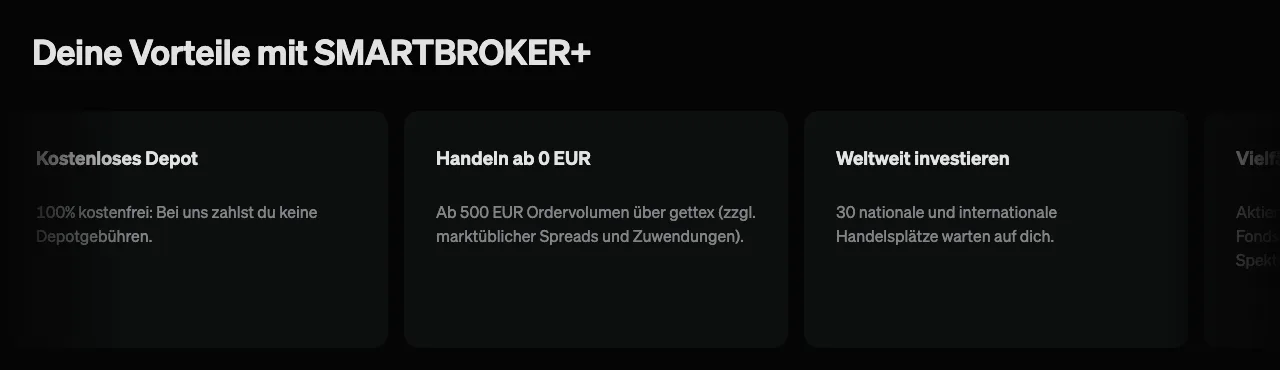
Entscheidend ist unsere Art zu investieren. Wir kaufen Einzelaktien, viele Positionen im Jahr, nicht einen Sparplan. Bei Smartbroker+ kostet eine Order ab 500 Euro Volumen über gettex 0 Euro Ordergebühr, zuzüglich marktüblicher Spreads und Zuwendungen, so formuliert es der Anbieter. Das Depot selbst ist kostenlos. Wer wie wir mehrmals im Monat Orders über 500 Euro aufgibt, spart sich die Ordergebühr komplett. Der Spread bleibt, den zahlt man an jedem Handelsplatz.
Dazu die Auswahl: 30 Handelsplätze, über 40.000 Aktien und mehr als 2.500 ETFs, für die unter derselben Bedingung 0 Euro Ordergebühr gilt. Ein Zinskonto gibt es auch, das nutzen wir nicht, der Notgroschen liegt bei Trade Republic.
Abstriche macht Smartbroker+ bei kleinen Orders. Die Null-Euro-Bedingung greift erst ab 500 Euro Ordervolumen, darunter kostet eine Order über gettex laut Konditionen 1 Euro. Sparpläne auf Aktien und ETFs laufen dagegen ohne Ordergebühr. Genau hier kommen die Nebendepots ins Spiel: Für einen reinen ETF-Sparplan spielt die Orderstaffel keine Rolle, dafür waren bei uns Trade Republic, Scalable Capital und Traders Place im Einsatz. Die Sparplankonditionen der drei stehen in den jeweiligen Artikeln: Trade Republic Depot Erfahrungen, Scalable Capital Erfahrungen und Traders Place Neukundenbonus.
Unsere Langzeiterfahrung mit dem Hauptdepot steht in den Smartbroker+ Erfahrungen. Ob es für Neukunden gerade eine Prämie gibt, erklärt der Artikel zum Smartbroker+ Neukundenbonus.
Unser Hauptdepot: kostenloses Depot, 30 Handelsplätze, Orders ab 500 Euro über gettex ohne Ordergebühr.
Portfolio-Tracker: Parqet Plus
Mehrere Depots, P2P-Plattformen und Immobilien: Irgendwo muss das zusammenlaufen. Bei uns ist das Parqet*. Dort pflegen wir Aktien, ETFs, Immobilien und die P2P-Positionen ein und sehen das Gesamtvermögen an einem Ort. Die Depots hängen über Integrationen dran, der Rest kommt manuell rein.
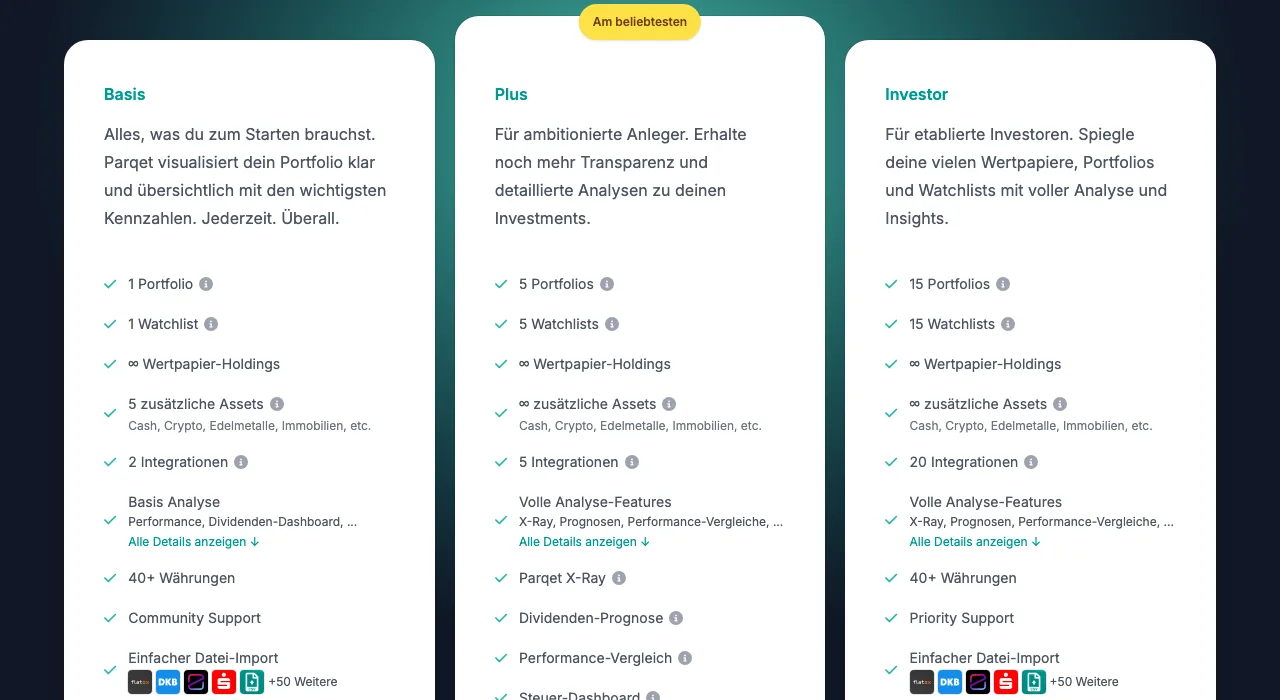
Wir nutzen den Plan Plus. Der kostet 11,99 Euro im Monat bei monatlicher Zahlung oder 99,99 Euro im Jahr bei jährlicher Zahlung und bringt 5 Portfolios, 5 Integrationen, die volle Analyse und ein Steuer-Dashboard. Der Basis-Plan für 0 Euro erlaubt 1 Portfolio, 1 Watchlist und 2 Integrationen. Darüber liegt Investor für 29,99 Euro im Monat, den brauchen wir nicht. Die ersten 14 Tage lassen sich laut Anbieter kostenlos testen.
Ehrlich gesagt lohnt sich Parqet nur bei einem gemischten Portfolio. Wer Einzelaktien, mehrere ETFs, Immobilien und P2P mischt, bekommt eine Übersicht, die ein einzelner Broker nicht zeigt. Wer lediglich einen ETF bespart, braucht keinen Tracker. Der Nutzen wächst mit der Zahl der Positionen, bei uns sind es genug. Alle Funktionen stehen in den Parqet Erfahrungen.
P2P und Sachwerte: Mintos, Bondora, Debitum, Lande, Indemo
Neben Aktien investieren wir seit Jahren in P2P-Kredite, auf mehr als 20 Plattformen. Nach Investsumme stehen bei uns Mintos*, Bondora Go & Grow*, Debitum*, Lande* und Indemo* vorne.
Jede der fünf hat bei uns eine andere Rolle. Mintos ist der Marktplatz mit der Breite an Kreditgebern. Bondora Go & Grow fühlt sich wie ein Zinskonto an, bleibt aber ein P2P-Investment. Debitum steht bei uns für Geschäftskredite. Lande und Indemo sind die kleineren der fünf Positionen, zu beiden haben wir noch keinen eigenen Artikel.
So reizvoll die Zinsen klingen: P2P ist kein Sparprodukt. Kapitalverlust ist möglich, eine Einlagensicherung wie bei einer Bank gibt es nicht. Eine Rückkaufgarantie ist nur so stark wie der Kreditgeber, der sie ausspricht. Deshalb steht P2P bei uns neben dem Depot, nicht anstelle davon. Die aktuellen Zinsen stehen bewusst nicht hier, sondern in den Einzelartikeln: Mintos Erfahrungen, Bondora Go & Grow Erfahrungen und Debitum Erfahrungen. Alle Plattformen mit unseren Bewertungen liefert der P2P-Kredite Vergleich.
Zwei Positionen fallen aus dem Raster. Über Timeless* investieren wir in Sammlerstücke, etwa Sneaker, als Anteil an einem physischen Objekt, unsere Erfahrungen stehen im Artikel zu Timeless Investments. Über die NAO App halten wir einen kleinen Anteil in Private Markets. Beides ist bei uns ein Randthema und bleibt es.
Versicherungen: nur die Arten, keine Anbieter
Bei Versicherungen nennen wir keine Anbieter und keine Beiträge, nur die Arten. Beitrag und Leistung hängen an Alter, Beruf und Gesundheit, ein Vergleich über den Daumen bringt dir nichts.
Bei uns im Team laufen aktuell diese Verträge: eine private Krankenversicherung, weil Selbstständigkeit im Spiel ist, eine betriebliche Altersvorsorge über das Unternehmen, eine Privathaftpflicht, die Kfz-Haftpflicht, eine Auslandsreisekrankenversicherung, eine Berufsunfähigkeitsversicherung und ein VL-Sparplan über eine Versicherung.
Zwei davon sehen wir für uns als Basis: die Privathaftpflicht und die Berufsunfähigkeitsversicherung. Das ist unsere Einordnung, keine pauschale Empfehlung, was ein Vertrag leistet, steht in seinen Bedingungen. Alles andere hängt an der Lebenssituation, die private Krankenversicherung ist keine Empfehlung, sondern die Konsequenz aus der Selbstständigkeit.
Was wir bewusst nicht haben: eine Handyversicherung. Geht das Gerät kaputt, kaufen wir ein neues. Ob das für dich passt, hängt davon ab, ob ein neues Handy dein Budget sprengt.
Unternehmen: Qonto als Geschäftskonto
Hinter dem Kanal steht ein Unternehmen, und das braucht eigene Konten. Das Geschäftskonto liegt bei Qonto*. Rechnungen werden dort erstellt, Belege hochgeladen und den Transaktionen zugeordnet, der Export an die Buchhaltung läuft über DATEV. Unterkonten und Karten für das Team gibt es ebenfalls. Für ein kleines Unternehmen ist das sauber gelöst, weil Bank und Belegverwaltung nicht in zwei Tools auseinanderfallen.
Für die Liquidität der Firma nutzen wir zusätzlich UnitPlus, für uns eine Alternative zum klassischen Tagesgeld. Zinssätze nennen wir nicht, weil sie variabel sind und wir für UnitPlus keinen eigenen Test haben. Ob bei Qonto aktuell eine Neukundenaktion läuft, siehst du direkt beim Anbieter.
Unser Setup auf einen Blick
Alle Produkte mit ihrer Rolle und den Grundkosten, so wie sie oben im Text stehen. Zinsen und Konditionen sind variabel.
Rolle bei uns | Grundkosten | |
|---|---|---|
| C24 Smart | Gehaltskonto, Pockets für Rücklagen | 0 € im Monat, 0,75 % Zinsen bis 50.000 € |
| Trade Republic | Notgroschen, Zinskonto | 2,25 % auf Cash, variabel |
| Sparkasse | Verrechnungskonto Immobilien | Kontogebühr, Betrag je nach Modell |
| easybank Visa | Kreditkarte für Kaution, Mietwagen, Reisen | 0 € Jahresgebühr, 2 € bei 100 % Lastschrift |
| Smartbroker+ | Hauptdepot für Einzelaktien | 0 € ab 500 € Ordervolumen über gettex |
| Parqet Plus | Portfolio-Tracker | 11,99 € im Monat oder 99,99 € im Jahr |
| P2P-Plattformen | Beimischung neben dem Depot | Konditionen in den Einzelartikeln |
| Qonto | Geschäftskonto mit Belegen und DATEV | Preis je nach Plan beim Anbieter |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Fazit: Was wir nicht nutzen und warum
Unser Setup 2026 in einem Satz: C24 Smart fürs Gehalt, Trade Republic für den Notgroschen, easybank Visa für Kaution und Reisen, Smartbroker+ für Einzelaktien, Parqet für die Übersicht, Mintos und Co. für P2P, Qonto für die Firma. Jedes Produkt mit einer klar umrissenen Rolle.
Genauso wichtig ist, was wir nicht nutzen. Keine Kreditkarte mit Jahresgebühr, weil die easybank Visa für unsere Zwecke reicht. Kein zusätzliches Zinskonto bei Smartbroker+ oder C24, weil der Notgroschen an einem Ort liegen soll. Keine Handyversicherung. Kein aktiver Handel in den Nebendepots. Und kein Cashback als Entscheidungsgrund, weil 0,05 Prozent keine Rolle spielen.
Was auffällt: Das Setup ist nicht exotisch. Der Unterschied liegt in der Disziplin, die Rollen nicht zu vermischen. Das ist nachvollziehbar, und genau deshalb hält es seit Jahren.
Ist das eine Empfehlung? Nein. Wer nur einen ETF bespart, braucht weder Smartbroker+ noch Parqet. Wer nie ein Auto mietet, kommt ohne echte Kreditkarte aus. Nimm die Struktur, nicht die Marken, und prüfe für jedes Produkt selbst, ob es bei dir eine Aufgabe hätte. Alle Konditionen sind variabel, sieh sie vor dem Abschluss noch einmal beim Anbieter an.
Der Startpunkt unseres Setups: 0 Euro Kontoführung, 4 Pockets, 0,75 % Zinsen auf Guthaben bis 50.000 Euro.
Girokonten im direkten Vergleich
Wie schlägt sich dieses Konto gegen C24, ING, DKB, N26, Trade Republic und BBVA? In unserem Girokonto Vergleich stehen alle nach Kontoführung, Zinsen, Cashback, Gebühren und Bonus nebeneinander.
Häufig gestellte Fragen
Das könnte dich auch interessieren

C24 Bank Erfahrungen 2026: 12 Monate Test + Vor- und Nachteile
Unser Hauptkonto im Langzeittest: Pockets, Zinsen, Cashback und alle Gebühren der drei Kontomodelle.
easybank Visa Kreditkarte Erfahrungen
Unsere Kreditkarte für Kaution, Mietwagen und Reisen: Gebühren, Rückzahlung und Alltagserfahrung im Detail.

Smartbroker+ Erfahrungen
Unser Hauptdepot im Test: Orders ab 500 Euro ohne Ordergebühr, 30 Handelsplätze und die Grenzen bei kleinen Orders.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.