Girokonto Vergleich 2026
Kostenlose Girokonten mit Zinsen, Cashback und Prämie im Konditionen-Check
Zuletzt aktualisiert: 1. September 2026
Ein Girokonto sollte 2026 nicht mehr kosten, viele Direktbanken zahlen sogar Zinsen aufs Guthaben, Cashback bei Kartenzahlung oder eine Neukundenprämie. Wir haben 18 kostenlose Girokonten auf Kontoführung, Zinsen, Cashback, Gebühren, Einlagensicherung und Neukundenprämie geprüft und die Konditionen auf den offiziellen Anbieterseiten verifiziert. Das Sterne-Rating berechnen wir nach festen Kriterien.
Kostenloses Konto mit Zinsen, Cashback und Pockets
Zinssätze variabel, Konditionen zum Datenstand.
Die 18 Girokonten im Vergleich
18 Konten im Überblick, die Top 3 unserer Auswahl sind hervorgehoben. Das Sterne-Rating je Anbieter berechnen wir nach festen Kriterien.
Horizontal scrollen für alle Anbieter
| Anbieter | Unsere Empfehlung 1C24 Smart Zum Anbieter 75 € WechselprämieKontoeröffnung + digitaler CHECK24-Kontoumzug innerhalb 90 Tagen | 2,50 % Zins 2 | 3,5 % zum Start 3BBVA Zum Anbieter 3,5 % Zinsen + CashbackFür Neukunden, danach variable Anschlussverzinsung (aktuell 2,25 %) | 4 | 5 C24 Plus Zum Anbieter 75 € WechselprämieKontoeröffnung + digitaler CHECK24-Kontoumzug innerhalb 90 Tagen | 6 C24 Max Zum Anbieter 75 € WechselprämieKontoeröffnung + digitaler CHECK24-Kontoumzug innerhalb 90 Tagen | 7 | 8 | 9 norisbank Top-Girokonto Zum Anbieter 120 € PrämieTop-Girokonto plus Top-Zinskonto per Video-Ident und mindestens 3 Zahlungspartner umziehen bis 30.11.2026 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Unsere Bewertung | Sehr gut (4,7) | Sehr gut (4,3) | Gut (4,0) | Gut (4,0) | Gut (3,7) | Gut (3,7) | Gut (3,7) | Befriedigend (3,3) | Befriedigend (3,3) | Befriedigend (3,3) | Befriedigend (3,0) | Ausreichend (2,7) | Ausreichend (2,7) | Ausreichend (2,7) | Ausreichend (2,3) | Ausreichend (2,3) | Ausreichend (2,3) | Ausreichend (2,0) |
| Kontoführung | 0 € (C24 Smart), ohne Bedingung | 0 €, ohne Bedingung | 0 €, dauerhaft ohne Bedingung | 0 €, dauerhaft ohne Mindestgeldeingang | 5,90 €/Monat | 9,90 €/Monat | 0 € (N26 Standard), ohne Bedingung | 0 € als Aktivkunde (700 € Geldeingang/Monat oder unter 28), sonst 4,50 € | 0 € ab 500 € Geldeingang/Monat oder unter 30 Jahren, sonst 3,90 €/Monat | 0 €, ohne Bedingung | 0 € ab 1.000 € Geldeingang/Monat oder unter 28, sonst 4,90 € | 9,90 €/Monat | 16,90 €/Monat | 15,99 €/Monat | 0 € ab 700 € Geldeingang/Monat oder unter 31 Jahren, sonst 4,00 €/Monat | 4,90 €/Monat | 8,99 €/Monat | 2,99 €/Monat |
| Mindestgeldeingang | Kein | Kein | Kein | Kein | Kein | Kein | Kein | 700 €/Monat für Aktivstatus (unter 28: keiner) | 500 € (oder unter 30 Jahren) | Kein | 1.000 €/Monat (unter 28: keiner) | Kein | Kein | Kein | 700 € (oder unter 31 Jahren) | Kein | Kein | Kein |
| Guthabenzinsen | 0,75 % p.a. bis 50.000 € | 2,50 % p.a. aufs Verrechnungskonto (variabel) | 3,5 % p.a. für 6 Monate bis 200.000 €, danach 2,25 % variabel | 0,20 % p.a. in den ersten 12 Monaten (bis 100.000 €), danach 0 % | 0,75 % p.a. bis 50.000 € | 0,75 % p.a. bis 50.000 € | 0 % aufs Girokonto (separates Tagesgeldkonto verzinst) | 0 % (Zinsen nur über Tagesgeld/Festgeld) | 0 % aufs Girokonto (Top-Zinskonto separat: 2,25 % Sonderzins für Neukunden) | 0 % aufs Girokonto (Sparprodukte separat verzinst) | 0 % (Zinsen nur über das separate Extra-Konto) | 0 % aufs Girokonto (N26 Tagesgeld separat: 0,55 %) | 0 % aufs Girokonto (N26 Tagesgeld separat: 1,50 %) | 0 % aufs Girokonto (Sparprodukte separat verzinst) | 0 % aufs Girokonto (Tagesgeld für Neukunden: 3,60 % für 5 Monate) | 0 % aufs Girokonto (N26 Tagesgeld separat: 0,25 %) | 0 % aufs Girokonto (Sparprodukte separat verzinst) | 0 % aufs Girokonto (Sparprodukte separat verzinst) |
| Cashback | 0,05 % (Smart), mehr bei Plus/Max | 1 % Saveback (max. 15 €/Monat, ab 50 € Sparplan) | 3,5 % für 6 Monate (bis 350 € Umsatz/Monat) | Nein | 0,1 % Basis + 0,5 % Premium (bis 12 €/Monat) | 0,2 % Basis + 1 % Premium (bis 24 €/Monat) | Nein | Nein | Nein | Nein | Nein (Rabatte über DealWise) | 1 % Cashback auf Reisen | Kein %-Cashback (reduzierte Krypto-Gebühren) | Plan Cashback (bis 13,99 €/Abrechnungszyklus) | Nein | Nein | Nein | Nein |
| Bargeld abheben | 4 kostenlose Abhebungen/Monat, danach 2 € | Ab 100 € weltweit kostenlos, darunter 1 € | Ab 150 € an fremden Automaten im Euroraum kostenlos | 6 kostenlose Abhebungen/Monat weltweit (Visa Debit), danach 4,95 € | 20 kostenlose Abhebungen/Monat (EUR + Fremdwährung), danach 2 € | 20 kostenlose Abhebungen/Monat (EUR + Fremdwährung), danach 2 € | 2 kostenlose Euro-Abhebungen/Monat, danach Gebühr (Fremdwährung 1,7 %) | Mit Aktivstatus an fast allen Automaten weltweit (ab 50 €), ohne nur Euroraum | Cash Group gratis (girocard), Mastercard weltweit ab 50 € gratis | 5 Abhebungen oder 200 €/Monat gratis, danach 2 % (min. 1 €) | Ab 50 € kostenlos (Eurozone, 97 % der Automaten), außerhalb 2,20 % | 5 kostenlose Euro-Abhebungen/Monat, Fremdwährung kostenlos | 8 kostenlose Euro-Abhebungen/Monat, Fremdwährung kostenlos | 800 €/Monat gratis, danach 2 % (min. 1 €) | Mit Visa Debit ab 50 € gratis, unter 50 € 1,95 €; girocard am CashPool gratis | 3 kostenlose Euro-Abhebungen/Monat (Fremdwährung 1,7 %) | 400 €/Monat gratis, danach 2 % (min. 1 €) | 200 €/Monat gratis, danach 2 % (min. 1 €) |
| Bargeld einzahlen | Bei Partnern 1,75 % (Smart nie gratis) | Nicht möglich | Im Einzelhandel 1,4 % | Am Schalter, 0 € je Vorgang | 1 kostenlose Einzahlung/Monat, danach 1,75 % (bei Partnern) | 1 kostenlose Einzahlung/Monat, danach 1,75 % (bei Partnern) | CASH26 im Handel, 1,5 % | Cash im Shop, 1,5 % | An Automaten mit Einzahlfunktion (mit girocard) | Keine Bargeldeinzahlung | ING Bargeld 1,5 % (girocard-Automat 1 %) | CASH26 im Handel, 1,5 % | CASH26 im Handel, 1,5 % | Keine Bargeldeinzahlung | Kein Schaltergeschäft, nur über Reisebank (9,50 € je 5.000 €) | CASH26 im Handel, 1,5 % | Keine Bargeldeinzahlung | Keine Bargeldeinzahlung |
| Karte | Mastercard Debit | Visa Debit | Mastercard Debit | Visa Debit (0 €) | Mastercard Debit | Metall-Mastercard Debit | Mastercard Debit (physisch 10 € einmalig) | Visa Debit | girocard + Mastercard direkt (je bis 2, gratis), Kreditkarte optional | Debitkarte (physisch gegen Versand) | VISA Debit | Mastercard Debit (physisch inklusive) | Mastercard Debit aus Metall (inklusive) | Debitkarte aus Edelstahl (Metal) | Visa Debit (0 €), girocard optional | Mastercard Debit (physisch inklusive) | Debitkarte (Premium-Design) | Debitkarte (personalisierbar) |
| girocard | Optional, 0 € | Nein | Nein | Optional, 0 € | Optional, 0 € | Optional, 0 € | Nein | Optional, 0,99 €/Monat | Ja, 0 € | Nein | Optional, 1,49 €/Monat | Nein | Nein | Nein | Ja, 0 € | Nein | Nein | Nein |
| Apple Pay / Google Pay | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple, Google & Garmin Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) | Ja (Apple & Google Pay) |
| Unterkonten | 4 Pockets (Smart), bis 20 (Plus/Max) | Keine | Sparbox: bis zu 5 Sparziele | Keine ausgewiesen | Bis zu 20 Pockets | Bis zu 20 Pockets | Spaces (bis zu 10 im kostenpflichtigen Smart) | Keine kostenlosen (Zusatzkonto 2,50 €/Monat) | Bis zu 4 Tagesgeld-Unterkonten, kostenlos | Pockets (Unterkonten) | Keine (Extra-Konto separat) | Bis zu 10 Spaces mit eigener IBAN | Bis zu 10 Spaces mit eigener IBAN | Pockets (Unterkonten) | Keine ausgewiesen | Bis zu 10 Spaces mit eigener IBAN | Pockets (Unterkonten) | Pockets (Unterkonten) |
| Fremdwährung | 0 % | 0 % | 0 % | 0 % (Visa Debit und girocard) | 0 % | 0 % | 0 % | 0 % mit Aktivstatus, sonst 2,20 % | 0 % mit der Mastercard direkt (mit Bonität) | 0 % bis 1.000 €/Monat (werktags), Wochenende +1 % | 2,20 % | 0 % bei Kartenzahlung und am Automaten | 0 % bei Kartenzahlung und am Automaten | 0 %, unbegrenzt, kein Wochenendaufschlag | 2,10 % mit der Visa Debit (Visa Gold 0 %) | 0 % bei Kartenzahlung | 0 %, unbegrenzt, kein Wochenendaufschlag | 0 % bis 3.000 €/Monat (werktags), Wochenende +0,5 % |
| Dispozins | ab 7,49 % p.a. | Kein Dispo möglich | Ab 20.10.2026 bis auf Weiteres kein Dispo für Neukunden (Bestandskunden behalten ihn), geduldete Überziehung unverändert | 10,45 % bis 500 €, gestaffelt bis 13,70 % ab 1.000 € | ab 7,49 % p.a. | ab 7,49 % p.a. | ca. 13,4 % p.a. | 7,91 % (Aktiv) / 8,51 % p.a. | 10,75 % p.a. | Kein Dispokredit | 9,14 % p.a. | ca. 13,4 % p.a. | ca. 13,4 % p.a. | Kein Dispokredit | 9,65 % p.a. | ca. 13,4 % p.a. | Kein Dispokredit | Kein Dispokredit |
| Einlagensicherung | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche Vollbank; Guthaben bei EU-Partnerbanken (Einlagensicherung), teils in Geldmarktfonds (ohne Sicherung) | Spanische Einlagensicherung (FGD) bis 100.000 € | Deutsche gesetzliche Sicherung (EdB) bis 100.000 €, zusätzlich BdB-Einlagensicherungsfonds | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche gesetzliche Sicherung bis 100.000 €, zusätzlich BdB-Einlagensicherungsfonds | Deutsche Einlagensicherung über die Deutsche Bank AG (bis 100.000 €) | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche Einlagensicherung über die Deutsche Bank AG (bis 100.000 €) | Französische gesetzliche Sicherung (FGDR) bis 100.000 €, zusätzlich BdB-Einlagensicherungsfonds | Deutsche gesetzliche Sicherung bis 100.000 € | Deutsche Einlagensicherung über die Deutsche Bank AG (bis 100.000 €) | Deutsche Einlagensicherung über die Deutsche Bank AG (bis 100.000 €) |
| Standort | Frankfurt (CHECK24-Gruppe) | Berlin (Trade Republic Bank GmbH) | Spanien (BBVA S.A., Zweigniederlassung Deutschland) | Mönchengladbach (Openbank Deutschland AG, vormals Santander Consumer Bank) | Frankfurt (CHECK24-Gruppe) | Frankfurt (CHECK24-Gruppe) | Berlin (N26 SE / N26 Bank SE) | Berlin (Deutsche Kreditbank AG, BayernLB-Tochter) | Bonn (Deutsche Bank Gruppe) | Vilnius (LT), Zweigniederlassung Berlin | Frankfurt (ING-DiBa AG) | Berlin (N26 Bank AG) | Berlin (N26 Bank AG) | Vilnius (LT), Zweigniederlassung Berlin | Nürnberg (BNP Paribas S.A. Niederlassung Deutschland) | Berlin (N26 Bank AG) | Vilnius (LT), Zweigniederlassung Berlin | Vilnius (LT), Zweigniederlassung Berlin |
| Gegründet | 2020 | 2015 (Trade Republic seit 2019) | 2022 (Start in DE) | 1957 | 2020 | 2020 | 2013 | 1990 | 2015 | 1965 | 2013 | 2013 | 2015 | 2013 | 2015 | 2015 | ||
| Besonderheiten | Zinsen, Cashback und Pockets (Unterkonten mit eigener IBAN) im kostenlosen Konto | Hoher Guthabenzins aufs Verrechnungskonto plus Broker in derselben App | Hoher Einstiegszins von 3,5 % für die ersten 6 Monate | Bedingungslos kostenlos, 6 weltweit gratis Abhebungen, 0,20 % Zins im ersten Jahr und Bareinzahlung am Schalter | Mehr Cashback als Smart, 20 kostenlose Abhebungen, AXA Käuferschutz und bis zu 20 Pockets | Höchstes Cashback (bis 1 %), Metall-Mastercard, AXA Käuferschutz und CHECK24-Treueprogramm Smily | Moderne App mit Spaces (Unterkonten), kostenloses Standard-Konto | Mit Aktivstatus weltweit fast überall kostenlos abheben | Klassisches kostenloses Konto mit girocard und Mastercard, 120 € Wechselprämie und Sonderzins aufs Tagesgeld | Kostenloses App-Konto mit sehr starken FX- und Reise-Features, aber begrenztem Gratis-Bargeld | Große etablierte Direktbank mit kostenlosem Abheben ab 50 € und 3,75 % Zinsaktion fürs Extra-Konto | Reisepaket (früher You): gratis Auslandsabhebungen, Reiseversicherung und 1 % Cashback auf Reisen | Premium-Konto mit Metallkarte, acht gratis Abhebungen und umfangreichem Versicherungspaket | Premium-Modell mit Metallkarte, Plan-Cashback und viel Gratis-Bargeld | Girokonto der BNP Paribas mit Visa Debit; starkes Neukunden-Tagesgeld, aber französische Einlagensicherung | Kostenpflichtiges Modell mit physischer Karte inklusive, bis zu 10 Spaces und einer zusätzlichen Gratis-Abhebung | Unbegrenzte gebührenfreie Fremdwährung, mehr Gratis-Bargeld und Premium-Karte | Günstige Bezahlstufe mit höherem gebührenfreien Fremdwährungslimit und Einkaufsschutz |
| Angebot | Zum Anbieter 75 € WechselprämieKontoeröffnung + digitaler CHECK24-Kontoumzug innerhalb 90 Tagen | Zum Anbieter 3,5 % Zinsen + CashbackFür Neukunden, danach variable Anschlussverzinsung (aktuell 2,25 %) | Zum Anbieter 75 € WechselprämieKontoeröffnung + digitaler CHECK24-Kontoumzug innerhalb 90 Tagen | Zum Anbieter 75 € WechselprämieKontoeröffnung + digitaler CHECK24-Kontoumzug innerhalb 90 Tagen | Zum Anbieter 120 € PrämieTop-Girokonto plus Top-Zinskonto per Video-Ident und mindestens 3 Zahlungspartner umziehen bis 30.11.2026 |
Konditionen und Neukundenboni sind zeitlich veränderlich. Die Angaben beruhen auf den offiziellen Anbieterangaben zum angegebenen Datenstand; einzelne Werte können sich seither geändert haben. Zinssätze sind variabel. Verbindlich ist immer die jeweils aktuelle Anbieterseite.
Die 18 Girokonten im Detail
In der Reihenfolge unserer Auswahl, mit den zentralen Stärken und Schwächen je Konto.
C24 Smart: Kostenloses Konto mit Zinsen, Cashback und Pockets
Die C24 Bank ist die Direktbank der CHECK24-Gruppe und bündelt im kostenlosen C24 Smart viele Features, die kostenlose Konten selten kombinieren: 0,75 % Guthabenzinsen bis 50.000 Euro, Cashback bei Kartenzahlungen und vier Pockets mit eigener IBAN (bis 20 bei den kostenpflichtigen Modellen). Das Basismodell ist bedingungslos gratis, es gibt also keinen Mindestgeldeingang.
Die Karte ist eine Mastercard Debit, mit der du im Euroraum ohne Fremdwährungsgebühr zahlst. Bargeld hebst du beim Smart-Modell viermal im Monat kostenlos ab, danach kostet jede Abhebung 2 Euro. Bargeld einzahlen ist beim Smart nicht kostenlos möglich (bei Partnern fallen 1,75 % an). Apple Pay und Google Pay werden unterstützt.
Die 0,75 % Guthabenzinsen laufen bis 50.000 Euro und werden quartalsweise ausgezahlt, das Cashback gibt es bei ausgewählten Kartenzahlungen. Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde geschützt. Über die Pockets legst du Budgets für Miete, Sparen oder Urlaub getrennt an, jede Pocket hat eine eigene IBAN.
In unserem Test überzeugt die Kombination aus kostenloser Kontoführung, Zinsen und Pockets. Schwächer sind die nur vier kostenlosen Abhebungen pro Monat beim Smart-Modell und die kostenpflichtige Bargeldeinzahlung. Wer mehr kostenlose Abhebungen oder mehr Pockets braucht, kann in die kostenpflichtigen Modelle Plus oder Max wechseln.
Vorteile
- Bedingungslos kostenlos mit Zinsen und Cashback
- Pockets mit eigener IBAN
- Keine Fremdwährungsgebühr bei Kartenzahlung
Nachteile
- Nur 4 kostenlose Abhebungen/Monat (Smart)
- Bargeldeinzahlung kostenpflichtig
- Mastercard Debit statt echter Kreditkarte
Trade Republic: Kostenloses Konto mit hohem Guthabenzins und Saveback

Trade Republic ist eine deutsche Vollbank mit Broker-Fokus, das Verrechnungskonto funktioniert aber wie ein kostenloses Alltagskonto: Visa Debit, SEPA- und Echtzeitüberweisungen und aktuell 2,50 % Guthabenzins direkt auf dem Konto. Dazu kommt 1 % Saveback auf Kartenzahlungen. Einen Mindestgeldeingang gibt es nicht.
Die Visa Debit zahlt im Euroraum ohne Fremdwährungsgebühr; ab 100 Euro hebst du weltweit kostenlos ab, darunter kostet es 1 Euro. Apple Pay und Google Pay werden unterstützt. Eine girocard, einen Dispo und Unterkonten gibt es dagegen nicht, und Bargeld einzahlen ist nicht möglich.
Beim Thema Sicherheit lohnt der genaue Blick: Trade Republic ist zwar eine deutsche Vollbank, ein Teil des Guthabens liegt aber bei europäischen Partnerbanken oder in Geldmarktfonds. Der Zins von aktuell 2,50 % ist variabel und kann sich ändern. Das Saveback von 1 % ist an einen Sparplan ab 50 Euro geknüpft und auf 15 Euro im Monat gedeckelt.
Der Haken ist damit klar: Es ist kein vollwertiges Girokonto für alle Fälle, sondern eher ein verzinstes Zweitkonto mit Karte und Broker in einer App. Wer regelmäßig bar einzahlt oder eine girocard braucht, kombiniert es besser mit einem klassischen Konto.
Vorteile
- Hoher Guthabenzins direkt aufs Konto
- 1 % Saveback plus Broker in einer App
- Kostenlos ohne Bedingung
Nachteile
- Keine Bargeldeinzahlung
- Keine girocard, kein Dispo
- Zins variabel, nicht garantiert
BBVA: Kostenloses Konto mit hoher Neukunden-Verzinsung
BBVA ist eine spanische Großbank, die in Deutschland ein dauerhaft kostenloses Girokonto anbietet. Der Einstieg ist hoch angesetzt: 3,5 % Zinsen bis 200.000 Euro und 3,5 % Cashback, allerdings jeweils nur für die ersten sechs Monate. Danach greift eine variable Anschlussverzinsung von aktuell 2,25 %. Einen Mindestgeldeingang für die kostenlose Kontoführung gibt es nicht.
Die Mastercard Debit zahlt im Euroraum ohne Fremdwährungsgebühr. Bargeld an fremden Automaten ist erst ab 150 Euro im Euroraum kostenlos, kleinere Beträge kosten extra. Bargeld einzahlen geht per Barcode im Einzelhandel und kostet seit Anfang 2026 1,4 %. Über die Sparbox richtest du bis zu fünf Sparziele als Unterkonten ein. Apple Pay und Google Pay werden unterstützt.
Für den Vergleich ist die zeitliche Begrenzung entscheidend: Sowohl die 3,5 % Zinsen als auch das 3,5 % Cashback gelten nur für die ersten sechs Monate, das Cashback zusätzlich gedeckelt auf 350 Euro Umsatz im Monat. Einen Dispokredit bietet BBVA Neukunden ab dem 20. Oktober 2026 bis auf Weiteres nicht mehr an, die geduldete Überziehung bleibt bestehen.
Wichtig für den Vergleich ist außerdem die Einlagensicherung: Das Konto läuft über die spanische Einlagensicherung (FGD), nicht die deutsche. Beide decken 100.000 Euro pro Kunde ab. Wer damit leben kann, nimmt für sechs Monate einen der höheren Einstiegszinsen im Vergleich mit.
Vorteile
- Hoher Einstiegszins von 3,5 % (6 Monate)
- Dauerhaft kostenlos, keine Fremdwährungsgebühr
- 3,5 % Cashback in den ersten 6 Monaten
Nachteile
- Zins und Cashback nur für 6 Monate
- Spanische statt deutscher Einlagensicherung
- Bargeld an fremden Automaten erst ab 150 € kostenlos
Santander BestGiro: Dauerhaft kostenlos ohne Bedingung, mit Guthabenzins im ersten Jahr
Das Santander BestGiro ist seit dem Relaunch im Juni 2026 dauerhaft kostenlos und ohne Mindestgeldeingang. Zum Konto gehört eine Visa Debitkarte für 0 Euro, eine girocard ist optional ebenfalls kostenlos. Anders als bei vielen App-Banken kannst du bei Santander als Filialbank auch am Schalter kostenlos Bargeld einzahlen.
In den ersten zwölf Monaten zahlt Santander 0,20 Prozent Guthabenzins bis 100.000 Euro, danach fällt der Zins auf 0 Prozent. Mit der Visa Debit hebst du sechsmal im Monat weltweit kostenlos ab, jede weitere Abhebung kostet 4,95 Euro; Kartenzahlungen in Fremdwährung sind mit der Visa Debit und der girocard gebührenfrei. Apple Pay, Google Pay und Garmin Pay werden unterstützt.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt, zusätzlich ist die Bank dem freiwilligen Einlagensicherungsfonds des Bundesverbands deutscher Banken angeschlossen. Betreiber ist die Openbank Deutschland AG, die frühere Santander Consumer Bank, mit Sitz in Mönchengladbach. Einen Eröffnungsbonus gibt es aktuell nicht, nur eine Weiterempfehlungsprämie.
Vorteile
- Bedingungslos kostenlos, ohne Mindestgeldeingang
- 6 weltweit gratis Abhebungen und 0 % Fremdwährung
- Bargeld am Schalter gratis einzahlbar
Nachteile
- Guthabenzins nur im ersten Jahr, danach 0 %
- Keine ausgewiesenen Unterkonten
- Kein Eröffnungsbonus
C24 Plus: Bezahlmodell mit mehr Cashback und 20 Gratis-Abhebungen
C24 Plus kostet 5,90 Euro im Monat und baut auf dem kostenlosen Smart-Konto auf. Der Hauptunterschied ist das stärkere Cashback: 0,1 Prozent Basis-Cashback plus 0,5 Prozent Premium-Cashback auf bis zu 12 Euro im Monat, dazu wechselnde Aktions-Angebote. Der Gesamt-Cashback ist bei 100 Euro im Monat gedeckelt.
Statt vier hast du 20 kostenlose Bargeldabhebungen pro Monat (gemeinsames Kontingent für Euro und Fremdwährung), danach kostet jede Abhebung 2 Euro. Eine Bargeldeinzahlung pro Monat ist frei, weitere kosten 1,75 Prozent bei Partnern. Dazu kommen bis zu 20 Pockets mit eigener IBAN und der AXA Käuferschutz auf Kartenkäufe. Die 0,75 Prozent Guthabenzins bis 50.000 Euro gibt es wie beim Smart.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt. Plus lohnt sich, wenn du das höhere Cashback und die vielen kostenlosen Abhebungen wirklich ausnutzt; wer wenig per Karte zahlt und selten Bargeld braucht, fährt mit dem kostenlosen Smart günstiger.
Vorteile
- Stärkeres Cashback (bis 0,5 % Premium)
- 20 kostenlose Abhebungen und AXA Käuferschutz
- Bis zu 20 Pockets mit eigener IBAN
Nachteile
- 5,90 €/Monat trotz kostenloser Smart-Alternative
- Cashback bei 100 €/Monat gedeckelt
- Mastercard Debit statt echter Kreditkarte
C24 Max: Premium-Modell mit Metallkarte und höchstem Cashback
C24 Max ist mit 9,90 Euro im Monat das Premium-Modell. Es bietet das höchste Cashback der C24-Konten: 0,2 Prozent Basis plus 1 Prozent Premium-Cashback auf bis zu 24 Euro im Monat, dazu Aktions-Cashback. Auch hier gilt der Gesamtdeckel von 100 Euro im Monat.
Enthalten sind eine Mastercard Debit aus Metall, 20 kostenlose Abhebungen pro Monat (Euro und Fremdwährung gemeinsam), eine kostenlose Bargeldeinzahlung pro Monat, bis zu 20 Pockets, der AXA Käuferschutz und das CHECK24-Treueprogramm Smily mit Reisevorteilen (keine gesonderte Reiseversicherung). Die 0,75 Prozent Guthabenzins bis 50.000 Euro gibt es wie bei den anderen Modellen.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt. Max lohnt sich für Vielnutzer, die das maximale Cashback, die Metallkarte und die Treuevorteile wirklich ausschöpfen. Als reines Alltagskonto ist der Beitrag höher als beim kostenlosen Smart.
Vorteile
- Höchstes Cashback (bis 1 % Premium)
- Metall-Mastercard und AXA Käuferschutz
- 20 kostenlose Abhebungen und bis zu 20 Pockets
Nachteile
- 9,90 €/Monat
- Cashback bei 100 €/Monat gedeckelt
- Treueprogramm statt konkreter Reiseversicherung
N26 Standard: Kostenloses App-Konto mit Spaces und Echtzeit-Features
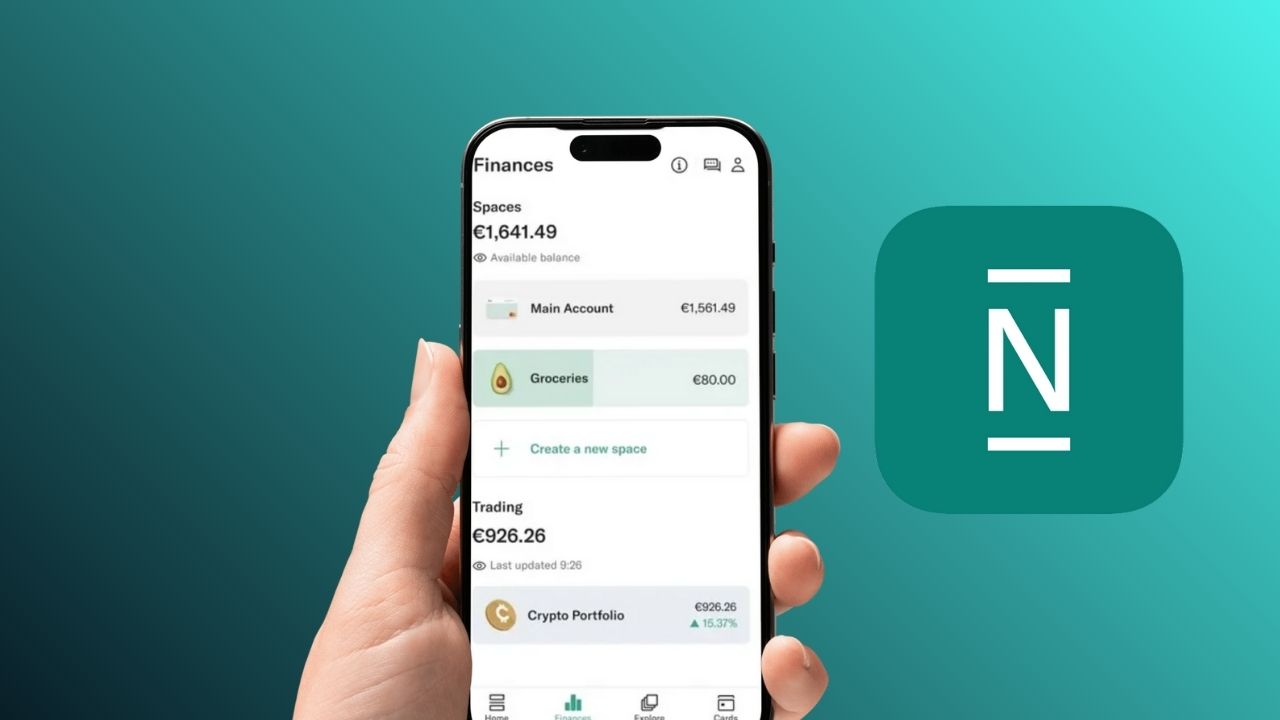
N26 ist eine bekannte App-Bank mit deutscher Vollbanklizenz. Das Standard-Konto ist bedingungslos kostenlos, bietet eine Mastercard Debit und Spaces zum Aufteilen des Geldes. Die App ist modern und übersichtlich aufgebaut, mit Echtzeit-Benachrichtigungen zu jeder Buchung.
Bargeld einzahlen läuft über CASH26 im Einzelhandel und kostet 1,5 %. Eine girocard gibt es nicht, die Karte ist eine Mastercard Debit. Über Spaces teilst du dein Geld in Unterkonten auf; die volle Zahl von bis zu zehn Spaces und Spaces mit eigener IBAN gehören allerdings zum kostenpflichtigen Smart-Konto. Apple Pay und Google Pay werden unterstützt.
Im kostenlosen Modell sind nur zwei Bargeldabhebungen pro Monat in Euro frei, danach fällt eine Gebühr an; Abhebungen in Fremdwährung kosten 1,7 %. Zinsen gibt es nur über ein separates Tagesgeldkonto, nicht aufs Girokonto, und die physische Karte kostet einmalig 10 Euro. Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt.
Für höhere Freibeträge beim Abheben, Versicherungen oder Reise-Extras bietet N26 kostenpflichtige Modelle an. Für App-affine Nutzer, die selten Bargeld brauchen, reicht das kostenlose Standard-Konto in der Regel aus.
Vorteile
- Bedingungslos kostenlos
- Spaces (Unterkonten) zum Aufteilen des Geldes
- Keine Fremdwährungsgebühr bei Kartenzahlung
Nachteile
- Nur 2 kostenlose Euro-Abhebungen/Monat
- Keine Zinsen aufs Girokonto
- Physische Karte einmalig 10 €
DKB: Direktbank mit Aktivstatus-Modell, stark für Vielreisende
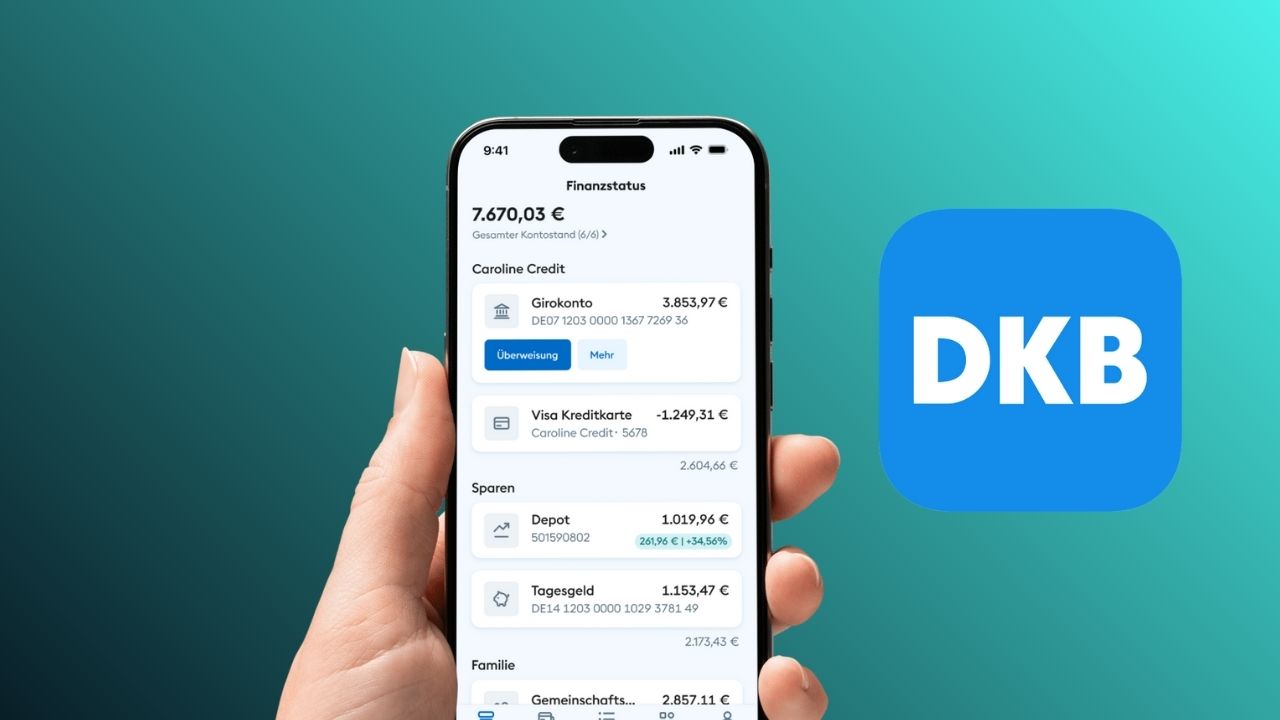
Die DKB ist eine etablierte deutsche Direktbank und Tochter der BayernLB. Das Konto ist als Aktivkunde kostenlos, dafür braucht es 700 Euro Geldeingang pro Monat (oder ein Alter unter 28). Mit Aktivstatus hebst du weltweit an fast allen Automaten kostenlos ab und zahlst keine Fremdwährungsgebühr; einzelne Automatenbetreiber können aber ein eigenes Entgelt verlangen.
Bargeld einzahlen ist über "Cash im Shop" bei Partnerhändlern gegen 1,5 % möglich. Kostenlose Unterkonten bietet die DKB nicht; ein Zusatzkonto kostet 2,50 Euro im Monat. Die Karte ist eine Visa Debit, eine girocard gibt es optional für 0,99 Euro im Monat. Apple Pay und Google Pay werden unterstützt.
Zinsen aufs Girokonto zahlt die DKB nicht, dafür gibt es separate Tagesgeld- und Festgeldangebote. Wer den Aktivstatus über 700 Euro monatlichen Geldeingang hält, fährt beim Abheben und bei Fremdwährungen günstig; ohne Aktivstatus wird das Konto und das Abheben schnell teurer.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt. Für Vielreisende mit regelmäßigem Geldeingang ist die DKB damit besonders interessant, weil das kostenlose weltweite Abheben mit Aktivstatus im Vergleich heraussticht.
Vorteile
- Weltweit an fast allen Automaten gratis (Aktivstatus)
- Keine Fremdwährungsgebühr mit Aktivstatus
Nachteile
- Kostenlos nur mit Aktivstatus (700 € Geldeingang; unter 28 immer)
- Keine Zinsen/Cashback aufs Girokonto
- girocard kostenpflichtig (0,99 €/Monat)
norisbank Top-Girokonto: Kostenlos ab 500 € Eingang, mit girocard und Neukundenbonus
Das norisbank Top-Girokonto ist ein Konto der Deutsche Bank Gruppe und ab 500 Euro Geldeingang im Monat kostenlos, unter 30 Jahren ohne Bedingung; sonst kostet es 3,90 Euro im Monat. Anders als reine App-Banken bringt es sowohl eine girocard als auch eine Mastercard mit, beide bis zu zweimal kostenlos.
Mit der girocard hebst du an den Automaten der Cash Group (unter anderem Deutsche Bank, Commerzbank, Postbank) kostenlos ab, mit der Mastercard weltweit ab 50 Euro gratis. Kartenzahlungen in Fremdwährung sind mit der enthaltenen Mastercard direkt gebührenfrei. Apple Pay und Google Pay werden unterstützt, Bargeld zahlst du an Automaten mit Einzahlfunktion ein.
Zinsen aufs Girokonto gibt es nicht, dafür bis zu vier kostenlose Tagesgeld-Unterkonten und für Neukunden aktuell einen Sonderzins von 2,25 Prozent auf das Top-Zinskonto. Für den Wechsel gibt es bis zu 120 Euro Prämie, wenn du Giro- und Zinskonto per Video-Ident eröffnest und mindestens drei Zahlungspartner umziehst. Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt.
Vorteile
- girocard und Mastercard inklusive
- 120 € Wechselprämie und 2,25 % Sonderzins aufs Tagesgeld
- Cash Group und weltweit ab 50 € gratis abheben
Nachteile
- Nur ab 500 € Geldeingang kostenlos (unter 30 immer)
- Keine Zinsen aufs Girokonto
- Bareinzahlung nur an Automaten mit Einzahlfunktion
Revolut Standard: Kostenloses App-Konto mit starken Reise- und FX-Features
Revolut Standard ist das kostenlose Einstiegskonto der Revolut-App. Für deutsche Kunden gilt die Revolut Bank UAB, Zweigniederlassung Deutschland, mit deutscher IBAN. Es gibt keinen Mindestgeldeingang, virtuelle Karten sind gratis, eine physische Karte kostet nur den Versand. Apple Pay und Google Pay werden unterstützt.
Stärken sind die Reise- und Währungsfunktionen: Kartenzahlungen in Fremdwährung sind bis 1.000 Euro im Monat werktags gebührenfrei zum Revolut-Wechselkurs, am Wochenende kommt 1 Prozent Aufschlag dazu. Bargeld ist die Schwäche des kostenlosen Modells: nur fünf Abhebungen oder 200 Euro im Monat sind frei, danach fallen 2 Prozent (mindestens 1 Euro) an. Eine girocard oder Bargeldeinzahlung gibt es nicht.
Zinsen aufs Girokonto zahlt Revolut nicht, dafür gibt es separate Sparprodukte. Laut Revolut sind berechtigte Einlagen über das deutsche Einlagensicherungssystem via Deutsche Bank AG geschützt. Für den Alltag mit viel Bargeld ist Revolut Standard nicht die erste Wahl, für Reisen und Zahlungen in Fremdwährung dagegen stark.
Vorteile
- Bedingungslos kostenlos, kein Mindestgeldeingang
- Starke FX- und Reise-Features
- Virtuelle Karten und Pockets inklusive
Nachteile
- Nur 200 €/Monat gratis Bargeld
- Keine girocard, keine Bargeldeinzahlung
- Keine Zinsen aufs Girokonto
ING: Etabliertes Direktbank-Konto mit Zinsaktion fürs Extra-Konto

Die ING ist eine große, etablierte Direktbank in Deutschland. Das Girokonto ist ab 1.000 Euro monatlichem Geldeingang kostenlos, für unter 28-Jährige immer. Die VISA Card hebt ab 50 Euro an fast allen Automaten in der Eurozone kostenlos ab; außerhalb der Eurozone fallen 2,20 % Auslandseinsatzentgelt an.
Eine girocard kostet zusätzlich 1,49 Euro im Monat, die VISA Card ist inklusive. Bargeld einzahlen ist über ING Bargeld bei Einzelhändlern (1,5 %) oder an ausgewählten Automaten (1 %) möglich. Eigene Unterkonten im Girokonto gibt es nicht; zum Sparen dient das separate Extra-Konto. Apple Pay und Google Pay werden unterstützt.
Zinsen aufs Girokonto zahlt die ING nicht, dafür kommt das Extra-Konto bei der Eröffnung automatisch dazu. Die Startprämie von 200 Euro lief bis zum 30. September 2026, aktuell gibt es keine Prämie in Euro.
Aufs erste Extra-Konto zahlt die ING vier Monate lang 3,75 % Zinsen p.a. auf bis zu 250.000 Euro, wenn in den letzten 12 Monaten kein Extra-Konto bestand, danach 0,75 % variabel. Für Menschen mit regelmäßigem Gehaltseingang ist die ING damit ein solides Hauptkonto, wer unregelmäßig Geld einzahlt, zahlt dagegen 4,90 Euro im Monat.
Vorteile
- Kostenlos abheben ab 50 € (Eurozone)
- 3,75 % Zinsaktion fürs Extra-Konto
- Große, etablierte Direktbank
Nachteile
- Kostenlos nur ab 1.000 € Geldeingang (unter 28 immer)
- Keine Zinsen aufs Girokonto
- 2,20 % Fremdwährungsgebühr
N26 Go: Reisepaket mit gratis Auslandsabhebungen und Cashback
N26 Go, früher unter dem Namen You geführt, kostet 9,90 Euro im Monat und richtet sich an Vielreisende. Enthalten sind fünf kostenlose Euro-Abhebungen pro Monat, kostenlose Bargeldabhebungen in Fremdwährung, eine Reiseversicherung und ein Cashback von 1 Prozent auf Reisen.
Wie bei allen N26-Konten gibt es keine Zinsen aufs Girokonto, nur über das separate Tagesgeldkonto (im Go-Tarif 0,55 Prozent). Eine girocard bietet N26 nicht, die Karte ist eine Mastercard Debit; Kartenzahlungen und Automatenabhebungen in Fremdwährung sind gebührenfrei. Bargeld einzahlen läuft über CASH26 gegen 1,5 Prozent.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt. Für den Preis bekommst du vor allem die gratis Auslandsabhebungen, die Reiseversicherung und das Cashback. Wer selten reist oder ohnehin selten Bargeld im Ausland braucht, kommt mit dem Standard-Konto günstiger weg.
Vorteile
- Gratis Auslandsabhebungen und 0 % Fremdwährung
- Reiseversicherung und 1 % Cashback auf Reisen
- Bis zu 10 Spaces inklusive
Nachteile
- 9,90 €/Monat
- Keine Zinsen aufs Girokonto, keine girocard
- Cashback nur auf Reisen
N26 Metal: Premium-Modell mit Metallkarte und umfangreichen Versicherungen
N26 Metal ist mit 16,90 Euro im Monat das Premium-Modell. Enthalten sind eine Karte aus Metall, acht kostenlose Euro-Abhebungen pro Monat, kostenlose Auslandsabhebungen und ein umfangreiches Versicherungspaket mit Reise-, Handy- und Kaufversicherung. Statt eines prozentualen Cashbacks gibt es reduzierte Gebühren beim Krypto-Handel in der App.
Zinsen gibt es auch hier nur über das separate N26 Tagesgeldkonto, im Metal-Tarif mit 1,50 Prozent dem höchsten der N26-Stufen. Aufs Girokonto selbst zahlt N26 keine Zinsen. Eine girocard bietet N26 nicht, die Karte ist eine Mastercard Debit; Kartenzahlungen und Abhebungen in Fremdwährung sind gebührenfrei.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt. Der Preis lohnt sich vor allem, wenn du die Versicherungen und die vielen gratis Abhebungen wirklich nutzt. Als reines Alltagskonto ist Metal deutlich teurer als die kostenlosen Alternativen.
Vorteile
- Metallkarte und umfangreiche Versicherungen inklusive
- 8 gratis Abhebungen und 0 % Fremdwährung
- Höchster N26-Tagesgeldzins (1,50 %)
Nachteile
- 16,90 €/Monat
- Kein prozentuales Cashback
- Keine Zinsen aufs Girokonto, keine girocard
Revolut Metal: Premium mit Metallkarte und Plan-Cashback
Revolut Metal kostet 15,99 Euro im Monat und ist eine der Premium-Stufen. Enthalten sind eine Karte aus Edelstahl, ein Plan-Cashback von bis zu 13,99 Euro pro Abrechnungszyklus, unbegrenzt gebührenfreie Fremdwährung ohne Wochenendaufschlag und ein Gratis-Bargeld-Freibetrag von 800 Euro im Monat.
Wie bei allen Revolut-Stufen gibt es keine girocard und keine Bargeldeinzahlung, die Karte ist eine Debitkarte, hier aus Metall. Apple Pay und Google Pay werden unterstützt. Zinsen aufs Girokonto zahlt Revolut nicht, dafür gibt es separate Sparprodukte.
Laut Revolut sind berechtigte Einlagen über das deutsche Einlagensicherungssystem via Deutsche Bank AG geschützt. Metal lohnt sich vor allem, wenn du das Cashback, die Metallkarte und die hohen Freibeträge tatsächlich ausnutzt. Als reines Alltagskonto ist der Beitrag deutlich höher als bei den kostenlosen Alternativen.
Vorteile
- Metallkarte und Plan-Cashback
- Unbegrenzt gebührenfreie Fremdwährung
- Hoher Gratis-Bargeld-Freibetrag (800 €/Monat)
Nachteile
- 15,99 €/Monat
- Keine Zinsen aufs Girokonto, keine girocard
- Keine Bargeldeinzahlung
Consorsbank Girokonto: Kostenlos ab 700 € Eingang, mit Visa Debit und starkem Tagesgeld
Das Consorsbank Girokonto ist ab 700 Euro Geldeingang im Monat kostenlos, unter 31 Jahren ohne Bedingung; sonst kostet es 4 Euro im Monat. Seit der Umstellung im Mai 2025 gibt es nur noch dieses eine Kontomodell. Zum Konto gehört eine Visa Debitkarte für 0 Euro, eine girocard ist optional ebenfalls kostenlos.
Mit der Visa Debit hebst du ab 50 Euro kostenlos ab, unter 50 Euro fallen 1,95 Euro an; die girocard ist am CashPool-Verbund kostenlos. Kartenzahlungen in Fremdwährung kosten mit der Visa Debit allerdings 2,10 Prozent, nur die kostenpflichtige Visa Gold zahlt weltweit ohne Aufschlag. Bargeld am Schalter einzahlen ist nicht vorgesehen. Apple Pay und Google Pay werden unterstützt.
Zinsen aufs Girokonto gibt es nicht, dafür bietet die Consorsbank für Neukunden ein Tagesgeld mit 3,60 Prozent für fünf Monate (danach variabel). Wichtig für die Einordnung: Betreiber ist die BNP Paribas S.A. Niederlassung Deutschland, die Einlagen sichert daher die französische gesetzliche Einlagensicherung (FGDR) bis 100.000 Euro, nicht die deutsche; zusätzlich ist die Bank dem freiwilligen Fonds des Bundesverbands deutscher Banken angeschlossen.
Vorteile
- Visa Debit und girocard kostenlos
- Starkes Neukunden-Tagesgeld (3,60 % für 5 Monate)
- Ab 50 € weltweit kostenlos abheben
Nachteile
- 2,10 % Fremdwährungsgebühr bei Kartenzahlung
- Französische statt deutsche Einlagensicherung
- Keine Bareinzahlung am Schalter, keine Unterkonten
N26 Smart: Bezahlmodell mit farbiger Karte, mehr Spaces und Support
N26 Smart ist die erste kostenpflichtige Stufe für 4,90 Euro im Monat. Gegenüber dem kostenlosen Standard-Konto bringt es eine physische Karte ohne Aufpreis, bis zu zehn Spaces mit eigener IBAN und eine kostenlose Euro-Abhebung mehr pro Monat, also drei statt zwei.
Zinsen gibt es weiter nur über das separate N26 Tagesgeldkonto (aktuell 0,25 Prozent), nicht aufs Girokonto. Eine girocard bietet N26 nicht, die Karte ist eine Mastercard Debit; Kartenzahlungen in Fremdwährung sind gebührenfrei, Bargeldabhebungen in Fremdwährung kosten 1,7 Prozent. Bargeld einzahlen läuft über CASH26 im Handel gegen 1,5 Prozent.
Das Guthaben ist über die deutsche gesetzliche Einlagensicherung bis 100.000 Euro geschützt. Für den Aufpreis bekommst du vor allem Komfort und Spaces, aber weder Zinsen aufs Konto noch Versicherungen. Wer die Extras nicht braucht, fährt mit dem kostenlosen Standard-Konto günstiger.
Vorteile
- Physische Karte und bis zu 10 Spaces inklusive
- Eine kostenlose Euro-Abhebung mehr als Standard
- Keine Fremdwährungsgebühr bei Kartenzahlung
Nachteile
- 4,90 €/Monat trotz kostenloser Alternativen
- Keine Zinsen aufs Girokonto, keine girocard
- Keine Versicherungen im Paket
Revolut Premium: Unbegrenzte Fremdwährung und mehr Gratis-Bargeld
Revolut Premium kostet 8,99 Euro im Monat. Der Hauptvorteil: Kartenzahlungen in Fremdwährung sind unbegrenzt und ohne Wochenendaufschlag gebührenfrei, das Limit von Standard und Plus entfällt. Beim Bargeld steigt der Freibetrag auf 400 Euro im Monat, danach fallen 2 Prozent (mindestens 1 Euro) an.
Dazu kommen eine personalisierte Premium-Karte in mehreren Farben, günstigerer Express-Versand und erweiterte Reiseleistungen. Eine girocard oder Bargeldeinzahlung gibt es weiterhin nicht, die Karte ist eine Debitkarte. Apple Pay und Google Pay werden unterstützt.
Zinsen aufs Girokonto zahlt Revolut nicht. Laut Revolut sind berechtigte Einlagen über das deutsche Einlagensicherungssystem via Deutsche Bank AG geschützt. Premium lohnt sich, wenn du häufig und in größerem Umfang in Fremdwährung zahlst und die unbegrenzte Gebührenfreiheit sowie mehr Gratis-Bargeld nutzt.
Vorteile
- Unbegrenzt gebührenfreie Fremdwährung, kein Wochenendaufschlag
- Mehr Gratis-Bargeld (400 €/Monat)
- Premium-Karte und Reise-Extras
Nachteile
- 8,99 €/Monat
- Keine Zinsen aufs Girokonto, keine girocard
- Keine Bargeldeinzahlung
Revolut Plus: Günstiges Bezahlmodell mit höherem FX-Limit
Revolut Plus kostet 2,99 Euro im Monat und ist die günstigste kostenpflichtige Stufe. Gegenüber Standard steigt vor allem das gebührenfreie Fremdwährungslimit auf 3.000 Euro im Monat (werktags), und der Wochenendaufschlag sinkt auf 0,5 Prozent. Dazu kommt ein Einkaufsschutz für Online-Käufe.
Beim Bargeld ändert sich wenig: gratis sind weiterhin nur 200 Euro im Monat, danach fallen 2 Prozent (mindestens 1 Euro) an. Eine girocard oder Bargeldeinzahlung gibt es nicht, die Karte ist eine Debitkarte. Apple Pay und Google Pay werden unterstützt.
Zinsen aufs Girokonto zahlt Revolut nicht. Laut Revolut sind berechtigte Einlagen über das deutsche Einlagensicherungssystem via Deutsche Bank AG geschützt. Plus lohnt sich vor allem, wenn du regelmäßig größere Beträge in Fremdwährung zahlst und das höhere Limit ausnutzt.
Vorteile
- Höheres gebührenfreies FX-Limit (3.000 €/Monat)
- Geringerer Wochenendaufschlag als Standard
- Einkaufsschutz für Online-Käufe
Nachteile
- 2,99 €/Monat
- Weiterhin nur 200 €/Monat gratis Bargeld
- Keine Zinsen, keine girocard
Worauf du beim Girokonto achten solltest
Ein kostenloses Girokonto ist heute Standard, die Unterschiede stecken im Detail. Wir bewerten jeden Anbieter nach denselben Kriterien: bedingungslos kostenlose Kontoführung zählt besonders viel, dann Guthabenzinsen, Cashback, Bargeld-Flexibilität, Fremdwährungsgebühren, Einlagensicherung und Neukundenbonus.
Die zentralen Fragen vor dem Wechsel
- Ist die Kontoführung wirklich bedingungslos gratis oder an einen monatlichen Geldeingang geknüpft?
- Gibt es Guthabenzinsen direkt aufs Girokonto oder nur über ein separates Tagesgeldkonto?
- Wie oft und ab welchem Betrag kannst du kostenlos Bargeld abheben, im Inland und weltweit?
- Fallen beim Bezahlen im Ausland Fremdwährungsgebühren an?
- Greift die deutsche oder eine andere EU-Einlagensicherung, und bis zu welchem Betrag?
- Lohnt sich ein Neukundenbonus, und welche Bedingungen sind daran geknüpft?
Girokonto eröffnen, wechseln und kündigen
Konto online eröffnen
Die Kontoeröffnung läuft bei den Anbietern in diesem Vergleich online. Du füllst den Antrag in wenigen Minuten aus und weist deine Identität digital nach, je nach Anbieter per Video-Ident, per Foto-Verfahren in der App oder per PostIdent. Nach erfolgreicher Prüfung ist das Konto oft schon nach wenigen Werktagen nutzbar, die physische Karte kommt per Post. Was genau du brauchst, hängt vom Anbieter ab, in der Regel ein gültiges Ausweisdokument, ein Smartphone und ein Wohnsitz im jeweils unterstützten Land.
Konto wechseln
Ein Kontowechsel ist heute unkompliziert. Viele Direktbanken, darunter ING und C24, bieten einen digitalen Kontowechselservice: Er liest die regelmäßigen Zahlungspartner aus deinem alten Konto aus und informiert sie über die neue IBAN, häufig inklusive Übertragung der Daueraufträge. Wichtig ist, das alte Konto erst zu kündigen, wenn alle Lastschriften und Gutschriften (Gehalt, Miete, Abos) auf das neue Konto umgezogen sind.
Konto kündigen
Ein Girokonto kannst du in der Regel jederzeit und ohne Frist kündigen, häufig formlos per Brief, in der App oder online. Achte vor der Kündigung darauf, dass keine offenen Beträge oder laufenden Zahlungen mehr über das Konto laufen und ein möglicher Neukundenbonus bereits gutgeschrieben und die Mindesthaltedauer erfüllt ist. Ein Restguthaben lässt du dir auf das neue Konto überweisen.
Wie wir die Girokonten vergleichen
Wir vergleichen die Girokonten nach einheitlichen, nachvollziehbaren Kriterien und gewichten sie danach, wie stark sie den Alltag beeinflussen. Besonders stark gewichten wir die bedingungslos kostenlose Kontoführung, gefolgt von Guthabenzinsen, Cashback, Bargeld-Flexibilität, Fremdwährungsgebühren, Einlagensicherung und einem etwaigen Neukundenbonus. Nur echte Euro-Prämien zählen wir als Bonus, zeitlich begrenzte Zinsaktionen führen wir separat auf.
Alle harten Zahlen (Zinssätze, Gebühren, Bonusbedingungen, Limits) prüfen wir an den offiziellen Anbieterseiten und aktualisieren sie, wenn sich Konditionen ändern. Bewertungen aus App-Stores oder von Bewertungsportalen fließen nicht in unser Sterne-Rating ein, weil sie sich leicht beeinflussen lassen; sie dienen nur als zusätzliche Orientierung. So beruht das Sterne-Rating je Anbieter allein auf überprüfbaren Konditionen.
Häufige Fragen zum Girokonto Vergleich
Das hängt vom Bedarf ab. In unserem Vergleich liegt C24 Smart als Allrounder vorn, weil es bedingungslos kostenlos ist und Zinsen, Cashback und Pockets kombiniert. Wer einen hohen Guthabenzins will, ist bei BBVA (3,5 % für 6 Monate) oder Trade Republic (aktuell 2,5 %, variabel) besser aufgehoben, wer viel Bargeld braucht, bei der DKB (mit Aktivstatus fast überall gratis) oder ING.
Bedingungslos kostenlos sind in unserem Vergleich C24 Smart, N26 Standard, Trade Republic und BBVA. Bei ING (ab 1.000 € Geldeingang) und DKB (Aktivstatus ab 700 € Geldeingang) ist die kostenlose Kontoführung an einen monatlichen Geldeingang geknüpft; für unter 28-Jährige entfällt die Bedingung bei beiden.
Direkt aufs Girokonto zahlen Trade Republic (2,5 % aufs Verrechnungskonto), BBVA (3,5 % für 6 Monate, danach 2,25 %) und C24 (0,75 % bis 50.000 €). Bei ING, DKB und N26 gibt es Zinsen nur über ein separates Tagesgeldkonto, nicht aufs Girokonto selbst.
Bei C24, ING, DKB und N26 greift die deutsche gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde. Trade Republic ist eine deutsche Vollbank, legt Guthaben aber bei EU-Partnerbanken an (dort über deren Einlagensicherung geschützt) und teils in Geldmarktfonds, die keiner Einlagensicherung unterliegen. BBVA ist eine spanische Bank und läuft über die spanische Einlagensicherung (FGD), ebenfalls bis 100.000 Euro.
Beim Bezahlen mit Karte im Ausland fallen bei C24, N26, Trade Republic, BBVA und der DKB (mit Aktivstatus) keine Fremdwährungsgebühren an. Die ING berechnet 2,20 % Auslandseinsatzentgelt außerhalb der Eurozone. Beim Abheben gelten je nach Anbieter Mindestbeträge.
Ja, aber nicht bei allen. C24 zahlt aktuell 75 € Wechselprämie, die DKB derzeit keine. Die ING setzt statt einer Prämie auf 3,75 % Zinsen für vier Monate aufs erste Extra-Konto. BBVA lockt mit einer hohen Einstiegsverzinsung und Cashback für die ersten 6 Monate. N26 und Trade Republic haben derzeit keinen klassischen Neukundenbonus, punkten dafür bei anderen Konditionen.
Üblich ist eine Debitkarte (Visa oder Mastercard Debit), bei der Zahlungen in der Regel sofort vom Konto abgebucht werden. Eine echte Kreditkarte mit Abrechnung am Monatsende ist seltener und oft optional oder kostenpflichtig. Bei Mietwagen oder Hotels kann eine Debitkarte gelegentlich Probleme machen.
Ja, viele Direktbanken wie ING und C24 bieten einen digitalen Kontowechselservice, der die Zahlungsverbindungen ausliest und Zahlungspartner über die neue IBAN informiert. Trade Republic bietet keinen solchen Service. Den genauen Umfang solltest du bei deiner Wunschbank prüfen.
Für viele ja, sofern du selten Bargeld einzahlst. Trade Republic und einige App-Banken bieten keine Bargeldeinzahlung. Wer regelmäßig Bargeld einzahlt, etwa Selbstständige, ist mit einem Konto besser bedient, das Einzahlungen ermöglicht, auch wenn diese teils kostenpflichtig sind.
Mehrere gleichzeitig sind problemlos möglich, sofern die jeweilige Bank dich als Kunde annimmt. Viele kombinieren ein kostenloses Hauptkonto mit einem verzinsten Zweitkonto. Da alle verglichenen Basiskonten kostenlos sind (teils mit Geldeingangs-Bedingung), lässt sich ein Konto mit hohem Zins gut als Ergänzung nutzen.
Bargeld einzahlen ist bei C24 (bei Partnern, 1,75 %), ING (ING Bargeld, 1,5 %), DKB ("Cash im Shop", 1,5 %), N26 (CASH26 im Einzelhandel, 1,5 %) und BBVA (per Barcode im Einzelhandel, 1,4 %) möglich, jeweils gegen Gebühr. Trade Republic bietet keine Bargeldeinzahlung an. Wer regelmäßig größere Summen bar einzahlt, sollte die Gebühren und Tageslimits vorher prüfen.
Unterkonten zum Aufteilen des Geldes bieten C24 (Pockets, 4 im Smart-Modell, bis 20 in den kostenpflichtigen Modellen), N26 (Spaces; die volle Zahl von bis zu 10 gehört zum kostenpflichtigen Smart) und BBVA (Sparbox mit bis zu 5 Sparzielen). Bei C24 haben die Pockets eine eigene IBAN, bei N26 die Spaces im Smart-Modell. ING und Trade Republic bieten keine integrierten Unterkonten; die DKB stellt keine kostenlosen Unterkonten bereit, ein Zusatzkonto kostet dort 2,50 Euro im Monat.
Ja. Alle sechs Anbieter in diesem Vergleich (C24, ING, DKB, N26, Trade Republic und BBVA) unterstützen sowohl Apple Pay als auch Google Pay. Die Karte wird dazu einmal in der jeweiligen Wallet hinterlegt, danach zahlst du kontaktlos mit Smartphone oder Smartwatch.
Für unter 28-Jährige entfällt bei ING und DKB die Bedingung des monatlichen Geldeingangs, das Konto ist dann auch ohne festes Gehalt kostenlos. C24 Smart und N26 Standard sind ohnehin bedingungslos kostenlos. Für junge Leute ohne regelmäßiges Einkommen sind das die unkomplizierten Optionen im Vergleich.
Die Konten in diesem Vergleich sind private Girokonten. Für geschäftliche Umsätze verlangen viele Banken ein separates Geschäftskonto, die rein private Nutzung für Selbstständige ist je nach Anbieter in den Bedingungen eingeschränkt. Wer geschäftlich und privat sauber trennen will, ist mit einem eigenen Geschäftskonto meist besser bedient.
Ein reguläres Girokonto setzt in der Regel eine Bonitätsprüfung voraus, die Eröffnung kann bei negativer Schufa abgelehnt werden. Unabhängig davon sieht das Zahlungskontengesetz einen Anspruch auf ein Basiskonto auf Guthabenbasis vor, das Verbraucher mit rechtmäßigem Aufenthalt in der EU bei vielen Banken eröffnen können. Es gelten aber gesetzliche Ausnahmen, etwa wenn bereits ein nutzbares Konto besteht. Ob ein bestimmtes Konto aus diesem Vergleich trotz Schufa-Eintrag eröffnet werden kann, hängt vom Einzelfall ab.
Zinssätze variabel, Konditionen zum Datenstand.
- 1.Konto-Finder
- 2.Vergleichstabelle
- 3.Anbieter im Detail
- C24 Smart
- Trade Republic
- BBVA
- Santander BestGiro
- C24 Plus
- C24 Max
- N26 Standard
- DKB
- norisbank Top-Girokonto
- Revolut Standard
- ING
- N26 Go
- N26 Metal
- Revolut Metal
- Consorsbank Girokonto
- N26 Smart
- Revolut Premium
- Revolut Plus
- 4.Worauf du achten solltest
- 5.Eröffnen, wechseln, kündigen
- 6.Wie wir vergleichen
- 7.Häufige Fragen
Weiterführende Tests und Vergleiche
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.