P2P-Kredite Vergleich 2026
Die besten P2P-Plattformen für Anleger im Regulierungs-Check
Zuletzt aktualisiert: 18. August 2026
P2P-Kredite locken mit zweistelligen Renditen, doch die wichtigste Frage ist nicht die Rendite, sondern: Wer reguliert die Plattform und wer schuldet dir am Ende dein Geld? Wir haben 18 P2P-Plattformen für Anleger auf Rendite, Regulierung, Rückkauf, Mindestanlage und Risiko geprüft. Regulierte Anbieter gewichten wir hoch, unregulierte kennzeichnen wir ehrlich.
Lizenziert mit voller Rückkaufverpflichtung
* Rendite historisch, keine Garantie.
Die 18 P2P-Plattformen im Vergleich
18 Plattformen im Überblick, die Top 3 unserer Auswahl sind hervorgehoben. Das Sterne-Rating je Anbieter berechnen wir nach festen Kriterien.
Nur ein Kreditgeber in Polen; dort greift die neue EU-Verbraucherkreditrichtlinie mit möglichen Zinsobergrenzen.
Klumpenrisiko: 6 von 15 Kreditanbahnern gehören zur Creditstar-Gruppe
Personell eng mit dem Haupt-Kreditgeber Stikcredit verflochten
Pilotbetrieb: 8 finanzierte Projekte seit Juni 2026, kein Rückkauf, kein Sekundärmarkt
Reguliert und mit Hypotheken besichert, aber ohne öffentlichen Jahresabschluss; Ausfall- und Beitreibungsquoten weist die Website nicht aus.
Die Mehrheit der Kreditgeber gehört den eigenen Gründern
2026 rund dreimonatiger Ein-/Auszahlungs-Stopp nach Lizenzentzug des Zahlungsdienstleisters; starke Konzentration auf einen dominanten Originator
Negatives Eigenkapital von rund 1,27 Mio. €
Keine auditierten Plattform-Zahlen und keine Portfolio-/Performance-Kennzahlen offengelegt
Unreguliert (keine Lizenz), Rückkauf im Vertrag nur als Recht des Kreditgebers, Gruppenzusage ohne Vertragstext; die Werthaltigkeit hängt an einer nicht offengelegten Gruppe.
Keine Finanzaufsicht angegeben; Plattform und Kreditgeber gehören zu einer Gruppe, der Rückkauf hängt an Kreditgebern derselben Gruppe.
Betreiber-Angabe uneinheitlich (Kanada laut AGB vs. SVG laut Glossar), Startseiten-Zahl bildet die Unternehmensgruppe ab, nicht die Plattform allein
Horizontal scrollen für alle Anbieter
| Anbieter | Unsere Empfehlung 1Debitum Zum Anbieter 1 % Cashback1 % Cashback auf deine Investments in den ersten 30 Tagen über unseren Aktionslink, kombinierbar mit dem 4-stufigen Treueprogramm (Treuebonus bis 2 % p.a.). | Breite Diversifikation 2Mintos Zum Anbieter bis 350 € BonusRegistrierung mit Code plus erste Investition im selben Kalendermonat, gestaffelt nach AnlagesummeCode: GO-FINANZARENA | Ab 1 EUR 3 | 4 | 5 TWINO Zum Anbieter 2 % Cashback auf FLEXINeukunden mit Registrierung bis 31.01.2027, Anmeldung zur Kampagne im Profil, 2 % für die Haltedauer auf bis zu 10.000 € in FLEXI, einmalige Gutschrift nach der Haltedauer | 6 Lendermarket Zum Anbieter 1,5 % CashbackRegistrierung über den Aktionslink, Cashback auf Investitionen der ersten 90 Tage | 7 | 8 Monefit SmartSaver Zum Anbieter 0,25 % NeukundenbonusAllgemeiner Neukundenbonus laut Bonus-Bedingungen von Monefit, gilt für jeden Neukunden und hängt nicht an unserem Link. Deckel laut Help Center 1.250 EUR, laut Bonus-AGB 625 EUR. | 9 | 10 Indemo Zum Anbieter 0,5 % Cashback0,5 % Cashback über unseren Link auf Investments in den ersten 30 Tagen nach Registrierung. Indemo schaltet daneben eigene Aktionen mit eigenen Bedingungen. | 11 | 12 | 13 Loanch Zum Anbieter 20 € + 1 % CashbackFür Neukunden über den Aktionslink; zusätzlich Treueprogramm mit 6 Stufen ab 3.000 EUR Portfolio bis +1,50 % Zins | 14 | 15 Maclear Zum Anbieter bis 3 % CashbackCashback 90 Tage, Willkommensbonus ab 50 EUR Investment in 7 Tagen | 16 Lonvest Zum Anbieter 1 % CashbackÜber unseren Link 1 % Cashback auf alle Investments der ersten 90 Tage. | 17 Revest Zum Anbieter bis 1 % CashbackCommunity-Bonus über unseren Link: 0,25 % auf Konsumentenkredite und 1 % auf Geschäftskredite, 90 Tage ab Registrierung. Er kommt zur Cashback-Aktion von Revest hinzu (5.10. bis 30.11.2026: 0,25 / 0,25 / 1 / 2 / 4 / 6 % je Laufzeit 25 Tage / 1 / 3 / 6 / 12 / 24 Monate, einmalig auf die gesamte Laufzeit). | 18 8lends Zum Anbieter 30 USD Gutschein (Plattform)Angebot von 8lends selbst laut 8lends.io/bonuses, kein zusätzlicher Bonus über unseren Link. Ob der Gutschein über unseren Link gilt, ist unbestätigt. |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Unsere Bewertung | Sehr gut (4,7) | Sehr gut (4,4) | Gut (4,1) | Gut (4,1) | Gut (4,1) | Gut (4,0) | Gut (3,6) | Befriedigend (3,4) | Befriedigend (3,3) | Befriedigend (3,2) | Befriedigend (3,2) | Befriedigend (3,0) | Ausreichend (2,9) | Ausreichend (2,5) | Ausreichend (2,4) | Ausreichend (2,1) | Ausreichend (2,1) | Mangelhaft (1,9) |
| Rendite p.a. | bis 15 %* | ca. 10,8 %* | bis 6 %* | ca. 10-14 %* | 8,5 bis 12 %* | ca. 13,5 %* | ca. 8-16 %* | ca. 7,5 %* | 9-12 %* | 15 %* | ca. 10 %* | ca. 11,8 %* | bis 15,9 %* | ca. 12,5 %* | bis 15,6 %* | ca. 11,5 %* | ca. 13,5-16 %* | ca. 22 %* |
| Mindestanlage | 10 EUR | 50 EUR | 1 EUR | 50 EUR | 1 EUR | 10 EUR | 10 EUR | 10 EUR | 150 EUR | 10 EUR | 1.000 EUR | 10 EUR | 10 EUR | 10 EUR | 50 EUR | 50 EUR | 10 EUR | 100 US-Dollar (in USDC) |
| Standort | Lettland | Lettland | Estland | Lettland | Lettland | Irland | Bulgarien | Estland | Lettland | Lettland | Litauen | Kroatien | Kroatien (Kredite Südostasien) | Kroatien | Schweiz | Kroatien | Kroatien | Offshore (Kanada / SVG) |
| Lizenz / Regulierung | EU-lizenziert MiFID II (Wertpapiervermittlung) | EU-lizenziert MiFID II (Investmentfirma) | Andere Aufsicht Plattform selbst nicht reguliert, Mutter EFSA-lizenziert | EU-lizenziert ECSP (EU 2020/1503) | EU-lizenziert MiFID II (Wertpapierfirma), seit 2026 zusätzlich MiCA | EU-lizenziert ECSP-Lizenz (C513967) | EU-lizenziert ECSP-Lizenz (EU 2020/1503) | Andere Aufsicht Plattform selbst nicht reguliert, Kreditgeber Creditstar lizenziert | EU-lizenziert ECSP (EU 2020/1503) | EU-lizenziert MiFID II (Wertpapierfirma) | EU-lizenziert ECSP-Lizenz (Schwarmfinanzierung nach EU-Verordnung 2020/1503), laut AGB Nr. 5 | Ohne Lizenz Nicht reguliert (ECSP beantragt) | Ohne Lizenz Keine (unreguliert) | Ohne Lizenz Keine Finanzlizenz | Andere Aufsicht PolyReg-SRO-Mitglied (Schweiz) | Ohne Lizenz Keine Lizenz (nur kroatisches Handelsregister) | Ohne Lizenz Keine Lizenz angegeben (Betreiber ist nicht als Wertpapierfirma zugelassen) | Ohne Lizenz Keine Finanzlizenz (nur AML-Registrierung) |
| Aufsicht | Latvijas Banka (Lettland) | Latvijas Banka (Lettland) | EFSA (Estland) auf Ebene der Muttergesellschaft | Latvijas Banka (Lettland), EU-Passport inklusive Deutschland | Latvijas Banka (Lettland) | Central Bank of Ireland | Finanzaufsichtskommission (Bulgarien) | Keine Plattform-Lizenz, Kreditgeber Creditstar in 6 von 7 Ländern lizenziert (Spanien ohne Lizenzpflicht) | Latvijas Banka (Lettland), Dienstleistungsfreiheit für Zusatzdienste in 26 EU-Ländern inklusive Deutschland seit Juni 2026 | Latvijas Banka (Lettland) | Bank of Lithuania (Lietuvos bankas) | Keine Finanzdienstleistungslizenz (Pre-Licensing) | Keine Finanzaufsicht | Keine Finanzdienstleistungsaufsicht | Schweizer Selbstregulierung (SRO), keine EU-/MiFID-/ECSP-Lizenz | Keine Finanzaufsicht | Keine Finanzaufsicht angegeben | Keine Finanzaufsicht (FINTRAC MSB / PolyReg-SRO, reine Geldwäsche-Registrierung) |
| Kreditarten | Geschäftskredite (B2B), teils Agrar und Forst | Kredite, Anleihen, Immobilien, ETFs, Smart Cash | Unbesicherte Konsumentenkredite (5 Märkte) | Agrarkredite (Land, Maschinen, Getreide) | Polnische Konsumentenkredite, verbrieft (Kreditgeber NetCredit) | Konsum- und Geschäftskredite (15 Kreditanbahner) | Unternehmenskredite, seit 2026 auch Immobilien | Konsumkredite der Creditstar-Gruppe (7 Länder) | Immobilienbesicherte Unternehmenskredite | Notleidende Wohnimmobilienkredite aus Spanien | Immobilien-Projektkredite und vereinzelt Anleihen (Litauen, Spanien, Portugal, Norwegen, Polen) | Geschäftskredite, Hypotheken, Fahrzeug- und Langfristkredite | Konsumentenkredite (Malaysia/Indonesien) | Kurzfristige Geschäftskredite (30-90 Tage), Langläufer Linqo bis 24 Monate | Besicherte EU-KMU-Geschäftskredite (15+ Länder) | Konsum- und Geschäftskredite von 3 Kreditgebern (Malaysia, Singapur, Mexiko) | Kasachische Konsumentenkredite (25 Tage) und Geschäftskredite (1 bis 24 Monate), die Geschäftskredite bahnt die Holding GM Group Limited an | Unternehmenskredite (P2B) weltweit, nur in USDC |
| Kreditlaufzeit | ca. 3-36 Monate (je Anlage) | 1-120 Monate | Flexibel, jederzeit abrufbar | 3-60 Monate (Ø 21) | 3, 6 oder 12 Monate (ABS), FLEXI täglich verfügbar | ab 30 Tagen | 1-60 Monate | Flexibel; Vaults 12-24 Monate | 12-36 Monate | Schätzung bis ca. 5 Jahre (Zwangsvollstreckung) | meist 12 bis 18 Monate (vereinzelt 6 bis 24) | 1-12 Monate | Nicht offiziell veröffentlicht | 30 Tage bis 24 Monate | ca. 9-14 Monate | 1, 3, 6 oder 12 Monate | 25 Tage (Konsument), 1 bis 24 Monate (Geschäft) | 4-16 Monate (Bullet-Rückzahlung) |
| Rückkauf / Absicherung | Ja | Ja | Nein | Nein | Nein | Ja | Nein | Nein | Nein | Nein | Nein | Ja | Ja | Ja | Teilweise | Teilweise | Teilweise | Teilweise |
| Sekundärmarkt | Nein | Ja | Nicht anwendbar | Ja | Ja | Nein | Nein | Nicht anwendbar | Nein | Nein | Nein | Ja | Nein | Nein | Ja | Nein | Ja | Ja |
| Liquidität | Klassisches ABS bis Laufzeitende gebunden; das separate Produkt Debitum Flow (8 % p.a.) erlaubt Auszahlungsanträge bis 1.000 € am Folgetag / 5.000 € pro Woche ohne Ausstiegsgebühr, aber ohne Auszahlungsgarantie | Smart Cash täglich; Kredite über Sekundärmarkt (0,85 %) | Near-instant abrufbar (Go & Grow), praktisch ohne Limit | Bis Laufzeitende gebunden; vorzeitiger Ausstieg nur über den Sekundärmarkt (keine Garantie) | Über den Sekundärmarkt (mit Abschlag) oder FLEXI täglich | FLEX: vorzeitiger Ausstieg gegen 3,5 % des Ausstiegsbetrags | SaveSmart: bis 30 % vorzeitig (1 % Gebühr), Kredite gebunden | Täglich abrufbar (sofort bis 1.000 €/Monat) | Bis Laufzeitende gebunden (12-36 Monate), kein Sekundärmarkt und kein Rückkauf | Bis zur Verwertung gebunden, kein vorzeitiger Ausstieg | Bis Laufzeitende gebunden (meist 12 bis 18 Monate), kein Sekundärmarkt, vorzeitige Kündigung in der Regel nicht möglich | Cash-Out/Sekundärmarkt, aber vom Anbieter deaktivierbar | Illiquide, Kapital in der Regel bis Kreditfälligkeit gebunden; kein garantierter vorzeitiger Ausstieg | Bis Laufzeitende gebunden, kein Sekundärmarkt | Ausstieg über Sekundärmarkt (2,5 % Gebühr, marktabhängig) | Bis Laufzeitende gebunden, kein Sekundärmarkt; vorzeitiger Ausstieg nur mit Zustimmung des Kreditgebers und unter Verlust aller Zinsen | Konsumentenkredite mit 25 Tagen kurz; sonst Ausstieg über den Sekundärmarkt (seit 03.09.2026, pünktlich laufende Forderungen vollständig zum verbleibenden Kapitalbetrag ohne Auf- oder Abschlag, Kauf nur über die Portfolio-Automatik anderer Anleger, Käufer nicht zugesagt) | Nur über dünnen Sekundärmarkt; AGB: bis Laufzeitende gebunden |
| Ausfallquote | 0 % (Anbieterangabe) | Ja – Quote nicht öffentlich | 0 % (Anbieterangabe) | Ja – rund 4,8 % (volumenbasiert); Art.-20-ECSPR-Quote 2025: 5,61 % | k. A. | 0 % (Anbieterangabe) | 0 % (Anbieterangabe) | k. A. | Laut Plattform 0,00 % bei acht finanzierten Projekten, eines davon vollständig zurückgezahlt, noch keine belastbare Historie | k. A. | 0 % laut Startseite | 0 % (Anbieterangabe) | Keine Ausfallquote veröffentlicht; laut eigener Statistik-Seite sind bei Tambadana 21,9 % der Investments 1-15 Tage und 21,64 % 16-30 Tage überfällig (Live-Check 27.08.2026) | k. A. | Ja – 1 Ausfall, voll zurückgeführt | k. A. | k. A. | k. A. |
| Kapitalverluste für Anleger | Nein – keine dokumentiert | Ja – Verlustjahr 2022, einzelne Originatoren ausgefallen | Nein – Auszahlungs-Queue 2020, kein Kapitalverlust | Keine Investor-Kapitalverluste berichtet (Anbieterangabe, extern unbestätigt); Ausfälle in Verwertung | Keine im heutigen Wertpapier-Modell berichtet | Teils – Pending-Payments-Krise 2022-24 (aufgelöst) | Nein – keine dokumentiert | Nein – keine dokumentiert | Keine berichtet, bei acht finanzierten Projekten aber noch ohne belastbare Historie | Keine realisierten Anlegerverluste, junge Plattform, bisher nur steigender Markt | Letsinvest nennt auf der Startseite 0 % Ausfallquote (Eigenangabe, ohne veröffentlichte Ausfallstatistik) | Nein – keine dokumentiert | Keine belegten Kapitalverluste | Nein – keine dokumentiert | Nein – 1 Ausfall 2025, 100 % zurückgeholt | Keine dokumentierten Anlegerverluste; laut Plattform seit 2023 ohne Auszahlungsverzögerung | Keine dokumentierten Anlegerverluste, die Plattform ist aber erst seit Dezember 2025 aktiv | Nein – keine dokumentiert (junge Plattform) |
| Betreiber profitabel | Ja – Anbieterangabe | Nein – Konzernverlust 2,74 Mio. € (2024) | Ja – profitabel seit 2017 | Ja – testiert (Gewinn 2024: 196.086 €, 2025: 206.485 €) | Betreiber profitabel, aber knapp (2025: rund 92.000 EUR Gewinn), uneingeschränktes Testat | Nein – Verlust rd. 300.000 € (2024) | Teils – Mutter StikCredit profitabel | Teils – Mutter Creditstar profitabel | Nicht offiziell ausgewiesen (Betreiber 2024 gegründet, Pilotphase) | Betreiber Indemo SIA 2025 mit Verlust (rund 0,69 Mio. EUR), Going Concern mit uneingeschränktem Testat | Kein testierter Jahresabschluss auf der Website, nur Jahresrückblicke im Blog | Keine Angabe – keine öffentlichen Zahlen | Unbekannt – keine testierten Plattform-Zahlen (Betreiber: 5.000 € Stammkapital) | Nein – Going-Concern-Hinweis (2024) | Nein – Verlust 2024, negatives Eigenkapital | Nur der Jahresabschluss 2025 ist im Register hinterlegt; die Gruppe Space Crew Finance legt keine geprüften Zahlen offen | Betreiber ist eine Gesellschaft mit 2.500 € Stammkapital, eigene Zahlen liegen nicht vor; Hauptkreditgeber Unicredo mit geprüftem Abschluss 2025 (uneingeschränktes Testat, Jahresüberschuss 160,4 Mio. KZT); der Gewinn im ersten Halbjahr 2026 stützt sich laut Managementbericht wesentlich auf sonstige Erträge (493,0 Mio. KZT) | Keine Angabe – Offshore-Betreiber, keine Zahlen |
| Auto-Invest | Ja | Ja | Ja | Ja | Ja | Ja | Ja | Ja | Ja | Ja | Nein | Ja | Ja | Ja | Ja | Ja | Ja | Nein |
| Bezahlmethoden | Karte, Open Banking, SEPA (nur EUR) | SEPA/Sofort gratis, Karte & Apple/Google Pay (2 %) | Nur SEPA-Überweisung | SEPA-Überweisung, Pay by Bank (Instant) | SEPA, Pay by Bank (nur EUR) | SEPA (nur EUR), Karte | Banküberweisung (Lemonway), keine Karte | SEPA gratis, Karte & Apple Pay (1 %) | Überweisung vom eigenen Konto (Wallet über Lemonway) | SEPA (nur EUR) | Banküberweisung auf das Paysera-Konto | Banküberweisung von EU-Konto | Banküberweisung | Nur SEPA-Überweisung | Banküberweisung (EUR) | Nur SEPA in Euro (keine Karte), Auszahlungslimit 5.000 € pro Woche | Nur SEPA in Euro vom eigenen Girokonto bei einem Institut in der EU, der Schweiz oder Großbritannien, Mindestauszahlung 50 € | Nur USDC über Krypto-Wallet (Base-Netzwerk) |
| Plattform | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 |
| Support | Live-Chat | Chatbot | Ticket-System | Ticket-System | Persönlicher Draht | Live-Chat | Live-Chat | Persönlicher Draht | Persönlicher Draht | |||||||||
| Gebühren | Ein- und Auszahlung gebührenfrei | Konto gratis, Inaktivität 4,90 €/Monat, Verkauf 0,85 % | Auszahlung 1 € pauschal, sonst gebührenfrei | Keine Investor-Gebühren, Auszahlung kostenlos | Investieren und Sekundärmarkt kostenlos, Inaktivitätsgebühr 10 EUR/Monat, Auszahlung außerhalb der EU 35 EUR | 1. Auszahlung/Monat gratis, dann 2 € | Für Investoren gebührenfrei | SEPA gebührenfrei, Kartenzahlung 1 % | Keine Investor-Gebühren außer 1 EUR pro Auszahlung | Investieren, Ein- und Auszahlen kostenlos, Inaktivitätsgebühr 2,90 EUR/Monat | Für Anleger 0 € (Investieren, Vertrag, Eignungstest, Konto); der Projektträger zahlt die Plattformgebühr | Keine Plattformgebühren | 0 % Plattformgebühren | k. A. | Ein-/Auszahlung 0 %, Verkauf 2,5 % | Investieren, Ein- und Auszahlen kostenlos (AGB erlauben eine künftige Service Fee) | Investieren, Ein- und Auszahlen derzeit kostenlos (Revest darf künftig Gebühren über die Preisliste einführen) | Für Investoren keine Plattformgebühr (nur Gasgebühr); 3 % trägt der Kreditnehmer |
| Investoren / Volumen | 34.700+ Investoren · 223 Mio. € finanziert | 700.000+ Nutzer · 12,8 Mrd. € finanziert | 500.000+ Investoren · 2,1 Mrd. € investiert | 11.158 Investoren · 63,5 Mio. € finanziert | 21.000+ Nutzer · rund 39 Mio. € Kundenvermögen | 29.000+ Anleger · 657 Mio. € finanziert | 38 Mio. € investiert | 48.000+ Investoren · 450 Mio. € eingezahlt | 271 registrierte Investoren · rund 152.000 € finanziert (8 Projekte) | 23.000+ Anleger · über 37 Mio. € investiert | 6.416 Anleger · über 187 Mio. € investiert | 979 Mio. € investiert | 16.000 Anleger · 110,8 Mio. € kumuliert investiert · 11,8 Mio. € ausstehendes Portfolio (Eigenangabe, 27.08.2026) | 29.000+ Investoren · 182 Mio. € finanziert | 41.000+ Investoren · 114 Mio. € finanziert | 1.025 Anleger · rund 2,2 Mio. € offenes Portfolio (3,7 Mio. € kumuliert) | 970 aktive Nutzer · rund 4,75 Mio. € offenes Portfolio (16,29 Mio. € kumuliert), Stand 30.10.2026 | 2.620 Investoren · rund 19,7 Mio. USD finanziert (8lends-only, Stand 25.08.2026) |
| Gegründet | 2019 | 2015 | 2008 | 2019 (als LendSecured) | 2015 (lizenzierte Gesellschaft seit 2020, Gruppe seit 2009) | 2018 | 2023 | 2022 | 2024 (erstes Projekt Juni 2026) | 2022 (Betrieb seit November 2023) | 2020 (Plattform, Gesellschaft seit 2014) | 2020 | 2024 | k. A. | 2022 | 2023 | 2025 (Plattform live seit Dezember 2025) | 2025 |
| Besonderheiten | Lizenzierte Nische für Geschäftskredite, nach eigenen Angaben bisher 0 % Ausfall | Größte Auswahl, lizenzierter Marktplatz, breite Streuung über viele Kreditgeber | Sehr einfacher Einstieg ab 1 Euro, dafür auf bis zu 6 % gedeckelt | Reale Besicherung (Grundpfand/Registerpfand) statt Rückkaufversprechen, konservativer Beleihungswert | Feste Zinsen von 8,5 bis 12 %, aber alle Kredite von einem einzigen Kreditgeber in Polen | Hohe Zinssätze auf kurzlaufende Konsumkredite | Regulierte ECSP-Struktur mit hoher Rendite | Flexibles, täglich verfügbares Produkt mit hoher Trustpilot-Bewertung | Regulatorisch sauberer ECSP-Neuzugang mit acht finanzierten Projekten und rund 152.000 Euro Gesamtvolumen | Legt die Jahresabschlüsse der spanischen Verwerter offen, ungewöhnlich transparent, dafür ohne festen Zins und ohne Liquidität | Immobilien-Crowdfunding mit ECSP-Lizenz, Hypothek in der Regel, Zins nach Investitionshöhe gestaffelt, Investors' Club ab 50.000 € | Attraktive Rendite und breites Originator-Netzwerk | Hohe Werbe-Zinsen, aber unreguliert und konzernintern verschachtelt (Fingular-Gruppe) | Hohe Rendite und kurze Laufzeiten | Hohe Trustpilot-Bewertung und starker Bonus-Stack, aber nur Schweizer SRO statt EU-Lizenz | Kleine unregulierte Plattform der Space-Crew-Gruppe (strukturell wie Robocash im Mini-Format), drei gruppeneigene Kreditgeber, Rückkauf ab 90 Tagen | Plattform und drei Kreditgeber in einer Gruppe, Rückkaufpflicht ab dem 31. Kalendertag des Verzugs, Investieren nur über die Portfolio-Automatik | Krypto-P2P (USDC/Base), keine Lizenz, widersprüchliche Eigen-Dokumente, Buyback nur Marketing, illiquider Reward-Token |
| Warnsignale | – | – | – | – | Nur ein Kreditgeber in Polen; dort greift die neue EU-Verbraucherkreditrichtlinie mit möglichen Zinsobergrenzen. | Klumpenrisiko: 6 von 15 Kreditanbahnern gehören zur Creditstar-Gruppe | Personell eng mit dem Haupt-Kreditgeber Stikcredit verflochten | – | Pilotbetrieb: 8 finanzierte Projekte seit Juni 2026, kein Rückkauf, kein Sekundärmarkt | – | Reguliert und mit Hypotheken besichert, aber ohne öffentlichen Jahresabschluss; Ausfall- und Beitreibungsquoten weist die Website nicht aus. | Die Mehrheit der Kreditgeber gehört den eigenen Gründern | 2026 rund dreimonatiger Ein-/Auszahlungs-Stopp nach Lizenzentzug des Zahlungsdienstleisters; starke Konzentration auf einen dominanten Originator | Negatives Eigenkapital von rund 1,27 Mio. € | Keine auditierten Plattform-Zahlen und keine Portfolio-/Performance-Kennzahlen offengelegt | Unreguliert (keine Lizenz), Rückkauf im Vertrag nur als Recht des Kreditgebers, Gruppenzusage ohne Vertragstext; die Werthaltigkeit hängt an einer nicht offengelegten Gruppe. | Keine Finanzaufsicht angegeben; Plattform und Kreditgeber gehören zu einer Gruppe, der Rückkauf hängt an Kreditgebern derselben Gruppe. | Betreiber-Angabe uneinheitlich (Kanada laut AGB vs. SVG laut Glossar), Startseiten-Zahl bildet die Unternehmensgruppe ab, nicht die Plattform allein |
| Angebot | Zum Anbieter 1 % Cashback1 % Cashback auf deine Investments in den ersten 30 Tagen über unseren Aktionslink, kombinierbar mit dem 4-stufigen Treueprogramm (Treuebonus bis 2 % p.a.). | Zum Anbieter bis 350 € BonusRegistrierung mit Code plus erste Investition im selben Kalendermonat, gestaffelt nach AnlagesummeCode: GO-FINANZARENA | Zum Anbieter 5 € BonusSetzt eine erste Investition von mindestens 50 EUR voraus | Zum Anbieter 3 % CashbackFür Neukunden über den FinanzArena-Link in den ersten 30 Tagen | Zum Anbieter 2 % Cashback auf FLEXINeukunden mit Registrierung bis 31.01.2027, Anmeldung zur Kampagne im Profil, 2 % für die Haltedauer auf bis zu 10.000 € in FLEXI, einmalige Gutschrift nach der Haltedauer | Zum Anbieter 1,5 % CashbackRegistrierung über den Aktionslink, Cashback auf Investitionen der ersten 90 Tage | Zum Anbieter Cashback-AktionRegistrierung über den Aktionslink | Zum Anbieter 0,25 % NeukundenbonusAllgemeiner Neukundenbonus laut Bonus-Bedingungen von Monefit, gilt für jeden Neukunden und hängt nicht an unserem Link. Deckel laut Help Center 1.250 EUR, laut Bonus-AGB 625 EUR. | Zum Anbieter 3 % CashbackFür Neukunden über den FinanzArena-Link (Aktion) | Zum Anbieter 0,5 % Cashback0,5 % Cashback über unseren Link auf Investments in den ersten 30 Tagen nach Registrierung. Indemo schaltet daneben eigene Aktionen mit eigenen Bedingungen. | Zum Anbieter 15 € BonusÜber unseren Link 15 € Bonus nach der ersten Investition. | Zum Anbieter 0,5 % CashbackRegistrierung über den Aktionslink | Zum Anbieter 20 € + 1 % CashbackFür Neukunden über den Aktionslink; zusätzlich Treueprogramm mit 6 Stufen ab 3.000 EUR Portfolio bis +1,50 % Zins | Zum Anbieter 1 % CashbackRegistrierung über den Aktionslink, Cashback auf jedes Investment | Zum Anbieter bis 3 % CashbackCashback 90 Tage, Willkommensbonus ab 50 EUR Investment in 7 Tagen | Zum Anbieter 1 % CashbackÜber unseren Link 1 % Cashback auf alle Investments der ersten 90 Tage. | Zum Anbieter bis 1 % CashbackCommunity-Bonus über unseren Link: 0,25 % auf Konsumentenkredite und 1 % auf Geschäftskredite, 90 Tage ab Registrierung. Er kommt zur Cashback-Aktion von Revest hinzu (5.10. bis 30.11.2026: 0,25 / 0,25 / 1 / 2 / 4 / 6 % je Laufzeit 25 Tage / 1 / 3 / 6 / 12 / 24 Monate, einmalig auf die gesamte Laufzeit). | Zum Anbieter 30 USD Gutschein (Plattform)Angebot von 8lends selbst laut 8lends.io/bonuses, kein zusätzlicher Bonus über unseren Link. Ob der Gutschein über unseren Link gilt, ist unbestätigt. |
Renditeangaben sind durchschnittliche, in der Vergangenheit von der Plattform beobachtete Werte und keine Garantie für die Zukunft. Ausfallquoten sind Anbieterangaben und nicht einheitlich vergleichbar. P2P-Investments unterliegen dem Risiko des Teil- oder Totalverlusts und fallen nicht unter die gesetzliche Einlagensicherung.
Die 18 P2P-Plattformen im Detail
In der Reihenfolge unserer Auswahl. Bei jedem Anbieter steht der Regulierungs-Status als Badge dabei.
Debitum: Lizenziert mit voller Rückkaufverpflichtung
Debitum ist eine der wenigen P2P-Plattformen mit einer echten Wertpapiervermittlungslizenz nach MiFID-II-Rahmen unter Aufsicht der lettischen Zentralbank. Investiert wird in besicherte Geschäftskredite, die als Asset-Backed Securities über eine hundertprozentige Tochtergesellschaft strukturiert sind. Der Einstieg ist ab 10 Euro möglich.
Die Absicherung ist mit einer 100-prozentigen Rückkaufverpflichtung und einem Skin-in-the-Game der Kreditgeber vergleichsweise stark. Trotzdem gilt: Rückkauf ist eine Verpflichtung des Originators, kein externer Kapitalschutz. Die bisher genannte Ausfallquote von 0 Prozent ist ein Rückblick und keine Garantie für die Zukunft. Einen echten Sekundärmarkt gibt es noch nicht.
Der Einstieg gelingt ab 10 Euro, die Ein- und Auszahlung ist für Investoren gebührenfrei und über unseren Link gibt es in den ersten 30 Tagen 1 Prozent Cashback, das sich mit dem vierstufigen Treueprogramm (Treuebonus bis 2 Prozent p.a.) kombinieren lässt. Die einzelnen Asset-Backed Securities laufen je nach Anlage rund 3 bis 36 Monate, einen Sekundärmarkt gibt es nicht, dein Kapital ist also bis zur Rückzahlung gebunden. Eingezahlt wird per Karte, Open Banking oder klassischer SEPA-Überweisung.
Vorteile
- Wertpapiervermittlungslizenz (MiFID II) unter Aufsicht der Latvijas Banka
- 100 % Rückkaufverpflichtung mit Skin-in-the-Game
- Einstieg schon ab 10 Euro
- Nach eigenen Angaben bisher 0 % Ausfall
Nachteile
- Kein Sekundärmarkt, Kapital ist bis zur Rückzahlung gebunden
- Fokus auf Geschäftskredite, dadurch weniger Streuung über Kreditarten
- Rückkauf ist Kreditgeber-Verpflichtung, keine Versicherung
Mintos: Bester Allrounder für breite Diversifikation
Mintos ist für uns der beste Allrounder im Vergleich, weil die Plattform als lizenzierte MiFID-II-Investmentfirma unter Aufsicht der lettischen Zentralbank steht und gleichzeitig die mit Abstand größte Auswahl bietet. Neben klassischen Krediten kannst du hier auch in Anleihen, Immobilien, ETFs und ein verzinstes Cash-Produkt investieren, alles ab 50 Euro und breit gestreut über viele Kreditgeber.
Wichtig zur Einordnung: Die MiFID-Lizenz und die Anlegerentschädigung bis 20.000 Euro schützen dich vor bestimmten Pflichtverletzungen der Plattform, aber nicht vor dem Ausfall einzelner Kredite. Die Rückkaufverpflichtung kommt vom jeweiligen Kreditgeber und ist keine Versicherung. Dass 2022 ein negatives Jahresergebnis möglich war, zeigt: die Rendite ist real, aber schwankt.
In der Praxis startest du bei Mintos ab 50 Euro, zahlst per SEPA-Überweisung oder Karte ein und streust dein Geld entweder automatisch über den Auto-Invest oder wählst Kredite, Anleihen, Immobilien und das Cash-Produkt selbst aus. Über den Sekundärmarkt kannst du Positionen mit 0,85 Prozent Verkaufsgebühr auch vorzeitig abstoßen. Das Konto ist kostenlos, nur bei längerer Inaktivität fallen 4,90 Euro im Monat an, und Mintos ist als eine der wenigen Plattformen im Vergleich per iOS- und Android-App nutzbar.
Vorteile
- Lizenzierte MiFID-II-Investmentfirma unter Aufsicht der Latvijas Banka
- Größte Auswahl: Kredite, Anleihen, Immobilien, ETFs, Cash
- Breite Streuung über viele Kreditgeber ab 50 Euro
- Sekundärmarkt für mehr Flexibilität
Nachteile
- Rückkauf kommt vom Kreditgeber, keine externe Absicherung
- Historisch auch ein Verlustjahr (2022) sowie einzelne Originator-Ausfälle
- Inaktivitätsgebühr bei ruhendem Konto
Go & Grow: Anfängerfreundliche Kreditportfolio-Alternative

Go & Grow ist das automatische Kreditportfolio-Produkt von Bondora und eine besonders anfängerfreundliche Lösung, eher eine P2P-nahe Kreditportfolio-Alternative als eine klassische Kreditauswahl-Plattform. Du investierst ab 1 Euro in ein automatisch gestreutes Portfolio und die angestrebte Rendite liegt bei bis zu 6 Prozent. Ein eigenes Auswählen einzelner Kredite gibt es bewusst nicht.
Bei der Einordnung ist wichtig: Reguliert ist die Muttergesellschaft Bondora AS durch die estnische Aufsicht, die konkrete Go-and-Grow-Gesellschaft selbst ist es nicht. Das Modell basiert auf einer Forderungsabtretung, es gibt keinen klassischen Rückkauf, sondern einen internen Cash-Reserve-Puffer, und keine Einlagensicherung. Die Rendite ist dafür auf 6 Prozent gedeckelt.
Go & Grow funktioniert bewusst simpel: Du zahlst ab 1 Euro per SEPA-Überweisung ein, das Geld wird vollautomatisch über viele Kredite gestreut und ist grundsätzlich jederzeit wieder verfügbar. Eine eigene Kreditauswahl oder einen Sekundärmarkt gibt es nicht. Pro Auszahlung wird 1 Euro pauschal fällig, ansonsten ist das Produkt gebührenfrei und per iOS- und Android-App nutzbar.
Vorteile
- Sehr einfacher Einstieg ab 1 Euro
- Vollautomatische Streuung ohne eigene Kreditauswahl
- Große, etablierte Nutzerbasis
Nachteile
- Rendite auf bis zu 6 % gedeckelt
- Produkt-Gesellschaft selbst nicht reguliert (nur die Mutter)
- Kein Rückkauf und kein Sekundärmarkt
LANDE: Besicherte Agrarkredite mit ECSP-Lizenz statt Rückkauf
LANDE ist eine lettische P2P-Plattform für Agrarkredite im Baltikum und in Osteuropa und steht als ECSP-lizenzierte Plattform unter Aufsicht der lettischen Zentralbank, mit EU-Passport auch für Deutschland. Statt eines Rückkaufversprechens steht hinter den Krediten in der Regel eine reale Sicherheit: ein Grundpfandrecht auf Agrarland, ein Registerpfand auf Maschinen oder eine Bürgschaft. Einzelne Kredite sind stattdessen über eine Garantie des Europäischen Investitionsfonds (EIF) abgesichert. Der konservative Beleihungswert von durchschnittlich 42 Prozent ist der eigentliche Schutz.
Wichtig zur Einordnung: LANDE bietet bewusst keinen Buyback. Fällt ein Kredit aus, gibt es kein schnelles Geld vom Kreditgeber, sondern die Verwertung der Sicherheit, und die kann Monate bis Jahre dauern. Die offengelegte Ausfallquote liegt bei rund 4,8 Prozent volumenbasiert. Realisierte Investor-Kapitalverluste sind bisher keine berichtet, das ist aber Anbieterangabe und extern nicht bestätigt.
In der Praxis investierst du ab 50 Euro pro Kredit, zahlst per SEPA oder Pay by Bank ein und streust über den Auto-Invest oder wählst Projekte selbst aus. Investor-Gebühren gibt es keine, die Auszahlung ist kostenlos, für vorzeitige Liquidität gibt es einen Sekundärmarkt ohne Garantie. LANDE ist testiert profitabel (Gewinn 2024 rund 196.000 Euro, 2025 rund 206.000 Euro), bleibt mit rund 11.000 Investoren aber eine kleinere, jüngere Plattform.
Vorteile
- ECSP-lizenziert (Latvijas Banka) mit EU-Passport für Deutschland
- Real besichert oder EIF-garantiert statt Rückkaufversprechen (Ø Beleihungswert 42 %)
- Testiert profitabel, keine Investor-Gebühren
- Ausfallraten nach Art. 20 ECSPR offengelegt, Sekundärmarkt vorhanden
Nachteile
- Kein schneller Rückkauf, die Verwertung der Sicherheit dauert Monate bis Jahre
- Kapital bis Laufzeitende gebunden, vorzeitiger Ausstieg nur über den Sekundärmarkt
- Junge, kleinere Plattform mit Rumänien- und Maschinen-Altlasten
TWINO: Lizenzierte Wertpapiere mit festem Zins auf polnische Kredite
TWINO ist eine lizenzierte lettische Wertpapierfirma unter Aufsicht der Latvijas Banka und seit 2026 zusätzlich MiCA-zugelassen. Wichtig für die Einordnung: Wer TWINO aus der Zeit vor 2022 kennt, kennt eine andere Plattform. Das alte Marktplatzmodell mit Rückkaufgarantie gibt es nicht mehr, heute sind es regulierte, forderungsbesicherte Wertpapiere mit festem Zins, hinter denen die Rückzahlungsverpflichtung des Kreditgebers steht.
Die Zinsen sind fest und je nach Laufzeit gestaffelt: 8,5 Prozent auf 3 Monate, 10 Prozent auf 6 Monate und 12 Prozent auf 12 Monate, dazu das täglich verfügbare FLEXI mit 6 Prozent. Ein gebührenfreier Sekundärmarkt sorgt für Liquidität, ein Verkauf ist aber nur mit Abschlag möglich. Das größte Risiko ist die Konzentration: alle laufenden Wertpapiere beruhen auf Krediten eines einzigen Kreditgebers in Polen. Dort wird gerade die neue EU-Verbraucherkreditrichtlinie umgesetzt, die Zinsobergrenzen bringen und die Margen des Kreditgebers drücken kann.
Der Einstieg ist ab 1 Euro möglich, Investieren und der Sekundärmarkt sind kostenlos. Ein inaktives Konto kostet 10 Euro im Monat, eine Auszahlung außerhalb des EU-Raums 35 Euro. Der Betreiber ist profitabel, wenn auch knapp, und legt im geprüften Jahresbericht auch eine aufsichtliche Prüfung von 2025 offen, deren Auflagen inzwischen abgearbeitet sind. Ein persönliches AutoInvest-Limit aus der MiFID-Eignungsprüfung kann den anlegbaren Betrag je nach Profil begrenzen.
Vorteile
- Feste, planbare Zinsen von 8,5 bis 12 % plus täglich verfügbares FLEXI
- MiFID-II-lizenziert, gebührenfreier Sekundärmarkt, Einstieg ab 1 Euro
- Betreiber profitabel und im geprüften Jahresbericht transparent
Nachteile
- Klumpenrisiko: nur ein Kreditgeber und nur der polnische Markt
- Regulatorische Unsicherheit in Polen (CCD II) kann die Margen treffen
- Kein Rückkauf mehr, Inaktivitätsgebühr 10 EUR/Monat, AutoInvest-Limit je Profil
Lendermarket: ECSP-lizenziert mit hohen Zinssätzen
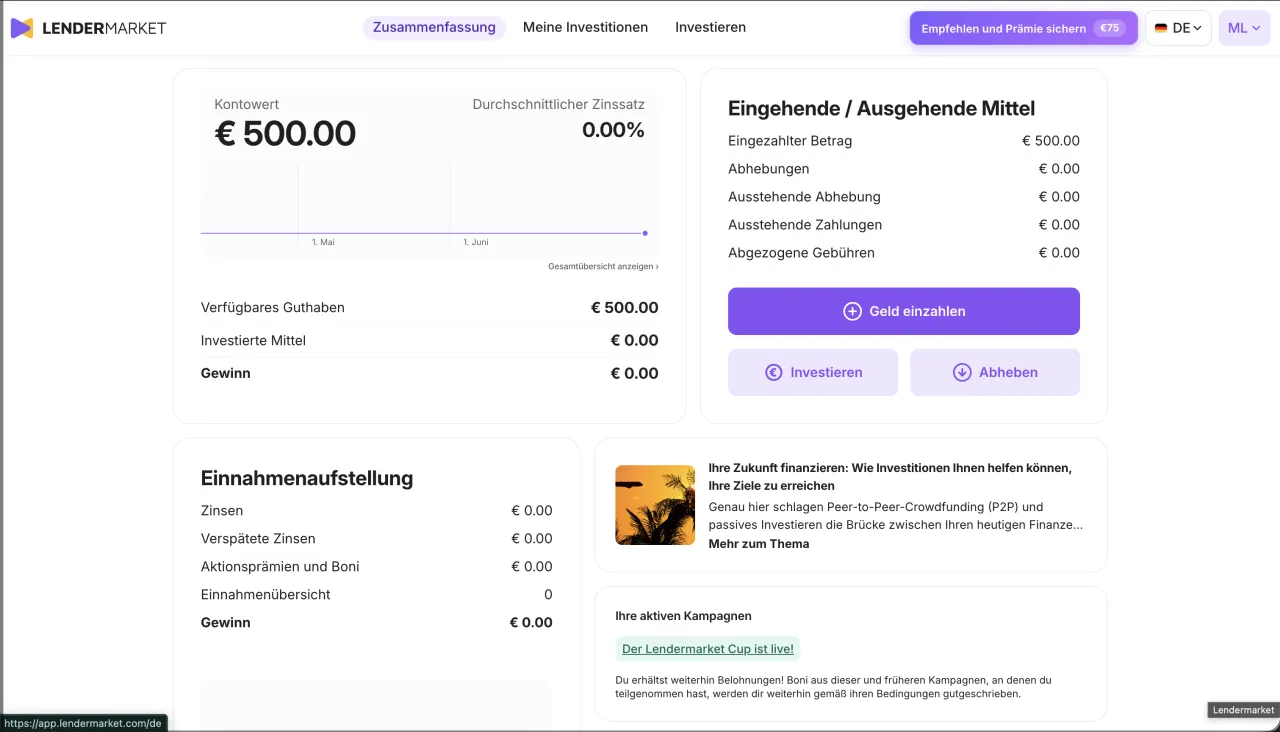
Lendermarket besitzt seit Ende 2024 eine ECSP-Lizenz der irischen Zentralbank und kann damit EU-weit tätig sein. Die Zielrenditen gehören mit einem gewichteten Durchschnitt um 13 Prozent zu den höheren im Vergleich, der Einstieg ist ab 10 Euro möglich und Neukunden erhalten über unseren Link 1,5 Prozent Cashback.
Zwei Punkte gehören zur ehrlichen Einordnung: Lendermarket arbeitet mit einer Doppelstruktur aus einem regulierten Crowdfunding-Service und einem separaten, unregulierten Forderungs-Service. Und ein großer Teil der Originatoren gehört zur Creditstar-Gruppe, was ein spürbares Klumpenrisiko bedeutet. Eine Einlagensicherung oder Anlegerentschädigung gibt es laut eigener Risk Disclosure nicht.
In der Praxis investierst du ab 10 Euro über einen Auto-Invest, einen echten Sekundärmarkt gibt es nicht, nur die FLEX-Portfolios erlauben über eine Exit-Gebühr einen vorzeitigen Ausstieg. Die Kredite laufen ab 30 Tagen, eingezahlt wird per SEPA-Überweisung oder Karte. Die erste Auszahlung pro Monat ist kostenlos, jede weitere kostet 2 Euro.
Vorteile
- ECSP-Lizenz der Central Bank of Ireland, EU-weites Passporting
- Hohe Zinssätze und niedrige Mindestanlage ab 10 Euro
- 1,5 % Cashback für Neukunden über unseren Link
Nachteile
- Klumpenrisiko: sechs von 15 Kreditanbahnern gehören zur Creditstar-Gruppe
- Doppelstruktur aus reguliertem und unreguliertem Service
- Kein echter Sekundärmarkt, teils lange Lock-up-Zeiten
Afranga: Saubere ECSP-Struktur ohne Rückkauf
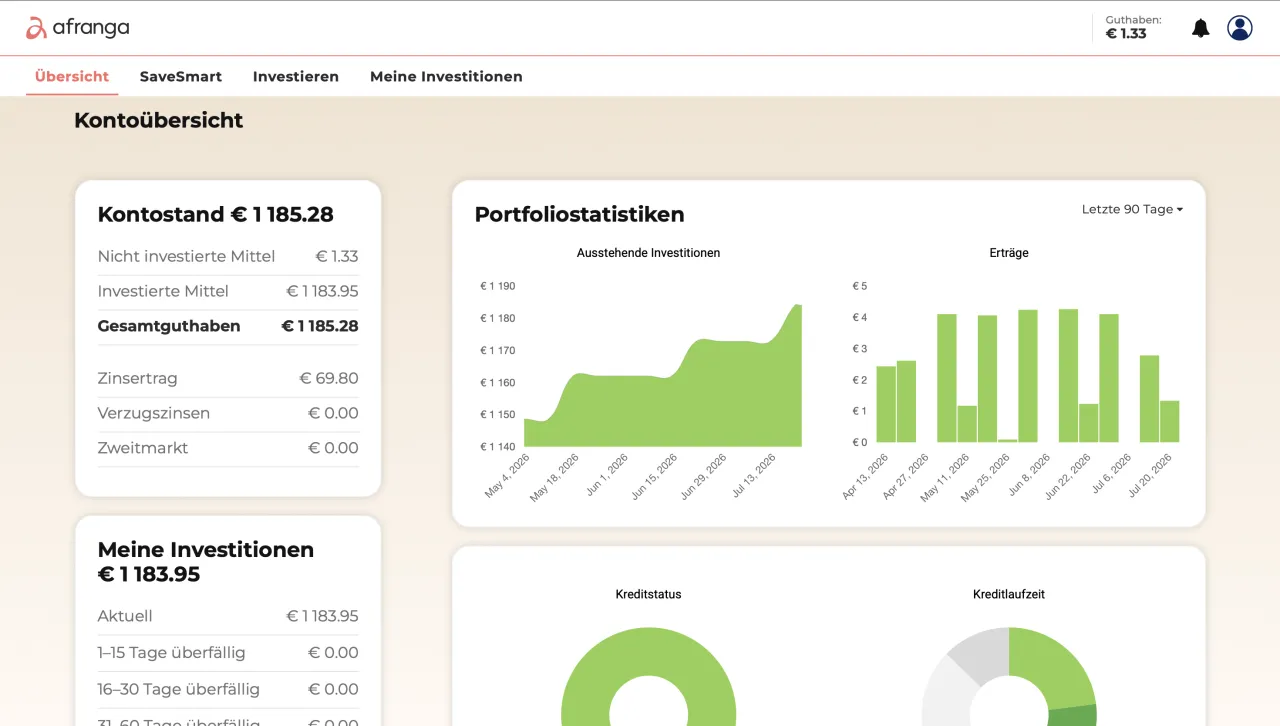
Afranga ist ein Spin-off des bulgarischen Kreditgebers Stik-Credit und arbeitet mit einer sauberen ECSP-Struktur unter Aufsicht der bulgarischen Finanzaufsichtskommission. Der Einstieg ist ab 10 Euro möglich, Neukunden erhalten über unseren Link 0,5 Prozent Cashback in den ersten 90 Tagen.
Der wichtigste Unterschied zu vielen Wettbewerbern: Afranga bietet keinen Rückkaufmechanismus. Das Ausfallrisiko liegt damit direkt beim Anleger. Ein Teil der Kreditgeber ist zudem konzernnah, und der Sekundärmarkt ist noch nicht live. Die ECSP-Lizenz bringt standardisierte Investorenschutz-Regeln, aber keine Einlagensicherung auf dein investiertes Kapital.
Neben dem klassischen Kreditbuch bietet Afranga das Festzins-Produkt SaveSmart mit 8 bis 10 Prozent je nach Laufzeit sowie seit 2026 auch Immobilienkredite. Die Laufzeiten reichen von 1 bis 60 Monaten. Für Investoren ist die Plattform komplett gebührenfrei, eingezahlt wird ausschließlich per Banküberweisung über den Dienstleister Lemonway, eine Kartenzahlung ist nicht möglich.
Vorteile
- ECSP-Lizenz unter Aufsicht der bulgarischen Finanzaufsicht
- Festzins-Produkt SaveSmart als planbare Variante
- Niedrige Mindestanlage ab 10 Euro
Nachteile
- Kein Rückkauf, Ausfallrisiko liegt direkt beim Anleger
- Teils konzernnahe Kreditgeber
- Kein Sekundärmarkt, Trustpilot-Bewertung noch dünn
Monefit SmartSaver: Flexibles Sparprodukt, Kreditgeber lizenziert
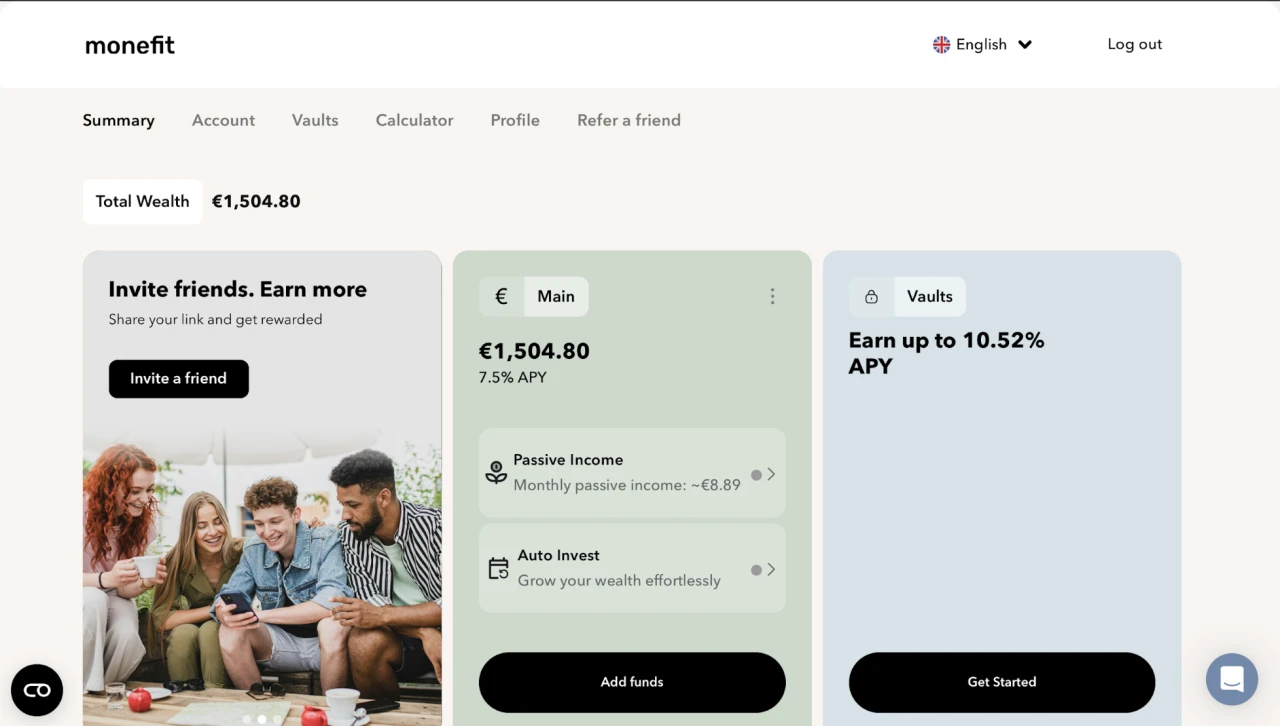
Monefit SmartSaver ist weniger eine klassische P2P-Plattform als ein flexibles Sparprodukt: Das Hauptkonto ist mit einer Zielrendite von 7,5 Prozent täglich verfügbar, feste Vaults bieten höhere Zielwerte. Mit 4,7 hat Monefit eine hohe Trustpilot-Bewertung und eine große Nutzerbasis.
Bei der Regulierung lohnt der genaue Blick: Ähnlich wie bei Bondora ist die Plattform-Gesellschaft selbst nicht reguliert, dahinter steht aber die Creditstar-Gruppe als Kreditgeber, die in acht Ländern eine Lizenz besitzt. In deren Konsumkredit-Portfolio fließt dein Geld über eine Forderungsabtretung. Eine Einlagensicherung gibt es nicht. Positiv: Das Kapital liegt auf einem separaten SmartSaver-Konto. Zu beachten ist die gestiegene Verschuldung der Creditstar-Gruppe. Renditen sind Zielwerte, keine garantierten Zinsen.
Das Hauptkonto ist ab 10 Euro möglich und lässt sich täglich wieder auflösen, kleinere Beträge sind laut Anbieter in Minuten verfügbar. Wer mehr Zielrendite möchte, bindet Geld in feste Vaults über 12 bis 24 Monate. Einzahlungen per SEPA sind kostenlos, Kartentransaktionen kosten nach den ersten sieben Tagen 1 Prozent, und als Neukunde gibt es laut Bonus-Bedingungen 0,25 Prozent Bonus auf Überweisungen. Seit September 2026 gibt es eine Android-App, eine iOS-Version hat Monefit angekündigt.
Vorteile
- Hohe Trustpilot-Bewertung (4,7)
- Täglich verfügbares Hauptkonto, sehr flexibel
- Kapital auf separatem SmartSaver-Konto
Nachteile
- Plattform-Gesellschaft selbst nicht reguliert (nur der Kreditgeber lizenziert)
- Abhängigkeit von der Creditstar-Gruppe (gestiegene Verschuldung)
- Vaults vorzeitig nicht verkaufbar
Digilo: ECSP-lizenzierter Neuzugang, immobilienbesichert, aber noch im Pilotbetrieb
Digilo ist eine junge lettische Crowdlending-Plattform für immobilienbesicherte Unternehmenskredite und steht als ECSP-lizenzierte Plattform unter Aufsicht der lettischen Zentralbank (Latvijas Banka). Seit dem 18. Juni 2026 führt deren Register die Dienstleistungsfreiheit für 26 EU-Länder, Deutschland eingeschlossen, bei den Zusatzdiensten (Schwarzes Brett, Preis- und Zinsvorschläge, Bonitätsbewertung, Portfolioverwaltung). Anleger geben das Darlehen direkt an das kreditnehmende Unternehmen, jedes Projekt ist mit einem Grundpfandrecht auf Immobilien besichert (LTV laut Anbieter maximal 60 Prozent) und über einen Sicherheitenagenten verwaltet. Strukturell ähnelt das dem Modell von LANDE.
Entscheidend für die Einordnung ist die Frühphase: Digilo hat seit Juni 2026 acht Projekte über rund 152.000 Euro finanziert, das erste davon ist nach rund drei Monaten vollständig zurückgezahlt worden. Den Grund nennt Digilo nicht, und ein einzelner Fall ist noch keine Statistik. Die ausgewiesene Ausfallquote von null Prozent ist deshalb noch keine belastbare Historie. Einen Rückkauf gibt es ausdrücklich nicht, einen Sekundärmarkt ebenfalls nicht, dein Kapital ist also bis zum Laufzeitende von 12 bis 36 Monaten gebunden.
Die Konditionen: ab 150 Euro pro Projekt, eine Anbieter-Renditeerwartung von 9 bis 12 Prozent (laut Statistik im Schnitt 11,03 Prozent über die acht finanzierten Projekte), keine Investor-Gebühren außer 1 Euro pro Auszahlung. Ein- und Auszahlung laufen über ein Wallet beim Zahlungsdienstleister Lemonway. Eine Einlagensicherung oder Anlegerentschädigung gibt es nicht. Digilo ist regulatorisch sauber aufgestellt, hat im Vergleich aber ein besonders geringes Volumen und einen sehr kurzen Track Record.
Vorteile
- ECSP-lizenziert (Latvijas Banka), Dienstleistungsfreiheit für Zusatzdienste in 26 EU-Ländern inklusive Deutschland
- Jedes Projekt mit Grundpfandrecht auf Immobilien besichert (LTV laut Anbieter max. 60 %)
- Investor leiht direkt an das kreditnehmende Unternehmen (keine riskante Zwischenkonstruktion)
- Keine Investor-Gebühren außer 1 Euro pro Auszahlung
Nachteile
- Pilotbetrieb: 8 Projekte über rund 152.000 Euro, noch keine belastbare Ausfallhistorie
- Kein Rückkauf und kein Sekundärmarkt, Kapital 12 bis 36 Monate gebunden
- Keine Einlagensicherung, Betreiber-Profitabilität nicht ausgewiesen
Indemo: MiFID-lizenziert, notleidende Immobilienkredite aus Spanien
Indemo ist eine lettische Wertpapierfirma unter MiFID-II-Aufsicht der Latvijas Banka. Anders als klassisches P2P-Lending verkauft Indemo Anteile an notleidenden spanischen Immobilienkrediten, die ein spanischer Partner mit hohem Abschlag von Banken kauft und per Zwangsvollstreckung verwertet. Es gibt keinen festen Zinssatz und keine monatliche Zahlung, sondern eine Auszahlung am Ende, deren Höhe und Zeitpunkt beide offen sind.
Der Anlegerschutz greift enger als die Werbung nahelegt: Die Anlegerentschädigung bis 20.000 Euro deckt nur den Fall ab, dass Indemo selbst dein Geld nicht zurückgibt, nicht aber eine schlechte Verwertung oder fallende Immobilienpreise. Das offizielle KID stuft das Produkt in Risikoklasse 6 von 7 ein. Einen Rückkauf gibt es nicht, das ist bei einem bereits ausgefallenen Kredit aber systembedingt: die Sicherheit ist die Immobilie, kein Versprechen der Plattform.
Der Einstieg gelingt ab 10 Euro, Investieren sowie Ein- und Auszahlen sind kostenlos, nur ein inaktives Konto kostet 2,90 Euro im Monat. Positiv fällt die Transparenz auf: Indemo legt die geprüften Jahresabschlüsse der spanischen Verwerter offen, was in der Branche ungewöhnlich ist. Der Betreiber arbeitet allerdings noch mit Verlust, und es gibt weder einen Sekundärmarkt noch einen vorzeitigen Ausstieg, dein Kapital ist mehrere Jahre gebunden.
Vorteile
- MiFID-II-Wertpapierfirma unter Aufsicht der Latvijas Banka
- Immobilie als Sicherheit statt Rückkaufversprechen, ungewöhnlich transparent
- Einstieg ab 10 Euro, kostenloses Investieren und Ein-/Auszahlen
Nachteile
- Kein fester Zins, keine monatliche Zahlung, Auszahlung erst am Ende der Verwertung
- Keine Liquidität: kein Sekundärmarkt, kein vorzeitiger Ausstieg, Kapital mehrere Jahre gebunden
- Betreiber arbeitet mit Verlust, Risikoklasse 6 von 7, Fokus nur auf Spanien
Letsinvest: Immobilienkredite mit Hypothek, ECSP-Lizenz aus Litauen
Letsinvest ist eine Plattform aus Vilnius, die seit 2020 Immobilienprojekte finanziert, vor allem in Litauen, Spanien, Portugal und Norwegen. Anleger leihen ihr Geld direkt der Projektgesellschaft des Bauträgers, Letsinvest vermittelt den Kredit, schließt den Vertrag für die Anleger und verwaltet danach Sicherheiten und Zahlungen. Der Einstieg liegt bei 1.000 Euro je Projekt, die Laufzeiten betragen meist 12 bis 18 Monate.
Reguliert ist Letsinvest als Schwarmfinanzierungsdienstleister mit ECSP-Lizenz der litauischen Zentralbank und darf auch in Deutschland anbieten. Hinter den Krediten steht in der Regel eine Hypothek auf die Immobilie, die Beleihung liegt laut Risikobeschreibung bei höchstens 70 Prozent. Die Anlegergelder liegen auf einem getrennten Konto beim Zahlungsdienstleister Paysera. Eine Einlagensicherung gibt es nicht, ein Totalverlust ist möglich.
Für Anleger fallen keine Gebühren an, die Plattformgebühr zahlt der Projektträger. Der Zins steigt mit der Investitionshöhe, ab 50.000 Euro winkt der Investors' Club. Dafür ist das Geld bis zum Laufzeitende gebunden: Es gibt weder Sekundärmarkt noch Auto-Invest, und Verlängerungen der Laufzeit kommen vor. Einen testierten Jahresabschluss veröffentlicht Letsinvest auf der Website nicht.
Vorteile
- Hypothek auf die Immobilie in der Regel, Beleihung laut Risikobeschreibung höchstens 70 %
- ECSP-Lizenz der litauischen Zentralbank, Anlegergelder getrennt bei Paysera
- Keine Gebühren für Anleger, Zins steigt mit der Investitionshöhe
Nachteile
- Einstieg erst ab 1.000 € je Projekt, dadurch wenig Streuung mit kleinen Beträgen
- Kein Sekundärmarkt, vorzeitige Kündigung in der Regel nicht möglich, Laufzeiten können sich verlängern
- Kein öffentlicher Jahresabschluss, Ausfallquoten nicht ausgewiesen
Esketit: Nicht reguliert, nur für erfahrene Anleger
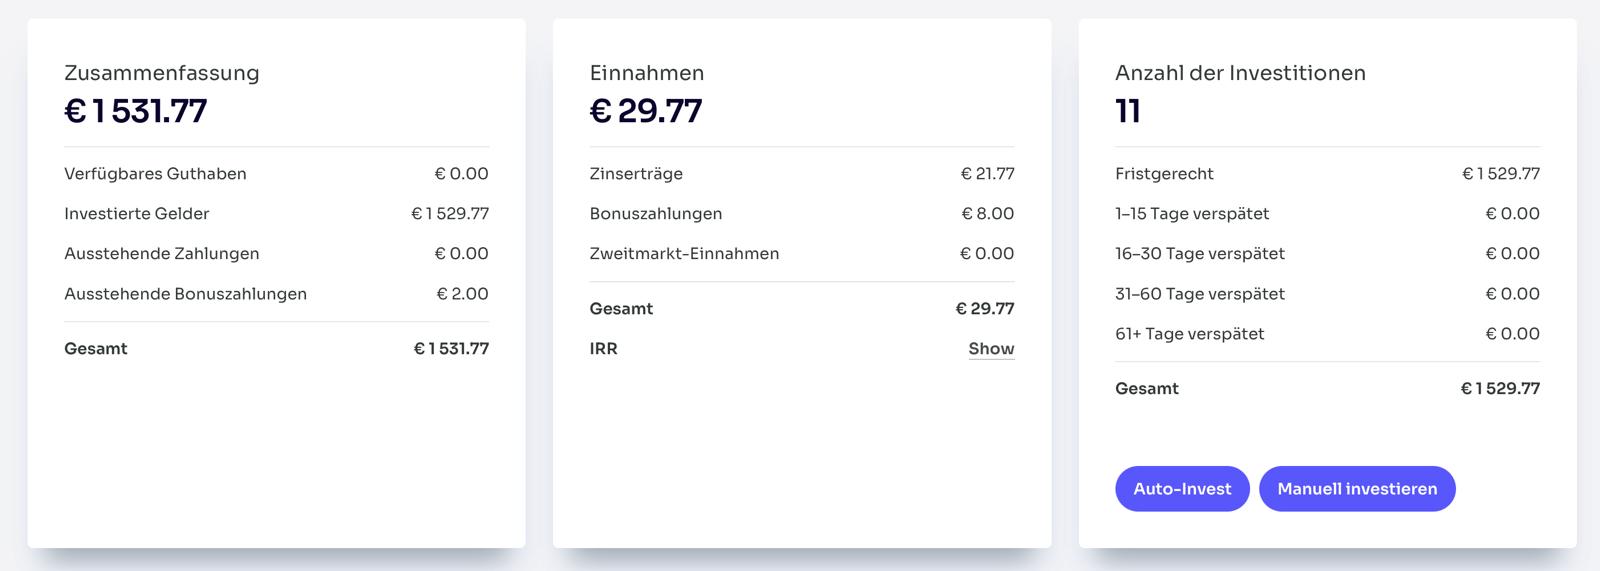
Esketit bietet mit rund 11,8 Prozent eine attraktive Durchschnittsrendite und einen Rückkauf durch die Kreditgeber. Die Plattform ist eng mit ihren Kreditgebern verzahnt und wird von einem strategischen Anteilseigner aus dem Bankensektor gestützt. Der Einstieg ist ab 10 Euro möglich.
Entscheidend für die Einordnung: Esketit ist nach eigener Angabe im Footer nicht durch eine Finanzdienstleistungslizenz reguliert, eine ECSP-Lizenz ist beantragt. Das Modell basiert auf Forderungsabtretung. Zudem gab es 2025 einen Wechsel des Firmensitzes nach Kroatien, bei dem zeitweise Gelder eingefroren waren. Diese Plattform eignet sich damit eher für erfahrene Anleger, die das Risiko einordnen können.
In der Praxis investierst du ab 10 Euro, kannst einen Auto-Invest nutzen und Positionen teilweise über den Sekundärmarkt verkaufen, der für eine der Gesellschaften allerdings deaktiviert ist. Die Kredite laufen überwiegend zwischen 1 und 12 Monaten. Plattformgebühren fallen keine an, eingezahlt wird per Überweisung von einem verifizierten EU-Bankkonto.
Vorteile
- Attraktive Durchschnittsrendite mit Rückkauf durch Kreditgeber
- Strategischer Anteilseigner aus dem Bankensektor
- Niedrige Mindestanlage ab 10 Euro
Nachteile
- Keine Finanzdienstleistungslizenz (ECSP nur beantragt)
- Sitzverlegung 2025 mit zeitweise eingefrorenen Geldern
- Kein regulatorischer Investorenschutz
Loanch: Hochverzinste Konsumentenkredite ohne Lizenz und mit Self-Dealing
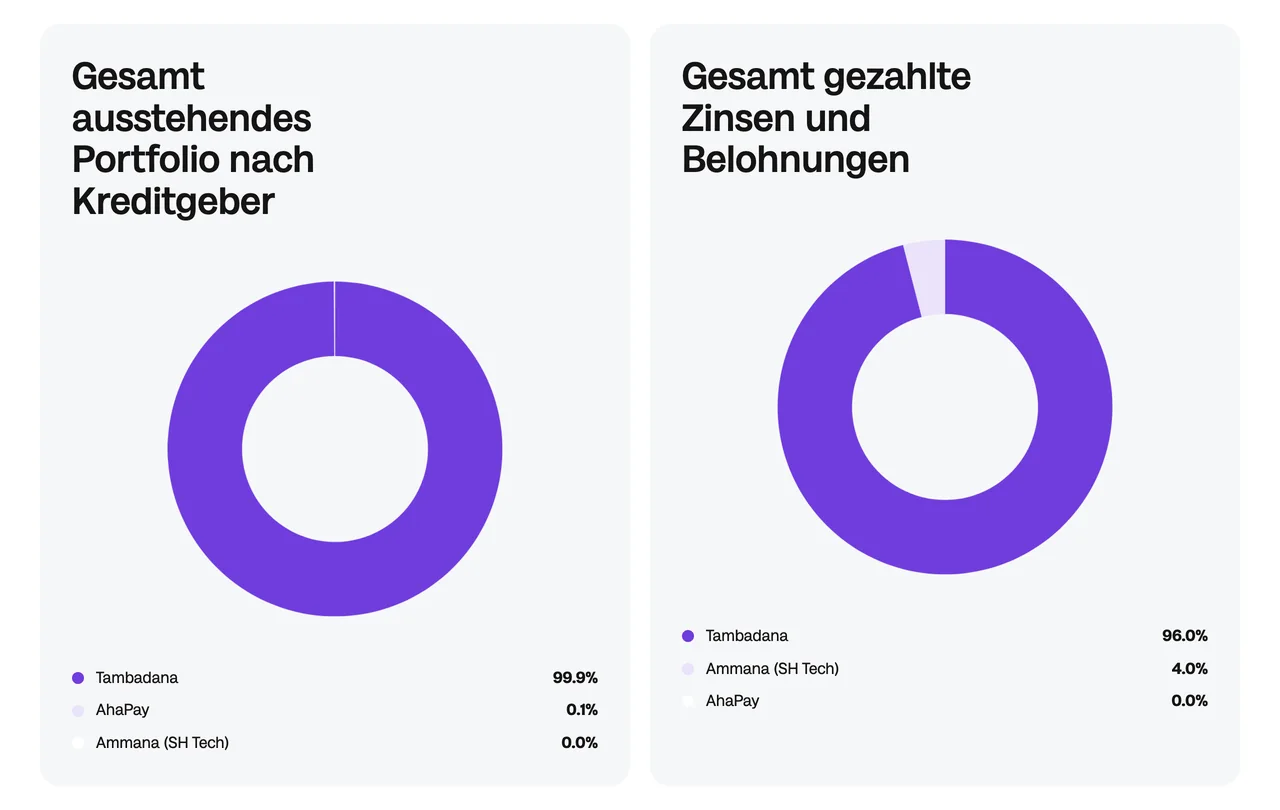
Loanch ist ein Marktplatz für abgetretene Forderungen aus Konsumentenkrediten in Malaysia und Indonesien, betrieben von einer kroatischen Gesellschaft. Beworben werden bis zu 15,9 Prozent APR, die eigene Statistik-Seite nennt 14,75 Prozent Durchschnittsrendite, die Originator-Durchschnitte liegen bei 11 bis 13,82 Prozent. Abgesichert wird über eine Rückkaufpflicht des jeweiligen Kreditgebers, die im Marketing mit 30 Tagen, im verbindlichen Risk Statement aber mit 60 Tagen angegeben ist und laut Loanch nicht für alle Angebote gilt.
Der zentrale Kritikpunkt ist die Struktur: Loanch ist unreguliert, es gibt keine ECSP-, MiFID- oder Banklizenz und keine Einlagensicherung. Marktplatz, alle Originatoren und die Rückkaufgarantie gehören zur selben Fingular-Gruppe, es gibt also keine unabhängige Gegenpartei. Die Rückkaufgarantie ist damit nur so viel wert wie diese eine Gruppe, dazu kommt eine hohe Konzentration auf einen dominanten Originator.
2026 gab es einen realen Stresstest: Nachdem die polnische Aufsicht dem Zahlungsdienstleister die Lizenz entzog, standen Ein- und Auszahlungen rund drei Monate still. Rückkäufe wurden bisher bedient und belegte Kapitalverluste gibt es keine, unabhängige P2P-Bewerter raten wegen der Struktur und der fehlenden Regulierung aber ausdrücklich zur Vorsicht. Für uns ist Loanch damit höchstens eine kleine, spekulative Beimischung.
Vorteile
- Hohe Zinsen (bis 15,9 % beworben, 14,75 % Durchschnittsrendite laut eigener Statistik)
- 30-Tage-Rückkauf durch den Originator, niedrige Mindestanlage (10 €), keine Gebühren
- Rückkäufe bisher bedient, keine belegten Kapitalverluste (Anbieterangabe)
Nachteile
- Unreguliert, keine Einlagensicherung, keine Finanzaufsicht
- Self-Dealing: Marktplatz, Originatoren und Rückkauf gehören zur Fingular-Gruppe
- 2026 rund drei Monate Ein-/Auszahlungs-Stopp, starke Konzentration auf einen Originator
Hive5: Nicht reguliert, nur für erfahrene Anleger
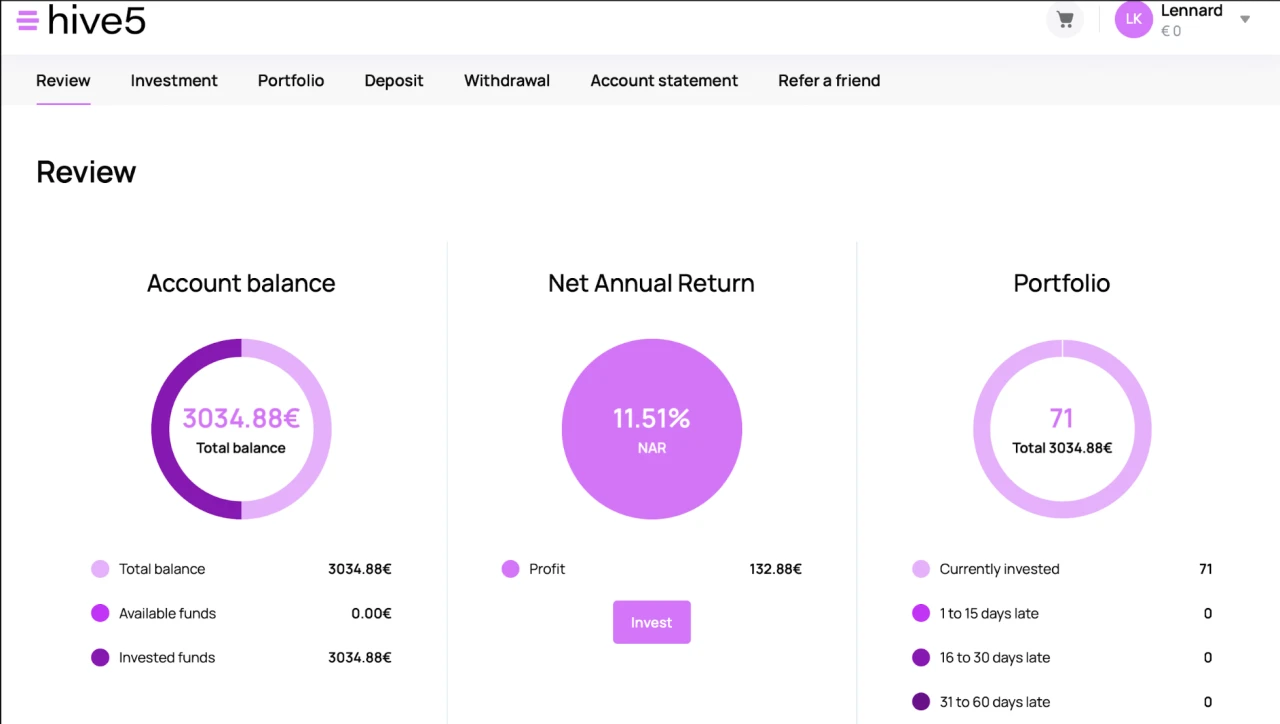
Hive5 lockt mit einer hohen Durchschnittsrendite um 12,5 Prozent, überwiegend kurzen Laufzeiten von 30 bis 90 Tagen (mit dem Produkt Linqo bis zu 24 Monate) und einem gut bewerteten Support. Neukunden erhalten über unseren Link 1 Prozent Cashback in den ersten 90 Tagen, und ein Treueprogramm hebt die Rendite weiter an.
Die Plattform besitzt keine Finanzdienstleistungslizenz und fällt damit in die Hochrisiko-Kategorie. Hinzu kommt ein Going-Concern-Hinweis aus dem Jahresabschluss 2024 mit negativem Eigenkapital auf Betreiberebene. Das Rückkaufversprechen kommt vom Originator und ist keine externe Absicherung. Hive5 eignet sich damit nur für erfahrene Anleger, die dieses Risiko bewusst tragen wollen.
Typisch für Hive5 sind kurze Laufzeiten von 30 bis 90 Tagen, sodass Kapital oft schnell zurückfließt; mit dem Produkt Linqo gibt es aber auch Laufzeiten bis zu 24 Monate. Investiert wird per Auto-Invest, ein Treueprogramm mit den Stufen Navigator, Voyager und Pionier hebt die Rendite schrittweise an. Eingezahlt wird ausschließlich per SEPA-Überweisung, eine öffentliche Gebührenübersicht für Investoren veröffentlicht Hive5 nicht.
Vorteile
- Hohe Durchschnittsrendite und kurze Laufzeiten
- Gute Trustpilot-Bewertung (4,5) und schneller Support
- 1 % Cashback für Neukunden über unseren Link
Nachteile
- Keine Finanzdienstleistungslizenz (Hochrisiko)
- Going-Concern-Hinweis 2024 mit negativem Eigenkapital
- Rückkauf ist Originator-Verpflichtung, kein Sekundärmarkt
Maclear: Schweizer Anbieter mit hoher Nutzerbewertung
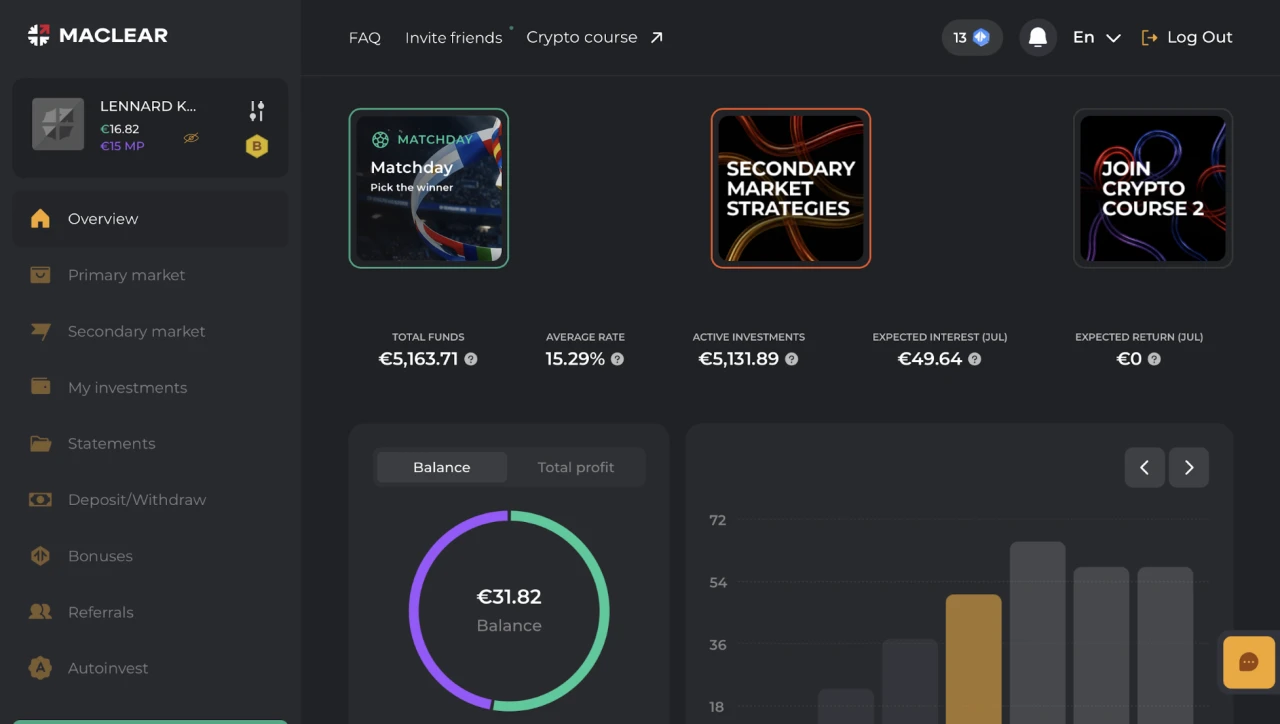
Maclear ist eine Schweizer Aktiengesellschaft und finanziert besicherte Geschäftskredite an kleine und mittlere Unternehmen in über 15 Ländern. Die Plattform hat mit 4,6 eine der höchsten Trustpilot-Bewertungen im Vergleich und den umfangreichsten Bonus-Stack aus Cashback, Willkommens- und Treuebonus.
Bei der Regulierung ist Präzision wichtig: Maclear ist Mitglied einer Schweizer Selbstregulierungsorganisation (PolyReg) und orientiert sich an FINMA-Standards, ist aber nicht FINMA-reguliert und besitzt keine EU-, MiFID- oder ECSP-Lizenz. Statt eines klassischen Rückkaufs gibt es einen segregierten, extern geprüften Reservefonds sowie die Besicherung der Projekte. Bisher gab es nur einen Ausfall mit voller Rückführung, das ist ein Rückblick und keine Garantie.
Investiert wird ab 50 Euro pro Projekt, die aktuell gelisteten Projekte laufen etwa 9 bis 14 Monate. Seit 2025 gibt es einen Auto-Invest, und über den Sekundärmarkt lassen sich Positionen gegen 2,5 Prozent Gebühr verkaufen, allerdings bei geringer Liquidität. Ein- und Auszahlungen per Banküberweisung sind kostenlos, der Bonus-Stack aus Cashback, Willkommens- und Treuebonus ist kumulierbar.
Vorteile
- Trustpilot-Bewertung 4,6 bei 976 Bewertungen (bezahltes Firmenprofil)
- Extern geprüfter Reservefonds plus besicherte Projekte
- Umfangreicher, kumulierbarer Bonus-Stack
Nachteile
- Nur Schweizer SRO, keine EU-/MiFID-/ECSP-Lizenz
- Höhere Mindestanlage (50 EUR pro Projekt)
- Sekundärmarkt mit 2,5 % Gebühr und geringer Liquidität
Lonvest: Kleine unregulierte Plattform der Space-Crew-Gruppe
Lonvest ist eine kleine, unregulierte P2P-Plattform aus Zagreb, die 2023 startete und zur ukrainisch geprägten Kreditgruppe Space Crew Finance gehört. Sie sammelt Euro von europäischen Anlegern ein und leitet sie an drei Kreditgeber derselben Gruppe in Malaysia, Singapur und Mexiko weiter. Der Durchschnittszins liegt laut Plattform bei 11,5 Prozent, investiert wird ausschließlich per Auto-Invest ab 50 Euro mit Laufzeiten von 1 bis 12 Monaten.
Wichtig für die Einordnung: Lonvest hat keine Lizenz und sagt das in der eigenen FAQ offen. Es gibt keine Einlagensicherung und keine Anlegerentschädigung. Die beworbene 90-Tage-Rückkaufgarantie ist im Vertrag nur ein Recht des Kreditgebers, eine Pflicht besteht laut AGB nur bei dessen Insolvenz. Die zusätzliche Gruppenzusage steht ausschließlich im Marketing und hat keinen Vertragstext und keinen benannten Garantiegeber. Einen Sekundärmarkt gibt es nicht, ein vorzeitiger Ausstieg kostet alle aufgelaufenen Zinsen.
Auf der Habenseite: In über drei Jahren gibt es keine dokumentierte verspätete Auszahlung an Anleger, Rückkäufe kamen laut Community pünktlich, und die Kundengelder sind vertraglich getrennt. Die Reibung liegt eher bei Einzahlung und Verifizierung. Unterm Strich bleibt Lonvest eine Hochzins-Beimischung für risikobewusste Anleger, deren Werthaltigkeit vollständig an drei kleinen Kreditgebern und einer nicht offengelegten Gruppe hängt.
Vorteile
- Rund 11,5 % Zins, Einstieg schon ab 50 Euro
- Seit 2023 ohne dokumentierte Auszahlungsverzögerung an Anleger
- Keine Gebühren, Kundengelder vertraglich getrennt
Nachteile
- Unreguliert, keine Lizenz und keine Einlagensicherung
- Rückkauf nur als Recht des Kreditgebers, Gruppenzusage ohne Vertragstext
- Kein Sekundärmarkt, vorzeitiger Ausstieg nur unter Verlust aller Zinsen
Revest: Forderungskauf aus kasachischen Krediten, Plattform und Kreditgeber in einer Gruppe
Revest ist eine Plattform aus Kroatien, über die du Forderungen aus kasachischen Konsumenten- und Geschäftskrediten per Abtretung kaufst. Angeboten werden 13,5 Prozent auf 25-Tage-Konsumentenkredite und 14 bis 16 Prozent auf Geschäftskredite mit 1 bis 24 Monaten Laufzeit, investiert wird ausschließlich über eine Portfolio-Automatik ab 10 Euro. Plattform und Kreditgeber gehören zu einer Gruppe: Der Gründer ist alleiniger Gesellschafter der Plattform, die Kreditgeber liegen ganz oder überwiegend bei der Holding GM Group Limited.
Zur Einordnung: Revest gibt keine Finanzaufsicht an und schreibt in der Fußleiste, dass der Betreiber nicht als Wertpapierfirma zugelassen ist und keine Wertpapierdienstleistungen erbringt. Es gibt keine Einlagensicherung und keine Anlegerentschädigung. Als Schutzmechanismus gibt es die Rückkaufpflicht: Der Kreditgeber muss eine Forderung ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung zum offenen Kapitalbetrag plus aufgelaufenen vertraglichen Zinsen zurückkaufen. Sie hängt an Kreditgebern derselben Gruppe wie die Plattform, Revest ist kein Garant.
Revest macht viel öffentlich: Bedingungen, Statistik und die Berichte der Kreditgeber, darunter der geprüfte Jahresabschluss 2025 von Unicredo mit uneingeschränktem Testat. Die Statistik vom 30. Oktober 2026 zeigt 970 aktive Nutzer, 4,75 Mio. € offene Forderungen und 21.405 über den Rückkauf zurückgezahlte Forderungen. Zur Einordnung gehört auch, dass der Gewinn von Unicredo im ersten Halbjahr 2026 wesentlich auf sonstigen Erträgen beruht und der Anteil überfälliger Forderungen zuletzt deutlich schwankte. Ein Teil- oder Totalverlust ist möglich.
0,25 % Cashback auf Konsumentenkredite und 1 % auf Geschäftskredite, 90 Tage ab Registrierung
Vorteile
- 13,5 bis 16 % Zins, Einstieg schon ab 10 Euro
- Sekundärmarkt zum verbleibenden Kapitalbetrag ohne Auf- oder Abschlag und sehr kurze 25-Tage-Konsumentenkredite
- Viele veröffentlichte Zahlen, inklusive Kreditgeber-Berichten und geprüftem Abschluss 2025 von Unicredo
Nachteile
- Keine Finanzaufsicht angegeben, keine Einlagensicherung und keine Anlegerentschädigung
- Plattform und Kreditgeber gehören zu einer Gruppe, der Rückkauf hängt an Kreditgebern derselben Gruppe
- Plattform erst seit Dezember 2025 aktiv, Teil- oder Totalverlust möglich
8lends: Krypto-P2P ohne Lizenz, nur für erfahrene Anleger
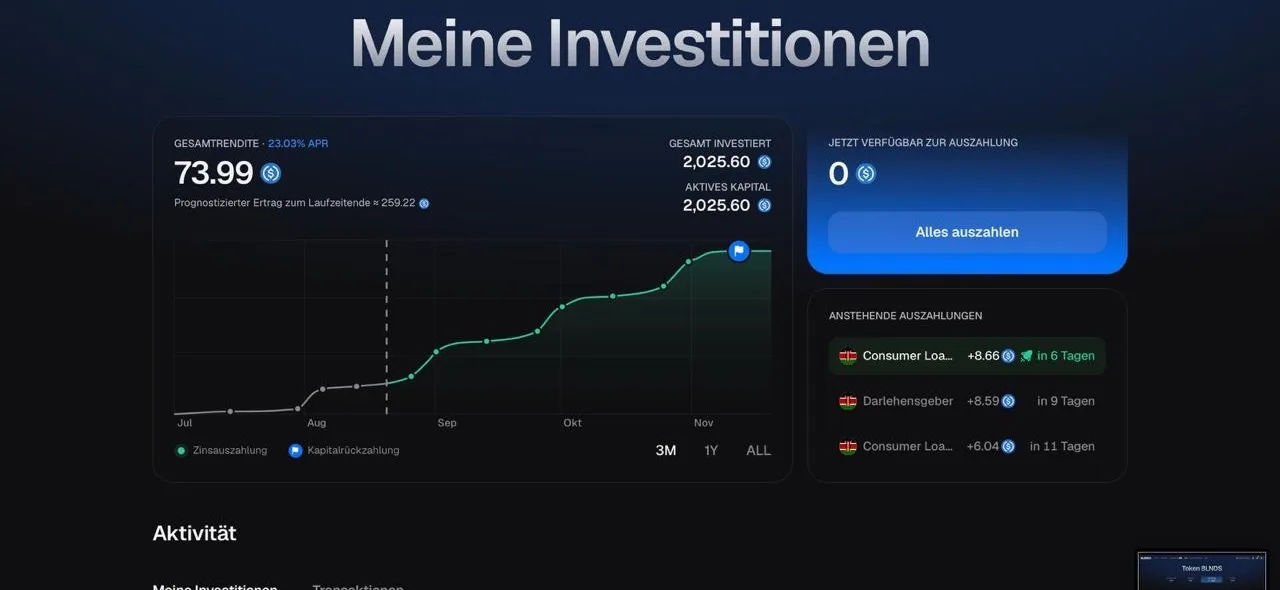
8lends ist eine Krypto-P2P-Plattform. Investiert wird ausschließlich in der Stablecoin USDC auf dem Base-Netzwerk über eine selbstverwahrte Wallet, ein Euro-Investment ist nicht möglich. Finanziert werden Unternehmenskredite an kleine und mittlere Firmen weltweit, mit live beobachteten Renditen um 22 Prozent und Laufzeiten von 4 bis 16 Monaten.
Der Kern des Risikos ist die fehlende Regulierung: 8lends hat keine ECSP-, MiFID- oder Banklizenz, sondern nur AML-Registrierungen (FINTRAC in Kanada, PolyReg-SRO in der Schweiz). Es gibt keine Einlagensicherung und keinen Anlegerschutz, das Totalverlustrisiko ist in den AGB ausdrücklich benannt. Der beworbene 100-Prozent-Kapitalschutz und die Buyback-Zusage stehen nur im Marketing und haben keine Grundlage in den verbindlichen AGB.
Hinzu kommt eine uneinheitliche Betreiber-Angabe in den eigenen Dokumenten (Kanada laut AGB gegen St. Vincent laut Glossar). Die Startseiten-Statistik zeigt außerdem die Kennzahl der gesamten Unternehmensgruppe, nicht die von 8lends allein (8lends-only zuletzt rund 19,7 Mio. USD, Stand 25.08.2026). Für uns ist 8lends höchstens ein sehr kleiner, spekulativer Beimischungsbaustein für erfahrene Krypto-Anleger, kein Baustein für den ernsthaften Vermögensaufbau.
Willkommensgutschein der Plattform: 30 US-Dollar nach Rückzahlung des ersten Investments ab 100 US-Dollar
Vorteile
- Hohe beobachtete Rendite (um 22 Prozent p.a.)
- Smart-Contract-Audits von CertiK und CyberScope
- Für Investoren keine Plattformgebühr
Nachteile
- Keine Finanzlizenz, Offshore-Betreiber-Konstruktion
- Uneinheitliche Betreiber-Angabe in den eigenen Dokumenten
- Buyback und 100-%-Kapitalschutz nur Marketing, nicht in den AGB
- Krypto-Zusatzrisiko plus illiquider Reward-Token (8LNDS)
Lizenz-Typen erklärt
Nicht jede Lizenz ist gleich viel wert. Diese Übersicht zeigt, was die einzelnen Lizenz-Typen dir als Anleger bringen und was sie ausdrücklich nicht schützen.
| Lizenz-Typ | Was sie dir bringt | Was sie nicht schützt |
|---|---|---|
| ECSP (EU 2020/1503) | EU-weit standardisierter Investorenschutz mit Informations- und Prüfpflichten, der P2P-Goldstandard | Keine Einlagensicherung, das eingesetzte Kapital bleibt Risiko |
| MiFID II Investmentfirma | EU-Anlegerentschädigung bis 20.000 EUR bei bestimmten Pflichtverletzungen | Greift nicht bei normalem Kreditausfall |
| Voll-Banklizenz | Einlagensicherung bis 100.000 EUR auf Bar-Einlagen | Nicht auf in Kredite investiertes Kapital |
| Nationale Lizenz (z. B. EFSA) | Nationale Aufsicht über die Gesellschaft | Reichweite und Passporting im Einzelfall prüfen |
| Schweizer SRO | Selbstregulierung nach FINMA-Standards im Nichtbankensektor | Keine EU-Lizenz, kein EU-Investorenschutz |
| Keine Lizenz | Kein regulatorischer Schutz | Höchstes Risiko, nur für erfahrene Anleger |
Wer schuldet mir das Geld?
Die entscheidende Frage bei P2P ist selten die Rendite, sondern die Gegenpartei. Bei manchen Plattformen leihst du direkt einem Projekt Geld, bei anderen kaufst du eine Forderung, die die Plattform an dich abtritt. Je nach Modell hängt dein Kapital an der Bonität des Endkreditnehmers, des Kreditgebers oder der Plattform selbst. Genau das entscheidet, was passiert, wenn etwas schiefgeht.
So prüfst du eine Plattform selbst
- Steht die Lizenz im offiziellen ESMA-Register der Crowdfunding-Anbieter oder im nationalen Register der Aufsichtsbehörde?
- Passt die Lizenz zum tatsächlichen Geschäft, oder ist nur eine Muttergesellschaft reguliert?
- Wer ist Vertragspartner: die Plattform, ein Kreditgeber oder ein Zweckvehikel (SPV)?
- Wie funktioniert der Rückkauf, und wer steht dafür gerade, wenn ein Kreditgeber ausfällt?
- Gibt es einen Sekundärmarkt, und wie schnell kommst du im Notfall an dein Geld?
P2P-Plattformen, die wir nicht empfehlen
Nicht jede Plattform mit hohen Zinsen gehört ins Depot. Hier sammeln wir dokumentierte Fälle, bei denen wir abraten, und die Warnsignale dahinter. Die Liste ist bewusst kurz: Wir nennen nur Fälle, die offiziell belegt sind.

Ventus Energy
🇪🇪 EstlandNicht empfohlenWas passiert ist: Die BaFin hat der Ventus Energy Group im Mai 2026 das unerlaubte Einlagengeschäft untersagt und die sofortige Rückzahlung der Investorengelder angeordnet. Im Anschluss sperrte der Zahlungsdienstleister Paysera Auszahlungen, Anleger kamen zeitweise nicht an ihr Geld.
Auslöser war die Vertragskonstruktion: Laut Vertrag gaben Anleger ein Direktdarlehen an die Plattform selbst, mit festem Zins und fester Rückzahlung, teils mit Weiterverleih innerhalb der Firmengruppe. Die BaFin wertete das als erlaubnispflichtiges Einlagengeschäft nach dem KWG, für das Ventus keine Banklizenz besaß.
Unsere Lehre daraus: Der Fall zeigt zwei Dinge: Das Sitzland schützt nicht (Ventus operierte aus Estland, die BaFin wurde trotzdem aktiv, weil gezielt deutsche Anleger angesprochen wurden), und ein Vertrag, in dem die Plattform selbst dein Schuldner ist, ist ein Warnsignal. Wir nehmen nur Plattformen in den Vergleich, deren Modell und Lizenz wir nachvollziehen können.
Häufige Fragen zu P2P-Krediten
P2P-Kredite (Peer-to-Peer) sind Kredite, die über eine Online-Plattform direkt zwischen Anlegern und Kreditnehmern vermittelt werden, ohne dass eine klassische Bank die Kredite vergibt. Als Anleger kaufst du Anteile an diesen Krediten und bekommst dafür Zinsen, trägst aber das Ausfallrisiko. In diesem Vergleich betrachten wir P2P aus Anleger-Sicht, also als Geldanlage und nicht als Weg zum eigenen Kredit.
In unserem Vergleich ist Mintos der beste Allrounder, weil die Plattform als lizenzierte MiFID-II-Investmentfirma die größte Auswahl mit breiter Streuung verbindet. Die beste Plattform hängt aber vom Ziel ab: Anfänger starten oft mit Go & Grow ab 1 Euro, wer auf hohe Nutzerbewertungen achtet, findet sie bei Maclear und Monefit.
Eine EU-Finanzlizenz haben in unserem Vergleich Mintos und Debitum (MiFID II, Lettland) sowie Lendermarket (ECSP, Irland), Afranga (ECSP, Bulgarien) und LANDE (ECSP, Lettland). Maclear ist über eine Schweizer Selbstregulierung beaufsichtigt. Bei Go & Grow und Monefit ist jeweils nicht die Plattform selbst reguliert, sondern die Mutter- bzw. Kreditgebergesellschaft. Esketit, Hive5, 8lends und Loanch besitzen keine eigene Finanzdienstleistungslizenz.
P2P-Kredite sind kein Sparbuch. Es gibt keine Einlagensicherung, und ein Teil- oder Totalverlust ist möglich. Eine Finanzlizenz senkt das Risiko durch Aufsicht und Pflichten, schützt aber nicht vor dem Ausfall einzelner Kredite. Wer das Risiko streut, klein anfängt und auf regulierte Plattformen setzt, kann es begrenzen, aber nicht ausschließen.
ECSP steht für European Crowdfunding Service Provider, die EU-Verordnung 2020/1503. Sie legt einheitliche Regeln für Crowdlending fest, etwa Informationsblätter, einen Eignungstest und eine Bedenkzeit. Sie gilt als Goldstandard für die Regulierung von P2P-Plattformen, ersetzt aber keine Einlagensicherung.
Nein. In Kredite investiertes Kapital fällt nicht unter die gesetzliche Einlagensicherung von 100.000 Euro. Diese gilt nur für Bar-Einlagen bei einer Bank mit Banklizenz. Bei P2P trägst du das Ausfallrisiko der Kredite selbst.
Ja, als Anleger in P2P-Kredite zu investieren ist in Deutschland legal. Die Plattformen sitzen meist in der EU und brauchen für Crowdlending in der Regel eine ECSP-Lizenz; deutsche Anleger können frei investieren. Die Zinserträge sind hierzulande steuerpflichtig, und eine staatliche Einlagensicherung wie beim Bankkonto gibt es nicht.
Das hängt vom Ziel ab. Go & Grow ist einfacher, startet ab 1 Euro und ist auf bis zu 6 Prozent gedeckelt, was für Anfänger passen kann. Mintos bietet mehr Auswahl, höhere mögliche Renditen und eine MiFID-Lizenz, verlangt dafür mehr Einarbeitung und mindestens 50 Euro. Wer maximale Einfachheit sucht, findet sie eher bei Go & Grow, wer breiter streuen und mehr selbst steuern möchte, eher bei Mintos.
Zinserträge aus P2P-Krediten sind in Deutschland grundsätzlich als Kapitalerträge steuerpflichtig. Viele Plattformen führen keine deutsche Abgeltungsteuer ab, sodass du die Erträge selbst in der Steuererklärung angeben musst. Das ist keine Steuerberatung, im Zweifel hilft ein Steuerberater.
P2P zählt zu den risikoreicheren Anlagen. In der Community wird häufig genannt, nur einen kleinen Teil des Gesamtvermögens einzusetzen, den man im Zweifel verschmerzen könnte, und breit über mehrere Plattformen und Kreditgeber zu streuen. Das ist keine Anlageberatung, sondern eine allgemeine Einordnung.
Eine Rückkaufgarantie bedeutet, dass der Kreditgeber einen ausgefallenen Kredit nach einer bestimmten Verzugsdauer zurückkauft, oft nach 60 Tagen. Wichtig: Das ist eine Verpflichtung des Kreditgebers, keine externe Versicherung. Fällt der Kreditgeber selbst aus, kann die Garantie ins Leere laufen.
Sinnvoll ist ein kleiner Start auf einer regulierten Plattform, das Aktivieren einer breiten Auto-Invest-Streuung und das schrittweise Erhöhen, sobald du die Abläufe kennst. Achte auf Lizenz, Rückkauf-Bedingungen, Gebühren und die Frage, wer dir das Geld eigentlich schuldet.
* Rendite historisch, keine Garantie.
Weiterführende Tests und Vergleiche
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.