Debitum oder Monefit SmartSaver? Debitum vermittelt Wertpapiere und hat laut Register der Latvijas Banka eine Lizenz für Investmentdienstleistungen. Es kommt auf 14,83 % XIRR, eine Kennzahl für die jährliche Rendite der Plattform. Monefit nennt voraussichtlich 7,5 % APY im Hauptkonto, zahlt bis 1.000 € im Monat in der Regel in Minuten aus und weist in seinen Bedingungen keine Zulassung aus. Keiner der beiden Anbieter nennt eine Einlagensicherung, ein Totalverlust ist möglich.
Debitum oder Monefit: Die Kurzantwort
Debitum und Monefit bringen dein Geld beide in Kredite, bauen das Modell aber verschieden auf. Debitum vermittelt Wertpapiere über eine Firma mit Lizenz für Investmentdienstleistungen laut Register der Latvijas Banka. Monefit verkauft Forderungen aus Verbraucherkrediten der Creditstar Group und weist in seinen Bedingungen keine Zulassung aus. Keiner der beiden Anbieter nennt eine Einlagensicherung, und ein Totalverlust ist bei beiden möglich.
Die wichtigsten Punkte auf einen Blick. Die Angaben sind keine Zusagen.
Debitum | Monefit SmartSaver | |
|---|---|---|
| Modell | Wertpapiere: besicherte Notes und forderungsbesicherte Wertpapiere (ABS), selbst gewählt oder über Flow | Forderungen aus Verbraucherkrediten der Creditstar Group, Hauptkonto oder Vaults |
| Rendite-Angabe | Gelistete Zinssätze von 7,50 bis 15,00 % am 11. Oktober 2026, Plattform-XIRR 14,83 %, Flow 8 % p.a. solange investiert | Voraussichtlich 7,5 % APY im Hauptkonto, erwartete 9,42 bis 10,52 % APY in Vaults |
| Zugriff aufs Geld | Klassisch bis Laufzeitende gebunden. Flow: Auszahlungsantrag, bis 1.000 € am Folgetag in der Regel, nicht garantiert | Hauptkonto: bis 1.000 € je Kalendermonat in der Regel in Minuten, darüber in der Regel 10 Werktage. Vaults 12 bis 24 Monate |
| Aufsicht | SIA DN Operator, Lizenz für Investmentdienstleistungen laut Register der Latvijas Banka | Die Plattform weist in ihren Bedingungen keine Zulassung aus |
| Anlegerentschädigung | Bis zu 20.000 € bei Insolvenz der Wertpapierfirma, nicht bei Kreditausfall | Laut Risikoerklärung nicht durch die Richtlinie 97/9/EG gedeckt |
| Einlagensicherung | Keine ausgewiesen, Flow-Notes laut LFDF-II-Prospekt ohne Einlagenstatus | Laut Risikoerklärung nicht durch die Richtlinie 2014/49/EU gedeckt |
| Mindestbetrag | 10 € laut Startseite und Flow, die ABS-Seite nennt 50 € pro Satz | 10 € im Hauptkonto, 100 € je Vault |
| Neukundenbonus | 1 % Cashback für 30 Tage über unseren Link | 0,25 % Bonus auf Investments in den ersten 90 Tagen |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
So funktionieren beide Modelle
Debitum vermittelt Wertpapiere. Das sind besicherte Notes und forderungsbesicherte Wertpapiere, kurz ABS. Betreiber ist die SIA DN Operator aus Riga. Beim klassischen Angebot wählst du Instrumente selbst aus oder richtest ein automatisiertes Portfolio ein. Debitum Flow ist das neuere Produkt. Es startete am 11. September 2026 und sieht 8 % p.a. mit täglicher Zinszahlung vor. Wie Flow im Detail funktioniert, erklärt unser Artikel zu Debitum Flow.
Monefit SmartSaver ist anders gebaut. Monefit erwirbt Forderungen aus Verbraucherkrediten und verkauft sie per Abtretung an SmartSaver-Nutzer. Die Kredite vergeben Unternehmen der Creditstar Group an Privatpersonen in Europa. Laut Bedingungen ist Monefit weder Darlehensgeber noch Emittent von Wertpapieren und nimmt keine Einlagen entgegen. Dein Geld liegt im Hauptkonto ohne Bindungsfrist oder in Vaults mit fester Laufzeit.
Hinzu kommt ein rechtlicher Unterschied. Bei Debitum erwirbst du ein Wertpapier, bei Monefit eine Forderung gegen den Darlehensnehmer. Weitere Ansprüche gegen Monefit hast du laut Nutzungsbedingungen nur, soweit Abschnitt 7 sie regelt. Er behandelt die Auszahlung des Rückkaufpreises.
Mehr zu den Plattformen im Detail: Debitum Investments Erfahrungen und Monefit Erfahrungen. Wie die Anmeldung abläuft, zeigen die Debitum Anleitung und die Monefit Anleitung.
1 % Cashback für 30 Tage. Totalverlust möglich, keine Anlageberatung.
Der Vergleich im Video
Das Video entstand Ende August, seitdem hat Debitum mit Flow ein Produkt mit täglicher Zinszahlung und Auszahlungsantrag gestartet, und bei Monefit laufen Vaults heute 12 bis 24 Monate mit frei wählbarem Enddatum. Der im Video genannte 18-Monats-Tarif steht in keiner offiziellen Quelle mehr, der Artikel gibt den Stand vom 11. Oktober 2026 wieder.
Rendite: Zielrenditen, Zinssätze und Kennzahlen sind nicht dasselbe
Wer die Prozentzahlen direkt nebeneinanderlegt, vergleicht Verschiedenes. Die Plattformen nennen Zielrenditen, Zinssätze und Kennzahlen, und jede Art misst etwas anderes.
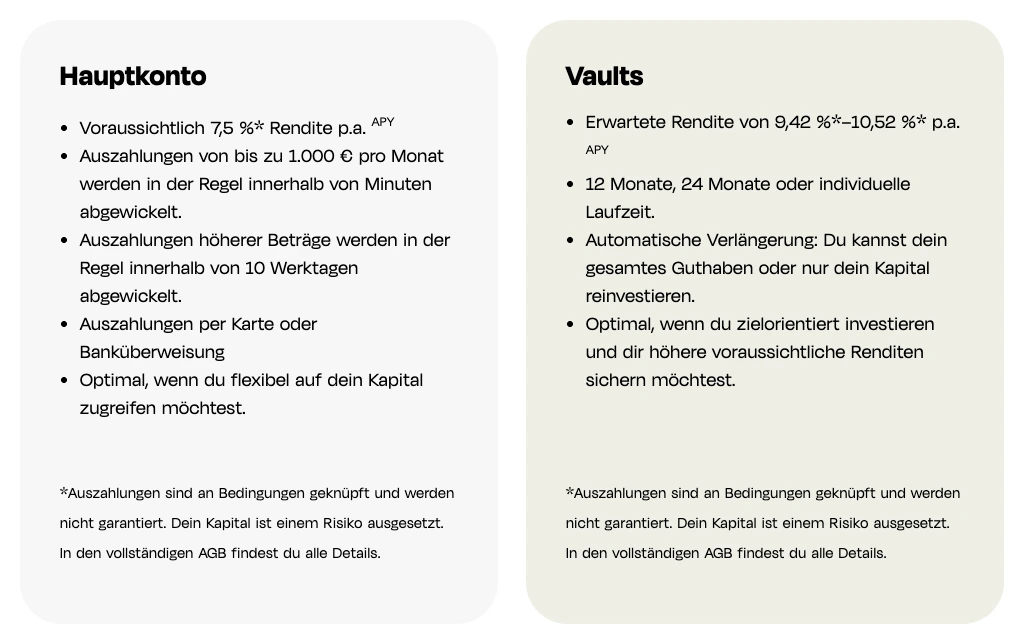
Monefit nennt Zielrenditen. Im Hauptkonto sind es voraussichtlich 7,5 % APY. Die Fußnote bezeichnet den Wert ausdrücklich als erwartete Zielrendite und schreibt, er sei nicht garantiert. Das Help Center beschreibt den APY als gesamtes potenzielles Wachstum über ein Jahr, während die nominalen Renditen täglich berechnet werden. Den nominalen Satz des Hauptkontos nennt Monefit nicht. Die Nutzungsbedingungen sind vorsichtiger und sprechen von einer Rendite von bis zu 7,5 %.
In den Vaults sind es erwartete 9,42 bis 10,52 % APY. Das Help Center zeigt beide Werte nachvollziehbar nebeneinander: 9 % nominal für 12 Monate entsprechen 9,42 % APY, 10 % nominal für 24 Monate entsprechen 10,52 % APY. Bei einem Enddatum dazwischen liegt die Rate dazwischen, und sie kann laut Monefit variieren. Laut Vault-Bedingungen legt Monefit die Rendite bei der jeweiligen Zuweisung fest.
Debitum nennt Zinssätze. Die Invest-Seite listete am 11. Oktober 2026 fünfzehn Instrumente mit Zinsen von 7,50 bis 15,00 % p.a. Die Kreditgeber legen diese Sätze selbst fest, und das Angebot ändert sich laufend. Die Spanne ist also eine Momentaufnahme. Bei den klassischen Instrumenten zahlt Debitum die Zinsen monatlich aus. Flow ist ein Festzins von 8 % p.a., solange die Notes investiert bleiben, mit täglicher Auszahlung der Zinsen.
Die XIRR ist eine Kennzahl. Für die Plattform liegt sie bei 14,83 %. Das ist ein Wert über alle Investments und kein Versprechen für einzelne Anleger.
Beim Treuebonus sind es bis zu +2,00 % pro Jahr, aber erst in der Stufe Investor Elite, nur für neue Primärmarkt-Investments und nicht für Flow.
Entscheidend ist, dass sich APY, Instrument-Zinssatz und Plattform-XIRR nicht gleichsetzen lassen, deshalb rechnen wir bewusst keine Euro-Erträge aus.
Hauptkonto mit voraussichtlich 7,5 % APY. Totalverlust möglich, keine Anlageberatung.
Zugriff aufs Geld: Wie schnell kommst du an dein Kapital?
Monefit Hauptkonto.
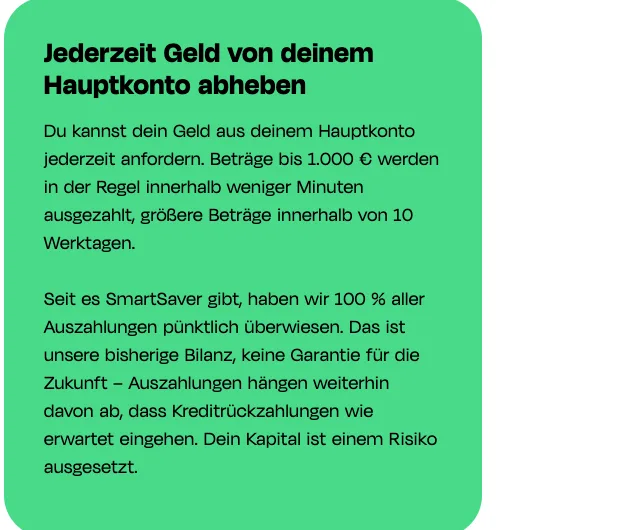
- •Sofortauszahlung: bis 1.000 € pro Kalendermonat laut Help Center, in der Regel innerhalb von Minuten. Das Limit teilt Monefit dir laut Nutzungsbedingungen individuell mit, am Monatsersten wird es zurückgesetzt.
- •Größere Beträge: laut Produktseite in der Regel innerhalb von 10 Werktagen, laut Help Center können 1 bis 3 weitere Werktage dazukommen.
- •Grenzen: Die Mindestauszahlung beträgt 50 €, eine einzelne Auszahlung höchstens 50.000 €.
- •Ziel: Das Geld geht nur auf ein Konto oder eine Karte, die du zuvor für eine Investition genutzt hast.
Dabei ist zu beachten, dass Monefit die Auszahlung unter Vorbehalt stellt. Reichen die zugewiesenen Gelder nicht, setzt Monefit laut Nutzungsbedingungen (Klausel 7.8, hier Aussetzungsklausel genannt) die Zahlungen an alle Nutzer aus. Danach folgen anteilige Teilzahlungen an jedem Geschäftstag, bis der Rückkaufpreis vollständig bezahlt ist. Außerdem hängt ein Verkauf laut Nutzungsbedingungen (Klausel 7.5) davon ab, dass ein anderer Nutzer die Forderung erwirbt, es sei denn, Monefit kauft sie nach eigenem Ermessen zurück. Die Risikoerklärung spricht von einer Verzögerung für einen unbekannten Zeitraum. Die Höhe der Liquiditätsreserven nennt Monefit nicht.
Monefit Vaults. Die erwartete Rendite liegt zwar höher als im Hauptkonto, dafür ist das Geld 12 bis 24 Monate gebunden. Nach der Eröffnung bleiben 10 Tage zum Nachschießen, danach ist der Vault bis zur Fälligkeit gesperrt. Wer vorzeitig schließen will, wendet sich an den Support und wartet 30 Tage. Zu den Erträgen widersprechen sich die Dokumente: Das Help Center nennt den Verfall aller bis dahin erzielten Erträge, die Vault-Bedingungen nur die Zusätzlichen Erträge, also den Aufschlag des Vaults.
Debitum klassisch. Dein Kapital bleibt bis zum Laufzeitende gebunden. Debitum bietet derzeit keinen Sekundärmarkt an, Mittel lassen sich vor Laufzeitende nicht abziehen. Die Restlaufzeiten der gelisteten Instrumente reichten am 11. Oktober 2026 von drei Monaten bis knapp 36 Monaten. Abheben kannst du nur nicht investiertes Guthaben, und das bearbeitet Debitum laut Help Center in der Regel innerhalb von 3 Werktagen.
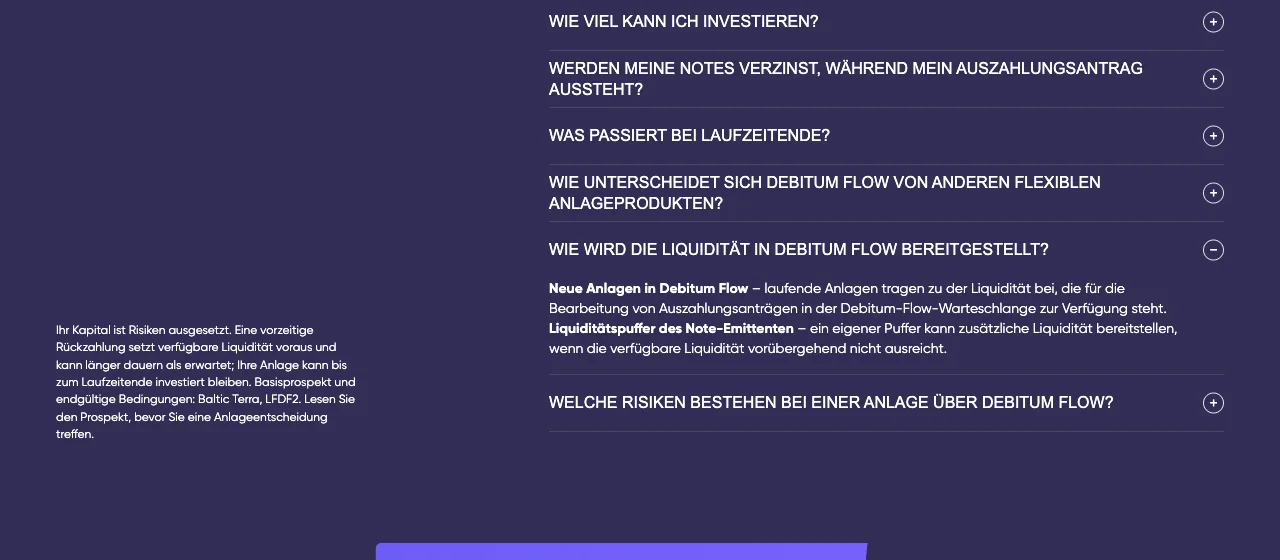
Debitum Flow. Hier beantragst du eine Auszahlung vor Laufzeitende. Bis zu 1.000 € zahlt Debitum am Folgetag aus, in der Regel bis zum nächsten Werktag. Das Wochenlimit beträgt 5.000 € und schließt den Folgetag-Betrag ein. Anträge laufen nach dem First-in-first-out-Prinzip, ein Restbetrag behält seinen Platz in der Warteschlange und wird weiter verzinst. Du kannst zwar jederzeit einen Antrag stellen, die Bearbeitung erfolgt aber nicht sofort, und die Auszahlung ist nicht garantiert, sondern hängt von der verfügbaren Liquidität ab. Rechtlich ist der Antrag ein Antrag auf vorzeitige Rückzahlung der Notes. Die Liquidität stammt aus neuen Anlagegeldern und einem Liquiditätspuffer, den Debitum als Puffer des Note-Emittenten beziehungsweise der Finanzierungspartner beschreibt. Bei der Höhe des Puffers hält sich Debitum bedeckt.
Der Basisprospekt setzt den Rahmen. Laut LFDF-II-Prospekt kann der Emittent einen solchen Antrag nach eigenem Ermessen annehmen oder ablehnen, und Anleger sollten sich nicht darauf verlassen, über die vorzeitige Rückzahlung an Liquidität zu kommen. Die Fristen laut Prospekt:
- •LFDF II: Entscheidung des Emittenten bis zu 180 Geschäftstage, Rückzahlungstermin bis zu 180 Geschäftstage nach der Entscheidung, Zahlung bis zu 30 Geschäftstage nach dem Termin.
- •Baltic Terra: Entscheidung des Emittenten bis zu 60 Geschäftstage, Zahlung bis zu 30 Geschäftstage nach dem Rückzahlungstermin.
Beides gilt nebeneinander: Debitum beschreibt einen Folgetag-Prozess der Plattform, der Prospekt lässt dem Emittenten Ermessen und Zeit. Flow ist ein Rückzahlungswunsch mit Liquiditätspuffer, kein Anspruch und kein Sekundärmarkt. Die Limits von 1.000 € und 5.000 € haben wir in den gelesenen Teilen der Basisprospekte nicht gefunden, und die Debitum-Seite verlinkt nur die Basisprospekte. Mehr dazu im Artikel zu Debitum Flow.
Ab 10 € pro Note. Ein Auszahlungsantrag ist keine Zusage. Totalverlust möglich.
Eigene Rechnung: So lange dauert eine größere Auszahlung rechnerisch
Aus den veröffentlichten Limits lässt sich ausrechnen, wie lange ein größerer Betrag dauert. Das ist reine Arithmetik und keine Zusage, denn die Dauer gilt nur, wenn Liquidität und Warteschlange es zulassen. Die Flow-Limits stammen von der Debitum-Seite und nicht aus dem Prospekt. Nicht eingerechnet sind bei Monefit die Aussetzungsklausel und bei Flow die Warteschlange, die mögliche Ablehnung und die Prospektfristen. Die Entscheidungsfrist allein entspricht rechnerisch rund 36 Wochen bei LFDF II und rund 12 bei Baltic Terra. Spürbar ist der Unterschied im Aufbau: Beim Monefit-Standardweg wächst die Frist nicht mit dem Betrag, solange er bis 50.000 € je Antrag bleibt. Bei Flow kommt mit jedem weiteren Wochenlimit eine Woche hinzu.
Monefit Hauptkonto | Debitum Flow | |
|---|---|---|
| 1.000 € | Sofortauszahlung, in der Regel Minuten, sofern dein Monatslimit 1.000 € beträgt | Bis 1.000 € am Folgetag in der Regel, sofern Liquidität da ist |
| 5.000 € | Standardantrag bis 50.000 € je Antrag: in der Regel 10 Werktage, laut Help Center bis zu 3 weitere Werktage | Frühestens rund eine Woche, denn das Wochenlimit liegt bei 5.000 € |
| 10.000 € | Ebenfalls ein Standardantrag bis 50.000 € je Antrag: in der Regel 10 Werktage, laut Help Center bis zu 3 weitere Werktage | Frühestens rund zwei Wochen bei 5.000 € pro Woche |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Aufsicht und Anlegerschutz im direkten Vergleich
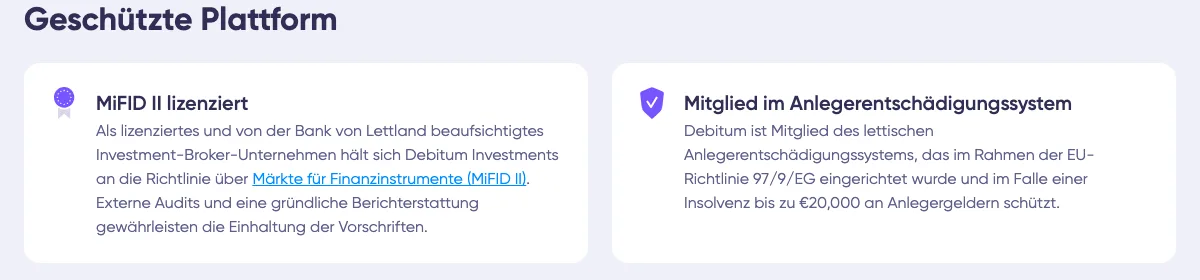
Hier liegt ein zentraler Unterschied zwischen den Plattformen. Das Bild zeigt die Darstellung auf der Debitum-Seite vom 11. Oktober 2026, vor dem Relaunch. Die Tabelle stellt die Aussagen beider Anbieter gegenüber.
Debitum | Monefit SmartSaver | |
|---|---|---|
| Betreiber | SIA DN Operator, Riga | Monefit Investments OÜ, Estland, Teil der Creditstar Group |
| Zulassung | Lizenz für Investmentdienstleistungen laut Register der Latvijas Banka, Nr. 06.06.08.728/537, gültig ab 21.09.2021 | Die Plattform weist in ihren Bedingungen und Risikohinweisen keine Zulassung aus |
| Aufsicht und Prospekt | Latvijas Banka, MiFID II | Laut Risikoerklärung kein bei einer Aufsichtsbehörde hinterlegter oder registrierter Prospekt |
| Entschädigungssysteme | Mitglied im lettischen Anlegerentschädigungssystem, keine Einlagensicherung ausgewiesen | Laut Risikoerklärung nicht durch Systeme nach 97/9/EG und 2014/49/EU gedeckt |
| Kundengelder | Getrennt von den Eigenmitteln geführt | Wortlaut weicht zwischen Website und Bedingungen ab, siehe Widersprüche unten |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Was bei Debitum gilt. Laut Gesetz greift die Anlegerentschädigung, wenn die Wertpapierfirma ihre Pflichten nicht erfüllen kann und die Latvijas Banka das bestätigt oder ein rechtskräftiges Insolvenz- oder Liquidationsurteil vorliegt. Das Gesetz im Original nennt höchstens 20.000 € je Anleger und schließt Verluste durch Kursänderungen oder Illiquidität aus. In der Offenlegung von Debitum steht außerdem, dass das System nicht für Kredite per Abtretungsvertrag gilt, welche Folgen das für die Wertpapiere hat, erklärt Debitum nicht. Laut Latvijas Banka erfasst das System auch Gelder, die nicht unter das Einlagensicherungsgesetz fallen. Mehr dazu in der Debitum Sicherheitsanalyse.
Zur Begriffswahl: Am 11. Oktober 2026 nannte sich Debitum auf Deutsch Investmentbroker-Unternehmen, das Register der Latvijas Banka führt die Lizenz als Lizenz für Investmentdienstleistungen, und MiFID II stand nur bei Debitum selbst. Laut LFDF-II-Prospekt hat die Investition in die Flow-Notes nicht den Status einer Bankeinlage.
Monefit. Was auffällt: In den Nutzungsbedingungen, der Risikoerklärung, den Vault-Bedingungen, der Preisliste und auf den Produkt- und Transparenzseiten nennt Monefit keine Zulassung der Plattform. Das ist ein Abwesenheitsbefund. Die Formulierungen „nicht reguliert“ oder „keine Wertpapierfirma“ stehen dort nicht. Belegt ist die Erwägung C der Bedingungen: Monefit ist weder Darlehensgeber noch Emittent von Wertpapieren im Sinne der Prospektvorschriften und nimmt keine Einlagen entgegen. Darüber hinaus schreibt Monefit auf den Seiten So funktioniert es und Statistiken, Monefit und die Creditstar Group seien keine Banken und die Investitionen nicht staatlich abgesichert. Für den Konzern betont Monefit dort zugleich, man erfülle in jedem der 8 Märkte strenge regulatorische Anforderungen. Der Satz steht im Zusammenhang mit dem Kreditgeschäft des Konzerns und nennt keine Zulassung der Plattform.
Die Kreditgeber der Creditstar Group sind laut Company Profile vom Juni 2026 in 7 von 8 Märkten reguliert, in Spanien braucht das Kreditgeschäft laut Konzern keine Lizenz. Das ist die Aufsicht über das Kreditgeschäft. Einen Anlegerschutz leiten wir daraus nicht ab. Mehr dazu in der Monefit Sicherheitsanalyse.
Wer trägt das Kreditrisiko? Sicherheiten, Eigenanteil und Rückkauf
Debitum klassisch. Die Kreditgeber behalten einen Eigenanteil an jedem Asset. Am 11. Oktober 2026 nannte die Join-Seite 10 %, ProtectionPlus 10 bis 30 %, wir geben deshalb mindestens 10 % an. Den Satz je Asset zeigt die öffentliche Invest-Liste nicht. Als Sicherheiten kommen gewerbliche Pfandrechte, Hypotheken und Forderungen infrage. Welche der heute gelisteten Instrumente tatsächlich durch Hypotheken besichert sind, steht auf den öffentlichen Seiten nicht.
Beim Rückkauf widersprechen sich die Quellen. Join und ProtectionPlus sprachen am 11. Oktober 2026 von einer Verpflichtung des Kreditgebers, das Help Center spricht von einer Option des Partners. Das Investment Services Agreement knüpft die Rückzahlung bei ABS daran, dass die Verpflichtung im Offer Document oder in den Final Terms ausdrücklich übernommen wurde. Wo ein Rückkauf besteht, ist er eine Pflicht des Kreditgebers und kein externer Schutz, und ob er besteht, hängt vom Instrument ab. Die About-Seite nannte am 11. Oktober 2026 eine Rückkaufverpflichtung für 100 % des Anlagevermögens, laut Help Center ist es aber unwahrscheinlich, dass ein insolventer Partner den Rückkauf erfüllen kann.
Debitum Flow. Hier gilt etwas anderes. Die Basisprospekte von LFDF II und Baltic Terra sagen, dass es keine Rückkauf- oder ähnlichen Verpflichtungen gibt. Die Notes haben laut Prospekt keine Kreditverbesserung und keine Liquiditätsunterstützung für Zins und Kapital. Beim LFDF-II-Prospekt umfasst die Sicherheit keine Hypothek auf die Flächen, Anleger können insoweit wie ungesicherte Gläubiger behandelt werden. Der Emittent LFDF II wurde laut Prospekt am 26. März 2026 gegründet, seine Finanzzahlen sind ungeprüft. Baltic Terra wurde am 4. Juni 2025 gegründet.
Monefit. Hinter den Forderungen stehen Verbraucherkredite mit höchstens 15.000 € je Kredit. Die Kreditkosten betragen laut Monefit rund 30 % über die gesamte Laufzeit. Klausel 5.8 regelt den Verzug. Gerät ein zugrunde liegender Kredit in Verzug, ist Monefit berechtigt, die Forderung zurückzukaufen und durch eine gleichwertige zu ersetzen. Ist keine Ersatzforderung verfügbar, zahlt Monefit den Rückkaufpreis nach Abschnitt 7. Das ist ein Recht von Monefit und keine Zusage an dich. Eine Rückkaufgarantie des Kreditgebers steht in keinem gelesenen Dokument.
Zur Lage der Creditstar Group: Laut Geschäftsbericht 2025 stieg der Gewinn von 7,2 auf 13,5 Mio €. Das Verhältnis von Nettoverschuldung zu Eigenkapital stieg von 4,1 auf 4,9, und die Kreditverträge begrenzen es auf 5 zu 1. Das sind Konzernkennzahlen und keine Sicherheit für deine Anlage.
Track Record und Kennzahlen
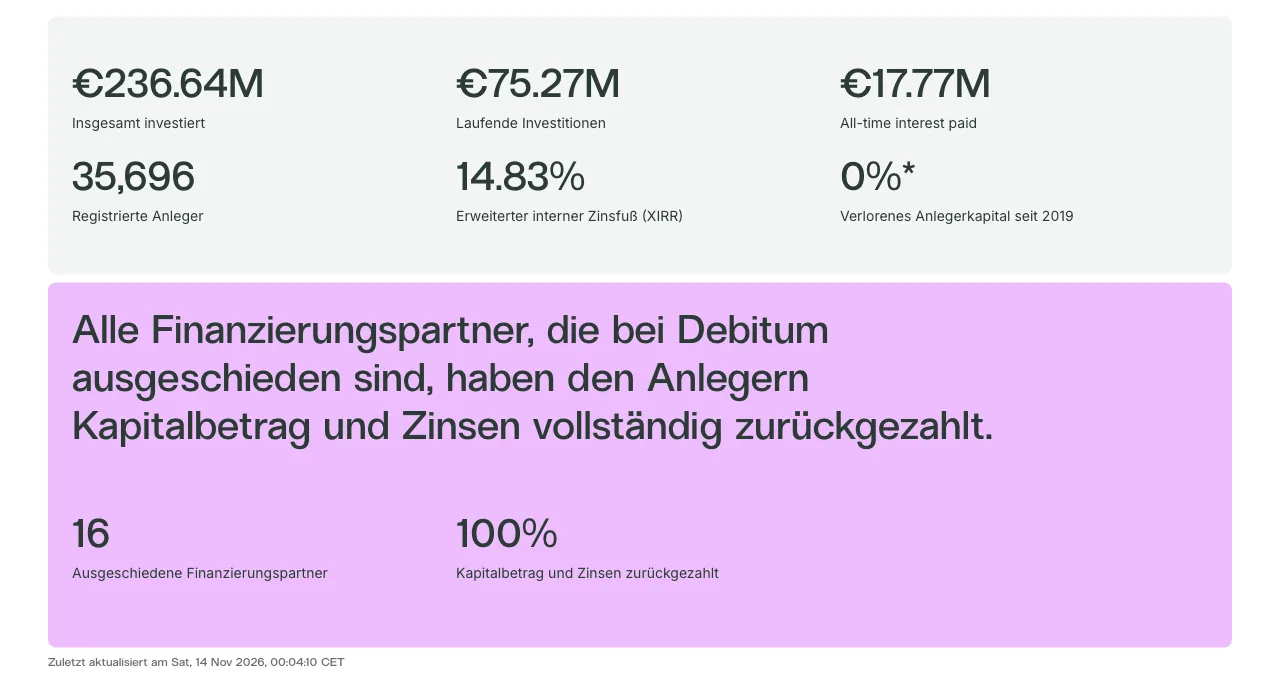
Die meisten Kennzahlen in diesem Abschnitt standen am 10. und 11. Oktober 2026 auf den offiziellen Seiten der Plattformen. Ausnahme sind die Debitum-Kennzahlen der Statistikseite, die wir am 14. November 2026 neu gelesen haben.
Debitum zeigte am 14. November 2026 236,64 Mio € Investitionsvolumen, 75,27 Mio € laufende Investitionen, 17,77 Mio € ausgezahlte Zinsen und 35.696 registrierte Investoren. Registriert heißt nicht aktiv. Die Plattform-XIRR lag bei 14,83 %. Statt einer Ausfallquote führt die Seite die Kennzahl „Verlorenes Anlegerkapital seit 2019“ mit 0 % und einem Sternchen. Der Satz dazu: Alle Finanzierungspartner, die bei Debitum ausgeschieden sind, haben den Anlegern Kapitalbetrag und Zinsen vollständig zurückgezahlt. Die Seite nennt 16 ausgeschiedene Finanzierungspartner und 100 % Kapital und Zinsen zurückgezahlt.
Am 10. Oktober 2026 abends zeigte die Seite noch eine Ausfallquote von 0 % mit Sternchen, 155,7 Mio € zurückgezahltes Kapital und eine Fußnote: 99,13 % aller Investitionen wurden zurückgezahlt oder lagen im Plan, 0,87 % waren umstrukturierte Vermögenswerte aus der Ukraine. Debitum trennte Ausfall und Umstrukturierung damals selbst. Die Fußnote und die Gesamtsumme des zurückgezahlten Kapitals stehen am 14. November 2026 nicht mehr auf der Statistikseite. Wir nennen die 0 % deshalb nur mit dem Hinweis zum Sternchen.
Die Stats-Seite führte am 10. Oktober 2026 außerdem DN Funding Alpha, eine Tochter von DN Operator, die Anlegerforderungen gegen kriegsbedingt restrukturierte ukrainische Vermögenswerte verwaltet (2,07 Mio € Volumen, davon 9,77 % zurückgezahlt). Ob das die 0,87 % der damaligen Fußnote sind, verknüpfte die Seite nicht ausdrücklich. Am 14. November 2026 nennt sie DN Funding Alpha unter den sieben aktiven Finanzierungspartnern.
Monefit nennt auf der Transparenzseite mit Stand 1. Oktober 2026 mehr als 53.000 SmartSaver-Investoren, über 525 Mio € investiertes Volumen, 37,7 Mio € ausgeschüttete Erträge und 8,75 % durchschnittliche Rendite. Die Transparenz fällt gemischt aus, denn Monefit erklärt nicht, wie Investoren und Durchschnittsrendite definiert sind. Der Geschäftsbericht der Creditstar Group nannte zum Jahresende 2025 rund 30.000 Investoren. Laut Monefit wurden seit dem Start 100 % aller Auszahlungen pünktlich überwiesen, das sei die bisherige Bilanz und keine Garantie für die Zukunft. Eine unabhängige Bestätigung haben wir nicht gefunden. SmartSaver startete laut Konzernbericht im vierten Quartal 2022.
Trustpilot. Laut Trustpilot kommt Debitum auf 4,1 bei 140 Bewertungen und Monefit auf 4,7 bei 1.692. Wegen der sehr unterschiedlichen Zahl an Bewertungen sind die Werte nicht direkt vergleichbar.
Gebühren, Mindestbeträge und Steuerhinweise
Die Preisliste von Monefit ist übersichtlich. Die Preisliste von Debitum stammt von 2021 und nennt für Anleger bei Dienstleistungen und Finanzinstrumenten lediglich den Eintrag kostenlos. Eine kleinere Einschränkung betrifft das Konto: Der Vertrag sieht ab dem 6. Monat eine Kontoführungsgebühr vor, ohne dass die Preisliste einen Betrag nennt.
Debitum | Monefit SmartSaver | |
|---|---|---|
| Ein- und Auszahlung | Laut Help Center keine Gebühren, die eigene Bank kann welche erheben. Die Währungsumrechnung trägt der Anleger | SEPA gebührenfrei. Karte, Apple Pay und Google Pay 1 % ein und aus, in den ersten 7 Tagen nach der Verifizierung frei, danach auch bei Sofortauszahlung (1.000 € kosten 10 €) |
| Auto Invest | Debitum bietet ebenfalls Auto Invest, die Preisliste nennt für Anleger insgesamt nur kostenlos | Wiederkehrende Auto-Invest-Zahlungen per Karte bleiben laut Preisliste gebührenfrei |
| Vaults und Flow | Flow: keine Ausstiegsgebühren, weitere Gebühren nennt die Flow-Seite nicht | Preisliste und Vault-Bedingungen nennen keine Vault-Gebühr |
| Konto und Inaktivität | Im Investment Services Agreement sieht Klausel 6.9 ab dem 6. Monat eine Kontoführungsgebühr vor, ohne Betrag in der Preisliste, die Debitum einseitig ändern darf (20 Geschäftstage Frist) | Keine Kontoführungs- oder Inaktivitätsgebühr gelistet, Erhöhungen mit mindestens 15 Kalendertagen Ankündigung |
| Vergütung der Plattform | Debitum selbst erhält 1 bis 3 % pro Jahr vom Kreditgeber, nicht von dir | In der Preisliste nicht genannt |
| Mindestbetrag | 10 €, bei Flow je Note, höchstens 5.000 € je Anleger und Note. Die 50 € der ABS-Seite stehen in den Widersprüchen unten | Hauptkonto 10 €, Vault 100 €, Mindestauszahlung 50 €, Höchstbetrag auf Konto und Vaults zusammen 500.000 € |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Steuerhinweise. Wir geben nur wieder, was die Anbieter schreiben, und beraten nicht zu Steuern. Laut Help Center zahlt Monefit Erträge ohne Steuerabzug aus und sieht den Anleger in der Verantwortung. Den Steuerbericht findest du laut Monefit im Profil, an Behörden sendet SmartSaver ihn nicht. Vaults erscheinen laut Monefit nicht im Bericht, weil Erträge erst mit Ende der Laufzeit als Einnahme gelten. Das ist Monefits Darstellung für den Bericht. Debitum nennt laut Help Center für Anleger aus EU- und EWR-Ländern einen Steuerabzug von 5 % seit November 2022. Wie das in deinem Fall zu behandeln ist, klärst du selbst oder mit Steuerberatung.
Neukundenbonus bei Debitum und Monefit
Debitum: Über unseren Link nennen wir 1 % Cashback für 30 Tage. Das ist keine Zusage. Details zum Angebot stehen im Debitum Bonus-Artikel.
Monefit: Auf der Produktseite nennt Monefit einen Neukundenbonus von 0,25 % auf Investments in den ersten 90 Tagen. Der Bonus ist 90 Tage gesperrt, und wer in dieser Zeit abhebt, bei dem berechnet Monefit ihn neu.
Beide Aktionen sind keine Zusagen.
Wo sich die Anbieter selbst widersprechen
Bei beiden Plattformen widersprechen sich offizielle Seiten und Dokumente. Wir haben die Stellen gesammelt, damit du weißt, worauf du beim Lesen achten kannst.
Aussage A | Aussage B | Was das für dich heißt | |
|---|---|---|---|
| Anlegerentschädigung | Debitum Help Center: bis zu 90 % (maximal 20.000 €) | Gesetz im Original und Join-Seite: bis zu 20.000 €, ohne 90 % | Laut Gesetz im Original höchstens 20.000 €. Einen 90-%-Satz enthält der Gesetzestext nicht. |
| Verzugsstrafe | Am 11. Oktober 2026: Join und ProtectionPlus 10 bis 20 %, About 15 % | Instrumentenliste: +5, +10 oder +15 %, Help Center: 0 bis 18 % p.a. | Eine einzelne Zahl lässt sich nicht belegen. Laut Help Center zahlt Debitum die Strafe erst bei vollständiger Rückzahlung durch den Kreditnehmer, bei Rückkauf nicht. |
| Mindestanlage | Startseite, Help Center, Flow: ab 10 € | ABS-Erklärseite: 50 € pro Satz | Welche Grenze gilt, zeigt die Instrumentenseite im Login. |
| Rückkauf | Join, ProtectionPlus und alle 15 gelisteten Instrumente am 11. Oktober 2026: Rückkaufverpflichtung | Help Center: Option des Partners. Flow-Prospekte: keine Rückkaufverpflichtung | Wo ein Rückkauf besteht, ist er eine Pflicht des Kreditgebers und kein externer Schutz; ob er besteht, hängt vom Instrument ab. |
| Debitum-Spanne | Startseite am 11. Oktober 2026: Renditen von 11 bis 16,5 % | Invest-Liste am 11. Oktober 2026: 7,50 bis 15,00 %. Help Center: typischerweise 8 bis 15 %. Startseite am 14. November 2026: 8 bis 15 % p.a. | Die Marketingspanne ist keine Liste der Zinssätze. Maßgeblich ist das einzelne Instrument. |
| Vault vorzeitig | Monefit Help Center: alle bis dahin erzielten Erträge verfallen | Vault-Bedingungen: nur die Zusätzlichen Erträge verfallen | Die Folgen sind nicht eindeutig. Frag vor dem Start beim Support nach. |
| Konto bei Monefit | Website: separates SmartSaver-Bankkonto, nicht mit operativen Mitteln vermischt | Bedingungen 4.6: Geschäftskonto von Monefit | Der Wortlaut weicht ab. Die Bedingungen schaffen laut Klausel 18.4 keine Sicherheit irgendeiner Art. |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Risiken, die bei beiden bleiben
Bei allen Unterschieden teilen beide Plattformen dasselbe Grundrisiko. Wir benennen es einzeln.
- •Totalverlust: Debitum weist auf das Risiko hin, den Hauptinvestitionsbetrag zu verlieren, bei Flow auf den möglichen Verlust des gesamten Betrags. Monefit nennt in der Risikoerklärung den möglichen Verlust der gesamten Kapitalanlage. Ein Totalverlust ist bei beiden denkbar.
- •Keine Einlagensicherung: Keiner der beiden Anbieter nennt eine. Die Anlegerentschädigung von Debitum greift laut Gesetz, wenn die Wertpapierfirma ihre Pflichten nicht erfüllen kann.
- •Kreditausfall: Fällt ein Kreditnehmer aus, hängt dein Geld an Rückkauf, Sicherheiten oder Ersatzforderungen. Wie belastbar das ist, hängt vom Instrument ab, wie oben beschrieben.
- •Liquiditätsrisiko: Bei Debitum klassisch bleibt das Geld bis zum Laufzeitende gebunden. Bei Flow kann der Antrag länger dauern, nur teilweise erfolgen oder bis zum Laufzeitende ausstehen. Bei Monefit kann die Auszahlung laut Aussetzungsklausel ausgesetzt werden.
- •Plattformrisiko: Fällt Debitum weg, behalten Anleger laut Help Center ihre Ansprüche, der konkrete Ablauf kann bei den Notes abweichen. Monefit hängt am Konzern: Creditstar finanziert sich laut Geschäftsbericht hauptsächlich über P2P-Plattformen.
- •Konzentration: Am 10. Oktober 2026 nannte die Statistikseite bei Debitum 0,87 % umstrukturierte Vermögenswerte aus der Ukraine, am 14. November 2026 steht diese Angabe dort nicht mehr. Nach unserer Rechnung aus den Stats-Reitern vom 10. Oktober 2026 stand der Latvian Forest Development Fund mit 76,13 Mio € für rund 33 % des damaligen Gesamtvolumens von 229,44 Mio €. Bei Monefit stehen hinter den Forderungen Konsumkredite eines einzigen Konzerns.
Positiv hervorzuheben ist, dass beide Anbieter diese Risiken selbst nennen. Auf der About-Seite schrieb Debitum am 11. Oktober 2026 allerdings, es werde sichergestellt, dass keine Ausfälle auftreten. Das lässt sich mit den Risikohinweisen derselben Plattform nicht vereinbaren, deshalb übernehmen wir solche Zeilen nicht. Typische Fehler zeigen die Debitum Anfängerfehler und die Monefit Anfängerfehler. Zehn Punkte vor der Anmeldung bei Debitum fasst Debitum: 10 Dinge vor dem Invest zusammen.
Fazit: Debitum oder Monefit?
Eine pauschale Antwort gibt es nicht. In der Praxis laufen die Unterschiede auf drei Punkte hinaus, an denen du deine eigenen Kriterien festmachen kannst. Eine Empfehlung sprechen wir dabei nicht aus.
Auszahlungsweg. Monefit bietet ein Hauptkonto: Bis 1.000 € je Kalendermonat kommen in der Regel in Minuten an, darüber gilt ein Standardweg von in der Regel 10 Werktagen, mit der Aussetzungsklausel als Vorbehalt. Debitum bindet das Geld klassisch bis zum Laufzeitende. Mit Flow gibt es einen Antrag, den der Emittent annehmen oder ablehnen kann.
Aufsichtsstatus. Wem eine Lizenz für Investmentdienstleistungen wichtig ist, findet sie bei Debitum laut Register der Latvijas Banka, dazu die Anlegerentschädigung bis 20.000 € für den Fall einer Insolvenz der Wertpapierfirma. Monefit nennt in seinen Bedingungen und Risikohinweisen keine Zulassung der Plattform, und die Anlage ist laut Risikoerklärung nicht durch Systeme nach 97/9/EG gedeckt.
Zinsspanne. Bei Debitum vergleichst du einzelne Zinssätze, am 11. Oktober 2026 waren es 7,50 bis 15,00 %, und sie ändern sich laufend. Bei Monefit gibt es eine Zielrendite je Topf: voraussichtlich 7,5 % APY im Hauptkonto und erwartete 9,42 bis 10,52 % APY in Vaults.
Insgesamt gilt für beide Plattformen: Keiner der beiden Anbieter nennt eine Einlagensicherung, und ein Totalverlust ist möglich. Wie Debitum neben anderen Plattformen eingeordnet wird, zeigt Debitum im P2P-Portfolio. Ähnliche Vergleiche sind Lendermarket vs. Debitum und Monefit vs. Bondora, weitere Plattformen findest du im P2P-Vergleich.
Dieser Artikel ist keine Anlageberatung.
Über unseren Link. Kein Tagesgeld, Totalverlust möglich, keine Anlageberatung.
Auszahlung unter Vorbehalt der Bedingungen. Totalverlust möglich, keine Anlageberatung.
P2P-Kredite im direkten Vergleich
Wie schlägt sich diese Plattform gegen Mintos, Bondora, Debitum und Co.? In unserem P2P-Kredite Vergleich stehen 9 Plattformen nach Rendite, Regulierung, Rückkauf und Risiko nebeneinander.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Debitum Flow: 8 % p.a. und was im Prospekt wirklich steht
Debitum Flow im Check: 8 % p.a., tägliche Zinszahlung, Auszahlungsantrag, Limits, Warteschlange und Basisprospekt.
Monefit Erfahrungen 2026: 7,5 % p.a., Vaults bis 10,52 %, Risiko
Monefit SmartSaver im Test: Hauptkonto, Vaults, Auszahlung, Gebühren, Creditstar-Bilanz und Risiken.
Lendermarket vs Debitum 2026: Consumer 13% oder Business 14,83%?
Zwei P2P-Plattformen im Direktvergleich: Konsumkredite gegen Geschäftskredite, Lizenz, Anlegerschutz und Risiko.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.