Monefit SmartSaver ist kein Tagesgeldkonto. Laut Monefit greift keine staatliche Einlagensicherung, dein Geld finanziert Verbraucherkredite der Creditstar Group, und dein Kapital ist gefährdet. Wir zeigen die 7 typischen Anfängerfehler bei Monefit und zu jedem die Lösung: vom Vault ohne Plan über die Auszahlungsdauer und 1 % Kartengebühr bis zum gesperrten Anmeldebonus, dem Creditstar-Risiko und dem Steuerbericht ohne Vaults.
Die 7 Fehler auf einen Blick
SmartSaver wirkt mit täglicher Gutschrift wie ein Sparkonto, folgt aber den Regeln eines Kreditinvestments. Die Tabelle zeigt sieben Fehler, die dich Geld oder Nerven kosten können, und wie du sie vermeidest. Belege und Rechenbeispiele folgen darunter.
Hauptkonto ohne feste Laufzeit, voraussichtlich 7,5 % pro Jahr, keine Einlagensicherung. Kapital im Risiko.
Was passiert | So vermeidest du es | |
|---|---|---|
| Tagesgeld-Denken | Keine Einlagensicherung, dein Kapital ist gefährdet, Verlust bis hin zum Totalverlust möglich | Notgroschen auf ein Konto mit gesetzlicher Einlagensicherung, bei Monefit nur Geld, dessen Verlust du tragen kannst |
| Vault ohne Plan | Nach 10 Tagen für die Laufzeit gesperrt, ein vorzeitiger Ausstieg kostet Erträge und führt laut Hilfe-Center zu einer Sperrfrist von 30 Tagen | Nur Geld binden, das du bis zum Enddatum nicht brauchst |
| Auszahlung unterschätzt | Sofort nur bis 1.000 Euro pro Kalendermonat, darüber bis zu 10 Werktage plus Bankweg, im Engpass Aussetzung | Puffer einplanen, geplante Auszahlung nutzen, Restlimit im Dashboard prüfen |
| Karte statt Überweisung | Nach den ersten sieben Tagen kostet jede Kartenzahlung 1 %, beim Ein- und Auszahlen | Per Banküberweisung ein- und auszahlen, das ist gebührenfrei |
| Bonus zu früh angetastet | Abhebungen in den ersten 90 Tagen führen zur Neuberechnung des Anmeldebonus | Nur Geld einzahlen, das bis zum Ende der 90 Tage liegen bleiben kann |
| Creditstar ausgeblendet | Alles hängt an Krediten einer Gruppe, deren Verschuldungsgrad 2025 auf 4,86 gestiegen ist | Konzernabschluss jedes Jahr lesen, vor allem Gewinn und Verschuldung |
| Steuer verschoben | Monefit behält keine Steuer ein, Vaults fehlen im Steuerbericht | Steuerbericht jährlich laden, Vault-Erträge selbst erfassen, Zufluss mit der Steuerberatung klären |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Das Video zu den Monefit-Fehlern
Im Video gehen wir fünf dieser Fehler durch, der Text präzisiert zwei Angaben und ergänzt drei Themen. Den 18-Monats-Vault aus dem Video gibt es als feste Stufe nicht mehr, heute wählst du 12 oder 24 Monate oder ein eigenes Enddatum dazwischen. Bei Lendermarket nennen wir im Video 2022 und 2023, Lendermarket selbst spricht vom Zeitraum 2022 bis 2024. Neu sind die Kartengebühr, die Sperre des Anmeldebonus und der Steuerbericht, in dem Vaults fehlen. Wo Video und Text abweichen, gilt der Text.
Fehler 1: Monefit wie ein Tagesgeldkonto behandeln
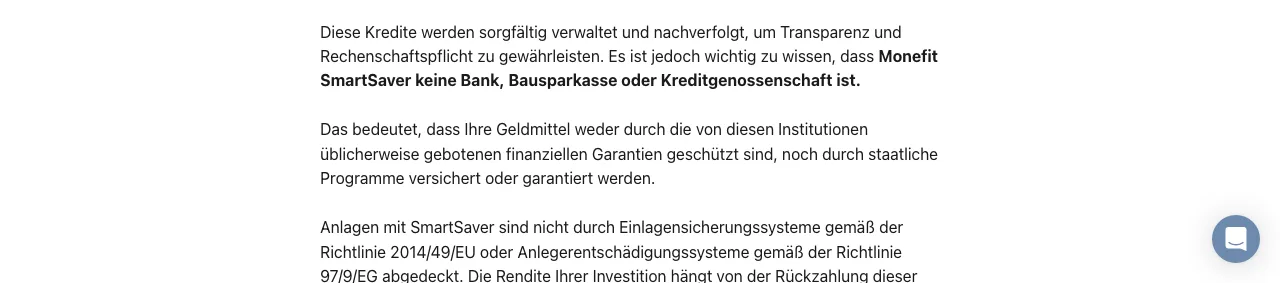
Tägliche Gutschrift, Sofortauszahlung, Einstieg ab 10 Euro: Das klingt nach Tagesgeld. Laut Hilfe-Center ist Monefit SmartSaver „keine Bank, Bausparkasse oder Kreditgenossenschaft“, und Anlagen sind weder durch Einlagensicherungssysteme nach Richtlinie 2014/49/EU noch durch Anlegerentschädigungssysteme nach Richtlinie 97/9/EG abgedeckt.
Die Produktseite sagt es ohne Umwege: SmartSaver ist kein Sparkonto, deshalb greift keine staatliche Einlagensicherung, und dein Kapital ist gefährdet. Das Hilfe-Center ergänzt, dass der Kapitalschutz wie bei jeder Investition nicht garantiert ist. Ein Verlust bis hin zum Totalverlust ist möglich. Eine Bankaufsicht für die Plattform weist Monefit nicht aus, laut Nutzungsbedingungen nimmt der Anbieter auch keine Einlagen entgegen.
Bei Bankeinlagen sieht das anders aus. Laut der BaFin-Seite zur Einlagensicherung beträgt der gesetzliche Entschädigungsanspruch maximal 100.000 Euro pro Kunde und Bank. Im EWR müssen alle Staaten Bankeinlagen bis zu dieser Höhe absichern. Bei SmartSaver gilt dieser Schutz nicht.
Lösung: Dein Notgroschen gehört auf ein Konto mit gesetzlicher Einlagensicherung, zu Monefit nur Geld, dessen Verlust du tragen kannst. Wie wir Notgroschen und Anlagegeld selbst trennen, zeigt unser Finanz-Setup. Was auffällt: Monefit versteckt die fehlende Absicherung nicht und formuliert sie verständlich. Das ändert nichts am Risiko, das unsere Sicherheitsprüfung von Monefit auf vier Ebenen durchgeht.
Fehler 2: Einen Vault ohne Plan eröffnen
Der Aufschlag lockt. Das Hauptkonto stellt voraussichtlich 7,5 Prozent pro Jahr in Aussicht. Für Vaults nennt das Hilfe-Center bei 12 Monaten 9 Prozent nominal (9,42 Prozent APY) und bei 24 Monaten 10 Prozent nominal (10,52 Prozent APY). Dazwischen ist ein eigenes Enddatum möglich. Auch das sind Zielrenditen, keine Versprechen. Ein Vault braucht mindestens 100 Euro, die vorher auf dem Hauptkonto liegen.
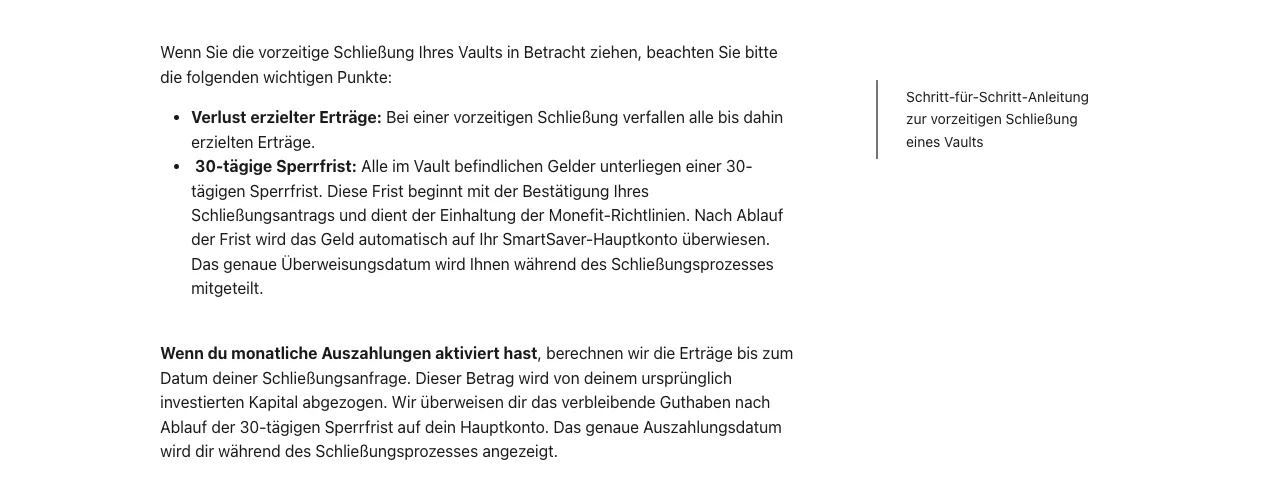
Der Fehler liegt in der Bindung, denn für den Aufschlag machst du Abstriche bei der Flexibilität. Nach der Eröffnung hast du 10 Tage Zeit, Geld nachzulegen, danach ist der Vault für die gewählte Laufzeit gesperrt. Die Laufzeit selbst lässt sich ab der Eröffnung nicht mehr ändern, und auch bei monatlicher Auszahlung der Erträge bleibt das Kapital gebunden.
Wer vorzeitig aussteigen will, braucht einen Antrag beim Support. Dabei ist zu beachten, dass sich zwei offizielle Monefit-Quellen widersprechen. Laut Hilfe-Center-Artikel zur vorzeitigen Schließung verfallen „alle bis dahin erzielten Erträge“, dazu kommt eine 30-tägige Sperrfrist ab Bestätigung des Antrags. Danach geht das Geld automatisch aufs Hauptkonto. Waren monatliche Auszahlungen aktiv, zieht Monefit die Erträge bis zum Antragsdatum vom ursprünglich investierten Kapital ab.
Die Vault-Bedingungen in Version 4.0 formulieren es anders. Nach Klausel 2.8 sind bei vorzeitigem Rückkauf die aufgelaufenen Zusätzlichen Erträge nicht an dich zahlbar. Klausel 1.4 definiert sie als die Erträge, die über die nach den SmartSaver-Bedingungen erzielten hinausgehen. Die Rückbuchung in den Standardbereich des Kontos folgt nach 30 Tagen oder einer anderen, schriftlich mitgeteilten Frist. Welche Lesart gilt, bleibt offen.
Lösung: Leg nur Geld in einen Vault, das du bis zum Enddatum nicht brauchst. Für die Planung ist die ungünstigere Lesart die vorsichtige Annahme, also alle Erträge weg und eine Sperrfrist von 30 Tagen, die Monefit laut Vertrag auch anders festlegen kann. Eine Rechtsauskunft ist das nicht. Regle rechtzeitig, was zum Laufzeitende passiert: Ohne Auto-Erneuerung geht das Geld aufs Hauptkonto, mit ihr läuft der Vault gleich lang weiter.
Fehler 3: Die Auszahlungsdauer unterschätzen
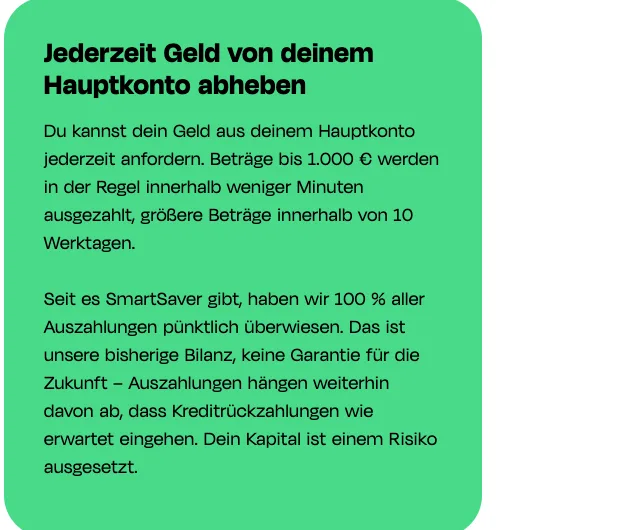
Sofortauszahlung klingt nach dem ganzen Guthaben in Minuten. Das stimmt nur zum Teil. Laut Hilfe-Center gilt sie für bis zu 1.000 Euro pro Kalendermonat, das Geld kommt dann „oft innerhalb weniger Minuten“ an. Alles darüber bearbeitet Monefit als Standardauszahlung innerhalb von 10 Werktagen, bis zum Eingang vergehen je nach Bank weitere 1 bis 3 Werktage.
Hinzu kommt ein Mindestbetrag von 50 Euro, darunter geht nur der komplette Kontostand. Pro Auszahlung sind maximal 50.000 Euro möglich, und das Geld geht nur auf ein Bankkonto oder eine Karte, die du vorher für eine Investition genutzt hast.
Wir nutzen das Hauptkonto selbst und haben die Auszahlung getestet. Entscheidend ist aber der Engpass, und über den sagt ein Test im Normalbetrieb nichts. Reichen die zugewiesenen Gelder nicht, werden nach Ziffer 7.8 der Nutzungsbedingungen die Zahlungen an sämtliche SmartSaver-Nutzer ausgesetzt. Weiter geht es, sobald genug Geld da ist, oder ab dem nächsten Geschäftstag mit anteiligen Teilzahlungen. Nach Angaben des Hilfe-Centers könnten gleichzeitige Auszahlungen in großem Umfang Verzögerungen auslösen.
Positiv ist die bisherige Bilanz: Seit es SmartSaver gibt, wurden laut Monefit 100 Prozent aller Auszahlungen pünktlich überwiesen, ausdrücklich ohne Garantie für die Zukunft.
Lösung: Plane einen Puffer ein, der die Zeit bis zur Auszahlung überbrückt. Für größere Beträge zu einem festen Termin gibt es die geplante Auszahlung, bis zu 365 Tage im Voraus und nur jenseits der 10-Werktage-Frist. Vor einer Sofortauszahlung prüfst du das Restlimit im Auszahlungs-Dashboard, denn vertraglich teilt Monefit den Höchstbetrag individuell mit. Wie Monefit bei der Auszahlung gegen Go & Grow abschneidet, zeigt unser Vergleich von Monefit und Bondora.
Fehler 4: Per Karte statt per Überweisung einzahlen
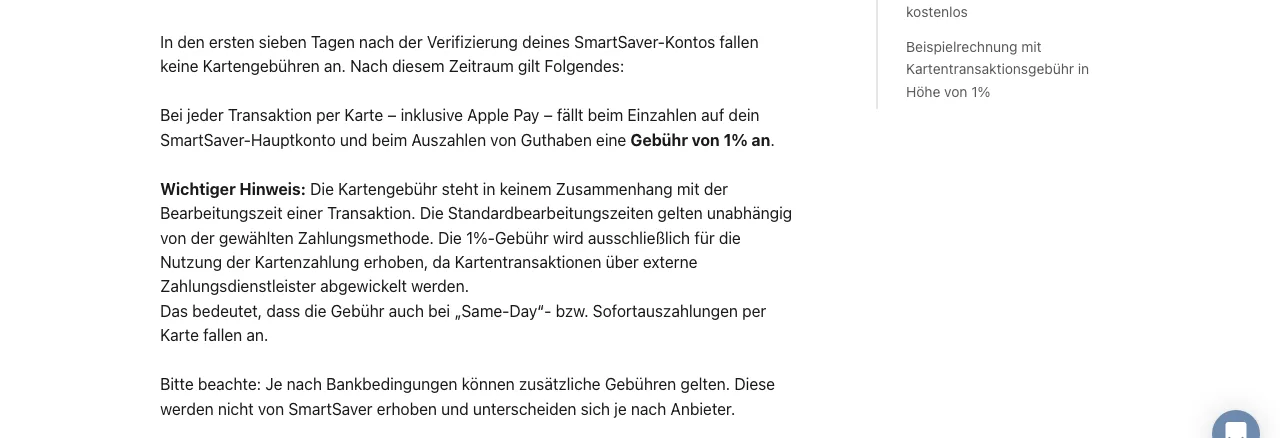
Einzahlen per Karte oder Apple Pay ist unkompliziert. Kostenlos bleibt es nur kurz. In den ersten sieben Tagen nach der Verifizierung fallen keine Kartengebühren an. Danach berechnet Monefit laut Hilfe-Center bei jeder Kartentransaktion 1 Prozent, beim Einzahlen wie beim Auszahlen, auch mit Apple Pay und bei Sofortauszahlungen per Karte.
Das Rechenbeispiel aus dem Hilfe-Center: Von 1.000 Euro per Karte gehen 10 Euro Gebühr ab, 990 Euro kommen an. Bei einer einzelnen Einzahlung hält sich das in Grenzen, bei häufigem Hin und Her wird die Gebühr spürbar. Beim Auszahlen per Karte fällt sie nämlich erneut an.
Gebührenfrei bleiben Banküberweisungen und wiederkehrende Auto-Invest-Zahlungen per Karte. Von der Überweisung profitierst du in beide Richtungen, beim Einzahlen wie beim Auszahlen.
So umgehst du die Gebühr: Zahl per Überweisung ein und aus. Wer die Karte bevorzugt, nutzt sie in den ersten sieben Tagen oder als Sparplan per Auto Invest. Wie die erste Einzahlung abläuft, zeigt unsere Anleitung zur Monefit-Anmeldung Schritt für Schritt.
Ein- und Auszahlung per Banküberweisung ohne Gebühr, Kartenzahlung nach sieben Tagen 1 %. Kapital im Risiko.
Fehler 5: Den Anmeldebonus in den ersten 90 Tagen antasten
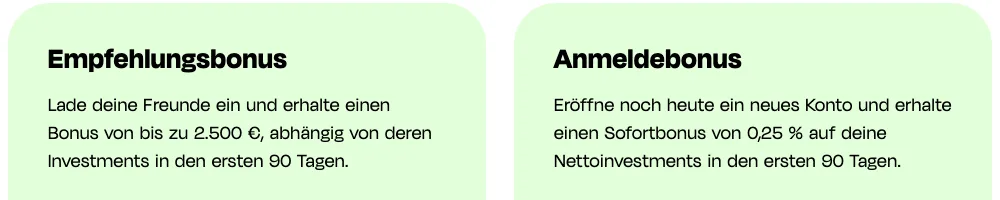
Neukunden bekommen laut Hilfe-Center 0,25 Prozent auf jede Nettoüberweisung der ersten 90 Tage, automatisch nach jeder Überweisung gutgeschrieben. Möglich sind bis zu 1.250 Euro. Einen Code brauchst du nicht, der Bonus gilt auch über unseren Partnerlink*.
Der Haken steckt in der Sperre. Der Bonus ist 90 Tage ab Verifizierung gesperrt und wird danach automatisch frei, doch bei einer Abhebung in dieser Zeit berechnet Monefit ihn neu. Im Beispiel des Hilfe-Centers ergeben 10.000 Euro Ersteinzahlung 25 Euro Bonus, wer davon 5.000 Euro abhebt, bekommt den Bonus angepasst.
In der Praxis hat die Sperre eine zweite Folge. In den ersten 90 Tagen weicht das Schlussguthaben im Kontoauszug vom Gesamtvermögen im Dashboard ab, weil der gesperrte Bonus nicht im Schlussguthaben steht. Laut Monefit ist das normal.
Lösung: Zahl in den ersten 90 Tagen nur Geld ein, das bis zum Ende dieser Frist liegen bleiben kann. Danach lässt du den Bonus im Hauptkonto oder verschiebst ihn in einen Vault. Weitere Aktionen sammeln wir in unserer Übersicht zum P2P-Neukundenbonus.
0,25 % auf jede Nettoüberweisung der ersten 90 Tage, bis 1.250 Euro, 90 Tage gesperrt. Kapital im Risiko.
Fehler 6: Das Creditstar-Risiko ausblenden
Bei SmartSaver hängt dein ganzes Geld an Krediten einer einzigen Unternehmensgruppe, der Creditstar Group, und welche Kredite du finanzierst, entscheidet Creditstar. Die Gruppe ist laut Monefit seit 2006 tätig und vergibt laut Konzernabschluss in acht Märkten Kredite. Für Spanien vermerkt der Bericht, dass gesetzlich keine Lizenz erforderlich ist.
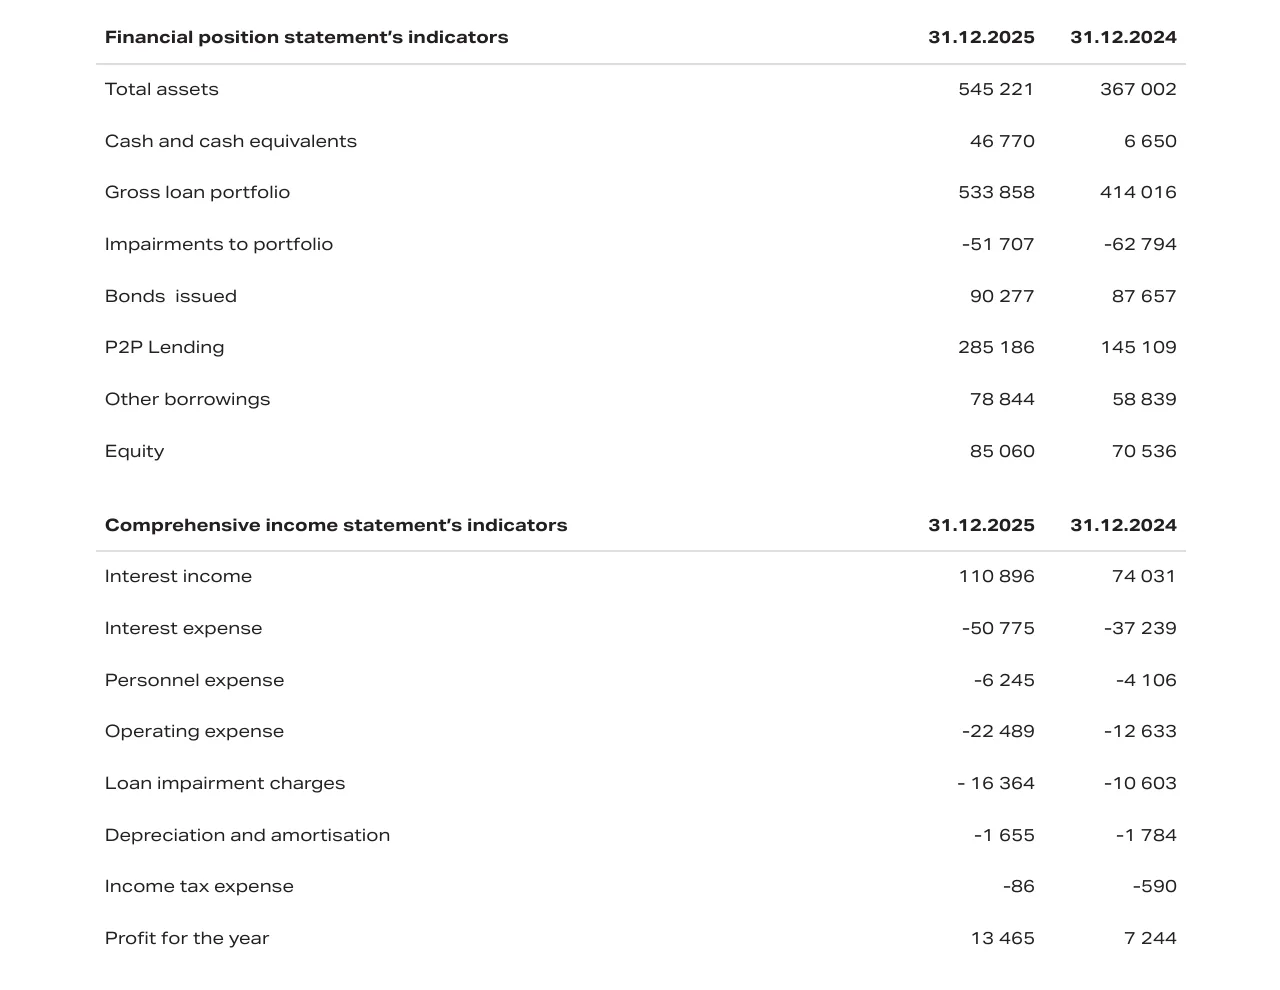
Der Fehler wäre der Schluss, dass ein profitabler Konzern dein Geld schützt. So einfach ist es nicht. Der Konzernabschluss 2025 trägt einen uneingeschränkten Bestätigungsvermerk von KPMG und fällt gemischt aus. Positiv hervorzuheben ist der Gewinn: 13,465 Millionen Euro nach 7,244 Millionen im Vorjahr, ein Plus von 85,9 Prozent. Gleichzeitig stieg der Verschuldungsgrad Net debt to equity von 4,11 auf 4,86.
Nach unserer Rechnung aus der Bilanz sank die Eigenkapitalquote von 19,2 auf 15,6 Prozent, eine Kennzahl, die Creditstar selbst nicht ausweist. Der Aufwand für Kreditausfälle stieg von 10,603 auf 16,364 Millionen Euro, die Refinanzierung über P2P (Posten P2P Lending) von 145,109 auf 285,186 Millionen.
Hinzu kommt eine Grenze, die der Konzernabschluss selbst nennt. Liegt Net debt to equity über 5 oder die Cost-Income-Ratio über 80 Prozent, haben Anleihegläubiger das Recht auf sofortige Rückzahlung. Mit 4,86 liegt der Wert noch darunter, der Abstand ist aber geschrumpft.
Lendermarket ist eine Schwesterplattform und keine Tochter: Laut den Jahresabschlüssen beider Gesellschaften gehören Lendermarket Limited und die Creditstar Group derselben Holding, der SA Financial Investments OÜ. Lendermarket spricht selbst von Zahlungsverzögerungen in den Jahren 2022 bis 2024, alle Verpflichtungen seien vollständig mit Zinsen erfüllt worden.
So behältst du das Risiko im Blick: Den Konzernabschluss von Creditstar lohnt es sich jedes Jahr zu lesen, vor allem Gewinn, Verschuldungsgrad und Kreditausfälle. Achte dabei besonders darauf, wie weit Net debt to equity noch von der Covenant-Grenze 5 entfernt ist. Wo SmartSaver zwischen anderen Plattformen und Anlageklassen steht, zeigt unser Vergleich der P2P-Plattformen.
Fehler 7: Die Steuer auf später verschieben
Monefit behält keine Steuer ein. Laut Hilfe-Center erfolgen Rückzahlungen ohne Abzug oder Zurückhaltung einer Steuer, verantwortlich bist du in vollem Umfang selbst, und Steuerberatung bietet Monefit nicht an. Auch an die Behörden schickt SmartSaver keine Steuerberichte.
In Deutschland sind die Erträge Einkünfte aus Kapitalvermögen. Es gilt die Abgeltungsteuer von 25 Prozent plus 5,5 Prozent Solidaritätszuschlag darauf, zusammen 26,375 Prozent, gegebenenfalls kommt Kirchensteuer dazu. Der Sparerpauschbetrag wird angerechnet, erklärt werden die Erträge in der Anlage KAP. Nach dem Zuflussprinzip in § 11 EStG zählen Einnahmen in dem Kalenderjahr, in dem sie dir zugeflossen sind. Im Hauptkonto werden die Erträge täglich gutgeschrieben und sind sofort verfügbar, nach unserer Einordnung fließen sie dir damit mit der Gutschrift zu. Eine Steuerberatung ersetzt das nicht.
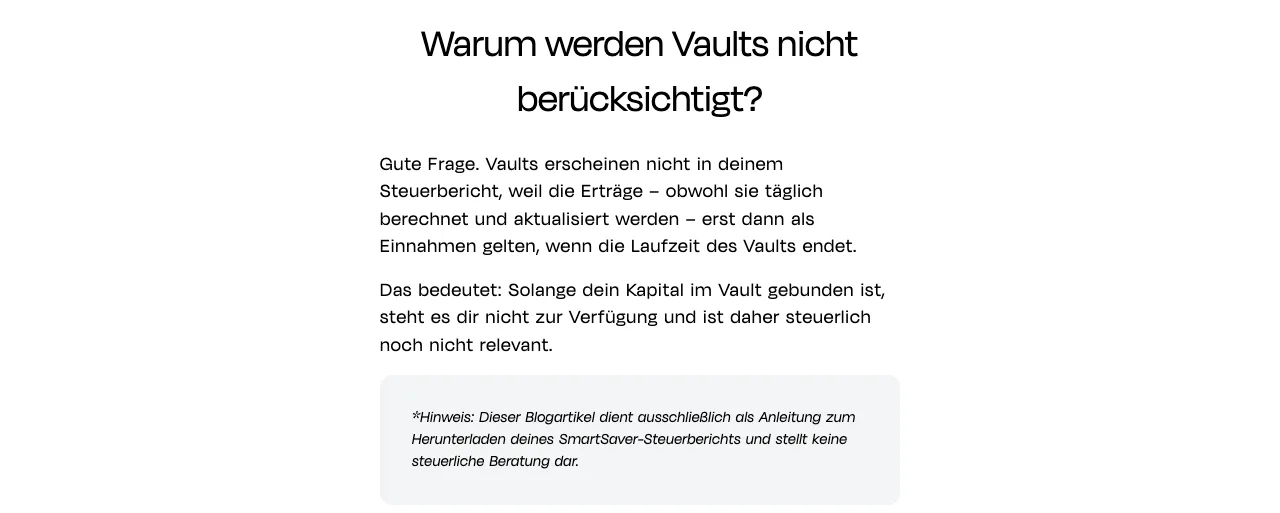
Der Steuerbericht hilft, hat aber eine Lücke. Du findest ihn im Profil unter Steuerbericht, wählst den Zeitraum und lädst ein PDF herunter, den Kontoauszug gibt es zusätzlich als CSV. Vaults tauchen im Steuerbericht nicht auf. Im Blogartikel zum Steuerbericht begründet Monefit das so: Vault-Erträge würden zwar täglich berechnet, als Einnahmen gälten sie aber erst mit dem Ende der Laufzeit. Das ist Monefits Sicht, und der Beitrag ist ausdrücklich keine steuerliche Beratung.
Lösung: Lade den Steuerbericht jedes Jahr herunter und erfasse Vault-Erträge selbst. Wann sie nach deutschem Recht zufließen, entscheiden wir hier nicht, das klärst du mit deiner Steuerberatung vor der Anlage KAP.
Unser Fazit: Monefit mit Plan nutzen
Monefit SmartSaver ist ein Kreditinvestment mit nachvollziehbaren Regeln, aber ohne Einlagensicherung. Überzeugt hat uns, dass Monefit auch die unbequemen Regeln offenlegt, vom Stressfall bis zum Steuerbericht ohne Vaults. Jeder der sieben Fehler lässt sich mit etwas Planung vermeiden, das Risiko selbst bleibt. Vor der ersten Einzahlung hilft diese Checkliste:
- •Dein Notgroschen liegt auf einem Konto mit gesetzlicher Einlagensicherung.
- •Bei Monefit landet nur Geld, dessen Verlust du tragen kannst.
- •In einen Vault kommt nur Geld, das du bis zum Enddatum nicht brauchst.
- •Ein Puffer für größere Auszahlungen steht bereit.
- •Nach der ersten Woche zahlst du per Überweisung statt per Karte.
- •In den ersten 90 Tagen bleibt das Geld liegen, damit der Bonus nicht neu berechnet wird.
- •Den Creditstar-Abschluss liest du jährlich, Vault-Erträge erfasst du für die Steuer selbst.
Rendite, Gebühren und unseren Auszahlungstest beschreiben wir in unseren Monefit Erfahrungen. Ob SmartSaver zu dir passt, hängt an deiner Risikobereitschaft, diese Entscheidung nehmen wir dir nicht ab. Dieser Artikel ist keine Anlageberatung.
Wir nutzen das Hauptkonto selbst und haben die Auszahlung getestet. Kapital im Risiko.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Monefit Erfahrungen 2026: Zielrendite, Vaults und Risiken
Monefit SmartSaver im Test: voraussichtlich 7,5 % im Hauptkonto, erwartete 9,42 bis 10,52 % in Vaults, bis 1.000 Euro in der Regel in Minuten, Creditstar-Bilanz, Gebühren und Risiken.
Wie sicher ist Monefit 2026? SmartSaver auf 4 Ebenen geprüft
Ist Monefit sicher? Wir prüfen SmartSaver auf vier Ebenen: Regulierung, Nutzungsbedingungen, Creditstar-Konzern und Bilanz 2025. Plus Beschwerdeweg und Risiken.
Monefit Anmeldung 2026: Schritt für Schritt zu 0,25 % Bonus
Monefit SmartSaver Anleitung: Konto eröffnen, Verifizierung, erste Einzahlung, Kartengebühr, 0,25 % Anmeldebonus und Auszahlung Schritt für Schritt.
Monefit vs. Bondora 2026: Mehr Rendite oder schneller ans Geld?
Monefit SmartSaver oder Go & Grow? Rendite, Auszahlung, Gebühren und Sicherheit der beiden Plattformen im Vergleich.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.