Monefit SmartSaver ist ein täglich verzinstes Kreditinvestment der estnischen Creditstar Group: voraussichtlich 7,5 Prozent im Hauptkonto, 9,42 bis 10,52 Prozent in Vaults mit 12 bis 24 Monaten Laufzeit. Wir nutzen die Plattform selbst und haben Einzahlung, Gutschrift und Auszahlung getestet. Bis 1.000 Euro pro Monat kommt das Geld laut Monefit oft in Minuten, darüber in 10 Werktagen. Eine Einlagensicherung gibt es nicht, die Rendite hängt an Creditstar, und der Konzern ist 2025 profitabler, aber stärker fremdfinanziert.
Was Monefit SmartSaver ist und wer dahinter steht
Monefit SmartSaver* ist eine Investmentplattform aus Tallinn, kein Sparkonto. Betreiber ist die Monefit Investments OÜ, die Plattform ging im November 2022 an den Start. Dahinter steht die Creditstar Group, ein seit 2006 aktiver Konsumkreditgeber. Laut Konzernabschluss vergibt die Gruppe heute in acht Märkten Kredite: Estland, Finnland, Schweden, Polen, Großbritannien, Spanien, Tschechien und Dänemark. Die Monefit-Homepage nennt über 1,7 Millionen Menschen.
Dein Geld fließt in genau diese Kredite. Du wählst keine einzelnen Darlehen aus, sondern investierst in den Kreditbestand der Gruppe. Pro Einzelkredit gilt laut Monefit eine Obergrenze von 15.000 Euro. Auf der Transparenzseite nennt Monefit über 48.000 Investoren, mehr als 450 Millionen Euro Einzahlungen und 29,8 Millionen Euro ausgezahlte Erträge. Diese Zahlen tragen den Stand 1. Juli 2026.
Wir nutzen SmartSaver selbst, mit Geld im Hauptkonto und getesteter Auszahlung. Dieser Artikel ist unser Erfahrungsbericht: Rendite, Liquidität, die Bilanz des Kreditgebers und die Risiken. Die Kontoeröffnung Schritt für Schritt steht in unserer Monefit-Anleitung, das wiederholen wir hier nicht.
Erwartete 7,5 % im Hauptkonto, Bonus 90 Tage gesperrt, bis 1.250 Euro. Kapital im Risiko.
Unsere Monefit-Erfahrungen im Video
Im Video gehen wir durch Rendite, Bilanz und Auszahlung. Drei Angaben präzisieren wir im Text: Die Monefit-Homepage nennt heute 1,7 statt 1,4 Millionen Menschen, die Abgeltungsteuer mit Soli liegt bei 26,375 Prozent, und die Kartengebühr von 1 Prozent fällt auch bei der Auszahlung per Karte an. Den 18-Monats-Vault mit 9,96 Prozent aus dem Video gibt es seit September 2026 nicht mehr. Der Text hier hat den aktuellen Stand.
Wie Monefit funktioniert: Hauptkonto und Vaults
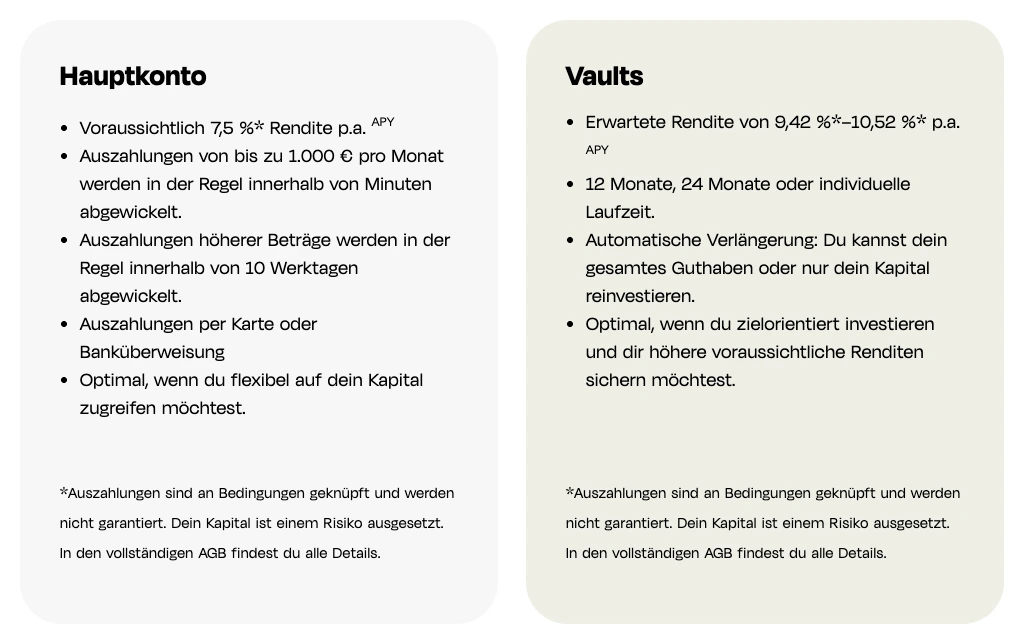
Das Prinzip ist unkompliziert. Du zahlst ein, Monefit verteilt das Geld auf Kredite der Creditstar Group, und aus den Kreditzinsen kommt deine Rendite. Monefit nennt selbst Kreditkosten von rund 30 Prozent über die gesamte Laufzeit.
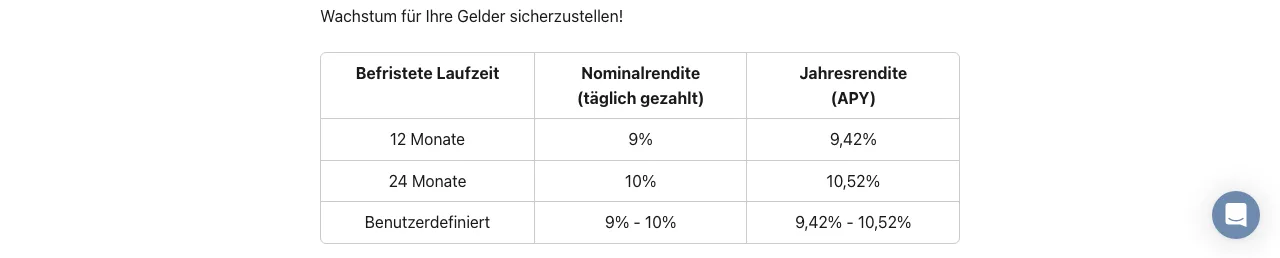
Zwei Produkte gibt es. Das Hauptkonto stellt "voraussichtlich 7,5 % Rendite p.a." in Aussicht, täglich berechnet, ab 10 Euro, ohne Laufzeit. Vaults sind Unterkonten mit fester Bindung: 12 Monate mit 9 Prozent nominal (9,42 Prozent APY), 24 Monate mit 10 Prozent nominal (10,52 Prozent APY) oder ein selbst gewähltes Enddatum dazwischen mit 9 bis 10 Prozent. Ein Vault braucht mindestens 100 Euro aus dem Hauptkonto.
Dabei ist zu beachten: Nach der Eröffnung hast du 10 Tage Zeit, den Vault aufzustocken. Danach ist er bis zum Ende gesperrt, die Laufzeit lässt sich nicht mehr ändern. Erträge kannst du monatlich aufs Hauptkonto holen oder im Vault lassen. Zum Laufzeitende verlängert sich der Vault auf Wunsch automatisch, mit Kapital und Erträgen oder nur mit dem Kapital. Für Hauptkonto und Vaults zusammen gilt ein Limit von 500.000 Euro.
Alle Prozentzahlen sind Zielrenditen. Monefit schreibt in den Nutzungsbedingungen (Version 5.0, gültig ab 2. September 2026) wörtlich: "Monefit gibt keine Zusicherung, Garantie, Verpflichtung oder Gewährleistung (ausdrücklich oder stillschweigend) ab, dass ein SmartSaver-Nutzer mit den über Monefit SmartSaver investierten Geldern eine Rendite erzielen wird."
Hauptkonto und Vaults in Zahlen
Die Eckdaten beider Produkte nebeneinander, so wie sie im Hilfe-Center von Monefit stehen.
Hauptkonto | Vault | |
|---|---|---|
| Erwartete Rendite | 7,5 % p. a. | 9,42 % bei 12 Monaten, 10,52 % bei 24 Monaten, dazwischen 9,42 bis 10,52 % |
| Mindestbetrag | 10 Euro | 100 Euro |
| Laufzeit | keine | 12 oder 24 Monate, Enddatum dazwischen frei wählbar |
| Gutschrift | täglich | täglich im Vault, monatliche Auszahlung optional |
| Zugriff auf das Geld | bis 1.000 Euro pro Kalendermonat oft in Minuten, darüber 10 Werktage | zum Enddatum, vorzeitig nur über den Support |
| Vorzeitiger Ausstieg | nicht nötig | Erträge verfallen, 30 Tage Sperrfrist |
| Nach der Eröffnung | jederzeit aufstocken | 10 Tage Nachschussfrist, danach gesperrt |
| Anmeldebonus 0,25 % | auf Einzahlungen, 90 Tage gesperrt | nach 90 Tagen in einen Vault übertragbar |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Unsere Erfahrung: Einzahlung, tägliche Gutschrift, Auszahlung
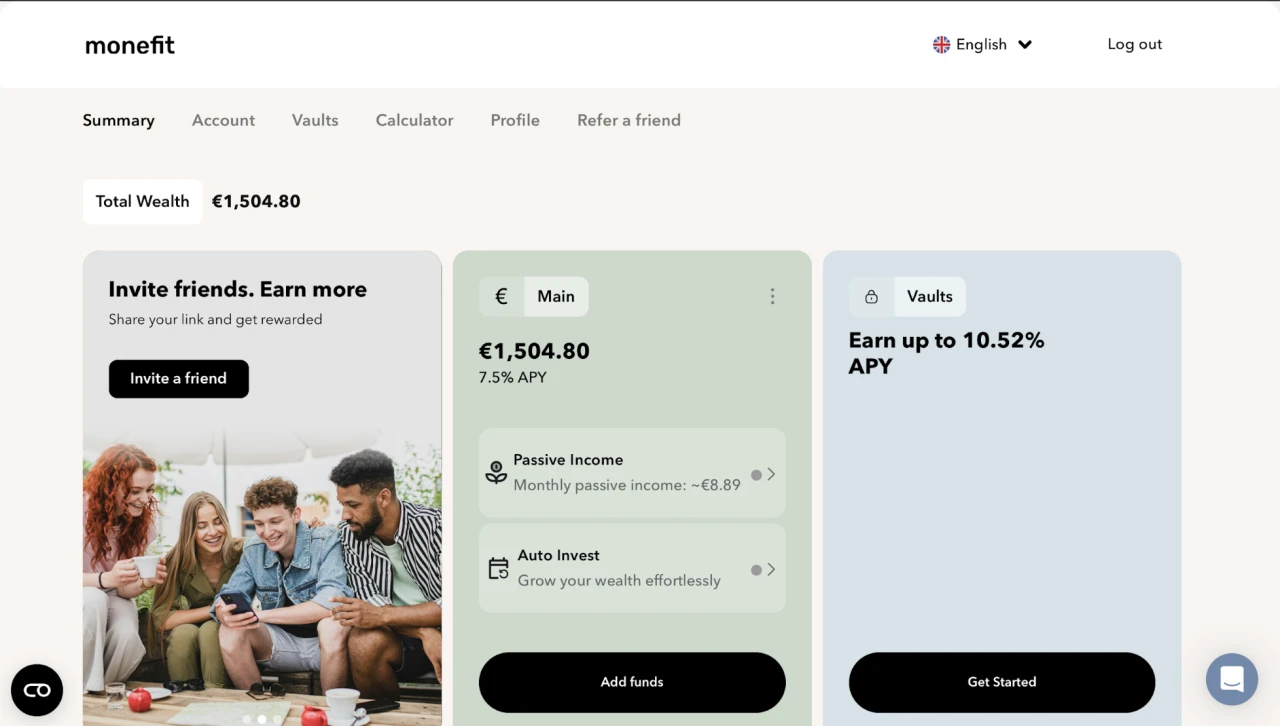
Zum Zeitpunkt des Screenshots lagen 1.504,80 Euro in unserem Hauptkonto, zu den erwarteten 7,5 Prozent. Das Dashboard ist übersichtlich: Gesamtvermögen oben, darunter Hauptkonto und Vaults getrennt, die Erträge in einer eigenen Übersicht. Wer schon eine P2P-Plattform genutzt hat, findet sich ohne Umwege zurecht.
Die tägliche Gutschrift hat bei uns bisher zuverlässig funktioniert. Das Dashboard weist für diesen Stand rund 8,90 Euro erwartetes monatliches Einkommen aus, vor Steuern. Das ist kein Reichtum, aber die Mechanik ist nachvollziehbar: Jeden Tag steht ein neuer kleiner Betrag im Konto, der ab dem Folgetag mitverzinst wird.
Eingezahlt haben wir per Apple Pay innerhalb der ersten sieben Tage nach der Verifizierung, in denen die Kartenzahlung noch kostenlos ist. Spätere Aufstockungen laufen bei uns per Überweisung, weil die dauerhaft gebührenfrei bleibt. Im Video zur Anmeldung zahlen wir 5.000 Euro ein, der Screenshot oben zeigt einen anderen Zeitpunkt; der Kontostand schwankt bei uns, weil wir Auszahlungen testen. Die Auszahlung haben wir mit einem Betrag unter 1.000 Euro getestet: Antrag im Bereich Hauptkonto gestellt, das Geld ging auf das zuvor genutzte Bankkonto. Was auffällt: Die Rendite läuft laut Monefit bis zur Ausführung der Auszahlung weiter, du verlierst also keine Tage.
Liquidität ehrlich: Sofortauszahlung, 10 Werktage und der Stressfall
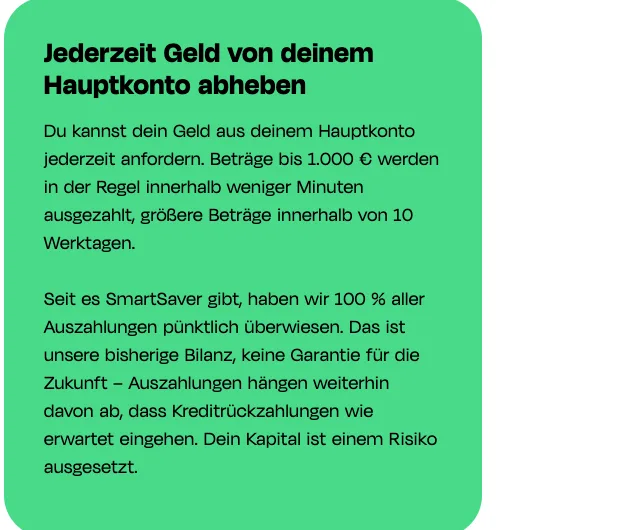
Die Sofortauszahlung ist das Verkaufsargument von SmartSaver, und sie hat klare Grenzen. Laut Hilfe-Center gilt sie für bis zu 1.000 Euro pro Kalendermonat, "oft innerhalb weniger Minuten". Alles darüber läuft als Standardauszahlung innerhalb von 10 Werktagen, plus 1 bis 3 Werktage für den Bankweg. Der Mindestbetrag liegt bei 50 Euro. Ausgezahlt wird nur auf ein Konto oder eine Karte, die vorher für eine Einzahlung genutzt wurde.
In der Praxis heißt das: Wer 5.000 Euro im Hauptkonto hat und morgen alles braucht, bekommt 1.000 Euro in der Regel binnen Minuten. Die übrigen 4.000 Euro dauern bis zu 10 Werktage plus Bankweg, wenn alles normal läuft.
Entscheidend ist der Fall, in dem nicht alles normal läuft. Die Nutzungsbedingungen regeln ihn konkret: Reichen die zugewiesenen Gelder nicht aus, werden die Zahlungen des Rückkaufpreises an sämtliche SmartSaver-Nutzer ausgesetzt. Danach folgen anteilige Teilzahlungen an jedem Geschäftstag, bis alles gezahlt ist. Das Hilfe-Center formuliert es so: Monefit halte Liquiditätsreserven, gleichzeitige Auszahlungen in großem Umfang könnten dennoch zu Verzögerungen führen, dann würden Auszahlungen schrittweise bearbeitet. Wie hoch diese Reserven sind, nennt Monefit nicht.
Die Angabe von 100 Prozent erfolgreichen Auszahlungen auf der Transparenzseite ist die bisherige Bilanz. Sie ist kein Versprechen für den Stressfall, und Monefit nennt sie auch keines. Für uns ist das der Haken bei der Liquidität: SmartSaver taugt als liquider Baustein, aber nicht als Notgroschen.
Kann ich einen Vault vorzeitig auflösen?
Ja, aber der Preis ist hoch. Den Vault kannst du nicht selbst schließen, der Antrag läuft über den Support. Laut Hilfe-Center verfallen bei einer vorzeitigen Schließung alle bis dahin erzielten Erträge. Zusätzlich gilt eine 30-tägige Sperrfrist ab Bestätigung des Antrags, erst danach geht das Kapital automatisch aufs Hauptkonto. Hattest du die monatliche Ertragsauszahlung aktiv, zieht Monefit die bereits ausgezahlten Erträge vom Kapital ab.
Hinzu kommt die Wartezeit auf dem Hauptkonto. Nach den 30 Tagen greifen die normalen Auszahlungsregeln, also 1.000 Euro sofort und der Rest innerhalb von 10 Werktagen. Zwischen dem Entschluss auszusteigen und dem Geld auf deinem Bankkonto liegen damit mindestens 30 Tage, bei größeren Beträgen mehr.
Der Aufschlag von 7,5 auf 9,42 oder 10,52 Prozent ist zwar attraktiv, er bezahlt aber genau diesen Verzicht auf Zugriff. Wer sich nicht sicher ist, ob er das Geld 12 oder 24 Monate entbehren kann, bleibt im Hauptkonto.
Creditstar-Konzernabschluss 2025: wachsend, profitabel, stärker fremdfinanziert
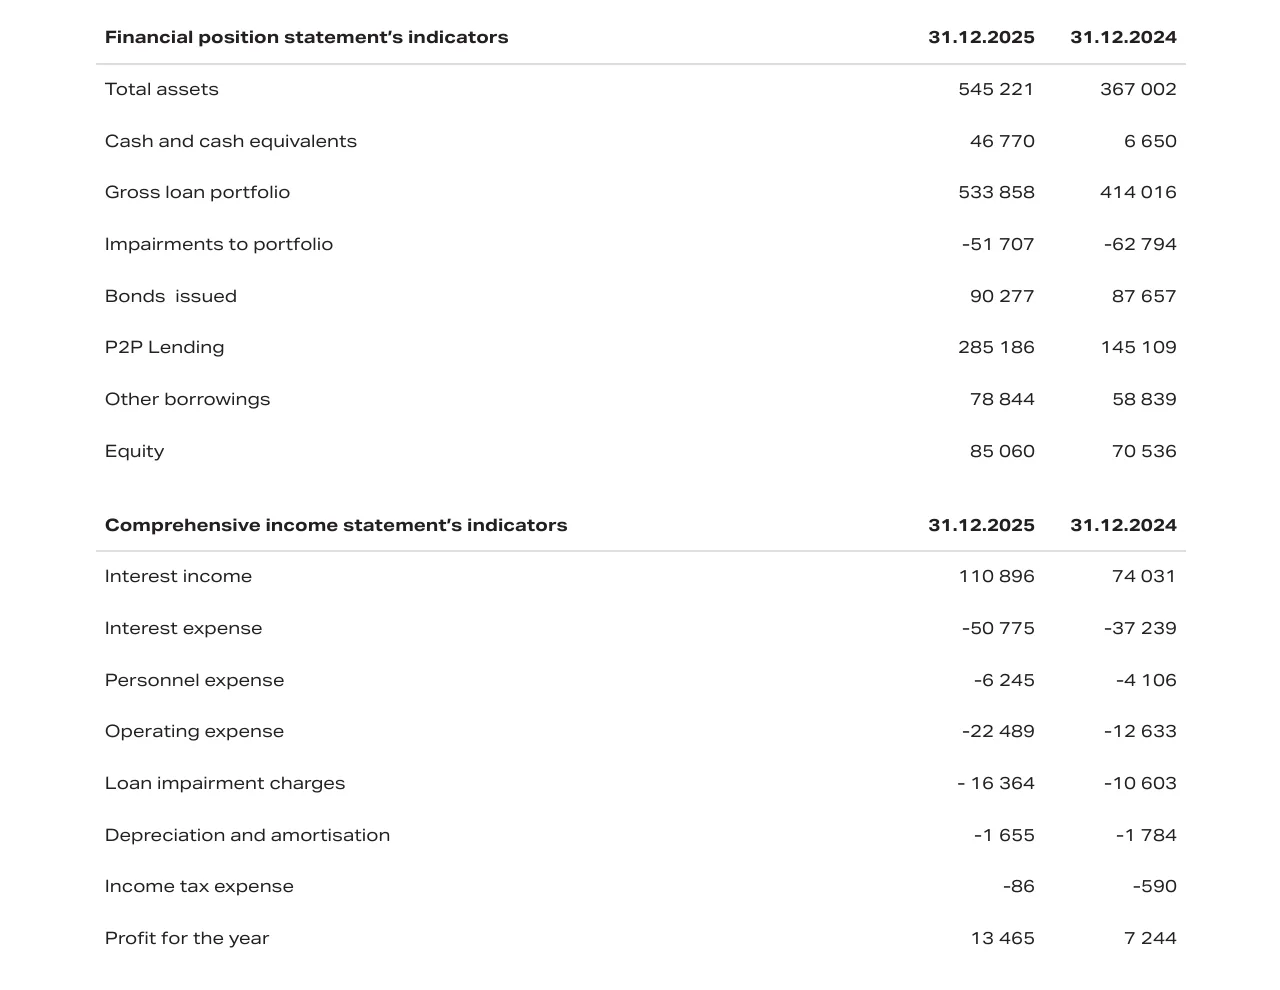
Weil deine Rendite an Creditstar hängt, ist der Konzernabschluss 2025 die zentrale Quelle in diesem Artikel. Geprüft hat ihn KPMG Baltics. Die Kennzahlen:
- •Gewinn 13,465 Millionen Euro, nach 7,244 Millionen im Jahr 2024. Das ist ein Plus von 85,9 Prozent.
- •Bruttokreditportfolio 533,858 Millionen Euro, nach 414,016 Millionen.
- •Zinsertrag 110,896 Millionen Euro.
- •Eigenkapital 85,060 Millionen Euro, nach 70,536 Millionen.
- •Net debt to equity 4,9, nach 4,1 im Vorjahr.
- •Kreditausfallaufwand 16,364 Millionen Euro, nach 10,603 Millionen.
- •Bilanzposition P2P Lending 285,186 Millionen Euro, nach 145,109 Millionen.
- •Anleihen 90,277 Millionen Euro.
Das Bild fällt gemischt aus, und zwar in beide Richtungen. Positiv hervorzuheben sind Gewinnsprung, wachsendes Portfolio und ein Eigenkapital, das ebenfalls zugelegt hat. Auf der anderen Seite ist der Verschuldungsgrad von 4,1 auf 4,9 gestiegen. Creditstar finanziert sein Wachstum also überwiegend mit Fremdkapital. Der Kreditausfallaufwand ist stärker gewachsen als das Portfolio. Und die Position P2P Lending hat sich in einem Jahr fast verdoppelt, Geld von Plattform-Anlegern spielt für die Refinanzierung damit eine wachsende Rolle.
Unsere Einordnung: ein wachsender, profitabler Kreditgeber mit steigendem Hebel. Das ist für ein Konsumkreditgeschäft nicht ungewöhnlich, erhöht aber das Risiko in einer Krise. Wer bei Monefit investiert, sollte den nächsten Konzernabschluss lesen, nicht nur diesen.
Ist Monefit seriös?
Die Frage lässt sich in zwei Teile trennen: Gibt es das Unternehmen und seine Zahlen wirklich, und ist die Plattform reguliert wie eine Bank. Auf den ersten Teil ist die Antwort ja. Die Creditstar Group veröffentlicht einen von KPMG Baltics geprüften Konzernabschluss, der Bericht 2025 zählt acht Märkte auf. In Großbritannien ist die Gruppe laut Bericht von der FCA als "mainstream lender" zugelassen. Für Spanien vermerkt eine Fußnote, dass die Gesetzgebung dort keine Lizenz verlangt.
Bei Trustpilot steht Monefit bei 4,7 von 5 Sternen aus 1.646 Bewertungen, 75 Prozent davon mit fünf Sternen, 19 Prozent mit vier. Das Profil ist seit Januar 2023 beansprucht und läuft über ein bezahltes Trustpilot-Abo, das gehört zur Einordnung dazu.
Auf den zweiten Teil ist die Antwort nein. Monefit selbst schreibt in den FAQ, Monefit und die Creditstar Group seien FinTech-Unternehmen, keine Banken. Das Hilfe-Center ergänzt, SmartSaver sei keine Bank, Bausparkasse oder Kreditgenossenschaft. Seriös im Sinne von transparent und mit geprüften Zahlen: ja. Beaufsichtigt wie ein Sparkonto: nein.
Gibt es bei Monefit eine Einlagensicherung?
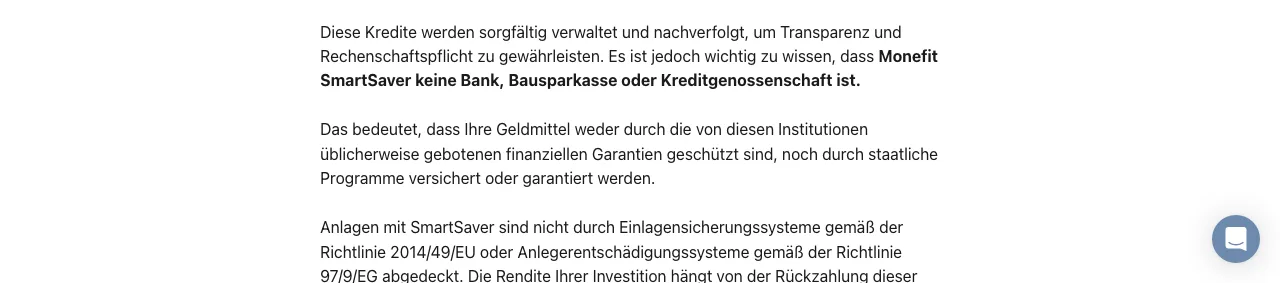
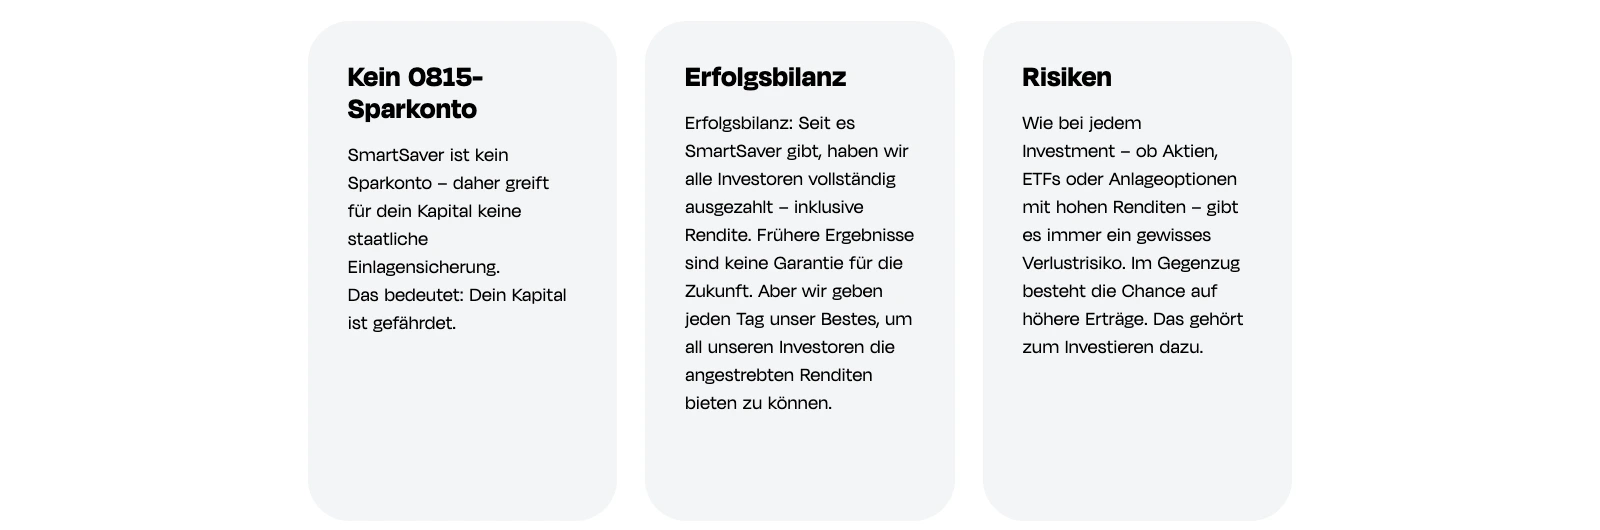
Nein. Monefit formuliert das im Risiko-Artikel des Hilfe-Centers präzise: "Anlagen mit SmartSaver sind nicht durch Einlagensicherungssysteme gemäß der Richtlinie 2014/49/EU oder Anlegerentschädigungssysteme gemäß der Richtlinie 97/9/EG abgedeckt." Beide EU-Systeme sind damit ausgeschlossen, das der Banken und das der Wertpapierfirmen. Die Produktseite sagt es kürzer: "SmartSaver ist kein Sparkonto, daher greift für dein Kapital keine staatliche Einlagensicherung. Das bedeutet: Dein Kapital ist gefährdet."
Was Monefit stattdessen beschreibt, ist eine Kontostruktur. Laut der Seite "So funktioniert es" wird dein Kapital zuerst auf einem separaten SmartSaver-Bankkonto hinterlegt und nicht mit operativen Mitteln vermischt. Nicht investierte Gelder auf diesem Konto gehörten bei einer Insolvenz von Monefit nicht zur Insolvenzmasse. Nach der Zuteilung auf Kredite gehöre dir das rechtliche Eigentum an den Forderungen.
Eine kleine Einschränkung besteht beim Wortlaut. Die Nutzungsbedingungen sprechen vom "Geschäftskonto von Monefit", auf dem die überwiesenen Gelder gehalten und ausschließlich zum Erwerb von SmartSaver-Forderungen verwendet werden. Ob diese Zweckbindung im Insolvenzfall wie eine vollständige Kontotrennung wirkt, ist eine Rechtsfrage, die wir nicht abschließend beurteilen können. Wir nennen deshalb beide Formulierungen. Was bleibt: Die Obergrenze von 15.000 Euro pro Kredit streut das Einzelrisiko, das Risiko der Gruppe streut sie nicht.
Welche Gebühren fallen bei Monefit an?
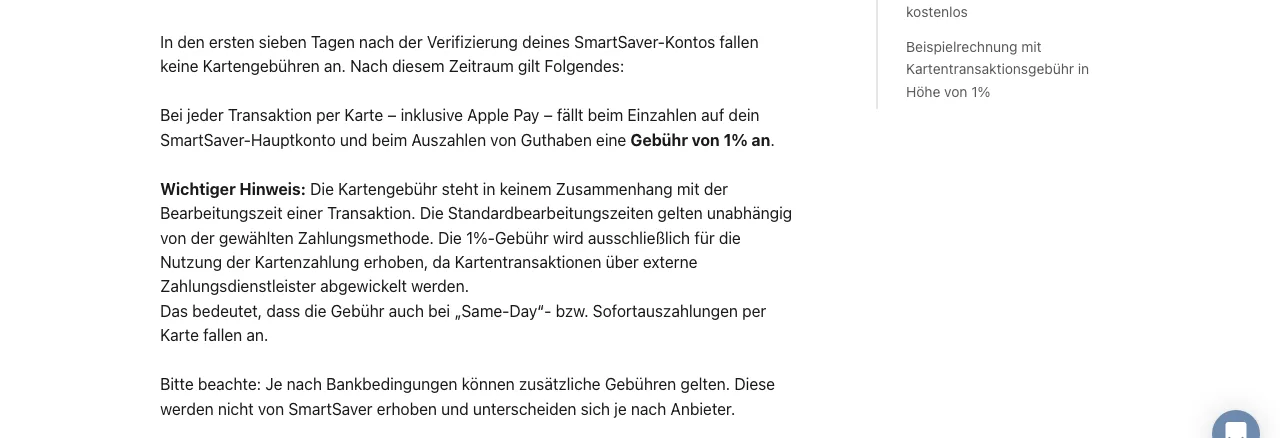
Die Gebührenliste ist kurz. Kontoführung: 0 Euro. Einzahlung und Auszahlung per Überweisung: 0 Euro. Die einzige Gebühr in der Liste des Hilfe-Centers betrifft Karten und Apple Pay: 1 Prozent pro Transaktion, beim Einzahlen und beim Auszahlen. In den ersten sieben Tagen nach der Verifizierung entfällt sie. Das Rechenbeispiel aus dem Hilfe-Center: Von 1.000 Euro per Karte kommen 990 Euro an, 10 Euro sind Gebühr.
Wiederkehrende Auto-Invest-Zahlungen per Karte bleiben laut Hilfe-Center gebührenfrei. Wer also per Sparplan von der Karte einzahlt, zahlt nichts, wer einmalig per Karte einzahlt, zahlt nach der ersten Woche 1 Prozent. Diese Unterscheidung schränkt allerdings den Nachteil ein: Mit Überweisung oder Auto Invest kommst du an der Gebühr komplett vorbei.
Kontoführung und Überweisung ohne Gebühr, Karte 1 % nach Tag 7. Kapital im Risiko.
Wie werden Monefit-Erträge versteuert?
Monefit behält keine Steuer ein. Die Erträge werden brutto gutgeschrieben, "ohne dass für oder aufgrund einer Steuer ein Abzug oder eine Zurückhaltung erfolgt", wie es im Hilfe-Center heißt. Die Versteuerung liegt bei dir.
Für Anleger in Deutschland sind das Einkünfte aus Kapitalvermögen: Abgeltungsteuer 25 Prozent plus 5,5 Prozent Solidaritätszuschlag, zusammen 26,375 Prozent. Erklärt wird in der Anlage KAP. Im Hauptkonto werden die Erträge täglich gutgeschrieben und sind sofort verfügbar. Bei Vaults ist offen, ob der Zufluss täglich, monatlich oder erst am Laufzeitende steuerlich zählt. Diesen Punkt entscheiden wir nicht, den klärst du mit deiner Steuerberatung. Das ist kein steuereinfaches Produkt, und Monefit verweist selbst darauf.
Der 0,25-Prozent-Anmeldebonus
Neukunden bekommen laut Hilfe-Center 0,25 Prozent auf jede Nettoüberweisung in den ersten 90 Tagen. Das gilt auch bei einer Registrierung über unseren Partnerlink*. Die Gutschrift kommt automatisch nach jeder Einzahlung, ein Code ist nicht nötig. Die Regeln laut Hilfe-Center:
- •Der Bonus ist 90 Tage ab Verifizierung gesperrt, erst danach frei verfügbar
- •Maximal 1.250 Euro, abgeleitet aus dem Anlagelimit von 500.000 Euro
- •Wer in den 90 Tagen Geld abhebt, dem wird der Bonus neu berechnet. Beispiel aus dem Hilfe-Center: 10.000 Euro ergeben 25 Euro Bonus, nach einer Abhebung sinkt der Betrag entsprechend
Dazu kommt das Einladungsprogramm mit 0,5 Prozent für beide Seiten, bis 2.500 Euro pro geworbener Person, ebenfalls über 90 Tage. Wie der Bonus gegen andere Partner-Aktionen dasteht, zeigt unsere Übersicht der P2P-Neukundenboni. Alle Aktionen über alle Kategorien stehen im Neukundenbonus-Hub.
0,25 % auf jede Nettoüberweisung in den ersten 90 Tagen, Neuberechnung bei Abhebung. Kapital im Risiko.
Für wen Monefit passt und für wen nicht
SmartSaver passt zu Anlegern, die bereits ein P2P-Portfolio haben und einen liquiden Baustein suchen. Zu Anlegern, die das 1.000-Euro-Limit als Regel und nicht als Ausnahme einplanen. Und zu Anlegern, die die Anlage KAP selbst ausfüllen und den Konzernabschluss von Creditstar einmal im Jahr lesen.
Nicht geeignet ist SmartSaver als Notgroschen, als Ersatz für ein Tagesgeldkonto und für alle, die einen staatlichen Einlagenschutz voraussetzen. Wir selbst halten SmartSaver bewusst als kleineren Baustein neben anderen Plattformen, nicht als Hauptinvestment. Wie groß dieser Baustein bei dir ist, hängt an deiner Risikotoleranz, nicht an uns.
Wo SmartSaver zwischen den übrigen Plattformen steht, zeigt unser P2P-Vergleich. Und wer den Blick über P2P hinaus will, findet die Einordnung in unserer Übersicht alternativer Investments.
Unser Fazit zu Monefit SmartSaver
Monefit SmartSaver überzeugt im Alltag: tägliche Gutschrift, unkomplizierte Oberfläche, Überweisungen ohne Gebühr und eine Sofortauszahlung, die bei uns funktioniert hat. Die Kennzahlen des Kreditgebers sind öffentlich und geprüft, das ist bei P2P nicht selbstverständlich.
Die Abstriche liegen an anderer Stelle. Es gibt keine Einlagensicherung, weder nach 2014/49/EU noch nach 97/9/EG. Die 7,5 Prozent sind eine Zielrendite, keine Zusage. Über 1.000 Euro im Monat wartest du bis zu 10 Werktage, im Stressfall regeln die Nutzungsbedingungen Aussetzung und anteilige Teilzahlung. Und Creditstar wächst mit einem Verschuldungsgrad, der von 4,1 auf 4,9 gestiegen ist.
Wer das einordnet, bekommt einen liquiden P2P-Baustein mit klaren Regeln und einem Kreditgeber, dessen Zahlen sich jedes Jahr nachlesen lassen. Für uns bleibt SmartSaver im Portfolio, mit einem Anteil, dessen Ausfall wir verkraften würden. Den Weg zur Kontoeröffnung findest du in unserer Monefit-Anleitung.
Ab 10 Euro, erwartete 7,5 % im Hauptkonto, bis 1.000 Euro pro Monat oft in Minuten. Kapital im Risiko.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Monefit Anmeldung Schritt für Schritt
Konto eröffnen, Veriff, erste Einzahlung, 0,25 % Bonus und Auszahlung in einer Anleitung.
P2P-Plattformen im Vergleich
Lizenz, Rendite, Liquidität und Schutzniveau der Anbieter in einer Übersicht.
P2P Neukundenbonus
Alle aktuellen Partner-Aktionen für P2P-Plattformen mit Bedingungen.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.