Monefit SmartSaver ist ein täglich verfügbares Kreditinvestment der estnischen Creditstar Group mit einer erwarteten Rendite von 7,5 Prozent im Hauptkonto und bis zu 10,52 Prozent in Vaults. Wir haben das Konto selbst eröffnet, eingezahlt und den 0,25-Prozent-Anmeldebonus mitgenommen. Diese Anleitung zeigt jeden Schritt von der Registrierung über die Verifizierung bis zur Auszahlung, inklusive der Kartengebühr, der 90-Tage-Sperre des Bonus und der Punkte, die im Video noch anders standen.
Was Monefit SmartSaver ist und was nicht
Monefit SmartSaver* ist kein Sparkonto und keine klassische P2P-Plattform mit Kreditauswahl. Dein Geld fließt in Konsumkredite, die Gesellschaften der Creditstar Group vergeben, einem seit 2006 aktiven Kreditgeber mit Sitz in Tallinn. Monefit gehört zur selben Gruppe. Du wählst keine einzelnen Kredite, sondern investierst in den gesamten Kreditbestand.
Zwei Produkte gibt es. Das Hauptkonto mit einer erwarteten Rendite von 7,50 Prozent pro Jahr, täglich gutgeschrieben und ohne Bindung. Und Vaults mit fester Laufzeit von 12 bis 24 Monaten, bei denen Monefit 9,42 bis 10,52 Prozent in Aussicht stellt. Beide Werte sind Zielrenditen. Monefit schreibt selbst, die angezeigte Rendite sei eine erwartete Zielrendite und kein Versprechen.
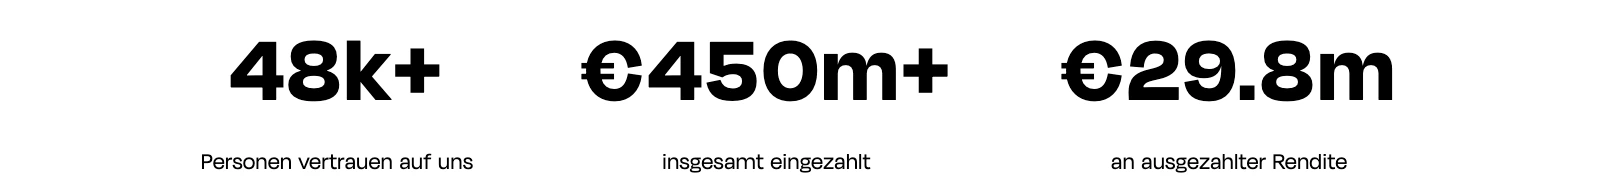
Die Plattform nennt über 48.000 Investoren, mehr als 450 Millionen Euro Einzahlungen und 29,8 Millionen Euro ausgezahlte Rendite. Diese Zahlen tragen auf der Transparenzseite den Stand 1. Juli 2026. Bei Trustpilot steht Monefit bei 4,7 von 5 Sternen aus 1.639 Bewertungen, mit einem kostenpflichtigen Trustpilot-Abo, das gehört zur Einordnung dazu.
Für unser eigenes P2P-Portfolio ist SmartSaver der liquide Baustein: weniger Zielrendite als Plattformen mit festen Laufzeiten, dafür Zugriff auf das Geld ohne Sekundärmarkt. Wie sich das gegen andere Anbieter schlägt, zeigt unser P2P-Vergleich. Hier geht es um den praktischen Teil: Wie kommst du rein, wie kommt das Geld rein, wie kommt es wieder raus.
Erwartete 7,5 % im Hauptkonto, Auszahlung bis 1.000 Euro pro Monat in Minuten. Kapital im Risiko.
Die Anmeldung im Video
Im Video eröffnen wir das Konto live, zahlen ein und gehen durch alle Menüs. Zwei Punkte präzisieren wir im Text gegenüber dem Video: die Kartengebühr von 1 Prozent, die nach den ersten sieben Tagen greift, und die Regel, dass der Anmeldebonus zwar sofort gutgeschrieben, aber 90 Tage lang gesperrt ist.
Voraussetzungen vor der Kontoeröffnung
Laut Hilfe-Center von Monefit brauchst du drei Dinge:
- •Mindestalter 18 Jahre
- •ein persönliches Bankkonto im EWR oder in der Schweiz
- •ein gültiges Ausweisdokument mit sichtbarem Ablaufdatum: Personalausweis, Reisepass, Aufenthaltstitel oder ein gleichwertiges Dokument
Zugelassen sind Wohnsitz oder Staatsbürgerschaft im EWR oder in der Schweiz, Deutschland ist ausdrücklich dabei. Pro Person ist genau ein Privatkonto möglich, dazu optional ein Geschäftskonto. Mehrere Privatkonten gehen nicht.
Die Plattform läuft auf Deutsch, Englisch, Spanisch, Französisch und Estnisch. Seit September 2026 gibt es eine Android-App, die iOS-Version kündigt Monefit an, ohne Termin. Registrierung und Verifizierung laufen weiterhin über die Website. Der Einstieg ist mit 10 Euro möglich, die Obergrenze liegt bei 500.000 Euro pro Konto.
Schritt 1: Registrierung über unseren Link und der 0,25-Prozent-Bonus
Die Registrierung beginnt mit E-Mail-Adresse und Passwort, danach folgen Name, Geburtsdatum, Wohnanschrift und Wohnsitzland. Du wählst, ob du als Privatperson oder als Unternehmen investierst. Das dauert zwei Minuten.
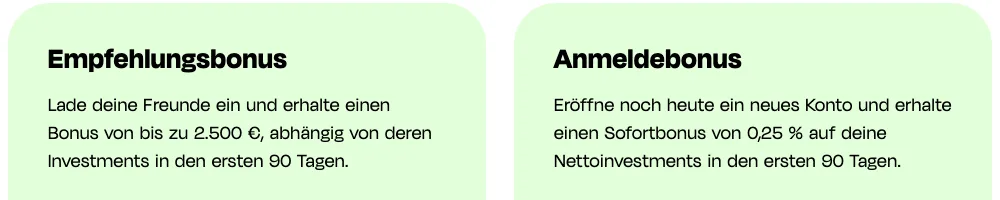
Der Weg dorthin entscheidet über den Bonus. Wer über unseren Partnerlink* kommt, erhält den Anmeldebonus von 0,25 Prozent auf jede Nettoüberweisung in den ersten 90 Tagen nach der Verifizierung. Einen Code musst du nicht eingeben. Die Zuordnung läuft über den Link, in der Adresszeile steht dann die Kampagne "FinanzArena".
So funktioniert der Bonus laut Hilfe-Center:
- •0,25 Prozent auf jede Nettoüberweisung in den ersten 90 Tagen, automatisch gutgeschrieben nach jeder Einzahlung
- •sichtbar unter Zusammenfassung, Einkommen, Anmeldungsbonus
- •90 Tage gesperrt. Erst danach ist der Bonus frei verfügbar und lässt sich im Hauptkonto belassen oder in einen Vault schieben
- •Maximal 1.250 Euro, abgeleitet aus dem Anlagelimit von 500.000 Euro
- •Wer innerhalb der 90 Tage Geld abhebt, dem wird der Bonus auf den tatsächlichen Stand neu berechnet
Bei unserer Einzahlung von 5.000 Euro standen direkt 12,50 Euro als Anmeldebonus im Konto. Im Video sagen wir, dass sich der Betrag sofort reinvestieren lässt. Das war zu optimistisch: Die Gutschrift ist sofort da, nutzbar wird sie erst nach 90 Tagen. In dieser Zeit weicht deshalb das Schlussguthaben im Kontoauszug vom Gesamtvermögen im Dashboard ab, das ist normal.
Dazu kommt das Einladungsprogramm: Wer später selbst Freunde wirbt, bekommt 0,5 Prozent auf deren Nettoinvestitionen der ersten 90 Tage, bis 2.500 Euro pro Person, und der Geworbene erhält denselben Satz. Beide Boni schrumpfen, wenn zwischendurch abgehoben wird. Wie dieser Bonus gegen die anderen Partner-Aktionen dasteht, zeigt unsere Neukundenbonus-Übersicht für P2P.
Bonus auf jede Nettoüberweisung in den ersten 90 Tagen, bis 1.250 Euro. Kapital im Risiko.
Schritt 2: Verifizierung mit Veriff
Nach den Stammdaten leitet Monefit zum Dienstleister Veriff weiter. Der Ablauf ist der gleiche wie bei den meisten Plattformen: Dokumenttyp wählen, Vorder- und Rückseite fotografieren, ein Selfie aufnehmen, auf das Ergebnis warten. Am bequemsten geht das per QR-Code mit dem Smartphone, auch wenn du am Laptop registrierst.
Bei uns war die Freigabe nach rund zehn Sekunden da. Laut Monefit kannst du direkt nach der Verifizierung investieren. Schlägt die Prüfung fehl, etwa wegen Spiegelungen auf dem Ausweis oder eines abgelaufenen Dokuments, hilft der Support per Chat oder E-Mail weiter.
Was auffällt: Ab dem Zeitpunkt der Verifizierung laufen zwei Uhren. Die 90 Tage für den Anmeldebonus und die sieben Tage, in denen Kartenzahlungen noch gebührenfrei sind. Wer per Karte oder Apple Pay einzahlen will, sollte das in dieser ersten Woche tun.
Schritt 3: Die erste Einzahlung und die Kartengebühr
Über "Geld hinzufügen" stehen drei Wege offen: Banküberweisung, Debit- oder Kreditkarte und Apple Pay. Der Unterschied liegt in Tempo und Kosten.
Karte und Apple Pay: Das Geld ist sofort auf dem Hauptkonto. In den ersten sieben Tagen nach der Verifizierung ist das kostenlos. Danach berechnet Monefit 1 Prozent pro Kartentransaktion, beim Einzahlen und beim Auszahlen. Bei 1.000 Euro kommen 990 Euro an. Nach der ersten Kartenzahlung gilt außerdem eine Wartezeit von 30 Tagen, bevor du eine zweite Karte hinterlegen kannst.
Banküberweisung: Dauerhaft kostenlos, dafür langsamer. Empfänger ist Monefit Investments OÜ über ein Konto bei Wise Europe S.A. in Belgien. Wichtig ist die Kundenreferenznummer aus dem Profil im Verwendungszweck, sonst kann die Zahlung nicht automatisch zugeordnet werden. Das Bankkonto muss auf deinen Namen laufen. Gemeinschaftskonten sind seit Juni 2026 erlaubt, wenn dein Name auf der Überweisung erscheint. Überweisungen von fremden Konten schickt Monefit zurück. Jede neue IBAN wird mit einer ersten Überweisung ab 0,01 Euro verifiziert.
Wir haben im Video 5.000 Euro per Apple Pay eingezahlt, innerhalb der gebührenfreien Woche. Für spätere Aufstockungen nutzen wir die Überweisung. Eine kleine Einschränkung besteht bei Überweisungen vom eigenen Wise-Konto: Dort kommt die IBAN unter Umständen nicht mit, dann verlangt Monefit einen Zahlungsnachweis als PDF.
Nach der Einzahlung fragt die Plattform, wohin das Geld soll. Hier entscheidest du zwischen Hauptkonto und Vault.
Ab 10 Euro, Karte und Apple Pay in den ersten sieben Tagen ohne die 1-Prozent-Gebühr. Kapital im Risiko.
Schritt 4: Hauptkonto oder Vault?
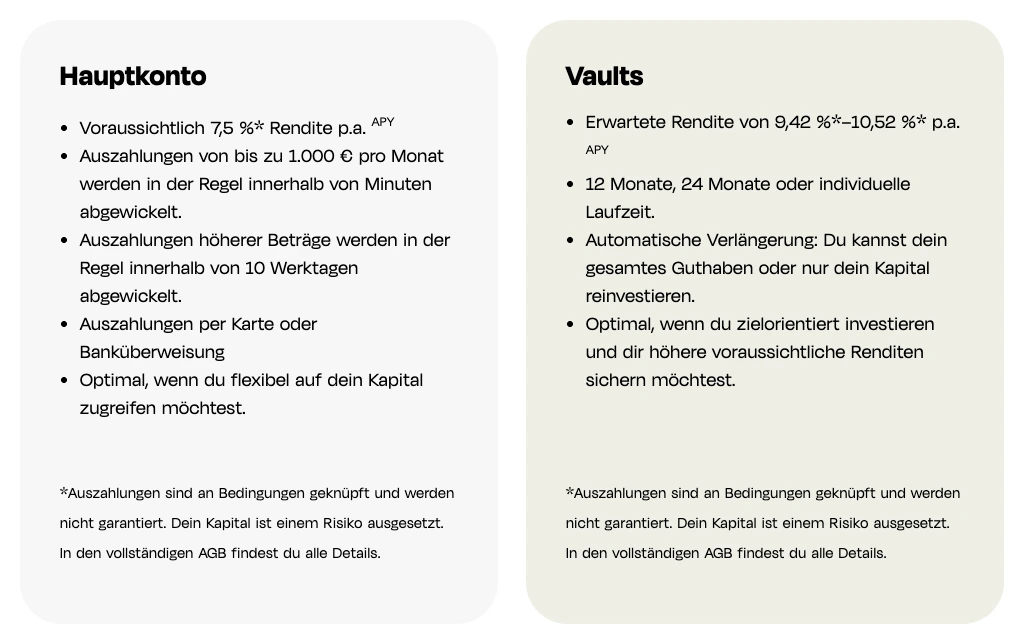
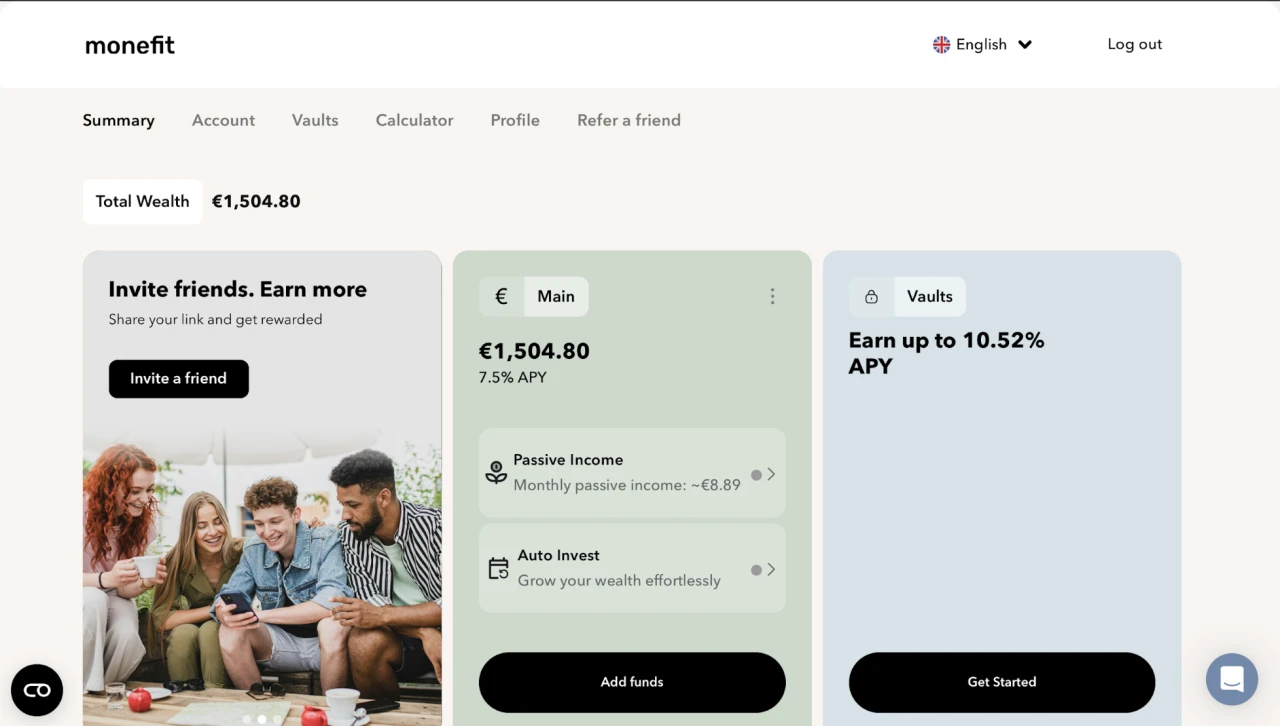
Das Hauptkonto ist der Standard. Erwartete 7,50 Prozent pro Jahr, tägliche Gutschrift, keine Laufzeit. Auszahlungen bis 1.000 Euro pro Kalendermonat laufen laut Monefit in der Regel innerhalb von Minuten, größere Beträge innerhalb von 10 Werktagen.
Ein Vault ist ein Unterkonto mit fester Laufzeit. Die Regeln laut Hilfe-Center:
- •Mindestens 100 Euro, das Geld muss vorher auf dem Hauptkonto liegen
- •Laufzeit 12 Monate (9,42 Prozent), 24 Monate (10,52 Prozent) oder ein frei gewähltes Enddatum dazwischen mit entsprechend skalierter Rate
- •10 Tage Nachschussfrist nach der Eröffnung, danach ist der Vault bis zum Ende gesperrt
- •Die Laufzeit lässt sich nachträglich nicht ändern, mehrere Vaults parallel sind möglich
- •Erträge können monatlich aufs Hauptkonto fließen oder im Vault bleiben
- •Zum Laufzeitende: automatische Rückbuchung, Verlängerung mit Kapital und Erträgen oder nur mit dem Kapital
Der Haken beim vorzeitigen Ausstieg ist deutlich. Wer einen Vault vor dem Ende schließen will, muss das über den Support beantragen. Dann verfallen alle bis dahin erzielten Erträge, und es gilt eine 30-tägige Sperrfrist, bevor das Kapital aufs Hauptkonto zurückgeht. Waren monatliche Auszahlungen aktiv, werden die bereits ausgezahlten Erträge vom Kapital abgezogen.
Wir haben uns für das Hauptkonto entschieden. Für feste Laufzeiten haben wir andere Bausteine im Portfolio, SmartSaver ist bei uns der Teil, an den wir jederzeit herankommen wollen. Der Rechner im Konto zeigt für 5.000 Euro im Hauptkonto rund 375 Euro erwartete Erträge nach einem Jahr an. Das ist ein Modellwert und keine Zusage.
Ab 10 Euro, tägliche Gutschrift, Vaults optional ab 100 Euro. Kapital im Risiko.
Hauptkonto und Vault in Zahlen
Die Eckdaten beider Produkte nebeneinander, damit du vor der Einzahlung weißt, worauf du dich einlässt.
Hauptkonto | Vault | |
|---|---|---|
| Erwartete Rendite | 7,50 % p. a. | 9,42 % bei 12 Monaten, 10,52 % bei 24 Monaten |
| Mindestbetrag | 10 Euro | 100 Euro |
| Laufzeit | keine | 12 bis 24 Monate, Enddatum frei wählbar |
| Gutschrift | täglich | täglich im Vault |
| Zugriff auf das Geld | bis 1.000 Euro pro Monat in Minuten, darüber 10 Werktage | erst zum Enddatum, vorzeitig nur über den Support |
| Vorzeitiger Ausstieg | nicht nötig | Erträge verfallen, 30 Tage Sperrfrist |
| Einzahlung | Überweisung 0 Euro, Karte 1 % nach der ersten Woche | Übertrag vom Hauptkonto |
| Anmeldebonus 0,25 % | zählt | zählt |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Schritt 5: Auto Invest und Passives Einkommen
Zwei Funktionen machen SmartSaver alltagstauglich, beide sitzen im Bereich "Haupt".
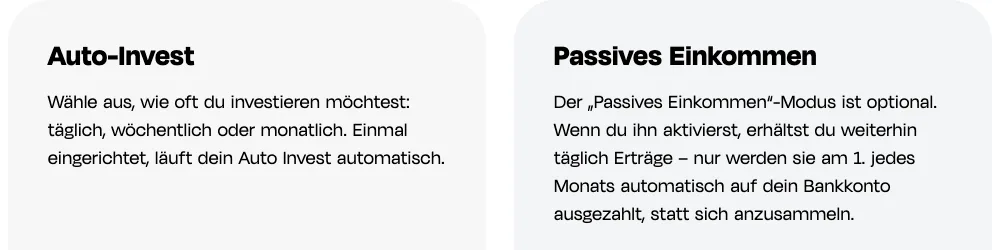
Auto Invest ist ein Sparplan per Bankkarte. Du legst Betrag, Rhythmus und Abbuchungstag fest, Monefit zieht den Betrag von der hinterlegten Karte ein. Die Produktseite nennt drei Rhythmen, das Hilfe-Center führt vier: täglich, wöchentlich, zweiwöchentlich und monatlich. Laut Hilfe-Center bleiben diese wiederkehrenden Kartenzahlungen gebührenfrei, anders als einmalige Kartenzahlungen nach der ersten Woche. Läuft die Karte ab oder schlägt eine Abbuchung fehl, pausiert der Plan, bis du die Daten aktualisierst. Bearbeiten, Pausieren und Löschen geht jederzeit unter "Geld einzahlen".
Passives Einkommen dreht die Richtung um. Ist der Modus aktiv, sammelt Monefit die täglichen Erträge des Vormonats und zahlt sie am 1. jedes Monats aufs Bankkonto oder auf die Karte aus, bei der Karte mit der 1-Prozent-Gebühr. Das Kapital arbeitet weiter. Die Obergrenze liegt bei 50.000 Euro pro Monat. Wer den Modus mitten im Monat aktiviert, bekommt trotzdem die Erträge des ganzen Monats.
Wir lassen den Modus aus und reinvestieren, weil wir den Zinseszins mitnehmen wollen. Wer SmartSaver als monatlichen Cashflow nutzt, hat mit dem Modus eine saubere Lösung ohne manuelle Auszahlungsanträge.
Schritt 6: Geld auszahlen
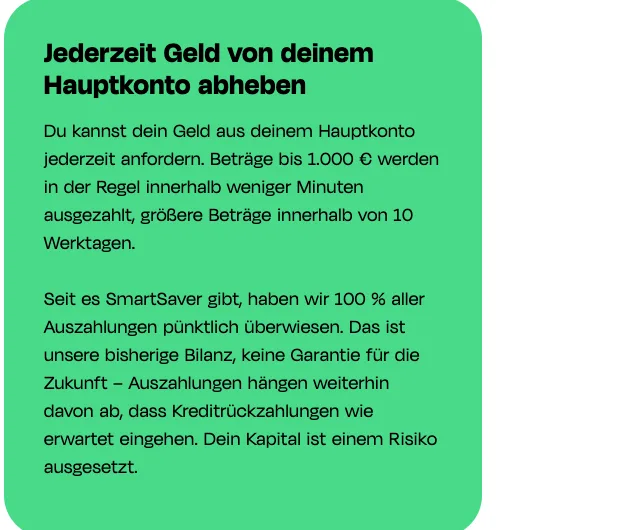
Die Auszahlung aus dem Hauptkonto startest du über die drei Punkte oben rechts im Bereich "Haupt" und dann "Abhebung". Die Regeln laut Hilfe-Center:
- •Sofortauszahlung: bis 1.000 Euro pro Kalendermonat, oft innerhalb von Minuten, per Karte oder Überweisung
- •Standardauszahlung: innerhalb von 10 Werktagen, plus 1 bis 3 Werktage je nach Bank
- •Geplante Auszahlung: Termin bis 365 Tage im Voraus, nur jenseits der 10-Werktage-Frist
- •Mindestbetrag: 50 Euro, darunter nur das komplette Restguthaben
- •Höchstbetrag: 50.000 Euro pro Auszahlung, mehrere Aufträge möglich
- •Ziel: nur ein Bankkonto oder eine Karte, die vorher für eine Einzahlung genutzt wurde
- •Gebühr: 0 Euro per Überweisung, 1 Prozent per Karte
Das verbleibende Sofortlimit des Monats zeigt das Auszahlungs-Dashboard an. Bis zur Ausführung der Standardauszahlung laufen die Erträge weiter. Wer das Konto ganz schließen will, wendet sich an den Support, damit die Ertragsgutschrift gestoppt wird.
Dabei ist zu beachten, wie die Liquidität entsteht. Im Hintergrund stehen Konsumkredite mit Laufzeiten. Monefit hält laut eigener Aussage Liquiditätsreserven, weist aber darauf hin, dass viele gleichzeitige Auszahlungen zu Verzögerungen führen und dann schrittweise bearbeitet werden können. Die Nutzungsbedingungen sehen für diesen Fall tägliche, anteilige Teilzahlungen an alle Betroffenen vor. Die Aussage "100 Prozent aller Auszahlungen pünktlich" ist die bisherige Bilanz, Monefit selbst nennt sie keine Garantie.
Kontosicherheit und Einstellungen
Unter "Profil" liegen die Einstellungen, die wir direkt nach der Anmeldung angefasst haben:
- •Zwei-Faktor-Authentifizierung unter Sicherheit aktivieren. Ohne 2FA reicht ein geleaktes Passwort für den Zugriff, mit 2FA braucht es zusätzlich den sechsstelligen Code aus der Authenticator-App. Das Protokoll der Anmeldungen findest du daneben.
- •Benachrichtigungen anpassen. Monefit schickt auf Wunsch wöchentliche bis monatliche Erinnerungen zum Investieren, dazu Marketing-Mails und personalisierte Angebote. Wir haben nur die monatlichen Kontoauszüge aktiv gelassen.
- •Sprache der Mitteilungen wählen.
- •Promo-Codes eintragen, falls es einmal eine Aktion mit Code gibt. Für den Anmeldebonus über unseren Link ist das nicht nötig.
- •Kontoauszug und Steuerbericht unter Konto abrufen, wahlweise für einen Zeitraum oder die gesamte Historie.
Steuern für deutsche Anleger
Monefit behält keine Steuern ein. Alle Erträge werden brutto gutgeschrieben, die Versteuerung liegt bei dir. Für Anleger in Deutschland sind das Einkünfte aus Kapitalvermögen: Abgeltungsteuer 25 Prozent plus Solidaritätszuschlag, zusammen 26,375 Prozent, gegebenenfalls Kirchensteuer, abzüglich Sparerpauschbetrag. Erklärt wird in der Anlage KAP.
Entscheidend ist der Zeitpunkt. Steuerpflichtig sind die Erträge bei Zufluss, nicht erst bei der Auszahlung aufs Bankkonto. Im Hauptkonto heißt das täglich. Für Vaults hängt der Zuflusszeitpunkt daran, ab wann die Erträge verfügbar sind, und genau diesen Punkt klärst du mit deiner Steuerberatung. Der Steuerbericht aus dem Konto liefert die Summe fürs Jahr. Das ist kein steuereinfaches Produkt wie ein deutsches Tagesgeldkonto, und Monefit verweist selbst auf den Steuerberater.
Risiken: Kein Sparkonto, keine Einlagensicherung
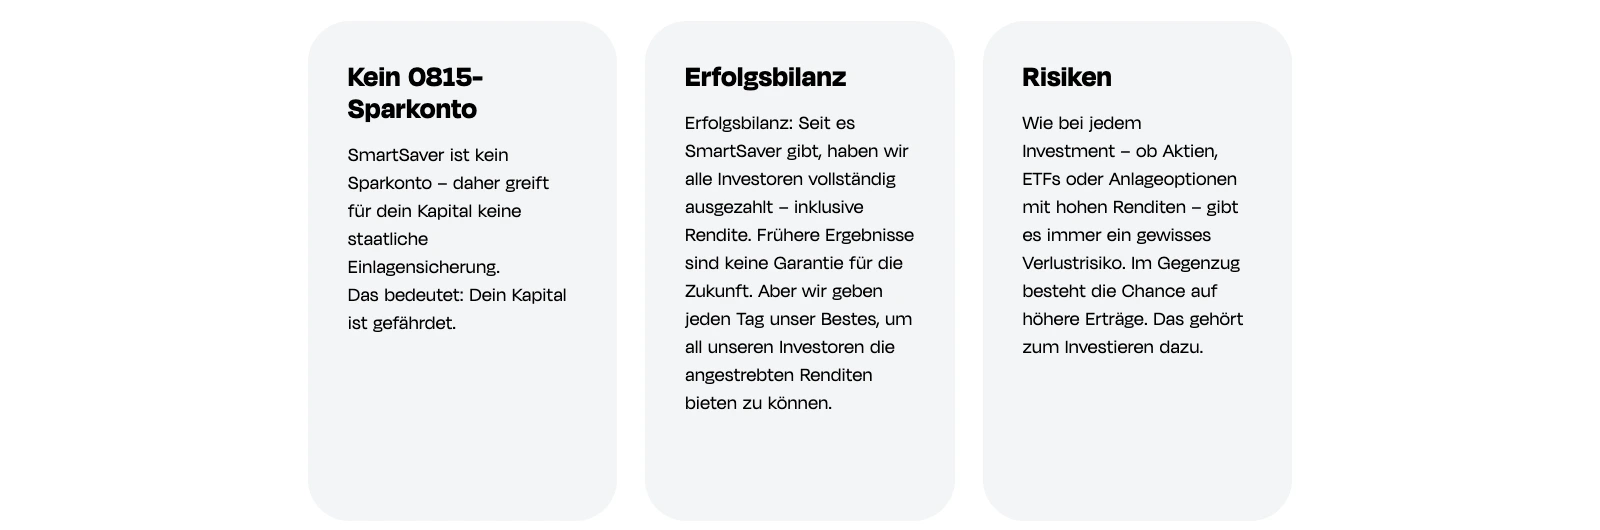
Monefit formuliert es selbst deutlich: SmartSaver ist eine Investmentplattform, kein Sparkonto. Konkret heißt das laut Hilfe-Center:
- •Keine Einlagensicherung nach Richtlinie 2014/49/EU und keine Anlegerentschädigung nach Richtlinie 97/9/EG
- •Die Rendite hängt an der Rückzahlung der Konsumkredite der Creditstar Group
- •Kapitalschutz ist nicht garantiert, ein Totalverlust ist möglich
- •Bei vielen gleichzeitigen Auszahlungen können Verzögerungen entstehen
Hinzu kommt das Klumpenrisiko: Kreditgeber und Plattform gehören zur selben Gruppe. Wer bei Monefit investiert, setzt auf die Bonität von Creditstar. Wir halten den Anteil deshalb auf einer Höhe, deren Ausfall wir verkraften würden, und streuen über mehrere Plattformen. Welche Anbieter mit welcher Lizenz und welchem Schutzniveau arbeiten, steht in unserer Übersicht der P2P-Plattformen.
Fazit nach der Anmeldung
Die Anmeldung bei Monefit SmartSaver ist unkompliziert: Registrierung, Veriff, Einzahlung, fertig, in unserem Fall in unter zehn Minuten. Die Plattform ist übersichtlich, und die beiden Modi Auto Invest und Passives Einkommen sind durchdacht. Der Einstieg wirkt insgesamt stimmig.
Drei Dinge sollten vor dem ersten Euro klar sein. Der 0,25-Prozent-Bonus kommt sofort, ist aber 90 Tage gesperrt und schrumpft bei Abhebungen. Kartenzahlungen kosten nach der ersten Woche 1 Prozent, kostenlos bleibt die Überweisung. Und der wichtigste Punkt: Es gibt keine Einlagensicherung, die Zielrendite ist eine Erwartung, und die Liquidität hängt an den Kreditrückzahlungen.
Wer das einordnet, bekommt einen liquiden P2P-Baustein mit klaren Regeln. Für uns ist SmartSaver der Teil des Portfolios, an den wir jederzeit herankommen, mit dem 1.000-Euro-Sofortlimit als praktischer Grenze. In den nächsten Wochen beobachten wir, wie sich Gutschriften und Auszahlungen im Alltag verhalten. Weitere Partner-Aktionen findest du in unserer Neukundenbonus-Übersicht, und wo SmartSaver zwischen den übrigen Anlageklassen steht, zeigt unsere Übersicht alternativer Investments.
Ab 10 Euro, erwartete 7,5 % im Hauptkonto, Auszahlung bis 1.000 Euro pro Monat in Minuten. Kapital im Risiko.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.