Sicher wie ein Sparkonto ist Monefit SmartSaver nicht: Eine Einlagensicherung greift laut Monefit nicht, und der Anbieter schreibt selbst, dass dein Kapital gefährdet ist. Dein Geld finanziert Konsumkredite der Creditstar Group. Wir haben SmartSaver auf vier Ebenen geprüft: Regulierung, Nutzungsbedingungen, den Creditstar-Konzern und seinen Abschluss 2025. Dazu kommen der Beschwerdeweg und die Regeln für Auszahlungen im Engpass. Unser Befund: geprüfte Zahlen und klare Vertragsregeln, aber ein Konzern mit steigendem Hebel.
Das Wichtigste vorab
Monefit SmartSaver* ist ein Kreditinvestment, kein Bankprodukt. Laut Monefit ist SmartSaver weder durch die Einlagensicherung nach Richtlinie 2014/49/EU noch durch die Anlegerentschädigung nach Richtlinie 97/9/EG gedeckt. Für den Engpass regeln die Nutzungsbedingungen, dass Auszahlungen an alle Nutzer ausgesetzt werden, bis wieder genug Geld da ist oder anteilige Teilzahlungen beginnen. Hinter der Plattform steht die Creditstar Group, deren Konzernabschluss 2025 einen uneingeschränkten Bestätigungsvermerk von KPMG trägt. Der Konzerngewinn stieg 2025 auf 13,465 Millionen Euro, der Verschuldungsgrad allerdings auch. Für Beschwerden gibt es einen vertraglich geregelten Weg bis zu einer estnischen Behörde. Wir nutzen SmartSaver selbst und sehen darin einen Baustein mit nachvollziehbaren Regeln, aber ohne staatliche Absicherung.
Hauptkonto mit voraussichtlich 7,5 % pro Jahr, ohne Einlagensicherung. Kapital im Risiko.
Die Sicherheitsprüfung im Video
Im Video prüfen wir SmartSaver auf denselben vier Ebenen, von der Regulierung bis zur Bilanz von Creditstar. Die Zahlen im Text haben wir gegen die Nutzungsbedingungen, das Hilfe-Center und den Konzernabschluss geprüft. Wo Video und Text abweichen, gilt der Text, etwa beim Beschwerdeweg, beim Nachrang und beim festen 18-Monats-Vault, den Monefit heute nicht mehr ausweist.
Ebene 1: Regulierung und Einlagensicherung
Rendite, App und Gebühren behandeln wir in unseren Monefit Erfahrungen. Hier geht es nur darum, wie gut dein Geld geschützt ist, und das beginnt beim Anbieter.
Betreiberin ist die Monefit Investments OÜ aus Tallinn. Laut Präambel ihrer Nutzungsbedingungen in Version 5.0, gültig ab 2. September 2026, ist sie „ausschließlich Anbieter des Dienstes Monefit SmartSaver“. Sie ist danach kein Emittent von Wertpapieren im Sinne der Prospektvorschriften und nimmt keine Einlagen im Sinne der Finanzgesetze entgegen. Auf der Seite „So funktioniert es“ heißt es kürzer, Monefit und die Creditstar Group seien FinTech-Unternehmen, keine Banken.
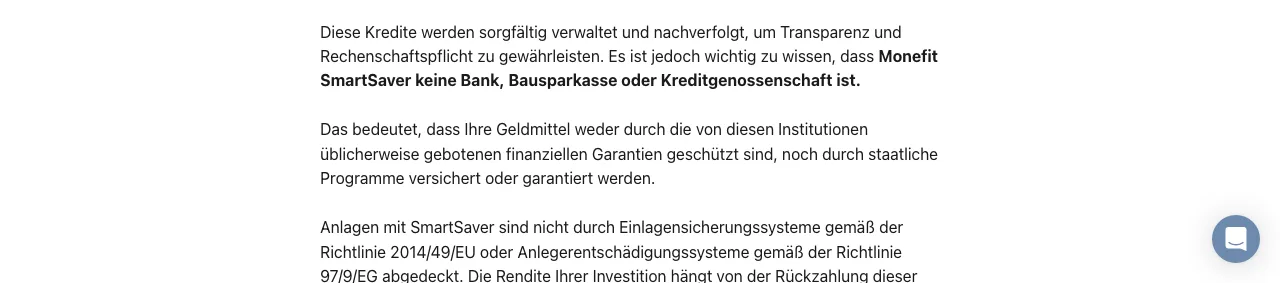
Daraus folgt der Kern dieser Ebene. Im Risikoartikel des Hilfe-Centers steht: „Anlagen mit SmartSaver sind nicht durch Einlagensicherungssysteme gemäß der Richtlinie 2014/49/EU oder Anlegerentschädigungssysteme gemäß der Richtlinie 97/9/EG abgedeckt.“ Die Produktseite sagt es direkter: „Dein Kapital ist gefährdet.“ Ein Totalverlust ist damit möglich.
Eine eigene Finanzaufsicht für die Plattform nennen die von uns geprüften Unterlagen nicht. Was Monefit unter „Wir sind reguliert“ auflistet, betrifft die Kreditgeber der Creditstar Group, dazu mehr auf Ebene 3. Positiv hervorzuheben ist, dass Monefit die fehlende Absicherung nicht versteckt. Sie steht auf der Produktseite, im Hilfe-Center und in der Risiko-Offenlegungserklärung. Das ändert nichts am Risiko, aber du musst es nicht zwischen den Zeilen suchen.
Ebene 2: Nutzungsbedingungen und Vertragsstruktur
Die zweite Ebene ist der Vertrag. Website und Nutzungsbedingungen beschreiben hier dieselben Punkte mit spürbar unterschiedlichen Worten.
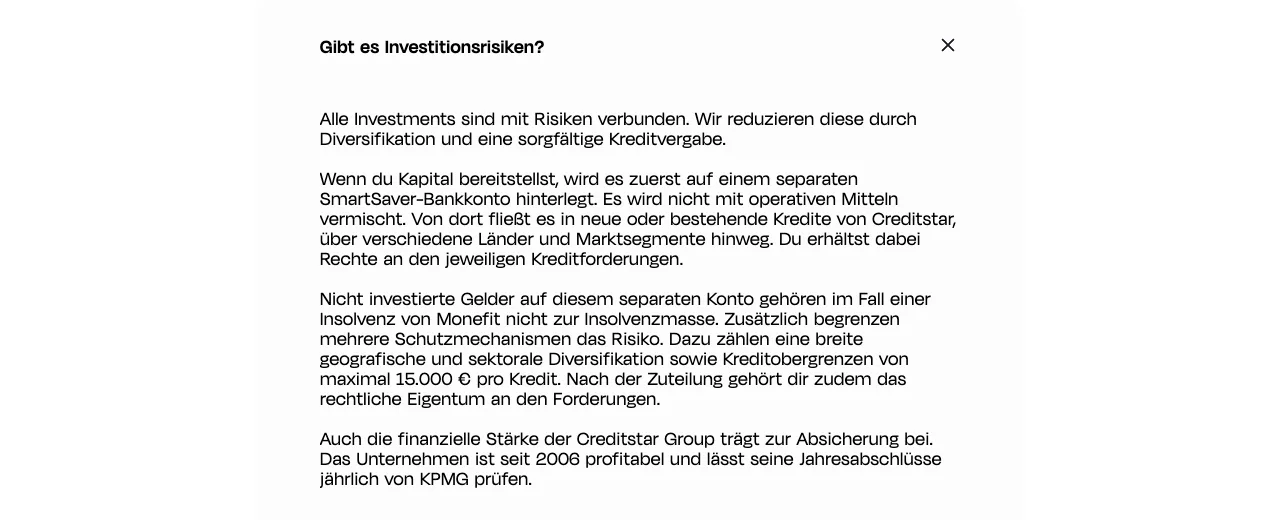
In der FAQ „Gibt es Investitionsrisiken?“ auf der Seite „So funktioniert es“ schreibt Monefit, dein Kapital werde „zuerst auf einem separaten SmartSaver-Bankkonto hinterlegt“ und nicht mit operativen Mitteln vermischt. Nicht investierte Gelder auf diesem Konto gehörten bei einer Insolvenz von Monefit nicht zur Insolvenzmasse. Nach der Zuteilung gehöre dir „das rechtliche Eigentum an den Forderungen“. Dazu nennt Monefit eine Obergrenze von 15.000 Euro pro Kredit. Damit ist die Höhe eines einzelnen Kredits begrenzt, am Risiko des Konzerns ändert das nichts.
Die Nutzungsbedingungen klingen nüchterner. Nach Ziffer 4.2 überweist du dein Geld auf das „Geschäftskonto von Monefit“. Laut Ziffer 4.6 wird es dort gehalten und ausschließlich zum Erwerb von SmartSaver-Forderungen verwendet. Den Begriff Insolvenzmasse oder eine rechtliche Kontotrennung enthält der Vertrag nicht. Beide Texte gelten gleichzeitig. Ob die Zweckbindung im Ernstfall wie ein getrenntes Konto wirkt, ist eine Rechtsfrage, die wir nicht abschließend beurteilen können. Im Zweifel halten wir uns an den Vertrag.
Was du erwirbst, beschreibt die Präambel. Monefit kauft Forderungen gegen Kreditnehmer von den Darlehensgebern und verkauft sie dir „im Wege der Abtretung“ weiter. Für eine Auszahlung verkaufst du sie an Monefit zurück, gegen den sogenannten Rückkaufpreis. Laut Ziffer 5.4 bekommst du keine Unterlagen zur konkreten Forderung und verzichtest auf Dokumente, die die Abtretung belegen. Das rechtliche Eigentum entsteht also per Abtretung, prüfen kannst du es im Einzelfall aber nicht.
Eine Rendite sagt der Vertrag nicht zu. Laut Präambel gibt Monefit keine Zusicherung oder Garantie ab, „dass ein SmartSaver-Nutzer mit den über Monefit SmartSaver investierten Geldern eine Rendite erzielen wird“. Die Tabelle stellt beide Seiten nebeneinander.
Was Monefit auf der Website sagt | Was die Nutzungsbedingungen v5.0 regeln | |
|---|---|---|
| Wo liegt das Geld | Zuerst auf einem separaten SmartSaver-Bankkonto, nicht mit operativen Mitteln vermischt | Auf dem Geschäftskonto von Monefit, nur zum Erwerb von Forderungen (Ziff. 4.2 und 4.6) |
| Insolvenz von Monefit | Nicht investierte Gelder gehören nicht zur Insolvenzmasse | Insolvenzmasse und Kontotrennung kommen im Vertrag nicht vor |
| Was du erwirbst | Rechtliches Eigentum an den Forderungen nach der Zuteilung | Forderungen gegen Kreditnehmer per Abtretung, ohne Unterlagen zur konkreten Forderung (Ziff. 5.4) |
| Auszahlung normal | Bis 1.000 € in der Regel innerhalb weniger Minuten, größere Beträge innerhalb von 10 Werktagen | Standard in 10 Geschäftstagen, Terminiert nach 11 bis 365 Tagen, Sofort bis zum Monatslimit, Automatisch für Erträge (Ziff. 7.9) |
| Auszahlung im Engpass | Auszahlungen sind an Bedingungen geknüpft und werden nicht garantiert | Zahlungen an sämtliche Nutzer ausgesetzt, danach vollständige oder anteilige Zahlung (Ziff. 7.8) |
| Rendite-Zusage | Voraussichtlich 7,5 % Rendite p. a. im Hauptkonto | Keine Zusicherung oder Garantie, dass du eine Rendite erzielst (Präambel C) |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Auszahlung im Normalbetrieb und im Stressfall
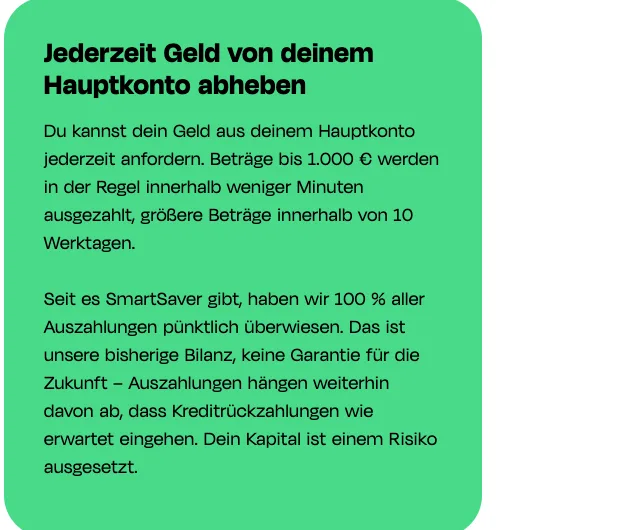
Im Alltag ist die Auszahlung unkompliziert. Laut Monefit kommen Beträge bis 1.000 Euro in der Regel innerhalb weniger Minuten, größere Beträge innerhalb von 10 Werktagen. Eine Auszahlung aus dem Hauptkonto haben wir selbst getestet. Die einzelnen Schritte zeigt unsere Anleitung zur Monefit-Anmeldung.
Vertraglich steckt mehr dahinter. Ziffer 7.9 der Nutzungsbedingungen beschreibt diese Varianten:
- •Standard: Verkauf der Forderungen und Auszahlung innerhalb von 10 Geschäftstagen.
- •Terminiert: Auszahlung an einem Datum, das 11 bis 365 Tage nach deiner Auswahl liegt.
- •Sofort: Auszahlung am selben Geschäftstag, aber nur bis zu einem Höchstbetrag, den Monefit dir im Konto mitteilt. Das Limit gilt pro Kalendermonat und wird am Monatsersten zurückgesetzt.
- •Automatisch („Passives Einkommen“): Die Erträge des Vormonats werden jeweils am Ersten des Folgemonats ausgezahlt. Der übrige Rückkaufpreis wird erst fällig, wenn du eine weitere Auszahlung anweist.
Aktuell nennt Monefit im Hilfe-Center bis zu 1.000 Euro pro Kalendermonat für die Sofortauszahlung. Ein fester Vertragswert ist das nicht.
Wichtig ist die Mechanik dahinter. Nach Ziffer 7.5 kannst du eine Forderung nur dann an Monefit verkaufen, wenn ein anderer SmartSaver-Nutzer bereit ist, sie anschließend von Monefit zu erwerben. Ausnahme: Monefit entscheidet nach eigenem Ermessen, sie trotzdem zurückzukaufen. Laut Ziffer 7.6 entsteht dein Anspruch auf den Rückkaufpreis, sobald andere Nutzer deine Forderungen übernommen haben oder dem SmartSaver-Konto genug Geld zugewiesen wurde. Deine Auszahlung hängt also an Käufern auf der Plattform oder an verfügbaren Mitteln, nicht an einer festen Zusage.
Entscheidend ist der Fall, in dem das Geld nicht reicht. Ziffer 7.8 regelt ihn: Stehen nicht genug zugewiesene Gelder bereit, werden die Zahlungen des Rückkaufpreises an sämtliche SmartSaver-Nutzer ausgesetzt. Auch das Mandat zum Erwerb weiterer Forderungen ruht dann. Wieder gezahlt wird, sobald eines von zwei Ereignissen eintritt. Entweder ist genug Geld da, um alle Betroffenen vollständig zu bezahlen. Oder es beginnen am nächsten Geschäftstag anteilige Teilzahlungen im Verhältnis der jeweils geschuldeten Beträge. Sie laufen an jedem Geschäftstag, bis alles gezahlt ist.
In der Praxis heißt das: Im Engpass kommt dein Geld womöglich nicht auf einmal, sondern in Teilbeträgen über mehrere Geschäftstage. Laut Monefit hängen Auszahlungen davon ab, dass Kreditrückzahlungen wie erwartet eingehen. Auf der Produktseite steht außerdem: „Auszahlungen sind an Bedingungen geknüpft und werden nicht garantiert.“
Für die Vergangenheit nennt Monefit eine klare Zahl. Auf der Transparenzseite heißt es: „100% aller Auszahlungen wurden erfolgreich durchgeführt.“ Auf der englischen Landingpage ergänzt Monefit, das sei die bisherige Bilanz und kein Versprechen für die Zukunft. Bei der Aktualität gibt es allerdings Abstriche, denn das letzte Update der Transparenzseite datiert auf den 1. Juli 2026. Wie Monefit bei der Auszahlung gegen Go & Grow abschneidet, zeigt unser Vergleich Monefit vs. Bondora.
Vault vorzeitig beenden: Was verfällt?
Beim vorzeitigen Ausstieg aus einem Vault widersprechen sich zwei offizielle Monefit-Quellen. Die Vault-Bedingungen in der englischen Version 4.0 gelten seit dem 2. September 2026. Nach den Klauseln 1.4 und 2.8 verfallen bei einem vorzeitigen Ausstieg nur die Additional Returns. Das ist der Teil der Rendite, der über die normale SmartSaver-Rendite hinausgeht, und er wird vom finalen Rückkaufpreis abgezogen.
Das Hilfe-Center schreibt dagegen: „Bei einer vorzeitigen Schließung verfallen alle bis dahin erzielten Erträge.“ Beide Aussagen sind gleichzeitig online, und wir können den Widerspruch nicht auflösen. Wer einen Vault eröffnet, sollte deshalb mit der ungünstigeren Lesart rechnen.
Das Kapital geht laut Hilfe-Center nach einer Sperrfrist aufs Hauptkonto. Die Vault-Bedingungen nennen dafür 30 Tage oder eine andere Frist, die Monefit schriftlich mitteilt. Wer den Vault bis zum Laufzeitende hält, den betrifft der Widerspruch nicht.
Der offizielle Beschwerdeweg bei Monefit
Diesen Punkt stellen wir gegenüber dem Video richtig. Dort sagen wir, es gebe keinen offiziellen Beschwerdeweg. Laut Vertrag stimmt das nicht. Ziffer 14 der Nutzungsbedingungen regelt ein förmliches Beschwerdeverfahren mit festen Fristen. Einen Ombudsmann im engeren Sinn nennt der Vertrag zwar nicht, einen geordneten Weg bis zu einer Behörde aber schon.
So läuft das Verfahren nach Ziffer 14.1 und 14.2:
- •Du schickst deine Beschwerde per E-Mail an info@monefit.com.
- •Monefit bestätigt den Eingang innerhalb von einem Geschäftstag.
- •Innerhalb von 14 Kalendertagen folgt eine inhaltliche Antwort. Braucht die Prüfung länger, verlängert sich die Frist auf 35 Kalendertage.
- •Bist du mit der Antwort nicht zufrieden, kannst du die Beschwerde an den Verbraucherstreitausschuss der Estnischen Verbraucherschutz- und Technischen Regulierungsbehörde weitergeben (Tarbijakaitse ja Tehnilise Järelevalve Amet).
Zwei weitere Wege bleiben offen. Für die alternative Streitbeilegung in der EU verweist der Vertrag auf das Verbraucherportal der Europäischen Kommission. Und dein Recht, vor ein zuständiges Gericht zu ziehen, bleibt ausdrücklich unberührt.
Dabei ist zu beachten, welches Recht gilt. Laut Ziffer 18.12 unterliegt der Vertrag estnischem Recht, soweit das anwendbare örtliche Recht nichts anderes bestimmt. Bei Streitigkeiten unterwirfst du dich den estnischen Gerichten. Monefit darf umgekehrt auch in dem Land Verfahren einleiten, in dem du wohnst.
Unsere Einordnung: Der Weg ist zwar geregelt, er führt aber nach Estland. Vor Verlusten schützt dich ein Beschwerdeverfahren nicht. Es sorgt aber dafür, dass deine Beschwerde Fristen auslöst und im Zweifel bei einer Behörde landet statt im Postfach.
0,25 % Bonus auf deine Nettoinvestitionen der ersten 90 Tage. Kapital im Risiko.
Ebene 3: Creditstar als Mutterkonzern
Mit der dritten Ebene verlassen wir die Plattform und schauen auf den Konzern. Laut Konzernabschluss 2025 ist die Monefit Investments OÜ die Plattform-Tochter für SmartSaver, zu 100 Prozent gehalten von der Creditstar International OÜ, die wiederum vollständig der Creditstar Group AS gehört. Unter den Kreditgesellschaften führt der Abschluss zusätzlich eine Monefit Estonia OÜ, die Verbraucherkredite vergibt. Derselbe Markenname steht also für verschiedene Gesellschaften.
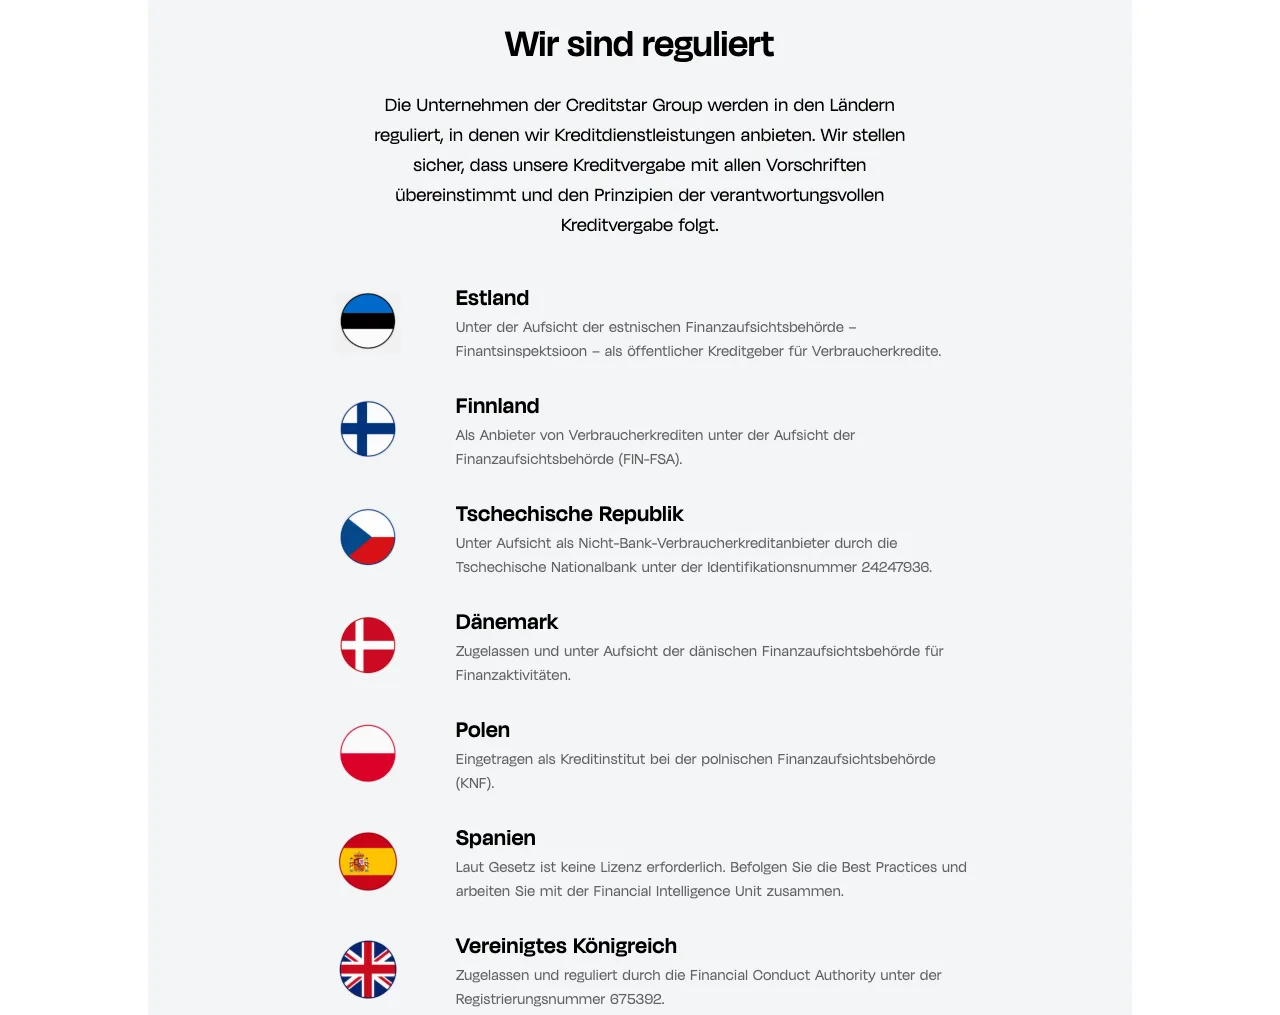
Kredite vergibt Creditstar laut Konzernabschluss in acht Ländern: Estland, Finnland, Schweden, Polen, Vereinigtes Königreich, Spanien, Tschechien und Dänemark. Auf der Monefit-Seite „Wir sind reguliert“ stehen sieben davon, jeweils mit Angaben zur Aufsicht:
- •Estland: Finanzaufsicht Finantsinspektsioon
- •Finnland: Finanzaufsicht FIN-FSA
- •Tschechien: Tschechische Nationalbank, Identifikationsnummer 24247936
- •Dänemark: dänische Finanzaufsichtsbehörde
- •Polen: Eintrag bei der Finanzaufsicht KNF
- •Vereinigtes Königreich: Financial Conduct Authority, Registrierungsnummer 675392
- •Spanien: laut Gesetz keine Lizenz erforderlich, Zusammenarbeit mit der Financial Intelligence Unit
Schweden fehlt in dieser Liste, eine kleine Einschränkung bei der Transparenz. Auch der Konzernabschluss ist hier uneinheitlich: Er spricht an einer Stelle von „8 licensed lending subsidiaries“ und vermerkt an anderer, dass Spanien keine Lizenz verlangt.
Wichtiger ist, was diese Aufsicht abdeckt. Sie gilt der Kreditvergabe, also dem Geschäft mit den Kreditnehmern. Eine Zulassung für SmartSaver als Anlage ist sie nicht, und an der fehlenden Einlagensicherung ändert sie nichts.
Zum Track Record nennt die Investorenseite von Creditstar „19+ Years“ und „Consistently profitable since 2006“. Laut Konzernabschluss betreibt Creditstar seit 2006 ein profitables Finanzgeschäft, und seit 2020 prüft KPMG die Abschlüsse. SmartSaver selbst gibt es erst seit Ende 2022.
Zum Umfeld gehört Lendermarket, allerdings als Schwester, nicht als Tochter. Lendermarket nennt in seinem Jahresabschluss 2025 die SA Financial Investments OÜ als Muttergesellschaft. Dieselbe Holding ist alleinige Gesellschafterin der Creditstar Group AS. Auf seiner Website räumt Lendermarket die Zahlungsverzögerungen offen ein, spricht von den Erfahrungen der Jahre 2022 bis 2024 und schreibt, alle Verpflichtungen seien vollständig mit Zinsen erfüllt worden. Wie belastbar der Konzern ist, zeigt erst die Bilanz.
Ebene 4: Finanzkraft laut Konzernabschluss 2025
Auf der vierten Ebene geht es um das Geld hinter dem Geld. Deine Rendite stammt aus Krediten der Creditstar Group und hängt damit an deren Geschäft. Der Konzernabschluss 2025 ist öffentlich und trägt einen uneingeschränkten Bestätigungsvermerk der KPMG Baltics. Nach Ansicht der Prüfer stellt er die Lage in allen wesentlichen Belangen sachgerecht nach IFRS dar. Einen Hinweis auf Zweifel an der Unternehmensfortführung enthält der Vermerk nicht. Ein Urteil über die Qualität des Geschäfts ist ein Testat allerdings nicht.
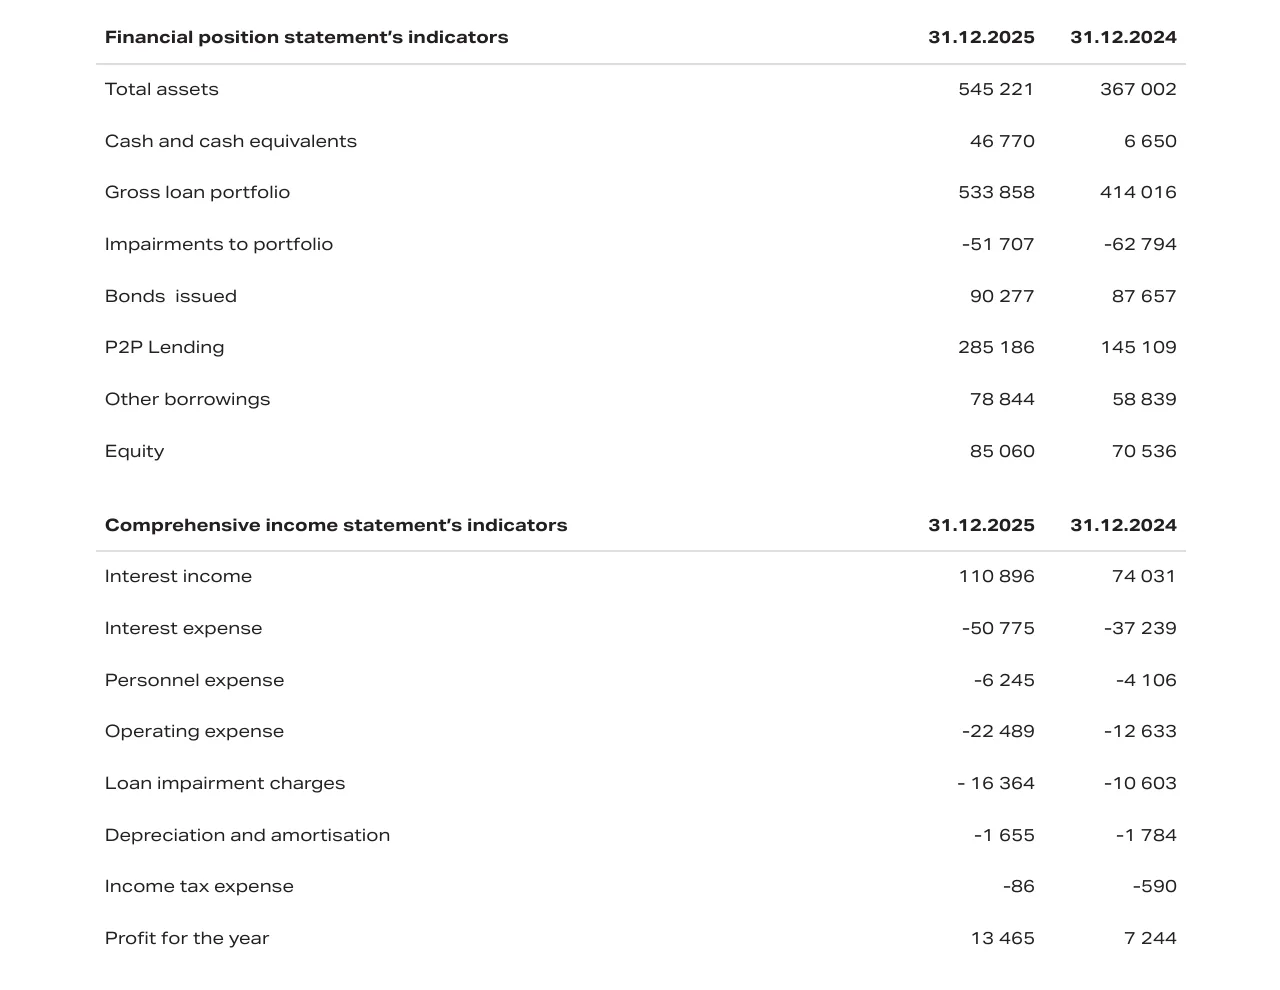
Der Befund fällt gemischt aus. Positiv hervorzuheben ist der Gewinn: 13,465 Millionen Euro nach 7,244 Millionen im Vorjahr, ein Plus von 85,9 Prozent. Das Eigenkapital stieg von 70,536 auf 85,060 Millionen Euro. Die Bilanzsumme wuchs aber schneller, von 367,002 auf 545,221 Millionen Euro. Nach unserer eigenen Rechnung sank die Eigenkapitalquote dadurch von 19,22 auf 15,60 Prozent, als Kennzahl weist Creditstar sie nicht aus.
Den Verschuldungsgrad nennt der Konzern dagegen selbst. Net debt to equity stieg von 4,11 auf 4,86, im Kennzahlenblatt gerundet von 4,1 auf 4,9. Der Aufwand für Kreditausfälle kletterte von 10,603 auf 16,364 Millionen Euro. Das Bruttokreditportfolio wuchs im selben Jahr von 414,016 auf 533,858 Millionen Euro. Der Ausfallaufwand stieg also stärker als das Portfolio.
Was auffällt, ist die Finanzierung. Die Position P2P Lending, also Geld von Plattform-Anlegern, hat sich auf 285,186 Millionen Euro fast verdoppelt. Laut Konzernabschluss finanziert die Gruppe ihre Kredite hauptsächlich über P2P-Plattformen. Die Anleihen standen Ende 2025 bei 90,277 Millionen Euro. Die Werte im Überblick, die Eigenkapitalquote ist unsere eigene Rechnung:
2025 | 2024 | |
|---|---|---|
| Gewinn | 13,465 Mio. € | 7,244 Mio. € |
| Eigenkapital | 85,060 Mio. € | 70,536 Mio. € |
| Bilanzsumme | 545,221 Mio. € | 367,002 Mio. € |
| Eigenkapitalquote | 15,60 % | 19,22 % |
| Net debt to equity | 4,86 | 4,11 |
| Kreditausfallaufwand | 16,364 Mio. € | 10,603 Mio. € |
| Bruttokreditportfolio | 533,858 Mio. € | 414,016 Mio. € |
| P2P Lending | 285,186 Mio. € | 145,109 Mio. € |
| Anleihen (Bonds issued) | 90,277 Mio. € | 87,657 Mio. € |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Covenants und Refinanzierung
Creditstar hat gegenüber seinen Geldgebern Finanzauflagen, sogenannte Covenants. Dazu gehören laut Konzernabschluss ein Net debt to equity von höchstens 5 und eine Cost-to-Income-Ratio von höchstens 80 Prozent. Wird eine Auflage verletzt, haben Anleihegläubiger das Recht, aber nicht die Pflicht, die sofortige Rückzahlung ihrer Anleihen zu verlangen.
Ende 2025 lag Net debt to equity bei 4,86 und damit unter der Grenze. Der Abstand ist allerdings geschrumpft, ein Jahr zuvor stand der Wert noch bei 4,11. Wer SmartSaver hält, sollte genau diese Zahl im nächsten Abschluss zuerst ansehen.
Hinzu kommt die Fristenstruktur. Kurzfristigen Verbindlichkeiten von 356,7 Millionen Euro stehen kurzfristige Vermögenswerte von 159,7 Millionen Euro gegenüber, nach 269,2 zu 105,1 Millionen im Jahr 2024. Rechnerisch reicht das kurzfristige Vermögen also nicht, um alle kurzfristigen Schulden auf einmal zu begleichen. Laut Konzernabschluss hat Creditstar nach dem Stichtag die Mehrheit der Anfang 2026 fälligen Anleihen refinanziert, einzelne Anleihegläubiger verlängerten zu neu verhandelten Bedingungen. Das zeigt zugleich, wie wichtig Anschlussfinanzierung für Creditstar ist.
Sind SmartSaver-Anleger nachrangig?
Im Video sagen wir, deine Forderungen seien im Insolvenzfall nachrangig gegenüber denen der Anleihegläubiger. So klar lässt sich das nach unserer erneuten Prüfung nicht belegen. Eine ausdrückliche Rangfolge nennen die geprüften Dokumente nicht. Geprüft haben wir die Nutzungsbedingungen, die Risiko-Offenlegungserklärung, die Vault-Bedingungen, den Konzernabschluss und die Investorenseite von Creditstar.
Belegt sind zwei Dinge. Creditstar bezeichnet seine Anleihen selbst als „secured notes“, also als besicherte Schuldverschreibungen der Creditstar International OÜ. Die Nutzungsbedingungen stellen dagegen in Ziffer 18.4 klar, sie seien „nicht so auszulegen, dass dadurch eine Sicherheit irgendeiner Art begründet wird“.
Unsere Einordnung: Besicherte Anleihen auf der einen Seite und Forderungen ohne vertraglich genannte Sicherheiten auf der anderen sprechen strukturell dafür, dass Anleihegläubiger im Ernstfall besser dastehen könnten. Eine Tatsache ist das nicht, sondern eine Vermutung. Die vollständigen Anleihebedingungen, die das klären könnten, haben wir nicht frei zugänglich gefunden. Wer vorsichtig plant, geht deshalb nicht davon aus, im Ernstfall vorne in der Reihe zu stehen.
Was die Sicherheit stützt und was sie schwächt
Aus den vier Ebenen bleiben diese belegten Punkte. Sie sind nicht gewichtet, und eine lange Pro-Liste macht die Risiken nicht kleiner.
Was die Sicherheit stützt
- Konzernabschluss 2025 mit uneingeschränktem Bestätigungsvermerk von KPMG
- Konzerngewinn 2025 bei 13,465 Mio. Euro, plus 85,9 Prozent
- Kreditgeber in sechs Ländern mit namentlich genannter Aufsicht, darunter die britische FCA
- Stressfall vertraglich geregelt: Aussetzung für alle, danach anteilige Zahlung
- Förmliches Beschwerdeverfahren mit Fristen und Eskalation an eine estnische Behörde
- Obergrenze von 15.000 Euro pro Einzelkredit
- Laut Monefit bisher 100 Prozent erfolgreiche Auszahlungen
Was die Sicherheit schwächt
- Keine Einlagensicherung und keine Anlegerentschädigung nach EU-Richtlinien
- In den geprüften Unterlagen keine eigene Aufsicht über die Plattform genannt
- Website nennt ein separates Konto, der Vertrag das Geschäftskonto von Monefit
- Keine Rendite-Zusage, Auszahlungen sind nicht garantiert
- Net debt to equity auf 4,86 gestiegen, Covenant-Grenze bei 5
- Kreditausfallaufwand von 10,603 auf 16,364 Mio. Euro gestiegen
- Anleihen besichert, für SmartSaver-Forderungen nennt der Vertrag keine Sicherheiten
- Widersprüchliche Angaben zum vorzeitigen Vault-Ausstieg
- Rückkauf braucht laut Ziffer 7.5 einen Käufer unter den Nutzern, außer Monefit kauft nach eigenem Ermessen
Andere Aktionen für P2P-Plattformen sammeln wir in unserer Übersicht zum P2P-Neukundenbonus.
Ab 10 Euro im Hauptkonto, bis 1.000 Euro im Monat in der Regel in Minuten ausgezahlt. Kapital im Risiko.
Fazit: Wie sicher ist Monefit?
Die Sicherheit von Monefit SmartSaver hängt wesentlich an den Kreditforderungen, an der Finanzkraft von Creditstar und an der Vertragsstruktur. Einlagensicherung und Anlegerentschädigung greifen laut Monefit nicht, und eine Rendite sagt der Vertrag nicht zu. Eine eigene Aufsicht über die Plattform nennen die geprüften Unterlagen nicht. Ein Totalverlust ist möglich.
Überzeugt hat uns die Offenheit der Unterlagen. Der Stressfall ist in Ziffer 7.8 nachvollziehbar geregelt, Beschwerden haben Fristen und eine Behörde als nächste Stufe. Der Blick auf Creditstar fällt gemischt aus: Der Gewinn stieg um 85,9 Prozent, der Verschuldungsgrad aber auf 4,86 bei einer Covenant-Grenze von 5. Dazu kommen eine Abweichung zwischen Website und Vertrag bei der Kontodarstellung sowie ein offener Widerspruch zwischen Vault-Bedingungen und Hilfe-Center beim vorzeitigen Ausstieg. Was das für deine Planung heißt, zeigen wir in den Monefit Anfängerfehlern.
Wir nutzen SmartSaver selbst, mit Geld im Hauptkonto und einer getesteten Auszahlung. Ob die Plattform zu dir passt, hängt an deiner Risikobereitschaft, und diese Entscheidung nehmen wir dir nicht ab. Wo SmartSaver zwischen anderen Anbietern steht, zeigt unser P2P-Vergleich. Dieser Artikel ist keine Anlageberatung.
Wir nutzen SmartSaver selbst, mit Geld im Hauptkonto und getesteter Auszahlung. Kapital im Risiko.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Monefit Erfahrungen 2026: Zielrendite, Vaults und Risiken
Monefit SmartSaver im Test: voraussichtlich 7,5 % im Hauptkonto, erwartete 9,42 bis 10,52 % in Vaults, bis 1.000 Euro in der Regel in Minuten, Creditstar-Bilanz, Gebühren und Risiken.
Monefit Anmeldung 2026: Schritt für Schritt zu 0,25 % Bonus
Monefit SmartSaver Anleitung: Konto eröffnen, Veriff, Kartengebühr ab Tag 8, 0,25 % Anmeldebonus, Vaults und Auszahlung bis 1.000 Euro pro Monat in der Regel in Minuten.
Monefit vs. Bondora 2026: Mehr Rendite oder schneller ans Geld?
Monefit SmartSaver oder Go & Grow? Rendite, Auszahlung, Gebühren und Sicherheit der beiden Plattformen im Vergleich.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.