Maclear und Digilo nennen beide ihre Kredite besichert und meinen damit Gegensätzliches. Maclear ist eine Schweizer AG mit 161,7 Millionen Euro finanziertem Volumen, aber ohne EU-Lizenz und mit Beleihungsausläufen bis 200 Prozent. Digilo hält seit September 2025 eine ECSP-Lizenz der lettischen Zentralbank, besichert jedes Projekt mit einem Grundpfandrecht und hat bisher sechs Projekte finanziert. Wir vergleichen Regulierung, Zinsen, Besicherung, Liquidität und Boni.
Maclear oder Digilo: zwei Mal besichert, zwei Mal etwas anderes
Maclear* ist eine Schweizer Aktiengesellschaft aus Wallisellen. Digilo* ist die Marke der CSP Growth Solutions SIA aus Riga. Beide vermitteln besicherte Unternehmenskredite an Privatanleger. Dort endet die Gemeinsamkeit auch schon.
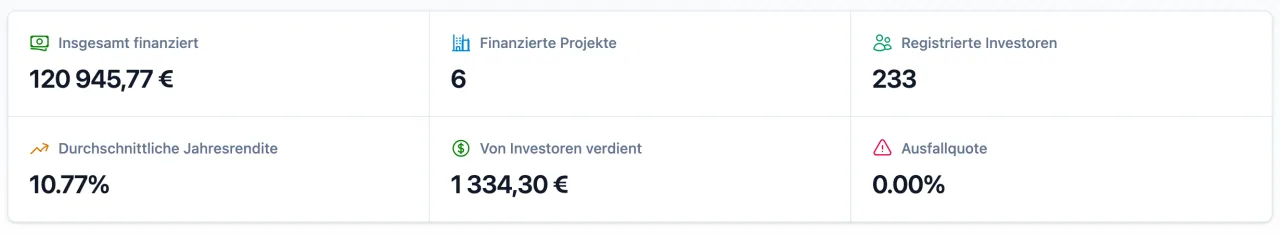
Maclear hat seit dem ersten finanzierten Projekt 2023 über 161,7 Millionen Euro vermittelt. Registriert sind 57.306 Anleger, laut dem eigenen Blog waren es Ende September 2026 über 2.200 finanzierte Projekte, zurückgezahlt wurden über 59,6 Millionen Euro. Digilo hat sein erstes Projekt im Juni 2026 finanziert. Seither stehen dort sechs Projekte, 120.945,77 Euro Volumen und 233 Anleger. Das ist kein Größenunterschied. Das sind zwei verschiedene Lebensphasen.
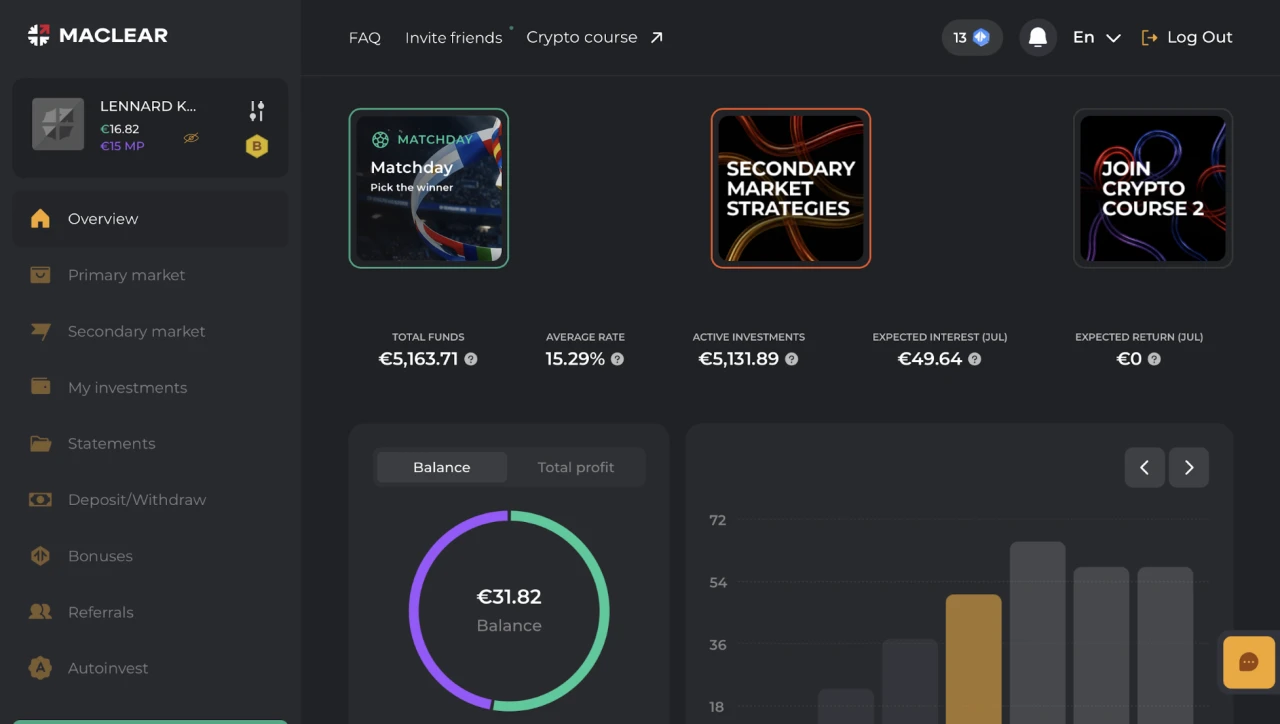
Transparenz vorab, sonst ordnest du diesen Vergleich falsch ein. Lennard aus unserem Team investiert selbst bei Maclear. Sein Dashboard zeigt im Screenshot aus Juli 2026 ein Gesamtguthaben von 5.163,71 Euro, davon 5.131,89 Euro in aktiven Investments. Der dort ausgewiesene Durchschnittszins seines eigenen Portfolios liegt bei 15,29 Prozent, das ist der nominale Zins seiner Positionen und keine plattformweite Kennzahl, für Juli standen 49,64 Euro erwartete Zinsen im Konto. Erwartet heißt erwartet. Über realisierte Rückflüsse sagt diese Zahl nichts.
Bei Digilo liegt unser eigenes Geld. Am 9. September 2026 haben wir 1.000 Euro gezeichnet, in einem Projekt mit 9,00 Prozent und 36 Monaten Laufzeit. Beim letzten Blick in unser Depot waren an Zins oder Kapital 0,00 Euro zurückgeflossen, das Projekt stand dort im Status Funding Process. Belegen können wir damit die Mechanik, nicht die Rendite. Diese Trennung halten wir im ganzen Artikel durch.
Maclear vs. Digilo im Video
Wir haben die beiden Plattformen auf unserem YouTube-Kanal gegeneinander gestellt. Dort entscheiden wir fünf Runden einzeln, statt einen Gesamtsieger auszurufen. Dieser Artikel hält es genauso.
Das Video stammt vom 2. Oktober 2026, und bei einer so jungen Plattform zählt jede Woche. Im Video sind es fünf finanzierte Projekte und rund 109.000 Euro Volumen, inzwischen sind es sechs Projekte und 120.945,77 Euro. Der Durchschnittszins lag dort bei knapp 11 Prozent, aktuell bei 10,77 Prozent. Auch Maclear ist gewachsen: aus über 150 Millionen Euro sind 161,7 Millionen geworden, aus über 50.000 Anlegern 57.306. Im Text unten findest du durchgehend die neueren Werte.
Regulierung: ECSP-Lizenz gegen Schweizer Selbstregulierung
Auf dem Papier ist dieser Punkt eindeutig, und er geht an Digilo.
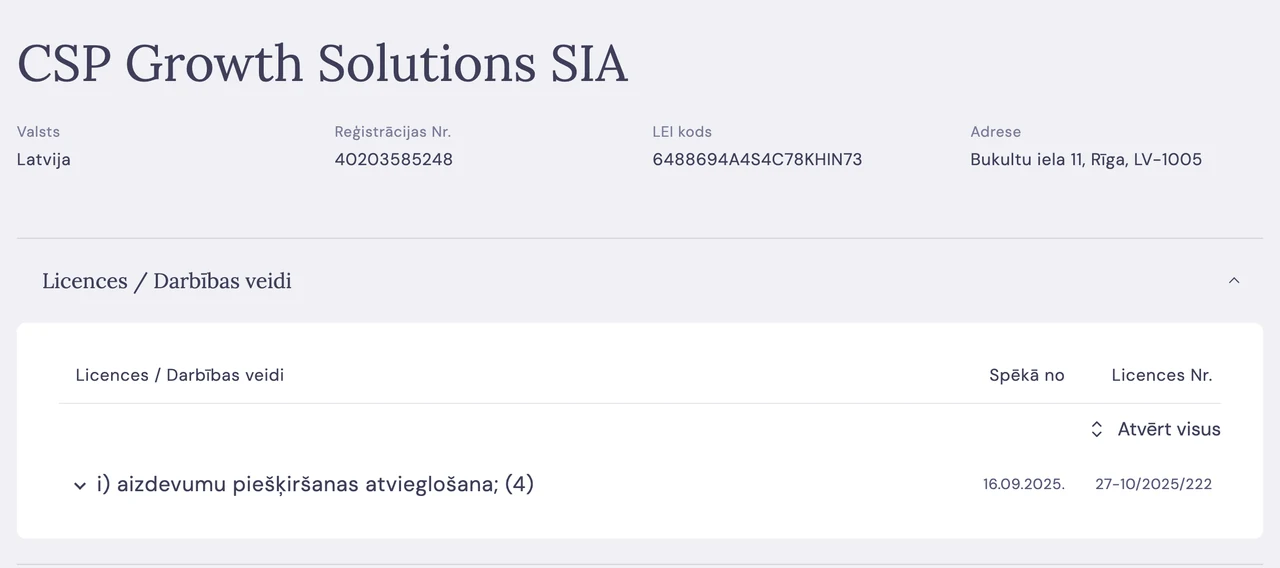
Digilo hält eine ECSP-Lizenz nach der EU-Verordnung 2020/1503. Die Nummer lautet 27-10/2025/222, erteilt hat sie die Latvijas Banka, wirksam ist sie seit dem 16. September 2025. Seit dem 18. Juni 2026 gilt der EU-Pass für 26 Länder des EWR. An dieser Lizenz hängen Pflichten, die du im Konto wiederfindest. Unerfahrene Anleger bekommen vier Kalendertage Bedenkzeit nach AGB 7.12. Das Geld läuft über einen zugelassenen Zahlungsdienstleister, hier die Lemonway SAS aus Paris unter der ACPR-Nummer CIB 16568. Der Aufbau überzeugt im Vergleich der beiden Plattformen.
Maclear ist Mitglied der PolyReg, einer Selbstregulierungsorganisation unter Aufsicht der FINMA. Die Mitgliedschaft haben wir über die öffentliche Mitgliedsabfrage der PolyReg unabhängig bestätigt. Das ist Geldwäsche-Aufsicht, keine Produktaufsicht. Eine FINMA-Lizenz besitzt Maclear nicht. Eine ECSP-Lizenz kann eine Schweizer AG nicht beantragen, und damit entfällt auch der EU-Pass.
Hinzu kommt ein Punkt, den wir in keinem der geprüften Wettbewerber-Artikel gefunden haben. Die spanische Aufsicht CNMV hat am 11. Mai 2026 öffentlich festgestellt, dass die Maclear AG in Spanien nicht für die Tätigkeit als Crowdfunding-Plattform nach Titel V der Ley 5/2015 und der Verordnung (EU) 2020/1503 zugelassen ist. Entscheidend ist hier die Lesart. Die Warnung nennt weder Betrug noch Zahlungsausfälle. Sie beschreibt einen Zulassungsstatus, und dieser Status ist der Grund, warum EU-Anleger bei Maclear ohne ECSP-Schutz investieren.
Eine Einlagensicherung hat keine der beiden Plattformen. Digilo schließt die Richtlinien 2014/49/EU und 97/9/EG in AGB 1.11 ausdrücklich aus. Was das für den Ernstfall bedeutet, zeigt unsere Maclear Sicherheits-Analyse im Detail.
Über unseren Link bekommst du 3 Prozent Cashback auf qualifizierende Investments der ersten 60 Tage nach der Registrierung. Sechs finanzierte Projekte, kein Rückkauf und kein Zweitmarkt: Der Totalverlust einer Position bleibt möglich.
Zinsen: was versprochen wird und was belegt ist
Bei den Zinsen lohnt der Blick auf die Quelle, nicht auf die Schlagzeile.
Maclear nennt im FAQ 14 bis 16 Prozent pro Jahr, mit Treuebonus bis 16,5 Prozent. Auf derselben Website nennt der Kopfbereich einen Einstieg ab 13 Prozent, der Renditerechner bis zu 15,6 Prozent. Drei Zahlen, eine Plattform. Was auffällt: Einen tatsächlich erzielten Durchschnittszins weist Maclear nicht aus. Eine Zeitreihe, an der sich die Spanne nachrechnen ließe, veröffentlicht die Plattform ebenfalls nicht.
Digilo formuliert vorsichtiger. Dort stehen 9 bis 12 Prozent als Erwartung, ausdrücklich nicht als Zusage. Dafür liefert Digilo genau die Zahl, die bei Maclear fehlt: einen volumengewichteten Durchschnitt von 10,77 Prozent über alle finanzierten Projekte. Dabei ist zu beachten, dass dieser Wert sinkt. Bei vier Projekten lag er bei 11,44 Prozent, bei fünf bei 10,86 Prozent, bei sechs jetzt bei 10,77 Prozent. Jedes neue Projekt zieht ihn nach unten, und die Stichprobe bleibt lediglich sechs Kredite groß.
An Zinsen ausgezahlt hat Digilo bisher 1.334,30 Euro an alle Investoren zusammen. Maclear nennt über 59,6 Millionen Euro zurückgezahltes Kapital. Diese beiden Zahlen gehören nicht in dieselbe Zeile. Sie zeigen vor allem den Abstand zwischen drei Jahren Betrieb und vier Monaten.
Unsere Einordnung fällt gemischt aus: Maclear verspricht nominell mehr, Digilo belegt mehr. Wer die höhere Zahl will, bezahlt sie mit fehlender Nachprüfbarkeit.
Die Plattform nennt 14 bis 16 Prozent im FAQ und weist keinen tatsächlich erzielten Durchschnitt aus. Ohne Einlagensicherung ist der Totalverlust einer einzelnen Position möglich.
Besicherung und Beleihungsauslauf: der größte Abstand
Beide Plattformen benutzen das Wort besichert. Dahinter stecken zwei sehr unterschiedliche Konstruktionen, und hier liegen die beiden Modelle am weitesten auseinander.
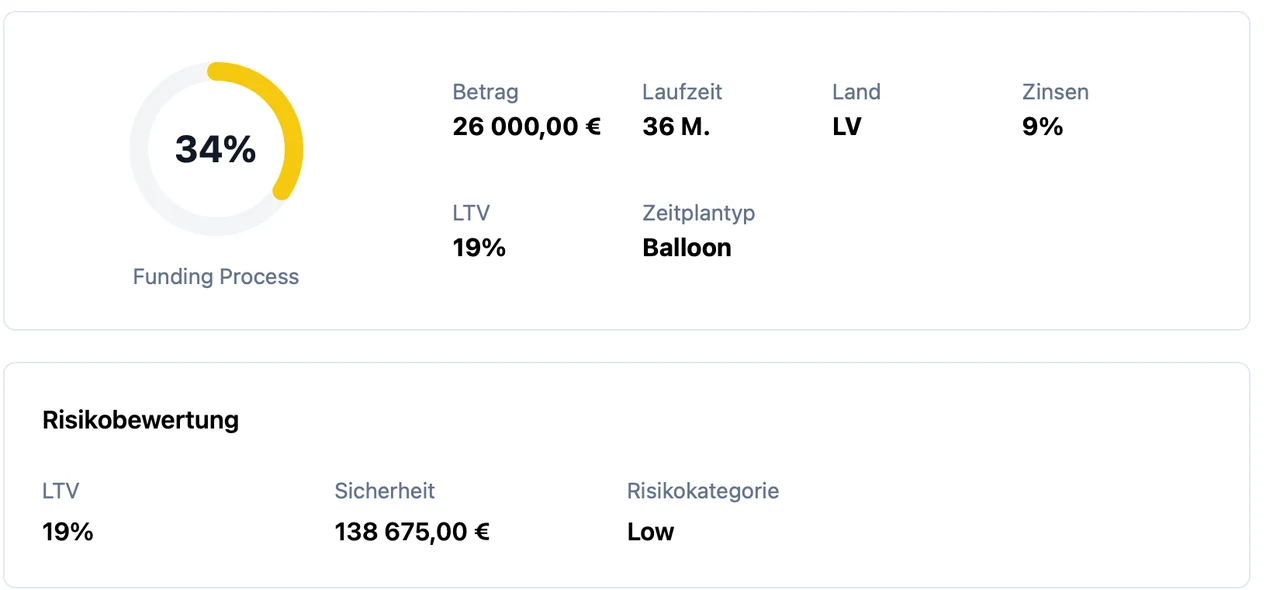
Bei Digilo ist ein Grundpfandrecht auf eine Immobilie für jedes Angebot Pflicht. Treuhänder ist die CSP Assets SIA, eine Schwestergesellschaft im selben Konzern an derselben Adresse. Den Beleihungsauslauf gibt Digilo zwar mit maximal 60 Prozent an, vertraglich verankert ist diese Grenze aber nicht. Die belegten Projekte liegen klar darunter, nämlich bei 19 und 37 Prozent. Zum Rang der Hypothek erklärte Digilo am 4. September 2026, es handle sich immer um eine erstrangige Hypothek. In den AGB 2.15 steht dazu kein Rang. Wir geben das deshalb als Anbieterangabe weiter, mehr ist es derzeit nicht. Die übrigen Feinheiten haben wir in 10 Dinge, die du vor Digilo wissen solltest gesammelt.
Bei Maclear ist die Palette breiter. Zulässig sind Immobilien, Geschäftsausstattung, Forderungen oder sonstige Sicherheiten, Maclear tritt dabei in eigener Sache als Sicherheitentreuhänder auf, hält die Sicherheiten also selbst. Eine Immobilien-Pflicht besteht nicht. Entscheidend ist der Beleihungsauslauf: Maclear arbeitet mit Risikobändern von 40 bis 200 Prozent. Die Stufe 160 bis 200 Prozent gilt dort selbst als hohes Risiko. Das Beispielprojekt BAUMONT BOHEMIA lief mit einem Beleihungsauslauf von 120 Prozent.
Rechne das einmal nach. Bei 120 Prozent übersteigt der Kredit den Wert der hinterlegten Sicherheit. Der angesetzte Wert ist dabei die Bewertung des Anbieters, und Verwertung kostet Zeit und Geld. Wird verwertet, bleibt eine Lücke, und der Rest hängt an der Bonität des Kreditnehmers. Bei 19 Prozent müsste die Immobilie rund vier Fünftel ihres Werts verlieren, bevor die Sicherheit nicht mehr trägt. Das ist kein Detail am Rand, das ist das Risikoprofil.
Zur Fairness gehört die andere Seite. Digilos niedrige Werte stammen aus sechs Projekten. Maclears Spanne ist ein Risikoraster über den Gesamtbestand, keine gemessene Verteilung. Rein rechnerisch lässt die Spanne von 40 bis 200 Prozent auch konservativ besicherte Projekte zu. Wie viele davon gerade offen sind, weist Maclear nicht aus. Heraussuchen musst du sie selbst, Projekt für Projekt.
Maclear und Digilo in der Vergleichstabelle
Alle belegten Eckdaten nebeneinander. Die Spaltenreihenfolge folgt der Plattformgröße, sie ist keine Wertung. Was auffällt: Die beiden Plattformen überschneiden sich fast nirgends. Selbst dort, wo beide dasselbe Wort benutzen, steht eine andere Mechanik dahinter.
Eine Zeile verdient einen zweiten Blick, nämlich die Ausfallquote. Maclear nennt einen Ausfall und null verspätete Kredite, ohne Prozentangabe und ohne Zeitreihe. Digilo nennt 0,00 Prozent, hatte bisher aber keinen einzigen fälligen Kredit. Beide Angaben stimmen, und beide taugen nicht als Qualitätsnachweis.
Maclear | Digilo | |
|---|---|---|
| Betreiber und Sitz | Maclear AG, Wallisellen, Schweiz | CSP Growth Solutions SIA, Riga, Lettland |
| Aufsicht | PolyReg-Mitglied, über die Mitgliedsabfrage der PolyReg bestätigt | ECSP-Lizenz 27-10/2025/222 der Latvijas Banka, wirksam seit 16.09.2025 |
| EU-Pass | nicht vorhanden | 26 EWR-Länder seit 18.06.2026 |
| Betrieb seit | erstes finanziertes Projekt 2023 | erstes finanziertes Projekt Juni 2026 |
| Finanziertes Volumen | über 161,7 Mio. Euro | 120.945,77 Euro |
| Projekte | über 2.200 Ende 09/2026 laut Anbieter-Blog | 6 |
| Registrierte Anleger | 57.306 | 233 |
| Zinsangabe des Anbieters | 14 bis 16 Prozent im FAQ, bis 16,5 Prozent mit Treuebonus | 9 bis 12 Prozent als Erwartung, keine Zusage |
| Ø-Zins ausgewiesen | weist die Plattform nicht aus | 10,77 Prozent volumengewichtet |
| Mindestanlage | 50 Euro je Projekt | 150 Euro je Projekt |
| Laufzeiten | keine Spanne veröffentlicht, Tilgung annuitätisch oder endfällig | 12 bis 36 Monate |
| Besicherung | Immobilien, Geschäftsausstattung, Forderungen oder sonstige Sicherheiten | immer Grundpfandrecht auf eine Immobilie |
| Beleihungsauslauf | Risikobänder 40 bis 200 Prozent | Anbieterangabe maximal 60 Prozent, belegt 19 und 37 Prozent |
| Rückkauf | keine ausdrückliche Aussage des Anbieters | Rückkaufgarantien laut AGB 4.3.6 nicht Teil der Leistungen |
| Sicherungspolster | Provision Fund aus 2 Prozent je Projekt, bisher nie aktiviert | führt die Plattform nicht |
| Zweitmarkt | ja, Verkäufer zahlt 2,5 Prozent, Angebote laufen 14 Tage | nein, das Schwarze Brett ist laut Risikohinweisen keiner |
| Bedenkzeit | keine, Stornierung laut Plattform in keiner Phase möglich | vier Kalendertage nach AGB 7.12, entfällt mit Auto-Invest |
| Gebühren für Anleger | keine, nur 2,5 Prozent beim Verkauf im Zweitmarkt | keine, nur bis zu 1 Euro Bearbeitungsgebühr je Auszahlung nach AGB 10.6 |
| Zahlungsdienstleister | Narvi Bank, persönliche virtuelle IBAN | Lemonway SAS, Paris, ACPR CIB 16568 |
| Einlagensicherung | keine | keine, AGB 1.11 schließt 2014/49/EU und 97/9/EG aus |
| Ausfälle laut Anbieter | 1 Ausfall, 0 verspätete Kredite, ohne Quote und ohne Zeitreihe | 0,00 Prozent, bisher wurde kein Kredit fällig |
| Cashback via Link | 3 Prozent in den ersten 90 Tagen | 3 Prozent in den ersten 60 Tagen |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Liquidität: Zweitmarkt gegen volle Bindung
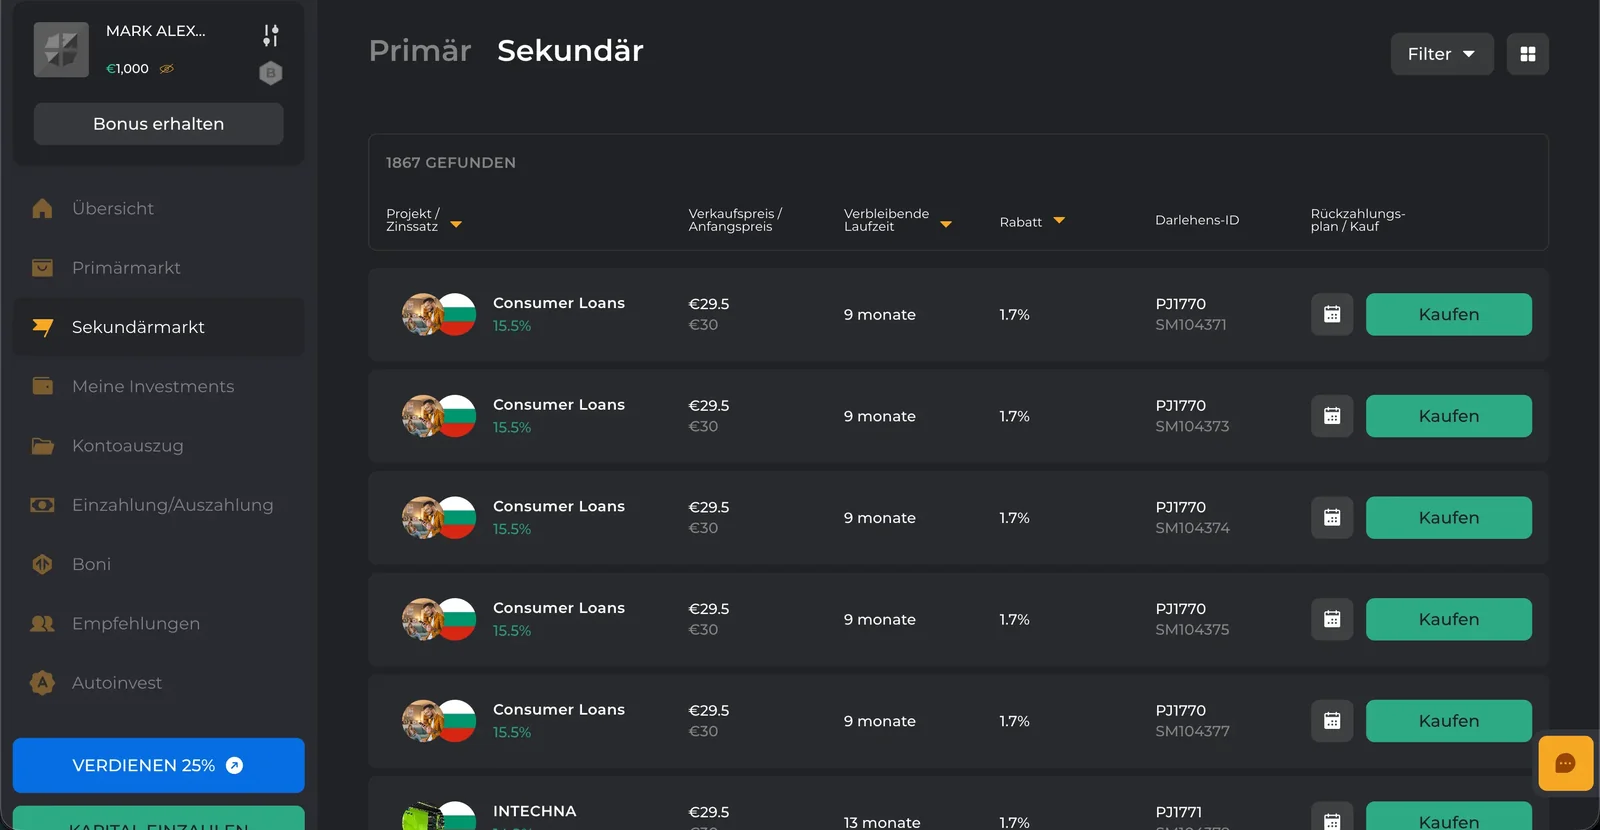
Wer vorzeitig an sein Geld will, steht bei den beiden Plattformen vor völlig verschiedenen Lagen.
Maclear betreibt einen Sekundärmarkt. Du stellst eine Position ein, das Angebot läuft 14 Tage, Rabatte bis 50 Prozent sind möglich. Der Verkäufer zahlt 2,5 Prozent, für den Käufer fällt nichts an. Bereits aufgelaufene, noch nicht gezahlte Zinsen gehen dabei an den Käufer über. In der Praxis gehören zwei Einschränkungen dazu. Positionen in Verzug oder im Ausfall sind vom Verkauf gesperrt, also genau die, die man gern loswerden würde. Und Bonus-Positionen lassen sich gar nicht verkaufen.
Bei Digilo ist die Lage klarer und härter. Einen Sekundärmarkt stellt die Plattform nicht bereit. Das sogenannte Schwarze Brett ist laut Risikohinweisen Ziffer 4 ausdrücklich keiner. Wer 150 Euro in ein Projekt über 36 Monate steckt, plant diese 150 Euro für 36 Monate fest ein. Unsere eigenen 1.000 Euro liegen genau so.
Ein zweiter Unterschied steckt im Kleingedruckten. Digilo räumt unerfahrenen Anlegern vier Kalendertage Bedenkzeit ein, nachzulesen in AGB 7.12. Wer den Auto-Invest aktiviert, verliert diese Bedenkzeit vollständig, so steht es in AGB 13.12. Das ist ein teuer bezahlter Komfort. Maclear räumt keine Bedenkzeit ein und schreibt selbst, die Stornierung einer Investition sei in keiner Phase möglich.
Bei den Laufzeiten bleibt Maclear vage. Eine Spanne veröffentlicht die Plattform nicht, getilgt wird annuitätisch oder endfällig. Eine vorzeitige Rückzahlung durch den Kreditnehmer ist möglich, dann greift ein Mindestzins von drei Monaten. Digilo nennt 12 bis 36 Monate, und ein Teil der Projekte zahlt endfällig zurück. Bei endfälliger Tilgung kommt das Kapital in einer Summe am Ende, nicht Monat für Monat.
Was bei beiden schieflaufen kann
Beide Plattformen tragen Risiken, nur an völlig verschiedenen Stellen. Deshalb trennen wir sie hier sauber.
Was Maclear belastet. Zum 31. Dezember 2024 weist die Maclear AG ein negatives Eigenkapital von 87.026 Schweizer Franken aus, im zweiten Jahr in Folge. Im selben Jahr erhielten Anleger 827.849 Franken, während Kreditnehmer 464.322 Franken Zinsen zahlten. Die Differenz muss die Plattform anderweitig finanziert haben. Maclear ordnet das zwar als Wachstumskosten ein und hat eine Kapitalerhöhung durchgeführt. Die Zahl selbst bleibt trotzdem stehen. Hinzu kommt die Konzentration auf einzelne Kreditnehmer: ULTIMA FINANCE machte 36,24 Prozent des Juli-Volumens aus. Die Ausfall-Kennzahl lautet 1 zu 0, also ein Ausfall und null verspätete Kredite, ohne Prozentquote und ohne Zeitreihe. Der eine Fall war Vibroedil S.R.L. aus Italien im Juli 2025, gelöst über eine private Einigung mit vollem Kapitalrückfluss, ohne Zugriff auf den Provision Fund.
Dieser Fonds speist sich aus 2 Prozent jedes finanzierten Projekts. Er deckt Zinsen ab dem dritten Verzugstag. Nach dem FAQ-Stand vom 10. September 2026 ist im Rahmen verfügbarer Mittel auch Kapital gedeckt. Aktiviert wurde der Fonds bisher nie. Er ist nach Angaben von Maclear keine Versicherung und garantiert keine vollständige Rückzahlung. Weitere Kritikpunkte sammeln wir laufend in den Maclear Nachteilen.
Was Digilo belastet. Die Plattform steht im Pilotbetrieb. Sechs Projekte, kein einziger Kredit ist bisher fällig geworden, und die ausgewiesene Ausfallquote von 0,00 Prozent ist deshalb keine Leistung. Bei einer kürzesten Laufzeit von 12 Monaten und einem Start im Juni 2026 wird vor Mitte 2027 kein Kredit endfällig. Ein Zinsverzug wäre früher möglich, eine Verzugsquote weist die Plattform nicht aus. Kreditrückkaufgarantien führen die AGB in Ziffer 4.3.6 unter den Leistungen auf, die weder Digilo noch der Sicherheitenagent erbringt. Ein Sicherungspolster wie den Provision Fund führt Digilo nicht. Gründer und Geschäftsführer nennt die Plattform namentlich nicht, Jahresabschlüsse veröffentlicht sie nicht. Der Treuhänder CSP Assets SIA wurde am 24. September 2025 gegründet und gehört zum selben Konzern. Die Werbeaussage über 15 Jahre ohne Kapitalverlust bezieht sich laut Digilo auf nicht benannte Schwestergesellschaften, nicht auf Digilo. Und trotz Marketing für ganz Europa liegen laut dem eigenen Blog derzeit alle Projekte in Lettland. Welche Stolpersteine daraus im Alltag werden, zeigen unsere Digilo Anfängerfehler.
Für beide gilt dasselbe Fundament: keine Einlagensicherung, kein staatlicher Rettungsanker, Totalverlust einer einzelnen Position jederzeit möglich. Bei Maclear ohne EU-Anlegerschutz, bei Digilo trotz ECSP-Lizenz. Diese Lizenz reguliert den Betrieb der Plattform, nicht die Bonität des Kreditnehmers.
Noch ein Wort zur Außenwahrnehmung. Maclear steht auf Trustpilot bei 4,6 von 5 Sternen aus 977 Bewertungen, auf einem von Maclear beanspruchten Profil mit bezahltem Abo. Für Digilo gibt es bei 233 registrierten Anlegern keine belastbare Bewertungsbasis. Gleichzeitig arbeitet sich der Branchendienst p2pempire an fehlender Transparenz und fehlender Regulierung ab. Beides stimmt nebeneinander. Zufriedene Nutzer sagen etwas über Auszahlungen im Normalbetrieb, nichts über das Verhalten im Stressfall.
Boni: groß und gebunden gegen klein und sofort frei
Über unseren Link bekommst du bei beiden Plattformen 3 Prozent Cashback auf qualifizierende Investments, bei Maclear in den ersten 90 Tagen, bei Digilo in den ersten 60 Tagen. Bei Maclear zählt nur der Primärmarkt, und maßgeblich ist, wann ein Projekt den Status Funded erreicht. Danach trennen sich die Wege.
Die 3 Prozent bei Maclear sind kein FinanzArena-Exklusivum, sondern Maclears offizielles 3+3-Programm. Bei Digilo ist es umgekehrt. Öffentlich bietet die Plattform 1 Prozent, die 3 Prozent stammen aus unserem Partner-Deal und stehen nicht auf der Website.
Darüber hinaus legt Maclear zwei Fixbeträge drauf: 15 Euro Willkommensbonus auf die erste Investition ab 50 Euro, wenn sie innerhalb von sieben Tagen nach der Registrierung läuft, und 30 Euro je vollem 500-Euro-Block innerhalb einer einzelnen Investition in ein eigenes Projekt der Plattform. 1.000 Euro bringen also 60 Euro, gedeckelt bei 300 Euro je Projekt. Der Haken steckt in der Auszahlungsform. Beide Beträge werden nicht bar gutgeschrieben. Sie werden als Investition im selben Projekt angelegt, laufen mitverzinst mit und sind erst nach der Rückzahlung frei. Auf dem Sekundärmarkt verkaufen lassen sie sich nicht.
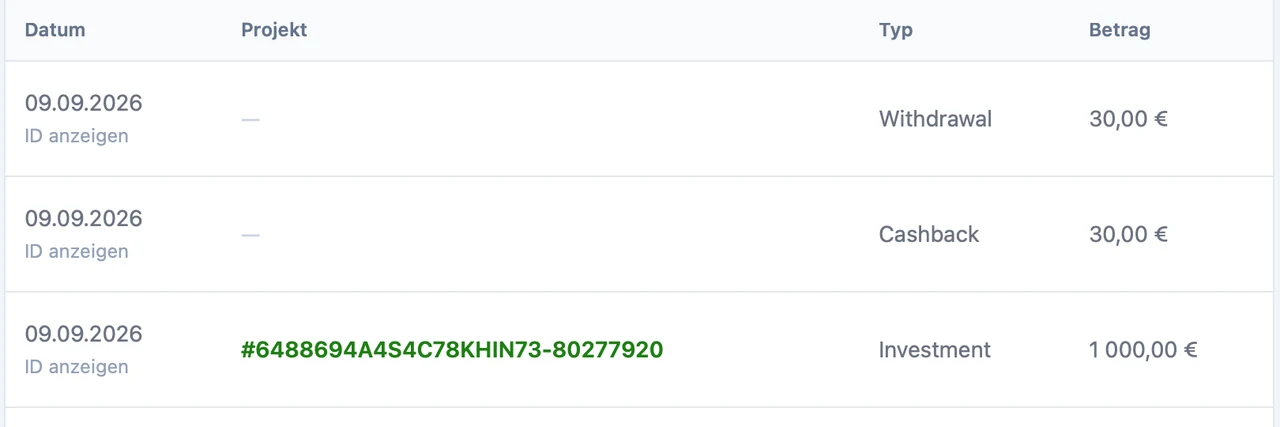
Digilo zahlt weniger und zahlt es ohne Umwege. Unser eigener Beleg: Auf 1.000 Euro Investment wurden am 9. September 2026 genau 30,00 Euro Cashback gutgeschrieben. Wir haben den Betrag am selben Tag zur Auszahlung angewiesen. Drei Prozent von 1.000 Euro sind 30 Euro, die Rechnung geht auf.
So sieht der eigentliche Entscheidungspunkt aus. Maclears Fixboni sind rechnerisch größer, liegen dafür über die gesamte Projektlaufzeit fest. Digilos Bonus fällt geringer aus, ist nach der Gutschrift aber verfügbar. Wer Boni als Liquiditätspuffer einplant, sollte das wissen, bevor er rechnet. Alle Bedingungen und Fristen stehen in unserem Maclear Bonus.
15 Euro auf die erste Investition ab 50 Euro binnen sieben Tagen nach der Registrierung, dazu 30 Euro je vollem 500-Euro-Block in eigenen Projekten. Beides mitverzinst im selben Projekt und erst nach der Rückzahlung frei.
Fazit: für wen Maclear passt und für wen Digilo
Einen Gesamtsieger kürt dieser Vergleich nicht, weil die beiden Plattformen verschiedene Fragen beantworten.
Maclear passt eher zu dir, wenn du drei Jahre Betrieb und über 2.200 finanzierte Projekte höher gewichtest als eine EU-Zulassung. Du investierst dann ohne den Anlegerschutz der ECSP-Regeln, bei einer Plattform, deren Zulassungsstatus die CNMV öffentlich beanstandet hat und deren Eigenkapital zuletzt negativ war. Dazu kommt der Sekundärmarkt als Ausstiegsweg im Normalbetrieb, den Digilo nicht anbietet. Für Positionen in Verzug oder Ausfall ist er gesperrt. Du musst dafür bereit sein, jedes Projekt einzeln auf den Beleihungsauslauf zu prüfen. Bei einer Spanne von 40 bis 200 Prozent ist diese Prüfung Pflichtprogramm.
Digilo passt eher zu dir, wenn dir die ECSP-Lizenz und das Grundpfandrecht mehr wert sind als Historie. Du brauchst dann einen langen Atem, denn 12 bis 36 Monate laufen ohne Ausstiegsmöglichkeit durch. Sechs Projekte sind eine Stichprobe, keine Statistik. Eine belegte Ausfallhistorie hat die Plattform damit nicht.
Insgesamt schneidet Digilo bei Regulierung und Besicherung besser ab, Maclear bei Historie, Auswahl und Liquidität. Für beide gilt derselbe Satz: Ohne Einlagensicherung ist jede Position Risikokapital, und ein einzelnes Projekt kann im Totalverlust enden. Wie viel davon in dein Depot passt, hängt an deiner eigenen Risikotragfähigkeit. Dazu geben wir keine Empfehlung ab.
Tiefer einsteigen kannst du über unsere Maclear Erfahrungen und unsere Digilo Erfahrungen. Maclear gegen eine EU-regulierte Konsumkredit-Plattform zeigt Lendermarket vs Maclear, die Marktübersicht findest du in unserem P2P-Vergleich.
Sechs finanzierte Projekte, kein Rückkauf und kein Zweitmarkt: Der Totalverlust eines Projekts bleibt möglich.
Drei Jahre Betrieb und ein Zweitmarkt, dafür ohne EU-Zulassung: Auch hier bleibt der Totalverlust eines Projekts möglich.
P2P-Kredite im direkten Vergleich
Wie schlägt sich diese Plattform gegen Mintos, Bondora, Debitum und Co.? In unserem P2P-Kredite Vergleich stehen 9 Plattformen nach Rendite, Regulierung, Rückkauf und Risiko nebeneinander.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Maclear Erfahrungen 2026
Konditionen, Sicherheiten, Provision Fund und die offenen Punkte der Schweizer Plattform.
Digilo Erfahrungen 2026
1.000 Euro selbst investiert, 30 Euro Cashback gebucht: unser Test der lettischen Plattform.
Lendermarket vs Maclear Vergleich
Irische ECSP-Lizenz gegen Schweizer Selbstregulierung: Rendite, Sicherheiten und Boni im Test.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.