Digilo bringt eine ECSP-Lizenz, eine klare Vertragsstruktur und laut Anbieter eine erstrangige Immobilienbesicherung mit. Die Planung deiner Position bleibt trotzdem deine Aufgabe, und genau dort passieren fünf Fehler immer wieder: falsches Geld angelegt, die Ausfallquote von 0,00 Prozent falsch gelesen, zu früh automatisiert, zu wenig gestreut und die Besicherung nicht geprüft. Vier kosten Rendite oder Nerven, einer kostet dich ein Schutzrecht.
Warum diese fünf Fehler immer wieder passieren
Digilo* ist regulatorisch ordentlich gebaut. Die Zulassung kommt von der lettischen Zentralbank, jeder Kredit ist mit einer Immobilie besichert, und in den Geschäftsbedingungen steht klar, dass dein Vertragspartner das kreditnehmende Unternehmen ist und nicht die Plattform.
Entscheidend ist die Blickrichtung. Genau deshalb entstehen die Fehler hier nicht beim Anbieter, sondern in der eigenen Planung. Wir sehen diese fünf Muster seit Jahren in Foren und Kommentarspalten, und sie haben fast nie mit der Plattform zu tun.
Bei Digilo kommt ein Faktor dazu, der sie verschärft: Die Plattform steht im vierten Betriebsmonat. Vier finanzierte Projekte, rund 83.000 Euro Volumen, kein einziger fällig gewordener Kredit. Wer bei einer eingespielten Plattform mit Zweitmarkt einen Planungsfehler macht, kommt oft noch heraus. Hier nicht.
Wir gehen die Fehler der Reihe nach durch, jeweils mit dem Hintergrund aus den Bedingungen und einer konkreten Handlungsanweisung. Diese fünf anlegerseitigen Planungsfehler lassen sich vermeiden, und keine der Gegenmaßnahmen kostet dich mehr als zwei Minuten. Die Risiken auf Seiten des Anbieters, des Kreditnehmers und der Verwertung bleiben davon unberührt.
Über unseren Link bekommst du 3 Prozent Cashback auf alle Investments in den ersten 60 Tagen nach der Registrierung.
Fehler 1: Du legst Geld an, das du bald brauchst
Das Problem: Zinsen von 9 bis 12 Prozent klingen so verlockend, dass viele mehr überweisen als geplant und dabei ihre Reserve für den Alltag antasten.
Der Hintergrund: Die Laufzeiten liegen zwischen 12 und 36 Monaten, und dein Kapital arbeitet in dieser Zeit durch. Es gibt weder einen Rückkauf, bei dem dir eine andere Partei die Forderung abnimmt, noch einen Zweitmarkt, über den du eine laufende Beteiligung weitergeben kannst. Ein Darlehensvertrag "kann nicht einseitig beendet oder geändert werden", so Ziffer 7.6 und 7.11 der Bedingungen, jeweils mit einem Vorbehalt für "besondere Umstände". Einen frei verfügbaren Ausstieg gibt es damit nicht. Eine Abtretung an Dritte geht nur mit vorheriger schriftlicher Zustimmung von Digilo.
Dabei ist zu beachten, dass das kein Mangel ist, sondern der Tausch. Du bekommst die Immobilie als Sicherheit und gibst dafür die Flexibilität ab.
Ein Beispiel: Wer 2.000 Euro anlegt und nach acht Monaten dringend eine neue Waschmaschine braucht, kommt an dieses Geld nicht heran. Nicht weil der Anbieter blockiert, sondern weil der Vertrag es nicht vorsieht.
So machst du es besser: Leg zuerst deine Reserve für unvorhergesehene Ausgaben zur Seite, auf ein Tagesgeldkonto oder Girokonto. Was danach übrig ist und drei Jahre liegen bleiben kann, ist das Budget für Privatkredite. Davon geht wiederum nur ein Teil zu einer einzelnen Plattform. Unsere eigenen 1.000 Euro bei Digilo sind für 36 Monate eingeplant, und das war eine bewusste Entscheidung, keine Nebenwirkung.
Hinzu kommt ein Punkt, den viele übersehen: das Guthaben auf dem Wallet. Nicht investiertes Geld wird laut Ziffer 10.3 nicht verzinst. Kapital vorhalten kostet dich also Rendite, ohne etwas zu bringen.
Fehler 2: Du liest die null Prozent als Qualitätsnachweis
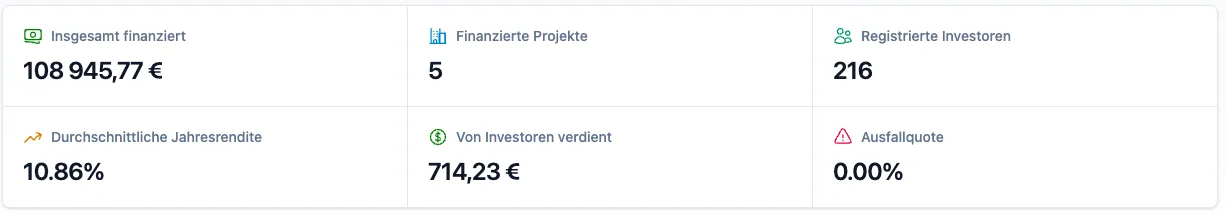
Das Problem: Auf der Statistik-Seite steht eine Ausfallquote von 0,00 Prozent. Das liest sich wie ein Gütesiegel und wird auch so verstanden.
Der Hintergrund: Bisher weist Digilo tatsächlich keinen Ausfall aus, das ist erst einmal eine gute Nachricht. Ob es schon Verzögerungen gab, zeigt die Statistik nicht, denn eine Verzugsquote wird nicht veröffentlicht. Ehrlich dazu gehört die Rechnung. Das erste Projekt wurde im Juni 2026 finanziert, die kürzeste Laufzeit beträgt 12 Monate. Frühestens im Juni 2027 kann ein Kredit endfällig werden. Damit ist die Null nur sehr eingeschränkt aussagekräftig. Sie ist kein Nachweis und genauso wenig ein Warnsignal.
Zur fairen Einordnung gehört die Gegenrechnung. Neu ist die Plattform, nach Angaben des Anbieters nicht die Mannschaft dahinter: Das Team komme aus dem Kreditgeschäft, arbeite seit vielen Jahren zusammen, und Digilo gehöre zu einer größeren Gruppe, die Kredite vergibt, Fintech betreibt und Software für die Finanzbranche entwickelt. Nachprüfen können wir das nicht, weil die Gesellschaften nicht benannt sind.
Positiv hervorzuheben ist außerdem, dass die Risikohinweise der Plattform zehn Risikokategorien offen benennen, von der Bonität des Kreditnehmers bis zur Verwertungsdauer. Das machen längst nicht alle in diesem Markt.
So machst du es besser: Bewerte bei einer jungen Plattform das, was sich schon prüfen lässt, nämlich die Struktur. Wer ist dein Vertragspartner, wie ist der Kredit besichert, wie hoch ist der Beleihungsauslauf, wer beaufsichtigt den Anbieter. Das ist hier verständlich dokumentiert.
Und setz dir eine Erinnerung auf Juni 2027. Dann stehen die ersten Fälligkeiten an, und du hast echte Zahlen für die Entscheidung, ob du aufstockst.
Fehler 3: Du schaltest die Automatik sofort ein
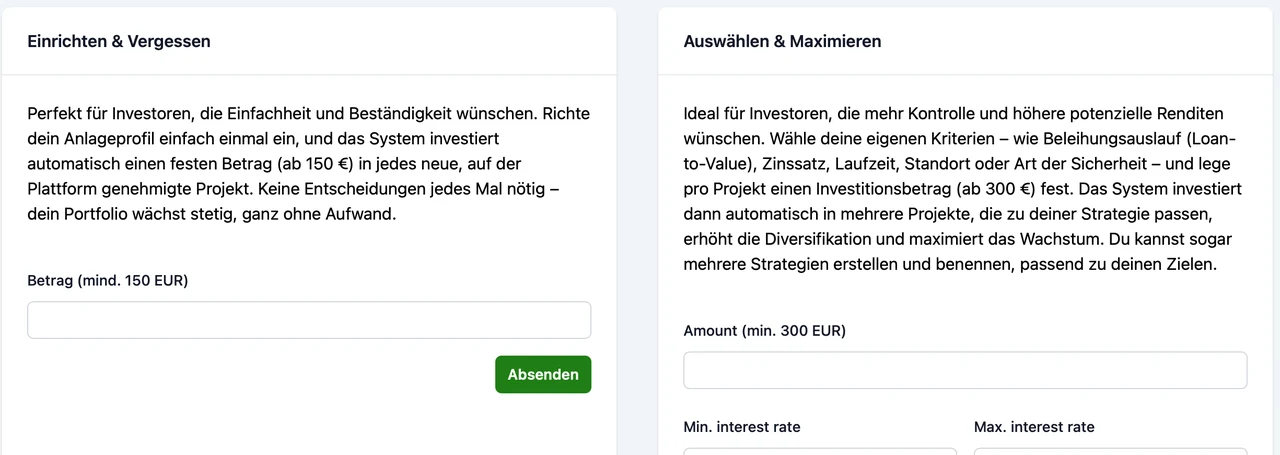
Das Problem: Die automatische Anlage investiert für dich, ohne dass du jedes Mal zustimmen musst. Viele aktivieren sie direkt nach der Anmeldung, um kein Projekt zu verpassen.
Der Hintergrund: Bist du als unerfahrener Anleger eingestuft, darfst du eine Zeichnung innerhalb von vier Kalendertagen widerrufen, formlos und ohne Begründung. Das ist ein Schutzrecht aus der EU-Verordnung, festgehalten in Ziffer 7.12. Nutzt du die automatische Anlage, entfällt dieses Rücktrittsrecht vollständig, so Ziffer 13.12. Das ist kein Trick, sondern die Folge der Vollmacht, die du der Automatik vorher erteilst. Es ist der Preis für Bequemlichkeit.
Hinzu kommen zwei praktische Punkte. In der Variante "Auswählen & Maximieren" steigt der Mindestbetrag von 150 auf 300 Euro pro Projekt. Und bei mehreren Interessenten teilt die Automatik chronologisch nach Aktivierungszeitpunkt der Strategie zu, wer früher aktiviert hat, kommt zuerst zum Zug. In einer Phase mit wenigen Projekten hast du manuell schlicht mehr Kontrolle darüber, wo dein Geld landet.
So machst du es besser: Fang manuell an, das ist am Anfang ohnehin praxisnäher. Zeichne die ersten Projekte selbst, öffne das Basisinformationsblatt und sieh dir die Sicherheit an. So behältst du deine vier Tage und lernst gleichzeitig, wie der Anbieter seine Projekte aufbaut.
Wenn du nach ein paar Runden weißt, welche Kriterien du willst, kannst du die Automatik dazuschalten und über Filter für Beleihungsauslauf, Zinsspanne, Laufzeit, Standort und Art der Sicherheit auf deine Wunschprojekte einstellen. Ändern oder abschalten lässt sie sich laut Ziffer 13.7 jederzeit, wirksam ab dem nächsten Zyklus.
Fehler 4: Du setzt alles auf ein einziges Projekt
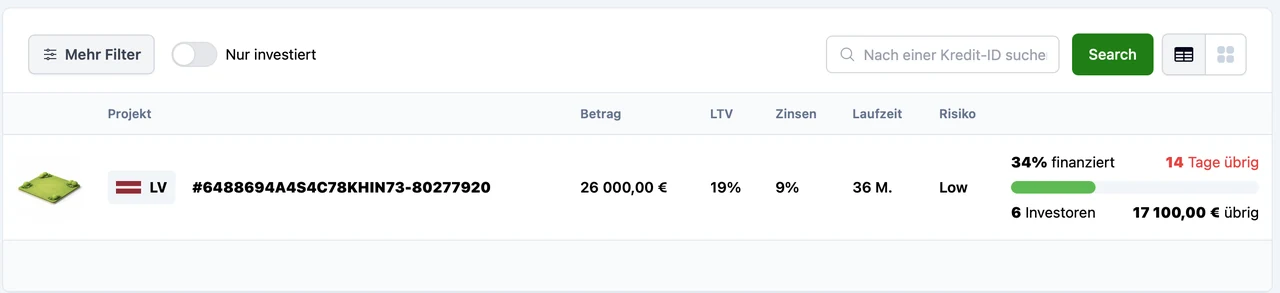
Das Problem: Es ist gerade ein Projekt offen, es sieht ordentlich aus, und die komplette Summe wandert in diesen einen Kredit.
Der Hintergrund: Streuung heißt, dein Geld auf viele verschiedene Kredite zu verteilen, damit ein einzelner Zahlungsausfall dich nicht hart trifft. Digilo steht noch am Anfang und veröffentlicht seine Projekte nach und nach, bisher vier. Anfang September war auf der Projektseite zeitweise gar kein Angebot verfügbar. Als wir zuletzt nachgesehen haben, stand genau ein Kredit offen, 34 Prozent finanziert, mit sechs Investoren und 17.100 Euro offenem Volumen.
In der Praxis heißt das: Bei 150 Euro Mindestanlage kannst du derzeit nicht so breit streuen wie auf einer eingespielten Plattform. Das ist keine Kritik am Anbieter, sondern eine Tatsache der Frühphase, und sie begrenzt deine Positionsgröße.
Rechne es einmal durch: 1.500 Euro in Tranchen von 150 Euro ergeben zehn Positionen. Verzögert sich eine davon, ist das ärgerlich und verkraftbar. Steckt alles in einem einzigen Projekt, hängt dein gesamtes Ergebnis an einer einzigen lettischen Immobilie.
So machst du es besser: Leg vorher ein Gesamtbudget fest und teile es in Tranchen auf mehrere künftige Projekte auf. In der P2P-Community wird als Orientierung oft eine zweistellige Zahl an Positionen genannt, damit ein einzelner Zahlungsausfall nicht das ganze Ergebnis bestimmt. Wie viele davon zu deiner Situation passen, hängt an deinem Budget und deiner Risikotragfähigkeit. Wenn nur ein Projekt offen ist, investierst du auch nur eine Tranche und lässt den Rest auf deinem Bankkonto, wo er wenigstens verzinst wird. So wächst deine Position im Tempo, in dem die Plattform Projekte liefert.
Und behandle Digilo als Baustein neben anderen Anbietern, nicht als dein gesamtes P2P-Portfolio. Welche Alternativen dafür infrage kommen, steht in unserem P2P-Vergleich.
Sieh dir Beleihungsauslauf, Zinssatz, Laufzeit und Risikostufe in Ruhe an, bevor du zeichnest.
Fehler 5: Du zeichnest, ohne die Projektdaten zu öffnen
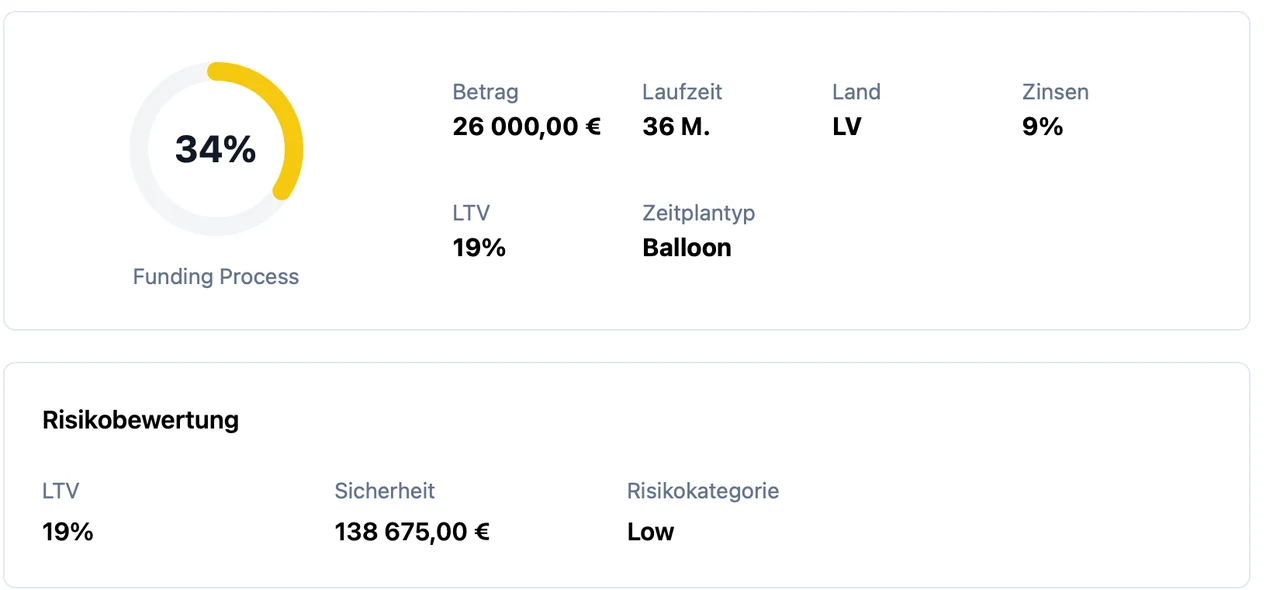
Das Problem: Wenn überall steht, dass jeder Kredit mit einer Immobilie besichert ist, klicken viele einfach auf Investieren, ohne die Projektdaten zu öffnen.
Der Hintergrund: Die Besicherung ist hier wirklich Pflicht, auf jedem Kredit liegt ein Grundpfandrecht. Laut Digilo ist es immer eine erstrangige Hypothek, im Grundbuch steht also niemand vor dir. Dazu nennt der Anbieter einen maximalen Beleihungsauslauf von 60 Prozent.
Dabei ist zu beachten: Diese 60 Prozent sind eine Obergrenze und keine Beschreibung des Einzelfalls. Der Wert unterscheidet sich von Projekt zu Projekt erheblich. Bei dem Kredit, den wir uns angesehen haben, lag er bei 19 Prozent: 26.000 Euro Darlehen gegen eine Sicherheit von 138.675 Euro. Das ist ein deutlich größerer Puffer, als die Hausregel verlangt. Bei einem anderen Projekt kann er dreimal so hoch liegen und immer noch regelkonform sein.
Der zweite Punkt auf der Projektseite ist der Zeitplantyp. Steht dort "Balloon", ist die Rückzahlung endfällig: Zinsen laufend, Kapital in einer Summe am Schluss. Über 36 Monate hängt die Kapitalrückzahlung dann an einem einzigen Termin.
So machst du es besser: Die Projektseite ist übersichtlich aufgebaut. Öffne vor jeder Zeichnung die Projektdaten und sieh dir fünf Dinge an: welche Immobilie dahintersteht und wo sie liegt, wie hoch der Beleihungsauslauf bei genau diesem Projekt ist, mit welchem Wert die Sicherheit angesetzt wird, welche Risikostufe der Anbieter vergibt und ob die Rückzahlung endfällig läuft.
Nimm dir dazu das Basisinformationsblatt, im Interface als KIIS geführt. Es ist übersichtlich aufgebaut und in wenigen Minuten gelesen. Es liegt als Dokument direkt auf der Projektseite und ist genau die Unterlage, die die EU-Verordnung für diesen Zweck vorschreibt. Wenn dir etwas unklar bleibt, frag vor dem Zeichnen kurz beim Support nach, erreichbar per Mail und über Messenger. Das kostet zwei Minuten pro Projekt und ist der wirksamste Hebel, den du hier hast.
Beleihungsauslauf, Sicherheitenwert, Risikostufe und Zeitplantyp stehen bei jedem Angebot offen einsehbar.
Der sechste Fehler: du verschenkst den Cashback
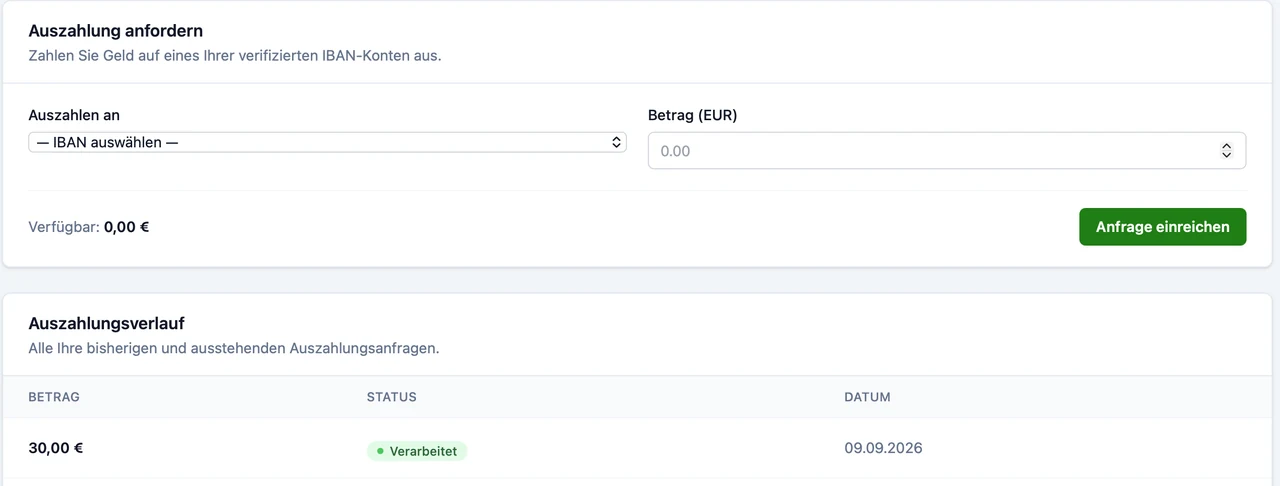
Diesen Punkt zählen wir nicht als echten Anlagefehler, weil er dich kein Kapital kostet. Er kostet nur Geld, das du hättest haben können.
Über unseren Partner-Link bekommen Neukunden 3 Prozent Cashback auf alles, was sie innerhalb von 60 Kalendertagen nach der Registrierung investieren. Über einen regulären Digilo-Empfehlungslink gelten dagegen 1 Prozent für Werber und Geworbenen. Wer sich ganz ohne Empfehlungslink anmeldet, bekommt belegbar keinen Cashback.
Zwei Details entscheiden hier über das Ergebnis, und beide betreffen den Zeitpunkt. Die Frist startet mit der Registrierung und nicht mit der ersten Einzahlung: Wer sich im Juli anmeldet und im Oktober investiert, geht leer aus. Registriere dich deshalb erst, wenn du in den kommenden Wochen auch anlegen willst. Dazu hängt die Zuordnung am Tracking, die Anmeldung muss also tatsächlich über den Link laufen.
Wir haben das an unserem eigenen Konto geprüft: Auf 1.000 Euro Investment kam eine Gutschrift über 30,00 Euro, und die anschließende Auszahlung stand am selben Tag als verarbeitet im Verlauf. In diesem einmaligen Test wurde beides korrekt verbucht.
Insgesamt gilt trotzdem: Drei Prozent einmalig ändern nichts am Kreditrisiko dahinter. Entscheide über die Plattform und nimm den Cashback als Zugabe, nicht als Grund.
Deine Checkliste vor der ersten Zeichnung
Die fünf Fehler samt Gegenmaßnahme, dazu der Bonus-Punkt aus dem Abschnitt darüber:
Sofortmaßnahme | Umsetzung | |
|---|---|---|
| Reserve mit angelegt | Notgroschen erst zur Seite legen | nur Geld einsetzen, das 36 Monate liegen bleiben kann |
| 0,00 % missverstanden | Struktur bewerten statt Statistik | Termin auf Juni 2027 für die ersten Fälligkeiten setzen |
| Automatik zu früh an | manuell zeichnen | vier Tage Bedenkzeit behalten, Automatik später dazuschalten |
| Alles in ein Projekt | in Tranchen investieren | Budget vorher festlegen und auf mehrere künftige Projekte verteilen |
| Blind gezeichnet | Basisinformationsblatt öffnen | Beleihungsauslauf, Sicherheitenwert, Risikostufe und Zeitplantyp prüfen |
| Ohne Partner-Link | Registrierung über den Link | 3 statt 1 Prozent Cashback in den ersten 60 Tagen |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Die fünf Fehler im Video
Wir sind die fünf Fehler auch im Video durchgegangen, mit Blick in die Bedingungen und in die Projektdaten:
Wenn du Digilo neben anderen Anbietern sehen willst, hilft der P2P-Vergleich.
Fazit: die Fehler passieren nicht beim Anbieter
Wenn du diese Punkte im Kopf hast, kannst du bei Digilo mit einem kleinen Betrag entspannt Erfahrungen sammeln. Die Grundlage ist stimmig: Schuldner ist das kreditnehmende Unternehmen selbst, als Sicherheit dient eine Immobilie, die Zulassung stammt von der lettischen Zentralbank, die Zinserwartung liegt bei 9 bis 12 Prozent, und Kosten entstehen dir bis auf einen Euro pro Auszahlung keine.
Die fünf Fehler oben liegen in der eigenen Planung: falsches Geld, eine Zahl falsch gelesen, zu früh automatisiert, zu wenig gestreut, zu wenig geprüft. Das hast du selbst in der Hand, und das ist die gute Nachricht. Kreditprüfung, Bewertung der Sicherheit, Servicing und Verwertung liegen dagegen beim Anbieter, und dieses Risiko lässt sich mit Planung nicht wegnehmen. Im schlechtesten Fall steht am Ende der Totalverlust der einzelnen Position, auch bei einer besicherten Struktur.
Solltest du gerade erst in Privatkredite einsteigen, starte lieber bei einem Anbieter mit längerer Vorgeschichte und schau später hier vorbei. Wer schon investiert, geht mit einem kleinen Testbetrag hinein, zeichnet manuell, prüft jedes Projekt kurz und nimmt die Entwicklung von Anfang an mit.
Wie unser eigenes Investment aussieht und was bisher tatsächlich geflossen ist, steht in den Digilo Erfahrungen. Die zehn Punkte, die du vor dem ersten Klick kennen solltest, haben wir in Digilo: 10 Dinge vorher wissen sortiert.
Erst die Reserve zur Seite, dann eine kleine Tranche manuell zeichnen. Setze nur Geld ein, dessen Verlust du verkraften könntest.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Digilo Erfahrungen 2026
Unser Investment über 1.000 Euro, der Cashback-Beleg und alle Konditionen im Test.
Digilo: 10 Dinge, die du vor dem Investieren wissen musst
Von der Besicherung bis zur Bedenkzeit, die dir Auto-Invest nimmt.
P2P-Kredite im Vergleich
Alle von uns geprüften P2P-Plattformen mit Lizenz, Rückkauf, Rendite und Risikoprofil nebeneinander.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.