Wie sicher ist TWINO? Die Plattform hat eine Lizenz der lettischen Zentralbank, führt Kundengelder getrennt vom eigenen Vermögen und fällt unter die Anlegerentschädigung bis 20.000 Euro. Diese Schichten setzen bei der Plattform an, nicht beim Kreditnehmer. Einen Kreditausfall decken sie nach unserem Verständnis nicht ab. Die angebotenen Wertpapiere hängen an einem Kreditnehmer in Polen, sie fallen nicht unter die Einlagensicherung, und ein Totalverlust ist möglich.
Die vier Schichten kurz erklärt
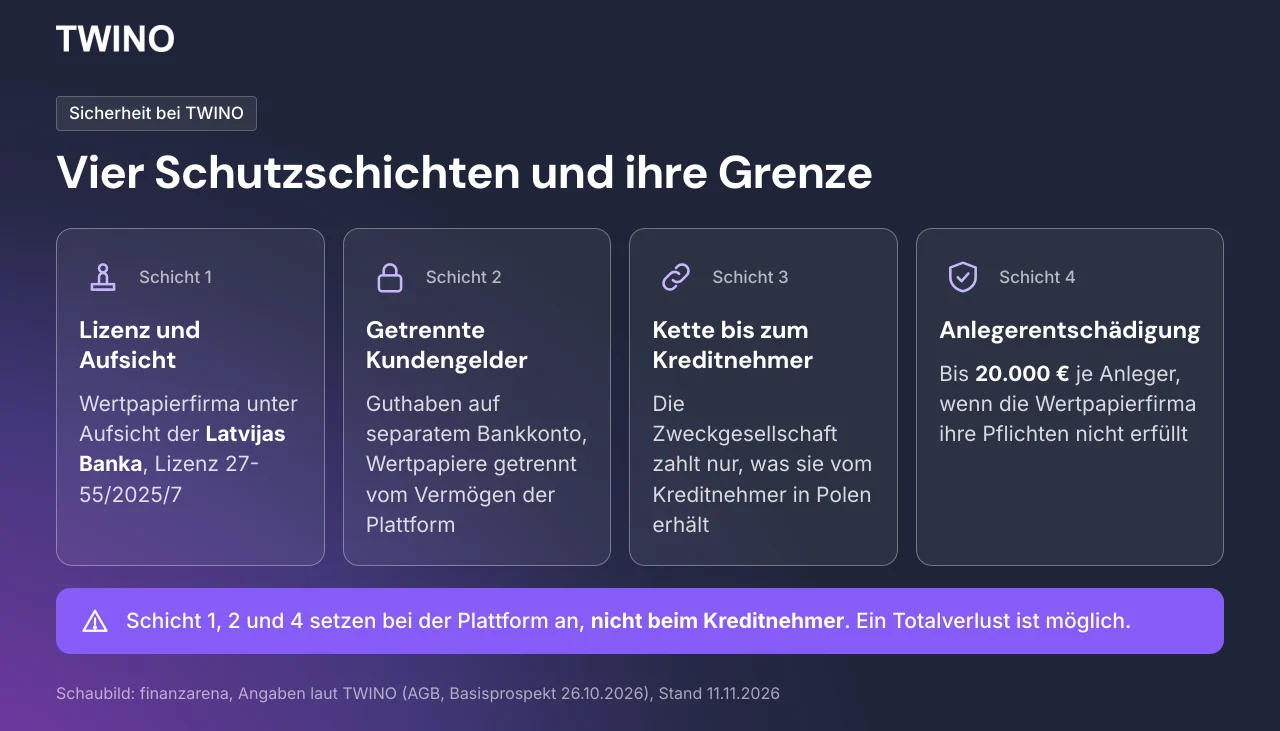
Das Schaubild zeigt die vier Schichten, die wir hier nacheinander prüfen. Zu jeder sagen wir dir, was sie leistet und worauf du achten solltest.
Das spricht für TWINO: Die Lizenz steht im öffentlichen Register der Latvijas Banka. Der Prospekt beschreibt die Struktur Abschnitt für Abschnitt, und das Investieren selbst kostet dich laut TWINO keine Gebühren.
Darauf solltest du achten: Die Wertpapiere fallen laut Prospekt nicht unter eine Einlagensicherung. Die Zweckgesellschaft zahlt dir nur, was sie selbst vom Kreditnehmer erhält. Für den 15. und 16.10.2026 meldete TWINO außerdem Cyberangriffe auf die Plattform. Die Angaben dazu fassen wir weiter unten zusammen.
Am 10.11.2026 lagen in unserem TWINO-Konto 3.911 Euro in FLEXI, bisher hat FLEXI dort 58,03 Euro Zinsen erwirtschaftet. Hier geht es aber nicht um Rendite, sondern um die Konstruktion. Unser Gesamturteil steht in den TWINO Erfahrungen.
TWINO-Sicherheit im Video
Im Video gehen wir sieben Fragen durch. Wer beaufsichtigt TWINO, wo liegt dein Geld, wer schuldet es dir und was deckt die Anlegerentschädigung? Danach geht es um Polen, die alten Problemmärkte und deine eigene Einordnung. Der Artikel ergänzt das Video um Fundstellen aus Register und Prospekt. Den Cyberangriff, den TWINO im Oktober 2026 meldete, behandeln wir nur hier im Text.
Die Eckdaten der Plattform findest du in unseren TWINO Erfahrungen. Welche Aktion für Neukunden gerade läuft, steht in unserem Bonus-Artikel, weitere Angebote sammelt die Neukundenbonus-Übersicht.
Registrierung online, Mindestanlage bei Laufzeit-Wertpapieren 1 Euro.
Schicht 1: Lizenz und Aufsicht in Lettland
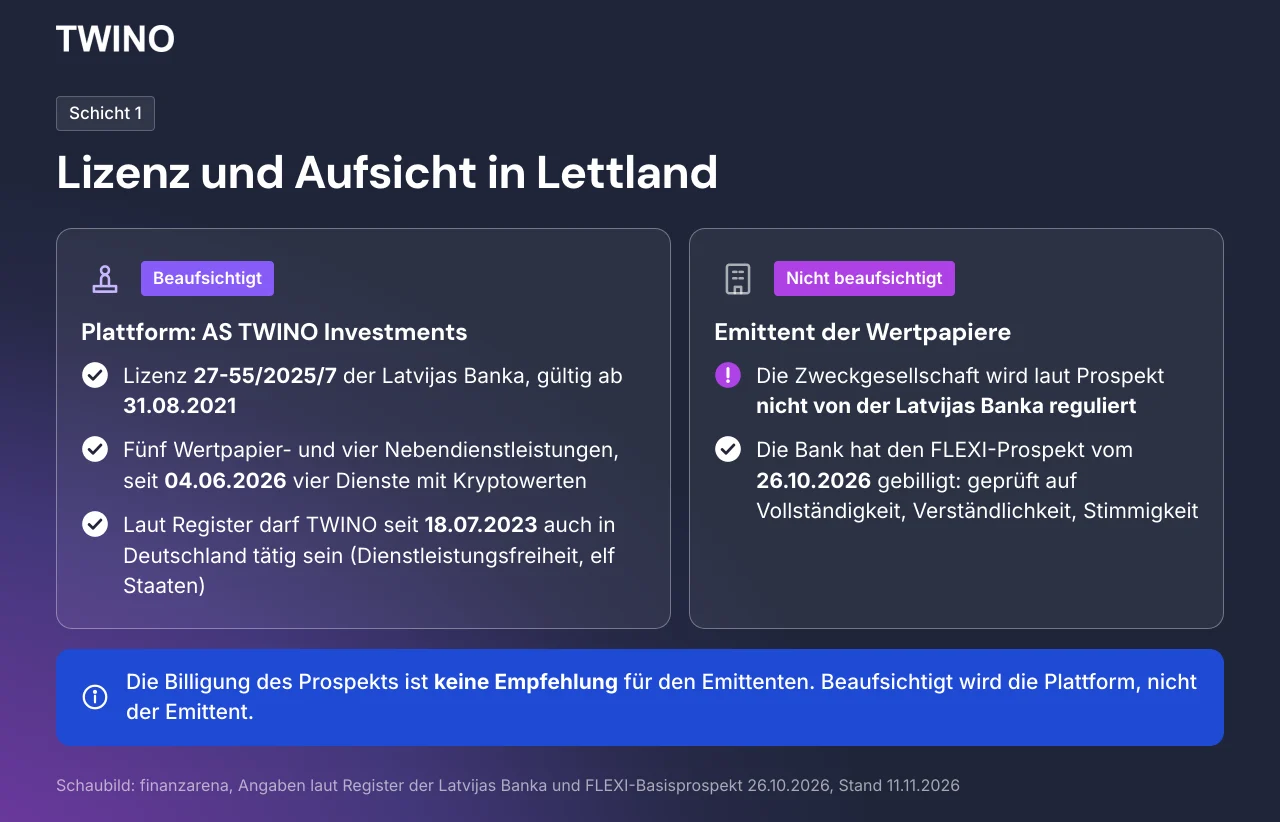
Die erste Schicht ist die Aufsicht. Betreiber der Plattform ist die AS TWINO Investments, eine Aktiengesellschaft aus Riga, gegründet am 26.03.2020. Im Register der Latvijas Banka steht sie mit einer Lizenz für Wertpapierdienstleistungen und Nebendienstleistungen. Die Lizenznummer lautet 27-55/2025/7, gültig ab dem 31.08.2021. Dieselbe Nummer nennen der aktuelle FLEXI-Prospekt und die Kampagnenseite von TWINO.
Eingetragen sind fünf Wertpapierdienstleistungen, darunter die Annahme und Weiterleitung von Aufträgen und die Portfolioverwaltung. Dazu kommen vier Nebendienstleistungen wie die Verwahrung und seit dem 04.06.2026 vier Dienstleistungen mit Kryptowerten. Laut Register der Latvijas Banka darf TWINO seine Dienstleistungen im Rahmen der Dienstleistungsfreiheit auch in Deutschland erbringen, und zwar seit dem 18.07.2023. Das Register führt dafür elf Staaten auf.
Das Register überzeugt als Beleg, weil du es ohne Login selbst aufrufen kannst. In der Praxis spürst du die Lizenz an zwei Stellen: am Eignungstest nach MiFID II, den TWINO von allen Anlegern verlangt, und am Basisprospekt mit seinen Risikofaktoren. Wie der Eignungstest abläuft, zeigt unsere Anleitung zur Anmeldung.
Bei der Billigung des Prospekts lohnt ein genauer Blick. Die Latvijas Banka hat den FLEXI-Basisprospekt vom 26.10.2026 gebilligt. Auf seinen Hinweisseiten steht aber: „The Issuer is not, and will not be, regulated by the BoL as a result of issuing the Securities.“ Beaufsichtigt wird also die Plattform, nicht die Zweckgesellschaft, die die Wertpapiere ausgibt. Abschnitt 10.2 („Notice“) enthält im FLEXI- und im ABS-Prospekt denselben Hinweis: Die Latvijas Banka prüft nur, ob das Dokument die Standards der Prospektverordnung erfüllt: Vollständigkeit, Verständlichkeit und Stimmigkeit. Eine Empfehlung für den Emittenten ist das nicht.
Positiv hervorzuheben ist, dass TWINO die Arbeit der Aufsicht offenlegt. Laut Jahresbericht 2025 hat die Latvijas Banka von Januar bis Juni 2025 vor Ort die IT und die Sicherheit geprüft. TWINO hat daraufhin einen Maßnahmenplan erarbeitet, den es laut Jahresbericht 2025 laufend umsetzte. Im Sanktionsregister der Latvijas Banka fanden wir am 10.11.2026 keinen Eintrag zu TWINO.
Die Lizenz sorgt dafür, dass feste Regeln gelten. Ob ein Kreditnehmer zahlt, sichert sie nicht ab. Darum geht es in Schicht 3.
Schicht 2: Getrennte Kundengelder, aber keine Bankeinlage
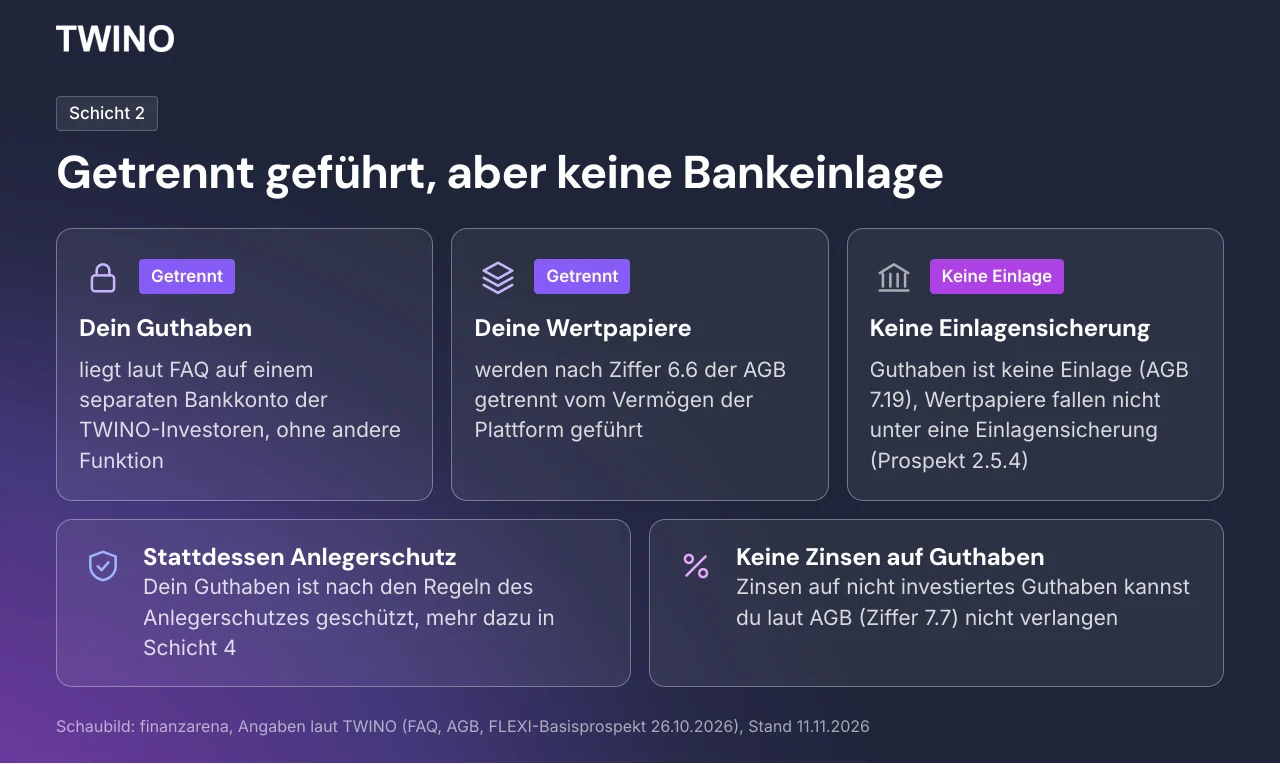
Die zweite Schicht betrifft dein Guthaben. Laut TWINO-FAQ liegt alles Geld, das du auf dein Investorenkonto überweist, auf einem separaten Bankkonto der TWINO-Investoren. Dieses Konto hat laut TWINO keine andere Funktion. Deine Wertpapiere werden nach Ziffer 6.6 der AGB „managed separately from TWINO assets“, also getrennt vom Vermögen der Plattform geführt.
Die Trennung ist nachvollziehbar geregelt und steht sowohl in der FAQ als auch in den AGB. Was sie nicht leistet, gehört zur Einordnung dazu. Nach Ziffer 7.19 der AGB ist dein Guthaben keine Einlage. Es wird stattdessen nach den Regeln des Anlegerschutzes geschützt, dazu mehr in Schicht 4.
Für die Wertpapiere stellt der FLEXI-Prospekt in Abschnitt 2.5.4 klar, dass sie nicht unter die Einlagensicherung Lettlands oder eines anderen Staates fallen. Anders als bei Tagesgeld auf einem Bankkonto ist dein Geld bei TWINO also keine Einlage. Wer FLEXI gedanklich neben ein Tagesgeldkonto stellt, sollte diesen Unterschied kennen.
Auf dein nicht investiertes Guthaben kannst du laut AGB (Ziffer 7.7) keine Zinsen von TWINO verlangen. Im Alltag relevant: Kaufst du sechs Monate lang kein Finanzinstrument, kann TWINO ab dem siebten Monat eine Inaktivitätsgebühr ziehen. Wie du sie vermeidest, steht in den 10 Dingen vor dem Start.
Schicht 3: Wer dir das Geld schuldet
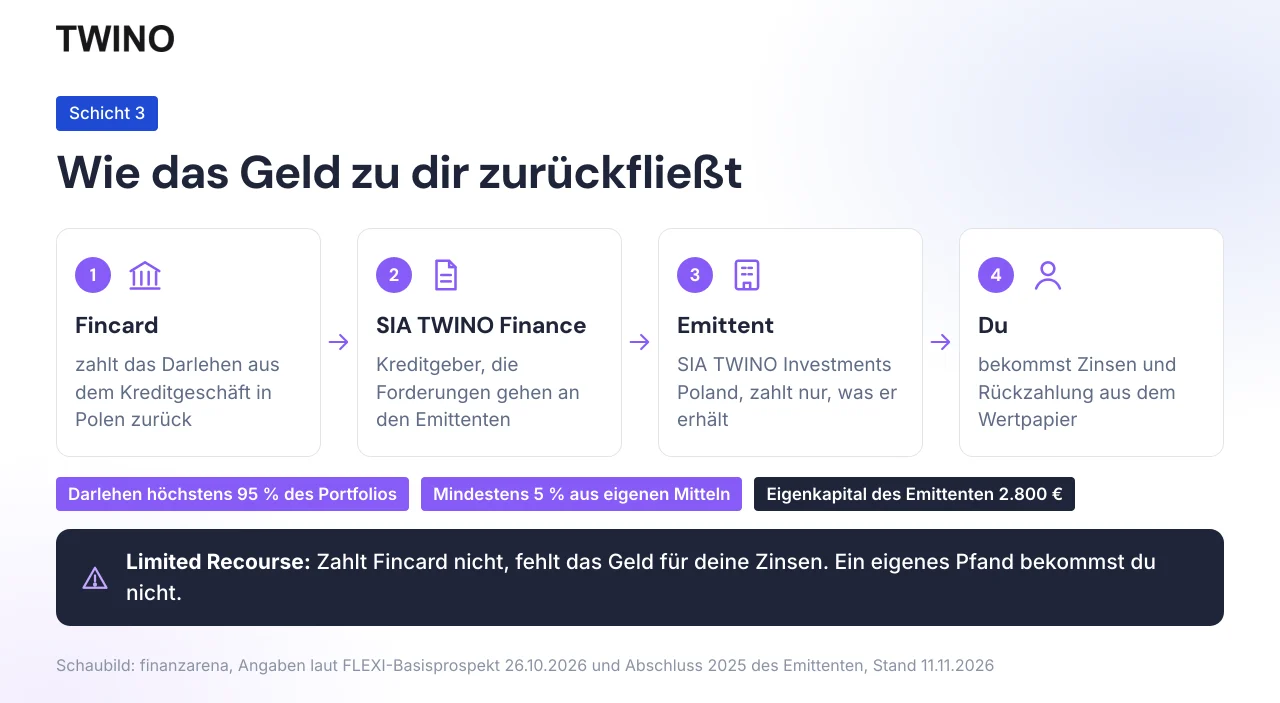
Die dritte Schicht beantwortet eine zentrale Frage: Wer schuldet dir das Geld? Bei TWINO leihst du der Plattform kein Geld, und du kaufst auch keine einzelne Kreditforderung. Du kaufst ein Wertpapier. Herausgeber ist die SIA TWINO Investments Poland, eine Zweckgesellschaft aus Riga. Laut FLEXI-Prospekt (Abschnitt 1) besteht sie „with the sole goal to facilitate the process of the issuance of the Securities“. Ihr Eigenkapital lag laut Abschluss 2025 bei 2.800 Euro.
Die Kette dahinter hat drei Glieder. Der Emittent erwirbt Darlehensforderungen der SIA TWINO Finance, ebenfalls einer Zweckgesellschaft. Deren Schuldner ist die Fincard Sp. z o.o. aus Warschau, die in Polen Kreditkarten unter den Marken Netcredit und Halvo ausgibt. Im Prospekt heißt Fincard Loan Originator, auf der TWINO-Seite Darlehensgeber. Laut Prospekt ist Fincard seit November 2024 im polnischen Register der Zahlungsinstitute eingetragen (UKNF-Nr. IP62/2024). Als Zahlungsinstitut untersteht Fincard laut Prospekt der Aufsicht der KNF.
Entscheidend ist der Zahlungsweg. Laut FLEXI-Prospekt (Abschnitte 4.1 und 12.2) zahlt der Emittent nur „from and to the extent of such sums received“. Er gibt also nur weiter, was er aus den Darlehensforderungen tatsächlich bekommt. Zahlt Fincard nicht, fehlt ihm das Geld für deine Zinsen und die Rückzahlung. Dieses Prinzip heißt Limited Recourse.
Ein eigenes Pfand bekommst du nicht. Abschnitt 4.1.1 sagt dazu: „No collateral, pledge or other types of guarantees will be available for the Securityholders.“ Die Darlehensforderungen selbst sind zwar am Kreditportfolio von Fincard verpfändet. Entfällt diese Verpfändung nach polnischem Recht, sind die Forderungen laut Prospekt aber unbesichert.
Positiv hervorzuheben ist der Eigenanteil des Kreditnehmers. Das Darlehen darf laut Prospekt höchstens 95 Prozent des verpfändeten Portfolios betragen. Der Prospekt nennt das „Skin in the Game“. Laut Prospekt finanziert der Kreditnehmer mindestens 5 Prozent des Portfolios aus eigenen Mitteln.
Zwei Punkte stehen im Kleingedruckten. Im Insolvenzfall des Emittenten hast du laut Abschnitt 2.5.2 wie andere Gläubiger Anspruch auf Zahlung nach den Insolvenzregeln. Der Prospekt ist an dieser Stelle nicht einheitlich. Zusammenfassung und Abschnitt 12.2 beschreiben die Wertpapiere als gleichrangig. Abschnitt 2.5.2 verweist dagegen auf eine Nachrangigkeit, die der Abtretungsvertrag zwischen Kreditgeber und Emittent festlegen soll. Für dich heißt das: Im Insolvenzfall des Emittenten ist nach dem Prospekt nicht eindeutig, ob du gleichrangig mit anderen Gläubigern oder nachrangig bedient wirst. Hinzu kommt die Laufzeit: Bei den Laufzeit-Wertpapieren (ABS, 3 bis 12 Monate) darf der Kreditnehmer sie bis zu dreimal um je drei Monate verlängern. Ein Recht auf vorzeitige Rückzahlung hast du laut Prospekt nicht.
Rückkaufgarantie? Bei Laufzeit-Wertpapieren keine, bei FLEXI eine begrenzte Zusage
Ein Rückkauf auf Wunsch des Anlegers ist bei den Laufzeit-Wertpapieren laut Prospekt nicht vorgesehen (Abschnitt 12.7.5). Der ABS-Prospekt hält in Abschnitt 4.1.2 außerdem fest, dass der Kreditgeber dem Emittenten keine Garantie für die Rückzahlung der Darlehensforderungen gibt. Wer vor Laufzeitende aussteigen will, verkauft am Sekundärmarkt an andere Anleger der Plattform. Eine Mindestliquidität bis zum Laufzeitende garantiert dort laut Prospekt (Abschnitt 2.5.1) niemand.
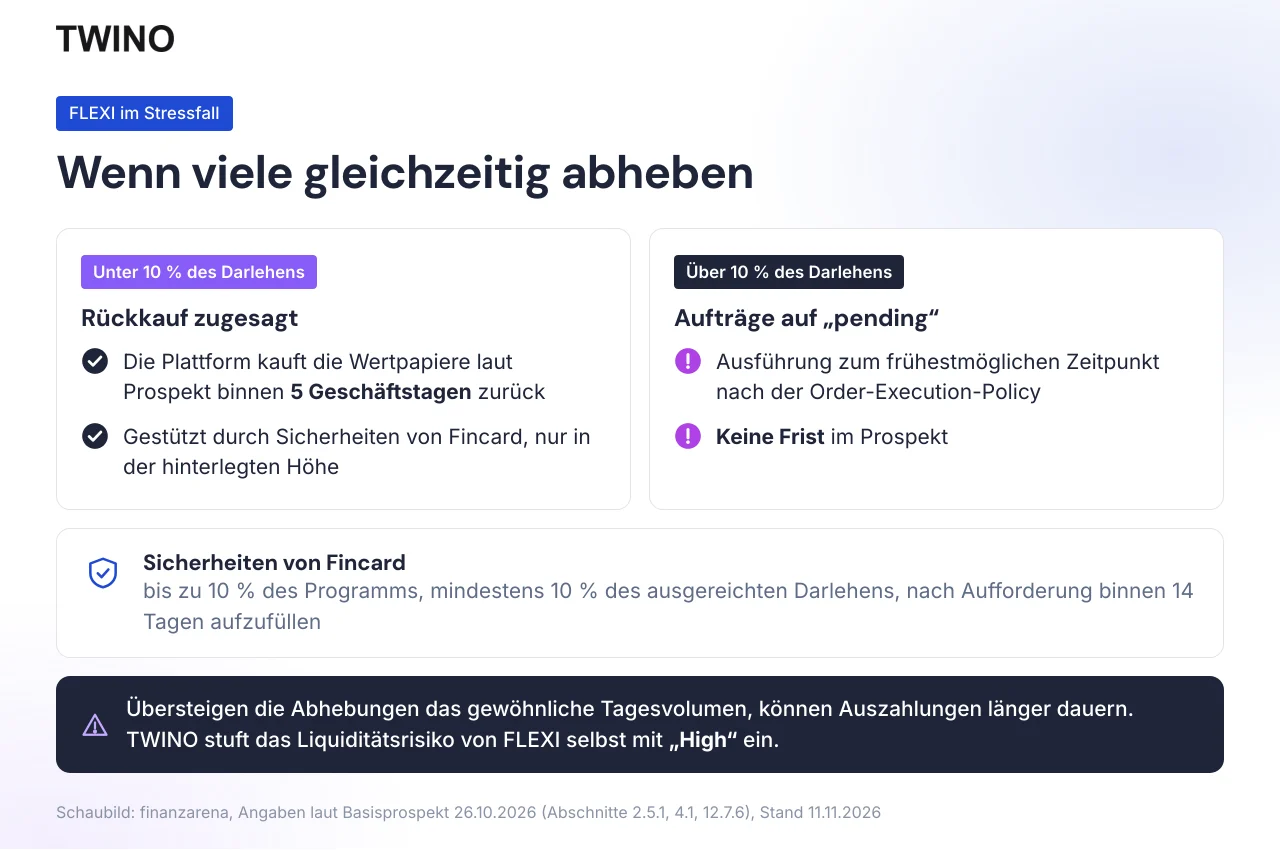
Bei FLEXI gibt es eine Rückkaufzusage, allerdings mit einer Schwelle. Liegen alle gleichzeitigen Verkaufswünsche unter 10 Prozent des vom Kreditgeber ausgereichten Darlehens, kauft die Plattform laut FLEXI-Prospekt (Abschnitt 12.7.6) binnen 5 Geschäftstagen zurück. Liegen sie darüber, stehen die Aufträge auf „pending“ und werden zum frühestmöglichen Zeitpunkt ausgeführt, ohne feste Frist.
Gestützt wird die Zusage durch Sicherheiten von Fincard. Sie betragen laut Prospekt bis zu 10 Prozent des Programms, mindestens aber 10 Prozent des ausgereichten Darlehens und sind binnen 14 Tagen nach Aufforderung wieder aufzufüllen. Die Zusage ist zwar nachvollziehbar konstruiert, sie gilt aber nur bis zur Schwelle. Der Prospekt stuft das Liquiditätsrisiko von FLEXI selbst als „High“ ein.
Technisch sind auch die FLEXI-Wertpapiere ABS, mit 12 Monaten Laufzeit und gebunden an Verbraucherkredite von Netcredit in Polen. Das Schaubild oben zeigt, was bei vielen gleichzeitigen Verkaufswünschen passiert. Ob sich die Laufzeit der FLEXI-Wertpapiere verlängern kann, regelt der FLEXI-Prospekt widersprüchlich, Details im FLEXI-Artikel. Wie Auszahlungen im Normalbetrieb und im Stressfall laufen, erklären wir ausführlich im Artikel zu TWINO FLEXI.
Schicht 4: Anlegerentschädigung bis 20.000 Euro
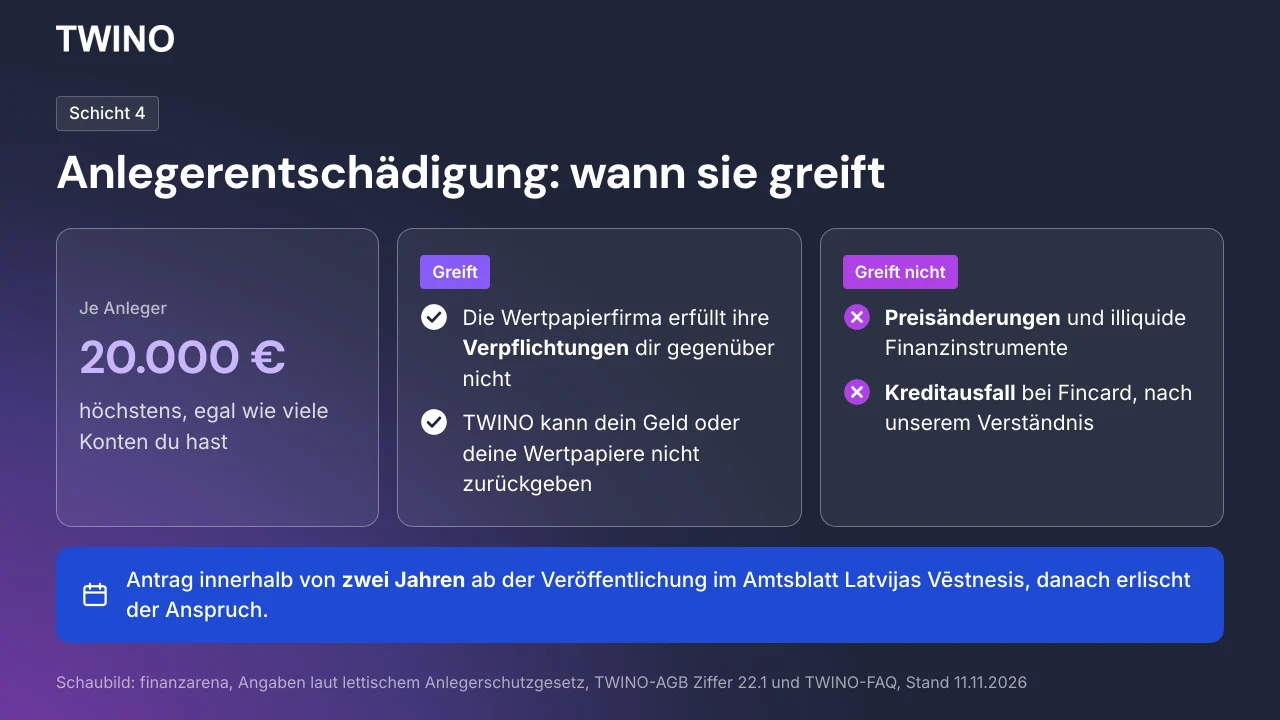
Die vierte Schicht ist ein gesetzlicher Schutz. Nach dem lettischen Anlegerschutzgesetz (Art. 3 Abs. 1) hast du Anspruch auf bis zu 20.000 Euro, wenn die Wertpapierfirma ihre Verpflichtungen dir gegenüber nicht erfüllt. Die Grenze gilt je Anleger, egal wie viele Konten du hast. In Ziffer 22.1 der AGB heißt es: „Clients are entitled to receive compensation if TWINO is unable to fulfil its obligations to the Client in full and on time.“
Dabei ist zu beachten, wogegen die Entschädigung nicht schützt. Laut TWINO-FAQ gilt sie nicht, wenn Anleger durch Preisänderungen verlieren oder Finanzinstrumente illiquide werden. Kreditausfälle nennt die FAQ nicht. Zahlt Fincard nicht, ist das nach unserem Verständnis ein Anlagerisiko und kein Entschädigungsfall.
Ausgeschlossen sind unter anderem professionelle Anleger, Vorstand und Aufsichtsrat der Firma, Personen mit mehr als 5 Prozent Kapitalanteil und die Prüfer. Den Antrag stellst du innerhalb von zwei Jahren ab dem Tag, an dem die Latvijas Banka die Informationen zu Antragstellung und Auszahlung im Amtsblatt Latvijas Vēstnesis veröffentlicht hat. Danach erlischt der Anspruch. Ausgezahlt wird über die Latvijas Banka oder über Kreditinstitute, die sie benennt.
Mit einer Einlagensicherung ist die Entschädigung deshalb nicht vergleichbar, sie deckt einen anderen Fall. Sie hilft dir, wenn TWINO selbst dein Geld oder deine Wertpapiere nicht zurückgeben kann. Für die Rückzahlung der Kredite dahinter ist sie nach unserem Verständnis nicht gedacht.
Alle Schutzschichten im Überblick
Die Schichten nebeneinander: links, was sie leistet, rechts, was nicht. Die Fundstellen stehen in den Abschnitten oben.
Was sie leistet | Was sie nicht leistet | |
|---|---|---|
| Lizenz Latvijas Banka | Regeln und Aufsicht für die Plattform, Lizenz 27-55/2025/7 seit 31.08.2021 | Der Emittent wird laut Prospekt nicht von der Latvijas Banka reguliert |
| Getrennte Kundengelder | Guthaben auf separatem Bankkonto, Wertpapiere getrennt vom Vermögen der Plattform | Guthaben ist keine Einlage, Zinsen darauf kannst du laut AGB nicht verlangen |
| Prospekt und KID | Struktur, Risiken und Einstufungen sind schriftlich offengelegt | Die Billigung ist keine Empfehlung für den Emittenten |
| Eigenanteil Kreditnehmer | Darlehen höchstens 95 % des verpfändeten Portfolios | Kein eigenes Pfand für Anleger, der Emittent zahlt nur aus erhaltenen Beträgen |
| FLEXI-Rückkaufzusage | Rückkauf binnen 5 Geschäftstagen, solange die Verkaufswünsche unter 10 % liegen | Darüber Ausführung ohne feste Frist, Liquiditätsrisiko laut Prospekt High |
| Anlegerentschädigung | Bis 20.000 € je Anleger, wenn die Wertpapierfirma ihre Pflichten nicht erfüllt | Kursverluste und Illiquidität (laut TWINO), Kreditausfälle (nach unserem Verständnis) |
| Einlagensicherung | Nicht vorgesehen, die Wertpapiere fallen laut Prospekt nicht darunter | Ein Totalverlust ist möglich |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Die Plattform ist reguliert, das Kreditrisiko bleibt bei dir
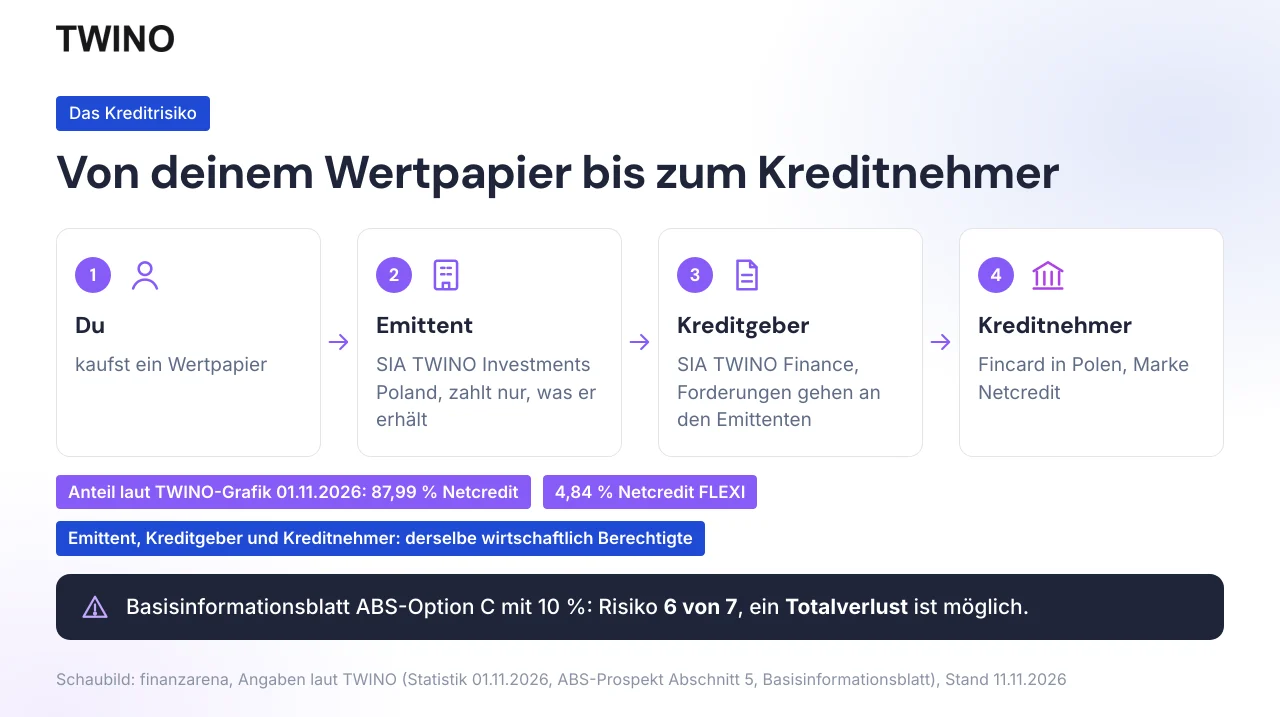
Lizenz, Trennung und Entschädigung betreffen die Plattform. Das Kreditrisiko trägst du selbst, und es konzentriert sich auf einen Namen. In der TWINO-Statistik vom 01.11.2026 entfallen 87,99 Prozent des ausstehenden Kapitals auf Netcredit und 4,84 Prozent auf Netcredit FLEXI, der Rest auf Immobilien (3,4 Prozent) und Vamo Vietnam (3,77 Prozent). Breit gestreut ist das nicht: Die angebotenen Wertpapiere hängen an Fincard in Polen.
Die Konzentration hat auch eine gute Seite. Du musst nur ein Unternehmen verstehen, und TWINO stellt auf der Seite Darlehensgeber Basisprospekte und Finanzberichte dazu bereit. Laut dieser Seite vergibt die FINNO-Gruppe seit 2011 Darlehen in Polen. Am 11.11.2026 nannte die Seite für Netcredit 383 Millionen Euro vergebene Darlehen.
Fincard gehört zu 100 Prozent der SIA FINNO Holding. Das Kreditgeschäft lief früher selbst unter der Marke TWINO und wurde später rechtlich und als Marke vom Investmentgeschäft getrennt. Laut ABS-Prospekt (Abschnitt 5) haben Emittent, Kreditgeber und Kreditnehmer denselben wirtschaftlich Berechtigten. Ein Vorstandsmitglied hat zugleich den Vorsitz der Plattform und sitzt im Vorstand von Emittent, SIA FINNO und SIA TWINO Finance.
Hinzu kommt das Geschäftsmodell der Plattform. Laut Kostenblatt vom 29.06.2026 zahlt ihr der Kreditnehmer eine feste Provision, unabhängig vom Volumen. Von 2.560.234 Euro Provisionsertrag stammten 2025 2.532.231 Euro von nahestehenden Unternehmen. Das ist offengelegt und nachvollziehbar, bindet die Plattform aber eng an eine Gruppe.
Wie hoch das Risiko eingestuft wird, zeigt das Basisinformationsblatt. Für die ABS-Option C mit 10 Prozent steht dort ein Risikoindikator von 6 von 7, laut KID „the second-highest risk“. Im ungünstigen Fall droht ein Verlust von bis zu 100 Prozent der Anlage, also ein Totalverlust.
Polen und die alten Märkte
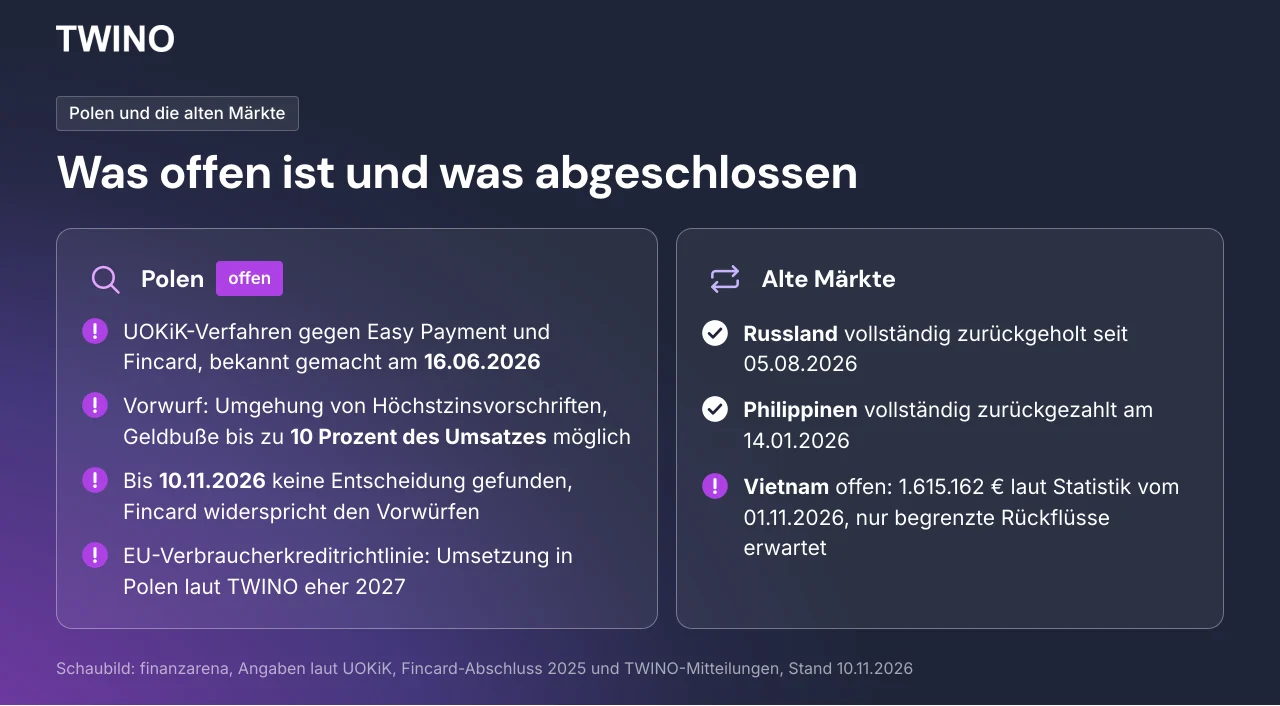
Weil die Wertpapiere an Fincard hängen, lohnt der Blick nach Polen. Am 16.06.2026 hat die polnische Verbraucherschutzbehörde UOKiK ein Verfahren gegen Easy Payment und Fincard bekannt gemacht. Es geht um den Verdacht, Höchstzinsvorschriften zu umgehen. Möglich ist eine Geldbuße von bis zu 10 Prozent des Umsatzes. Es handelt sich um Vorwürfe. Bis zum 10.11.2026 fanden wir keine Entscheidung.
Laut Fincards Abschluss 2025 (Anhang 27) wurde das Verfahren am 16.05.2025 eingeleitet, Fincard widersprach den Vorwürfen am 16.06.2025. Der Prüfer hat den Abschluss mit einem eingeschränkten Vermerk versehen, weil eine Rückstellung für eine mögliche Strafe fehlt.
Dazu kommt die neue EU-Verbraucherkreditrichtlinie. Im CEO-Update vom 02.11.2026 schreibt TWINO, das Fincard-Team rechne nicht damit, dass Polen den Anwendungstermin am 20.11.2026 einhält. Erwartet wird eine Umsetzung 2027, Zeitpunkt und Anforderungen sind unsicher. Positiv ist, dass TWINO über die Lage in Polen in seinen monatlichen Updates berichtet.
Bei den alten Märkten fällt das Bild gemischt aus, mit zwei Abschlüssen und einem offenen Fall. Laut TWINO sind die Forderungen aus Russland seit dem 05.08.2026 vollständig zurückgeholt. Nach dem Einmarsch Russlands in die Ukraine im Februar 2022 hat TWINO das Russland-Geschäft eingestellt. Wegen russischer Kapitalverkehrskontrollen flossen Rückzahlungen nur in monatlichen Tranchen, der Abschluss dauerte mehrere Jahre. Die Investments auf den Philippinen hat TWINO laut eigener Mitteilung am 14.01.2026 vollständig zurückgezahlt.
Offen ist Vietnam. Die Statistik vom 01.11.2026 weist dort 1.615.162 Euro aus, und TWINO rechnet laut CEO-Update vom Februar 2026 nur mit begrenzten Rückflüssen. Laut CEO-Update vom 02.11.2026 sind die Liquidationsunterlagen gegen die vietnamesische Gesellschaft eingereicht und vom Gericht angenommen. Die formale Eröffnung steht noch aus.
Cyberangriff im Oktober 2026: Was TWINO sagt
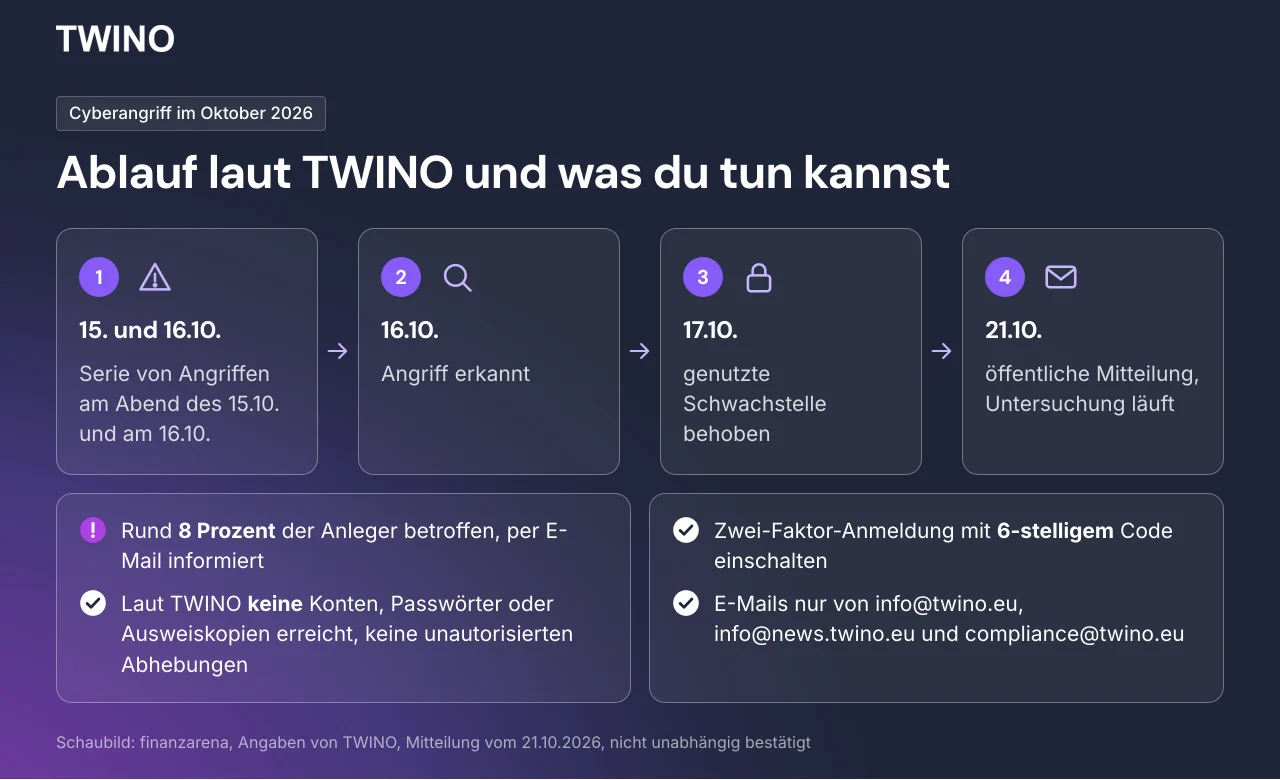
Laut TWINO wurde die Plattform am Abend des 15.10. und am 16.10.2026 mit einer Serie von Cyberangriffen angegriffen. Ein Unbefugter erhielt dabei Zugriff auf eine begrenzte Menge personenbezogener Daten von Anlegern. Betroffen sind laut TWINO rund 8 Prozent der Anleger, sie wurden per E-Mail informiert. Wer keine Mail bekommen hat, ist nach dem Stand von TWINO nicht betroffen.
Laut TWINO haben die Angreifer weder Anlegerkonten noch Passwörter oder Ausweiskopien erreicht. Unautorisierte Transaktionen oder Abhebungen gab es laut der Mitteilung nicht. TWINO hat den Angriff am 16.10. erkannt und am 17.10. die genutzte Schwachstelle behoben. Informiert wurden die lettische Datenschutzbehörde, die Latvijas Banka und weitere Behörden.
Nach ersten Ergebnissen deutet laut TWINO einiges auf ein autonomes KI-Werkzeug hin. Zum Stand der Mitteilung vom 21.10.2026 lief die Untersuchung noch. Alle diese Angaben stammen von TWINO selbst, eine unabhängige Bestätigung durch Presse oder Behörden fanden wir nicht. Was auffällt: TWINO hat den Vorfall in einer eigenen Mitteilung öffentlich gemacht und sich bei den Betroffenen entschuldigt.
Was du selbst tun kannst:
- •Zwei-Faktor-Anmeldung einschalten. Das geht unter „Mein Profil“ mit einer Authentifizierungs-App wie Google Authenticator. Danach fragt TWINO bei jedem Login einen 6-stelligen Code ab.
- •Passwort und Codes nie weitergeben. TWINO fragt laut Mitteilung nie per E-Mail, SMS oder Telefon danach.
- •Absender prüfen. TWINO schreibt laut Mitteilung nur von info@twino.eu, info@news.twino.eu und compliance@twino.eu, die frühere Domain twinoinvest.eu wird nicht mehr genutzt.
Wo die Zwei-Faktor-Anmeldung im Ablauf der Kontoeröffnung kommt, zeigt die TWINO Anleitung.
Die Zwei-Faktor-Anmeldung aktivierst du unter Mein Profil.
So prüfst du TWINO selbst
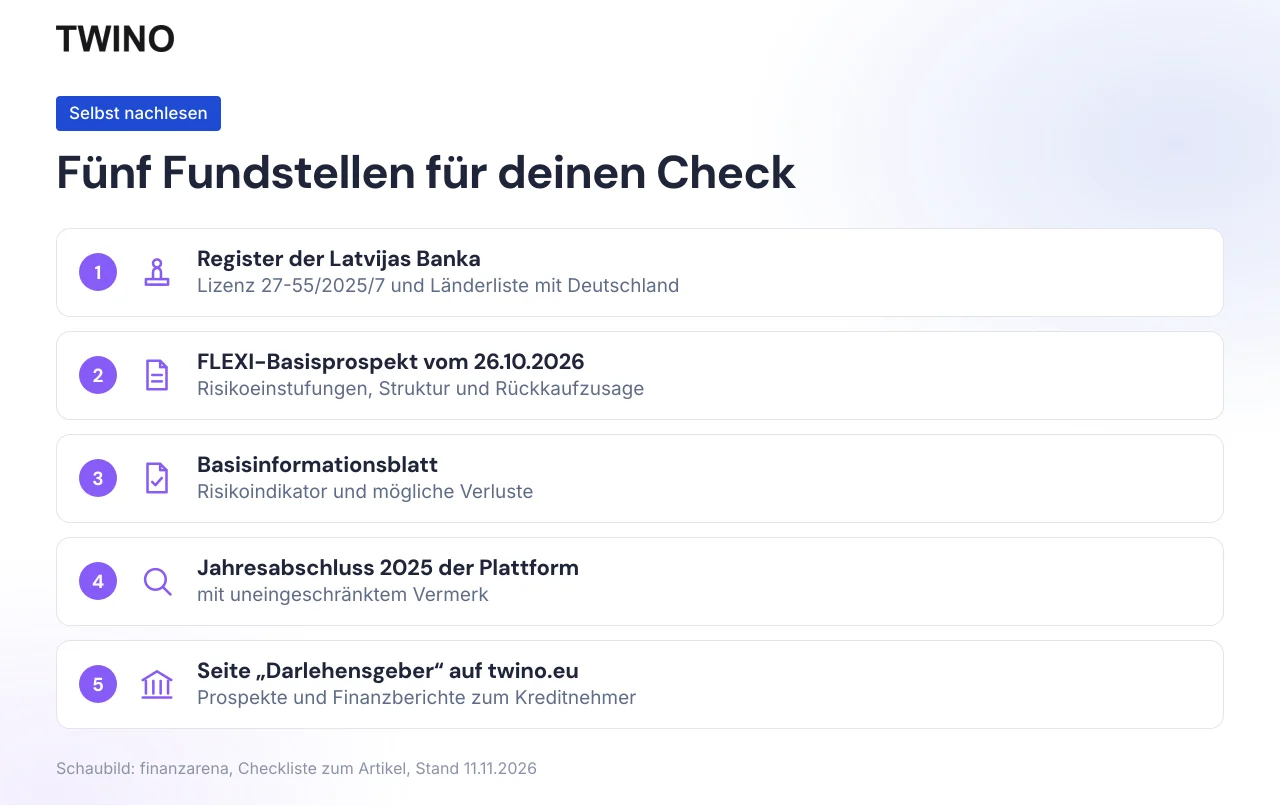
Die Belege in diesem Artikel kannst du selbst nachlesen. Für den Anfang reichen diese fünf Stellen:
- •Register der Latvijas Banka: Lizenz 27-55/2025/7, die Länderliste mit Deutschland und die Kryptowerte-Dienste seit dem 04.06.2026.
- •FLEXI-Basisprospekt vom 26.10.2026: Abschnitt 2 mit den Risikoeinstufungen, Abschnitt 4.1 zur Struktur und Abschnitt 12.7.6 zur Rückkaufzusage.
- •Basisinformationsblatt: Risikoindikator und mögliche Verluste.
- •Jahresabschluss 2025 der Plattform: Er trägt einen uneingeschränkten Vermerk und weist 92.309 Euro Jahresüberschuss aus (2024: 362.385 Euro). Das Eigenkapital lag bei 2.406.316 Euro.
- •Seite Darlehensgeber auf twino.eu: Prospekte und Finanzberichte zum Kreditnehmer.
Dazu kommt die monatliche Statistik von TWINO. Am 01.11.2026 lag das ausstehende Portfolio dort bei 41.384.157 Euro. Dass diese Unterlagen öffentlich sind, überzeugt. Lesen musst du sie trotzdem selbst, denn eine Zusammenfassung ersetzt den Prospekt nicht.
Vor dem ersten FLEXI-Portfolio bestätigst du, Prospekt und KID gelesen zu haben.
Unser Fazit zur Sicherheit
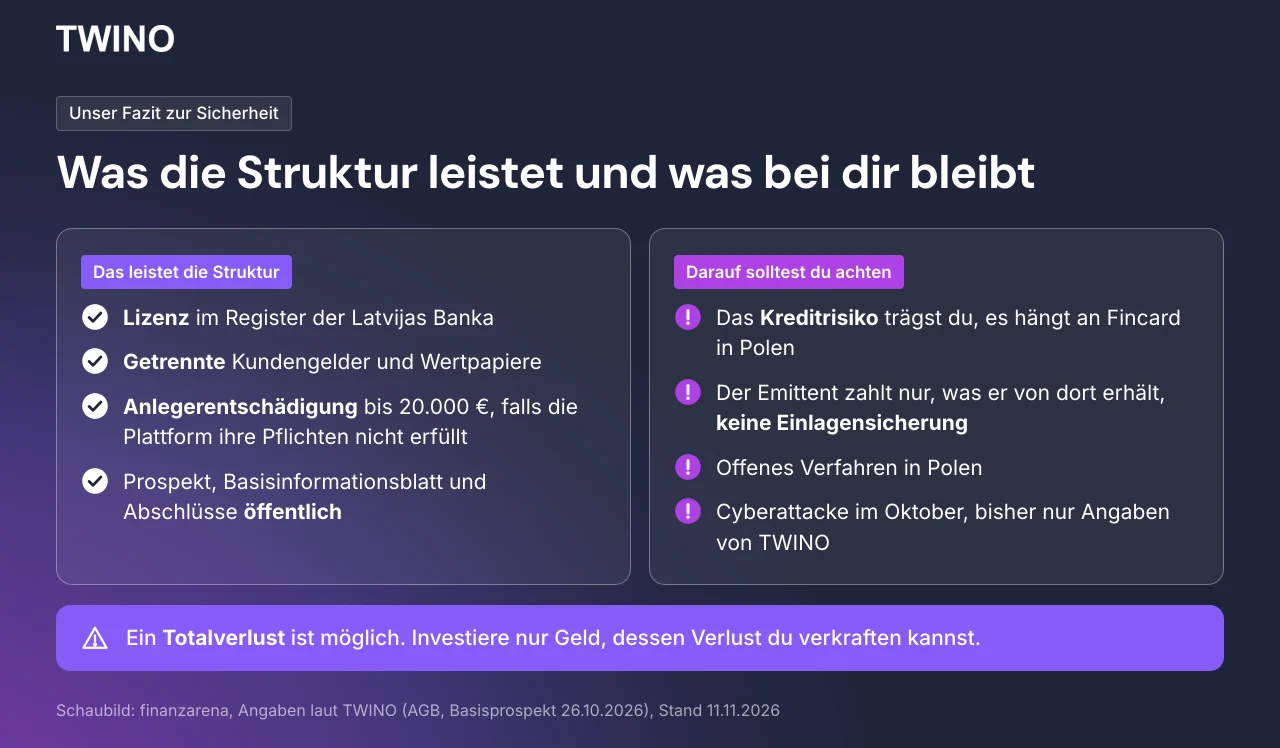
Die Struktur überzeugt in den Teilen, die TWINO selbst in der Hand hat. Die Lizenz steht im Register, Kundengelder und Wertpapiere werden getrennt geführt, und die Anlegerentschädigung greift bis 20.000 Euro, falls die Plattform ihre Pflichten nicht erfüllt. Prospekt, Basisinformationsblatt und Abschlüsse sind öffentlich, und das Investieren selbst kostet dich laut TWINO keine Gebühren.
Darauf solltest du achten: Das Kreditrisiko liegt bei dir und hängt an Fincard in Polen. Der Emittent zahlt nur, was er von dort erhält, und eine Einlagensicherung greift nicht. Dazu kommen das offene Verfahren in Polen und die von TWINO gemeldete Cyberattacke vom Oktober, zu der bisher nur Angaben des Unternehmens selbst vorliegen. Ein Totalverlust ist möglich.
TWINO passt zu dir, wenn du Wertpapiere mit festem Zins und nachvollziehbarer Struktur suchst und das Risiko eines einzelnen Kreditnehmers bewusst tragen willst. Die Mindestanlage liegt bei den Laufzeit-Wertpapieren bei 1 Euro. Dieser Artikel ist keine Anlageberatung. Investiere nur Geld, dessen Verlust du verkraften kannst.
Was TWINO sonst bietet, steht in unseren TWINO Erfahrungen. Weitere Anlageformen jenseits von Konto und Depot findest du in der Übersicht zu Alternative Investments.
Registrierung, Identifizierung und Eignungstest erledigst du online.
Häufig gestellte Fragen
Das könnte dich auch interessieren
TWINO Erfahrungen 2026: 6 bis 12 % Festzins, Start ab 1 €
Für wen sich TWINO lohnt, die Produkte im Überblick und unser Konto.
TWINO FLEXI 2026: 6 % Zinsen, Limit 100.000 € und Auszahlung
Wie FLEXI verzinst, wo das Limit liegt und wie Auszahlungen laufen.
TWINO 2026: 10 Dinge, die du vor dem Start wissen solltest
Limit-Stufen, Inaktivitätsgebühr, Quellensteuer und Ausstieg kompakt.
TWINO Anleitung 2026: Anmelden, einzahlen, investieren
Der Klickweg von der Registrierung bis zur ersten Investition.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.