TWINO ist eine Anlageplattform aus Riga mit Lizenz der lettischen Zentralbank. Du kaufst dort Wertpapiere, die an Verbraucherkredite eines polnischen Kreditkartenanbieters gebunden sind. Laut TWINO bringt FLEXI fest 6 Prozent im Jahr (ab 10 Euro), die Laufzeit-Wertpapiere bringen bis zu 12 Prozent (ab 1 Euro). In unserem Konto liegen 3.911 Euro in FLEXI, bis zum 10.11.2026 mit 58,03 Euro Zinsen. Die Wertpapiere fallen nicht unter die Einlagensicherung, ein Totalverlust ist möglich.
TWINO Erfahrungen: unser Kurzurteil
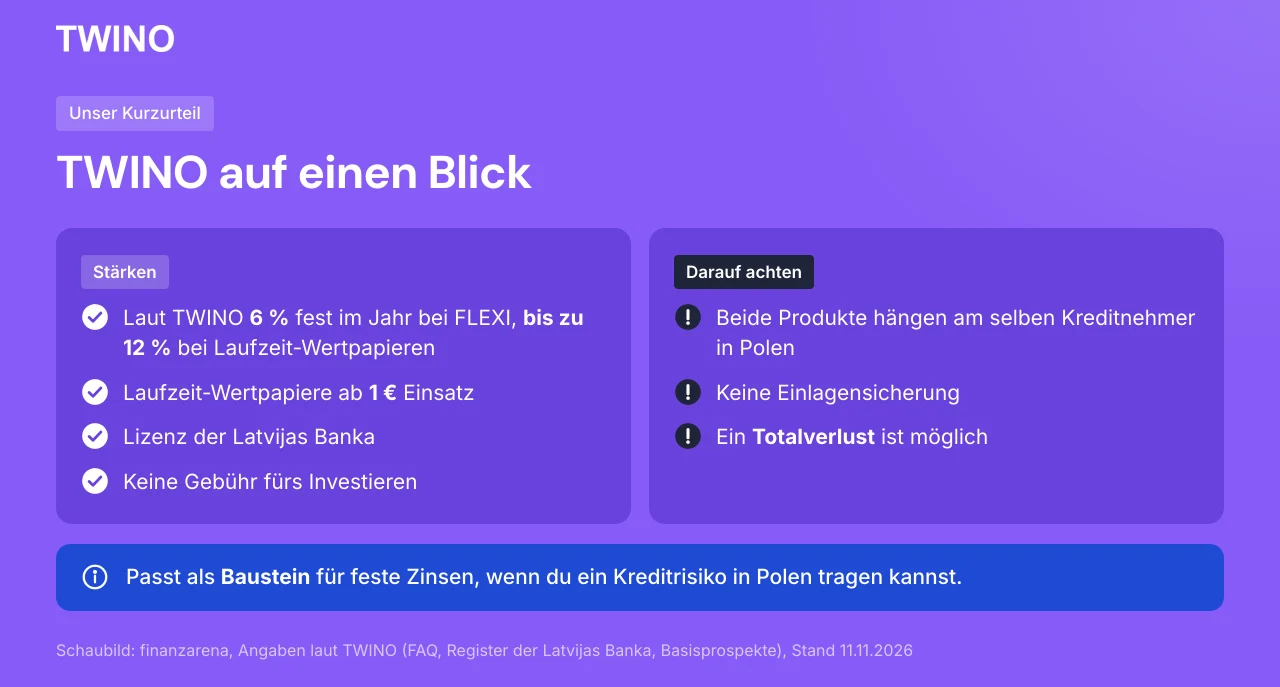
TWINO kann passen, wenn du feste Zinsen als Baustein neben anderen Anlagen suchst und ein Kreditrisiko in Polen tragen kannst. Laut TWINO bringt FLEXI fest 6 Prozent im Jahr, die Laufzeit-Wertpapiere bis zu 12 Prozent ab einem Euro Einsatz. Die Plattform hat eine Lizenz der lettischen Zentralbank, und fürs Investieren berechnet sie keine Gebühr. Dabei ist zu beachten, dass beide Produkte am selben Kreditnehmer hängen, die Einlagensicherung nicht greift und ein Totalverlust möglich ist.
TWINO im Video: unsere Einschätzung
Im Video zeigen wir, wie TWINO heute aufgebaut ist, worin sich die beiden Anlagewege unterscheiden und für wen die Plattform passt.
Ein Punkt hat sich nach der Aufnahme geändert. Im Video nennen wir für FLEXI noch keinen Höchstbetrag und verweisen auf die FLEXI-Seite von TWINO. Seit dem 05.11.2026 liegt die Obergrenze bei 100.000 Euro je Anleger.
Der Artikel ergänzt das Video um eine Vergleichstabelle, unsere Kontozahlen und die Fundstellen aus den TWINO-Dokumenten.
Was TWINO heute ist
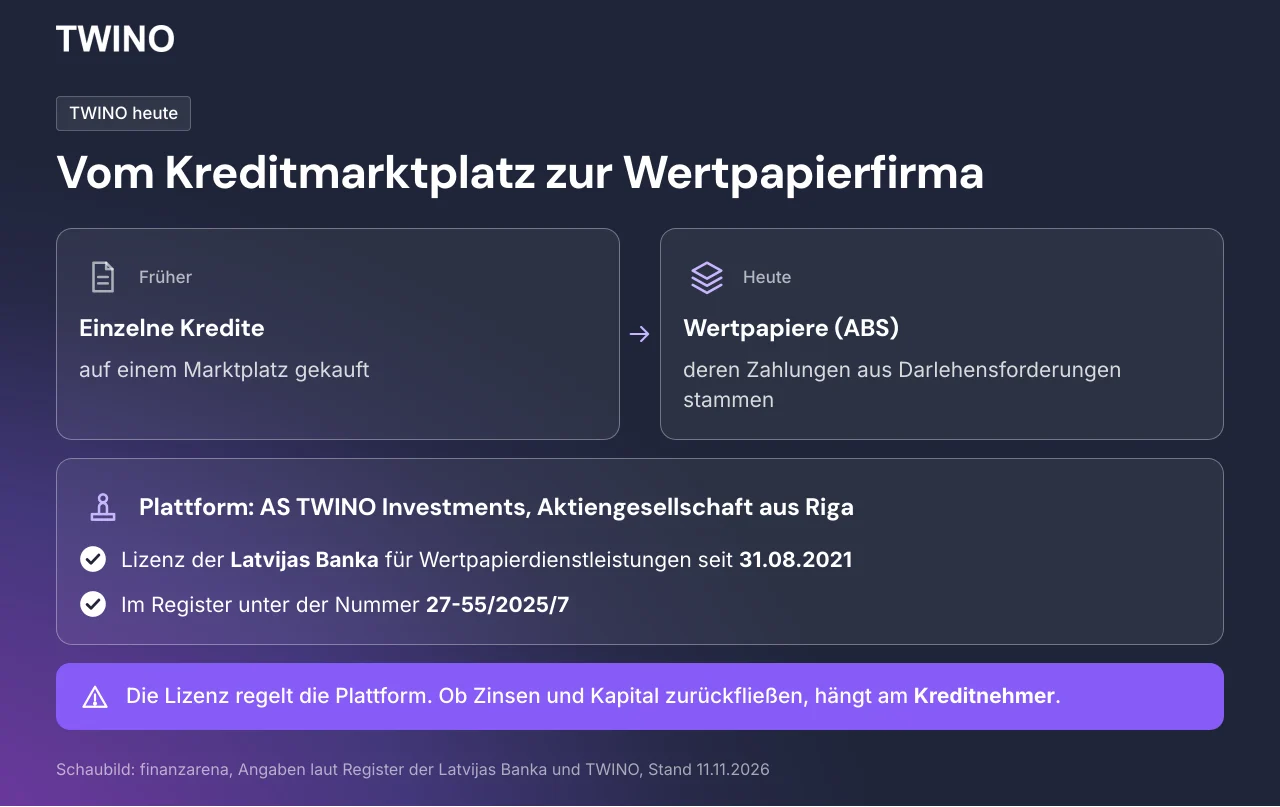
TWINO ist eine Anlageplattform aus Riga, die es seit 2015 gibt und die heute von der AS TWINO Investments betrieben wird, einer am 26.03.2020 gegründeten lettischen Aktiengesellschaft.
Seit dem 31.08.2021 hält sie eine Lizenz der Latvijas Banka für Wertpapierdienstleistungen. Im Register steht sie unter der Nummer 27-55/2025/7. Beides fasst das Schaubild oben zusammen.
Früher kauften Anleger bei TWINO direkt Kredite auf einem Marktplatz. Heute kaufst du Wertpapiere, die an Kreditforderungen hängen. Fachlich heißen sie forderungsbesicherte Wertpapiere, kurz ABS.
Die Kette dahinter ist nachvollziehbar, wenn man sie einmal sortiert:
- •Emittent ist die SIA TWINO Investments Poland, eine Zweckgesellschaft, die nur für diese Emissionen gegründet wurde.
- •Kreditgeber in der Struktur ist die SIA TWINO Finance.
- •Kreditnehmer ist die Fincard Sp. z o.o. aus Warschau mit ihren Kreditkarten-Marken Netcredit und Halvo.
- •Vertrieb und Plattform laufen über die AS TWINO Investments.
Für dich heißt das: Zinsen und Rückzahlung kommen, soweit der Kreditnehmer zahlt. Laut den Basisprospekten vom 12.05.2026 (Laufzeit-Wertpapiere) und 26.10.2026 (FLEXI) zahlt der Emittent nur aus den Beträgen, die er selbst aus den Darlehensforderungen erhält. Fachleute nennen das Limited Recourse.
Du registrierst dich als Privatperson oder Unternehmen, danach folgen Identifizierung und Eignungstest.
Zwei Wege: FLEXI und Laufzeit-Wertpapiere
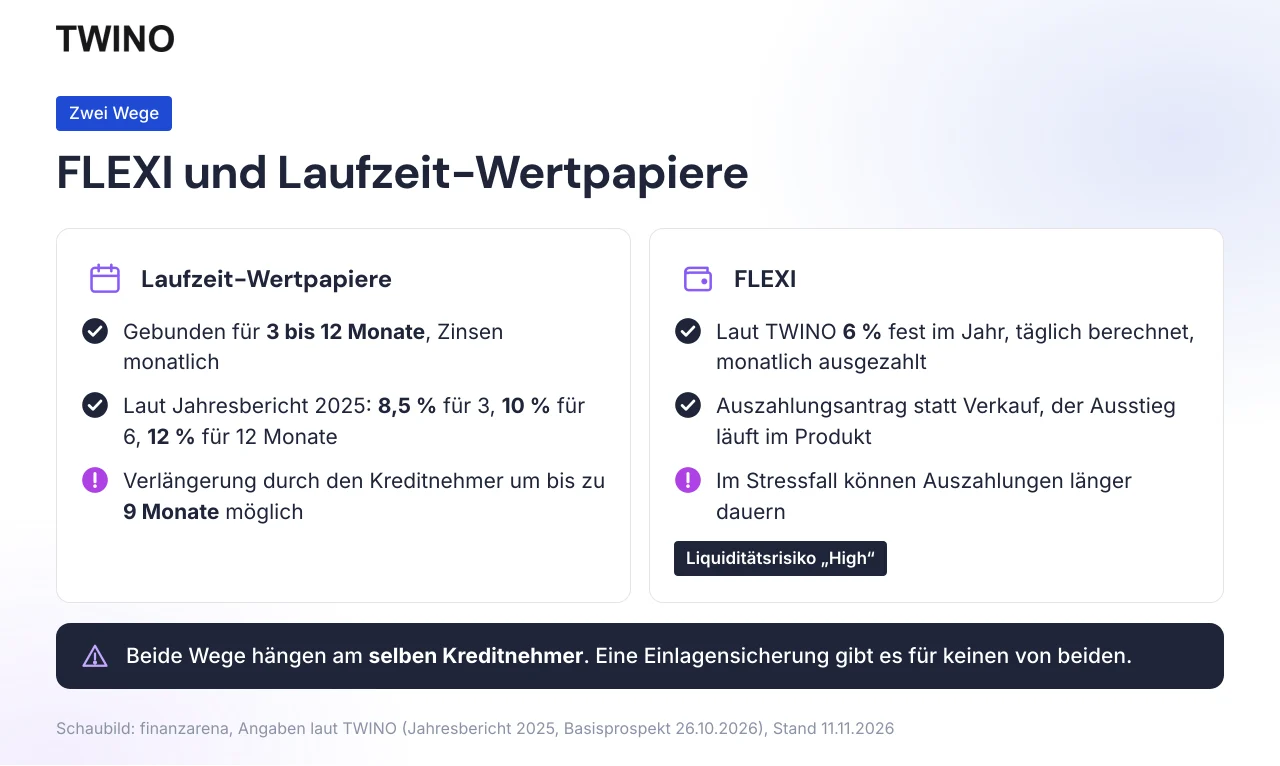
TWINO bietet dir zwei Wege zu festen Zinsen. Sie unterscheiden sich in Zins und Verfügbarkeit, nicht im Kreditnehmer.
Laufzeit-Wertpapiere bindest du für 3 bis 12 Monate. Laut Jahresbericht 2025 lagen die Zinsen bei 8,5 Prozent für 3 Monate, 10 Prozent für 6 Monate und 12 Prozent für 12 Monate. Eine feste Zuordnung von Zins und Laufzeit nennen die Basisinformationsblätter nicht. Den Satz für ein konkretes Angebot siehst du im Konto.
Die Zinsen laufen ab der Ausgabe oder ab deinem Kaufdatum am Sekundärmarkt. Gezahlt wird monatlich. Der Kreditnehmer darf die Laufzeit allerdings bis zu dreimal um je drei Monate verlängern, insgesamt also um bis zu 9 Monate.
FLEXI zahlt laut TWINO fest 6 Prozent im Jahr. Der Zins wird täglich auf den investierten Betrag berechnet und monatlich ausgezahlt. Technisch steckt auch hier ein ABS mit 12 Monaten Laufzeit dahinter, verbunden mit Verbraucherkrediten von Netcredit in Polen. Verkaufen musst du nichts selbst. Du stellst einen Auszahlungsantrag, und der Ausstieg läuft innerhalb von FLEXI.
Laut TWINO ist das Geld in FLEXI täglich verfügbar. Der Basisprospekt vom 26.10.2026 ordnet das in Abschnitt 2.5.1 ein. Im Normalbetrieb sollen die Sicherheit des Kreditnehmers und seine vorzeitigen Rückzahlungen die täglichen Abhebungen decken. In einer Stressphase können Auszahlungen länger dauern. Laut Prospekt sind die Wertpapiere an keinem Handelsplatz zugelassen, und du kannst sie nicht selbst am Sekundärmarkt verkaufen. Er nennt FLEXI deshalb ein „illiquid instrument“ und stuft das Liquiditätsrisiko mit „High“ ein. Mit Tagesgeld ist das nicht vergleichbar, denn eine Einlagensicherung gibt es für FLEXI nicht.
Gewachsen ist FLEXI deutlich. Laut TWINO-Statistik standen am 01.06.2026 348.853 Euro in FLEXI aus, am 01.11.2026 waren es 2.074.479 Euro. Wie die Auszahlung im Detail funktioniert, erklären wir in TWINO FLEXI.
Die drei Produkte im Vergleich
Die Eckdaten aus Basisprospekten, FAQ und Jahresbericht nebeneinander, für FLEXI und die Laufzeiten 6 und 12 Monate (für 3 Monate gelten dieselben Regeln, laut Jahresbericht 2025 mit 8,5 Prozent):
FLEXI | Laufzeit 6 Monate | Laufzeit 12 Monate | |
|---|---|---|---|
| Zins laut TWINO | 6 % fest pro Jahr | 10 % laut Jahresbericht 2025 | 12 % laut Jahresbericht 2025 |
| Mindestanlage | 10 € | 1 € | 1 € |
| Laufzeit | Serien mit 12 Monaten, Verlängerung im Prospekt widersprüchlich geregelt, Ausstieg per Auszahlungsantrag | 6 Monate, Verlängerung um bis zu 9 Monate möglich | 12 Monate, Verlängerung um bis zu 9 Monate möglich |
| Zinsen | täglich berechnet, monatlich ausgezahlt | ab Ausgabe oder Kauf, monatlich gezahlt | ab Ausgabe oder Kauf, monatlich gezahlt |
| Vorzeitig an dein Geld | Auszahlungsantrag, im Stressfall länger | Verkauf am Sekundärmarkt, 29,9 % Abschlag bis 4,9 % Aufschlag | Verkauf am Sekundärmarkt, 29,9 % Abschlag bis 4,9 % Aufschlag |
| Obergrenze je Anleger | 100.000 € seit 05.11.2026, persönliches Limit laut Eignungstest | keine im Prospekt, Auto-Invest-Limit gilt | keine im Prospekt, Auto-Invest-Limit gilt |
| Liquiditätsrisiko | High | Medium | Medium |
| Kreditnehmer | Fincard (Netcredit), Polen | Fincard (Netcredit), Polen | Fincard (Netcredit), Polen |
| Gebühr fürs Investieren | 0 € | 0 € | 0 € |
| Einlagensicherung | nein | nein | nein |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Was 6 oder 12 Prozent in Euro bedeuten
Ein einfaches Rechenbeispiel macht den Unterschied greifbar. Legst du 1.000 Euro für zwölf Monate zu 12 Prozent an, sind das 120 Euro Zinsen vor Steuern. In FLEXI mit 6 Prozent wären es 60 Euro. Das ist unsere eigene Rechnung mit einfachem Zins, ohne Wiederanlage und ohne Zahlungsausfall.
Aus unserer Sicht ist die Differenz von 60 Euro der Preis dafür, dass du in FLEXI nicht gebunden bist. Beide Wege hängen am selben Kreditnehmer, beim Liquiditätsrisiko stufen die Prospekte FLEXI aber höher ein (High) als die Laufzeit-Wertpapiere (Medium). Brauchst du das Geld zwölf Monate lang nicht, profitierst du vom höheren Satz. Willst du beweglich bleiben, nimmst du in FLEXI den niedrigeren Zins in Kauf.
Zur Einordnung der 12 Prozent: Laut TWINO-Statistik für Oktober 2026, veröffentlicht am 04.11.2026, lag der durchschnittliche Zins bei 11,92 Prozent. Eine Bezugsgröße nennt TWINO dazu nicht. Das ist ein Durchschnittswert, keine Zusage für dein Angebot.
Hinzu kommt die Wiederanlage. In FLEXI landen Zinsgutschriften zuerst als FLEXI Cash im Wallet. Dieses Guthaben bringt keine Zinsen und wird automatisch investiert, sobald die Mindestanlage von 10 Euro erreicht ist.
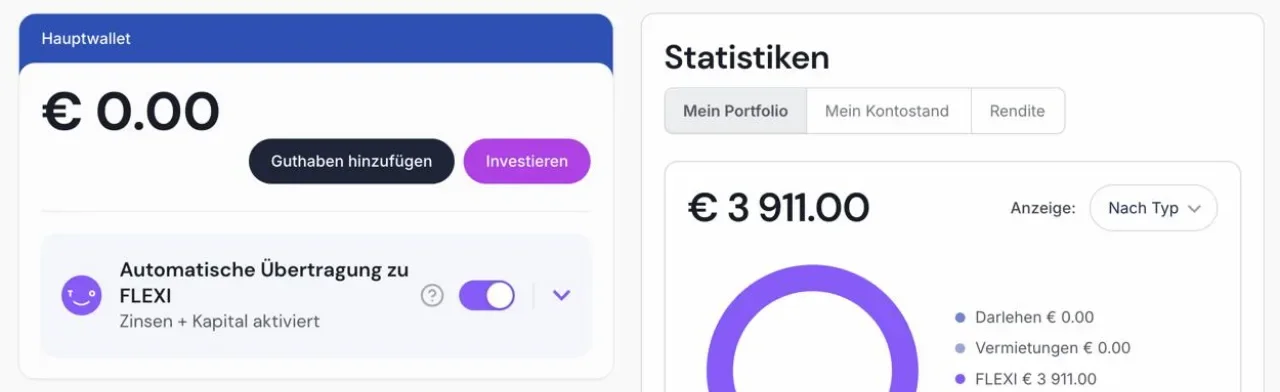
Zins- und Kapitalrückzahlungen aus Laufzeit-Wertpapieren kann TWINO automatisch ins FLEXI-Wallet übertragen. Im Dashboard ist das ein Schalter, danach sind beide Arten standardmäßig aktiv. Einzahlungen und Geld, das du aus FLEXI abgehoben hast, überträgt die Funktion nicht. In unserem Konto ist die Übertragung für Zinsen und Kapital eingeschaltet, wie der Screenshot zeigt.
In der Praxis kann der Ertrag durch diese Wiederanlage etwas höher ausfallen als im Rechenbeispiel. Fällt der Kreditnehmer aus, sinkt der Ertrag bis hin zum Totalverlust.
Den Zins für jedes Laufzeit-Angebot siehst du nach der Registrierung direkt im Konto.
Unser TWINO-Konto: FLEXI mit eigenem Geld
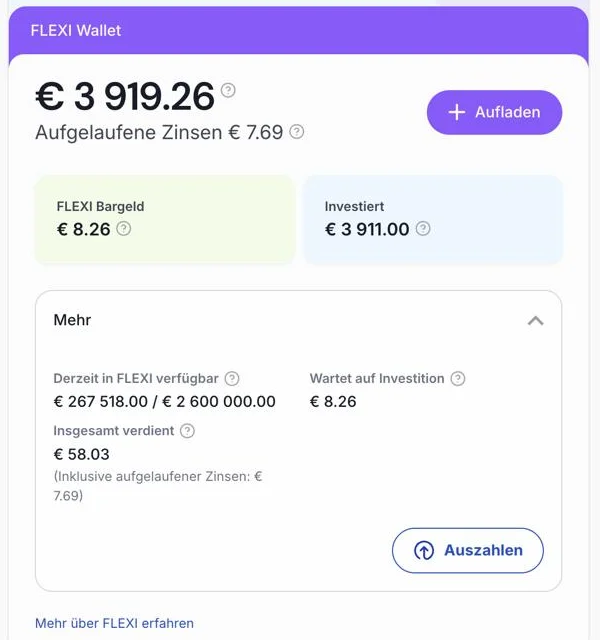
In unserem TWINO-Konto liegen 3.911 Euro in FLEXI. Bis zum 10.11.2026 hat FLEXI dort 58,03 Euro Zinsen erwirtschaftet.
Der Screenshot vom 10.11.2026 zeigt das FLEXI-Wallet im Detail: Investiert sind 3.911,00 Euro, dazu kommen 8,26 Euro FLEXI Cash, die im Konto als „FLEXI Bargeld“ geführt werden. Zusammen ergibt das 3.919,26 Euro.
Die aufgelaufenen Zinsen standen an diesem Tag bei 7,69 Euro. Sie sind in den 58,03 Euro schon enthalten, so steht es direkt unter dem Betrag.
Die 8,26 Euro sind FLEXI Cash: Geld unter 10 Euro bleibt laut TWINO-FAQ uninvestiert, mehr dazu in TWINO FLEXI.
Hauptwallet, FLEXI-Wallet und Statistik stehen auf einer Seite, neben den meisten Beträgen sitzt ein Info-Symbol.
Was wir damit belegen, ist die Zinsgutschrift in FLEXI. Eine Auszahlung oder die Laufzeit-Wertpapiere zeigt dieses Konto nicht. Dafür bleiben die Fundstellen aus Prospekt und FAQ, die wir in diesem Artikel nennen.
Kosten: was du bei TWINO zahlst
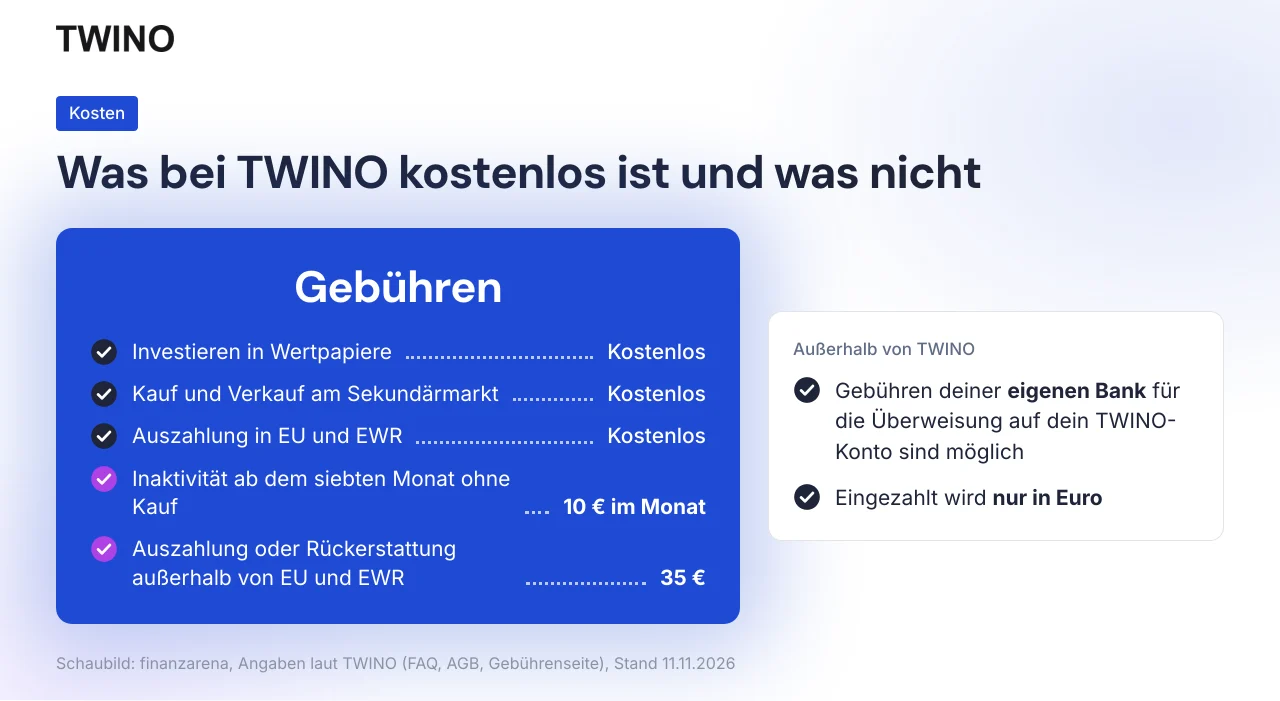
Bei den Kosten schneidet TWINO gut ab. Für Investitionen, für Käufe und Verkäufe am Sekundärmarkt und für Auszahlungen vom Konto berechnet TWINO laut FAQ nichts. Gebühren deiner eigenen Bank für Überweisungen auf dein TWINO-Konto sind möglich.
Eingezahlt wird nur in Euro. Auszahlungen aufs Bankkonto bearbeitet TWINO laut FAQ in der Regel innerhalb von 2 Werktagen. Zusätzliche Sicherheitsprüfungen können das verlängern.
Gebühren fallen lediglich in zwei Sonderfällen an. Auszahlungen und Rückerstattungen auf Bankkonten außerhalb der EU und des EWR kosten 35 Euro. Der zweite Fall ist die Inaktivitätsgebühr.
Hast du sechs Monate lang kein Finanzinstrument gekauft, darf TWINO laut AGB ab dem siebten Monat 10 Euro im Monat abziehen. Liegen Wertpapiere im Konto, gilt das nur bei genug freiem Guthaben. Es muss über 15 Prozent des Wertpapierwerts oder über 50 Euro liegen, der größere Wert zählt.
Vermeiden lässt sich die Gebühr ohne Umwege: mit einer neuen Investition oder mit der Auszahlung des freien Guthabens. Die Feinheiten dazu stehen in 10 Dinge vor dem Start.
Und wie verdient TWINO? Laut Ex-ante-Kostenblatt vom 29.06.2026 zahlt der Kreditnehmer der Plattform eine feste Monatsprovision, unabhängig vom Volumen. Als Anleger zahlst du dafür keine eigene Gebühr.
Registrierung, Identifizierung und Eignungstest erledigst du online, eingezahlt wird in Euro.
So startest du bei TWINO
Der Einstieg ist unkompliziert, hat aber eine Pflichtstation. Du registrierst dich auf twino.eu als Privatperson oder Unternehmen. Als Privatperson musst du laut FAQ EU- oder EWR-Bürger und mindestens 18 Jahre alt sein. Dazu brauchst du ein Zahlungskonto auf deinen Namen in der EU oder im EWR.
Danach folgen die Identifizierung, ein Eignungsfragebogen und die Zwei-Faktor-Anmeldung, und vor dem ersten Investment prüfst du im Profil unter „Kontostatus“, ob alles abgeschlossen ist.
Entscheidend ist der Eignungstest. TWINO verlangt ihn von allen Anlegern nach MiFID II. Das Ergebnis bestimmt, wie viel du per Auto-Invest anlegen kannst. FLEXI setzt den abgeschlossenen Test voraus und teilt sich die Limits mit Auto-Invest.
Die 100.000 Euro sind damit die Obergrenze je Anleger, dein persönliches Limit hängt am Testergebnis. Für manuelle Käufe von Laufzeit-Wertpapieren nennt TWINO kein festes Limit. Wie die Stufen aussehen und wie du dein Limit erhöhst, zeigt unsere TWINO Anleitung.
Den aktuellen Bonus für Neukunden erklären wir in TWINO Bonus, weitere Partner-Boni stehen in unserer Neukundenbonus-Übersicht.
Steuern: was unser Kontoauszug zeigt
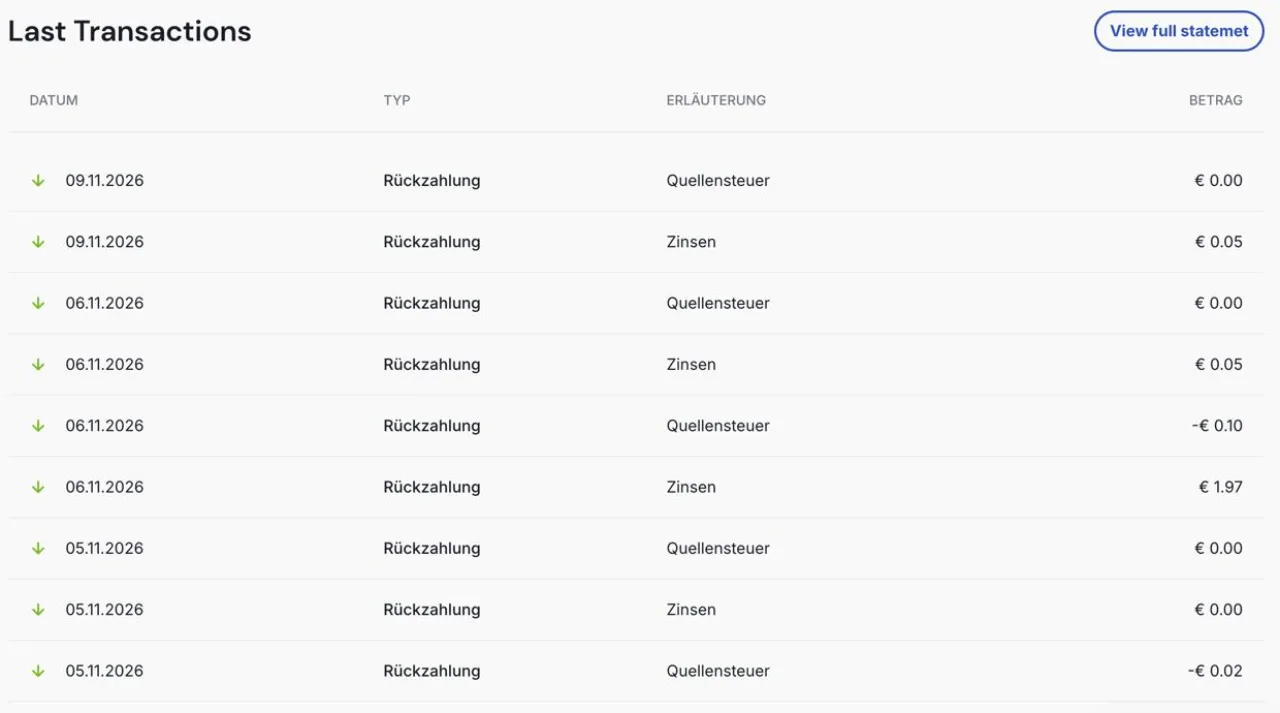
Verlangt das lettische Recht eine Quellensteuer, behält der Emittent sie auf die Zinsen ein. Du bekommst dann den Nettobetrag gutgeschrieben.
Laut TWINO-FAQ vom 16.09.2026 gilt ohne gültige Ansässigkeitsbescheinigung in der Regel der lettische Satz von 25,5 Prozent. Mit Bescheinigung und anwendbarem Doppelbesteuerungsabkommen kann ein ermäßigter Satz gelten. Die Angabe deines Wohnsitzlands im Konto ersetzt diese Bescheinigung nicht. Hochladen kannst du sie unter „Mein Profil“.
In unserem Kontoauszug steht bei den Zinsbuchungen eine eigene Zeile für die Quellensteuer. In einer Buchung vom 06.11.2026 standen 1,97 Euro Zinsen und 0,10 Euro Quellensteuer, nach unserer Rechnung rund 5 Prozent. Das ist eine Beobachtung aus einem Konto, keine Regel für deinen Satz.
Die Einkünfte meldest du laut TWINO zusätzlich bei deiner örtlichen Steuerbehörde. Einzelfragen klärst du mit einer Steuerberatung, eine Steuerberatung leisten wir hier nicht.
Der Kreditnehmer hinter allen Produkten
Das Produkt selbst ist schnell erklärt. Die eigentliche Frage ist der Kreditnehmer dahinter.
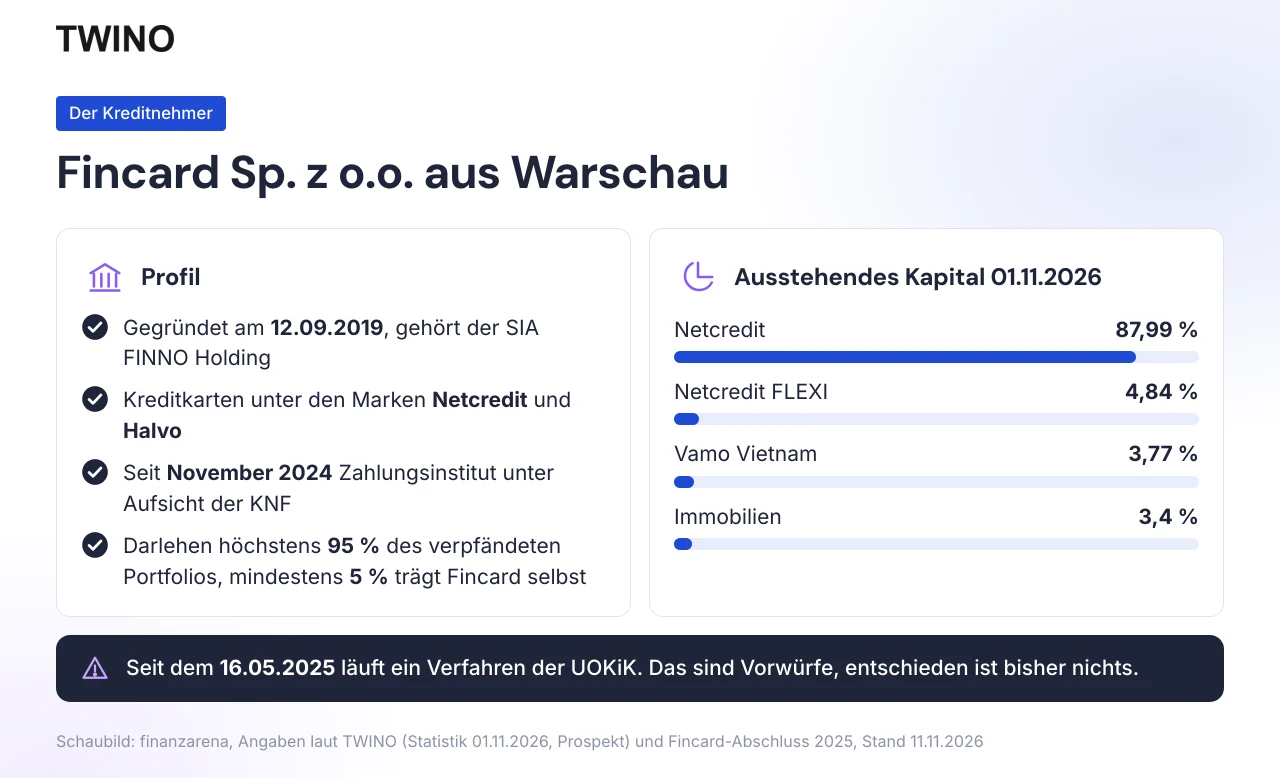
Bei TWINO ist das die Fincard Sp. z o.o. aus Warschau, gegründet am 12.09.2019. Fincard gibt Verbraucherkreditkarten unter den Marken Netcredit und Halvo aus und ist seit November 2024 in Polen als nationales Zahlungsinstitut eingetragen, als solches unter der Finanzaufsicht KNF.
Fincard gehört vollständig der SIA FINNO Holding. Das Kreditgeschäft lief früher selbst unter der Marke TWINO und wurde später rechtlich vom Investmentgeschäft getrennt. Laut TWINO-Seite zum Darlehensgeber am 11.11.2026 vergibt die FINNO-Gruppe seit 2011 Darlehen in Polen. Die Marke Netcredit gehört laut dieser Seite der Net Credit Sp. z o.o., die seit 2022 Kredite für Fincard vermittelt. Kartenausgeber und Kreditnehmer der Struktur ist Fincard. Auf der TWINO-Seite heißt Fincard „Darlehensgeber“, weil Fincard die Kredite an die polnischen Kunden vergibt. In der Struktur der Wertpapiere ist Fincard Kreditnehmer der SIA TWINO Finance.
Abstriche machst du bei der Streuung. Laut Statistik vom 01.11.2026 entfallen 87,99 Prozent des ausstehenden Kapitals auf Netcredit und 4,84 Prozent auf Netcredit FLEXI. Die übrigen gut 7 Prozent liegen laut derselben Statistik in Immobilien (3,4 Prozent) und Vamo Vietnam (3,77 Prozent). Bei neuen Wertpapieren hängst du damit an den Kunden eines einzigen Kartenanbieters, nicht an mehreren Kreditanbietern.
Positiv ist der Eigenanteil des Kreditnehmers. Das Darlehen an Fincard darf laut Prospekt höchstens 95 Prozent des verpfändeten Kreditportfolios betragen. Mindestens 5 Prozent finanziert der Kreditnehmer also selbst.
Ein offener Punkt gehört ebenfalls dazu. Laut Fincard-Abschluss 2025 läuft seit dem 16.05.2025 ein Verfahren der polnischen Verbraucherschutzbehörde UOKiK. In einer Pressemitteilung vom 16.06.2026 nennt die Behörde den Verdacht, Höchstzinsvorschriften seien umgangen worden. Das sind Vorwürfe, entschieden ist bisher nichts. Wie wir das einordnen, steht in Wie sicher ist TWINO?.
Regulierung und Anlegerschutz in Kürze
Die Plattform ist reguliert, und das zeigt sich an mehreren Stellen.
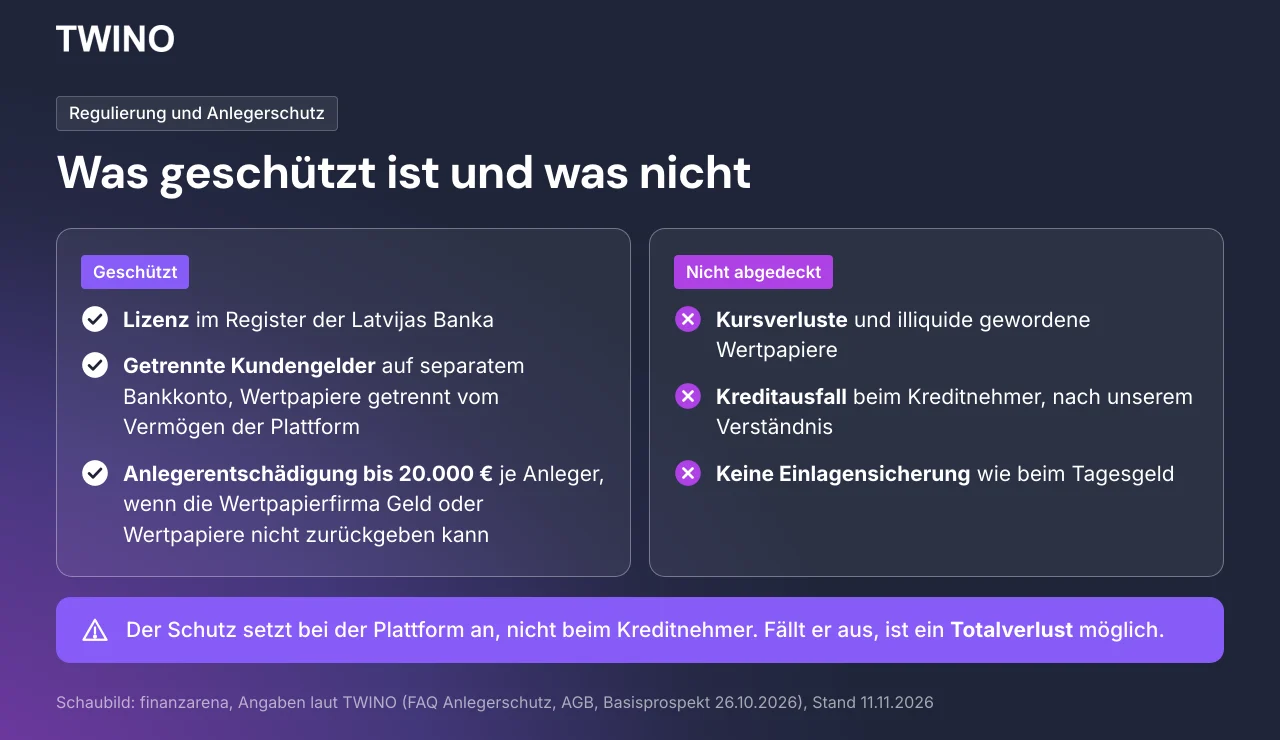
Die AS TWINO Investments steht mit ihrer Lizenz im Register der Latvijas Banka. Laut diesem Register darf TWINO seine Dienstleistungen auch in Deutschland erbringen. Die Latvijas Banka hat außerdem den FLEXI-Basisprospekt gebilligt. Den Emittenten beaufsichtigt sie dadurch nicht, und eine Billigung ist keine Empfehlung.
Positiv hervorzuheben sind die getrennten Kundengelder: Geld auf deinem Investorenkonto liegt laut TWINO auf einem separaten Bankkonto, und die Wertpapiere führt TWINO getrennt vom eigenen Vermögen.
Darüber hinaus gilt die Anlegerentschädigung nach lettischem Recht: bis zu 20.000 Euro je Anleger. Sie greift, wenn die Wertpapierfirma dir Geld oder Wertpapiere nicht zurückgeben kann. Kursverluste und illiquide gewordene Wertpapiere deckt sie ausdrücklich nicht. Fällt der Kreditnehmer aus, ist das nach unserem Verständnis ein Anlagerisiko und kein Entschädigungsfall.
Eine Einlagensicherung wie beim Tagesgeld ist das nicht. Die Wertpapiere fallen laut Prospekt nicht unter die Einlagensicherung, weder in Lettland noch anderswo. Alle Schutzschichten im Detail findest du in Wie sicher ist TWINO?.
Stärken und worauf du achten solltest
TWINO hinterlässt einen durchdachten Eindruck. Die Stärken liegen bei Zugang, Kosten und Ordnung der Struktur. Die Grenzen liegen beim Kreditrisiko und beim Ausstieg.
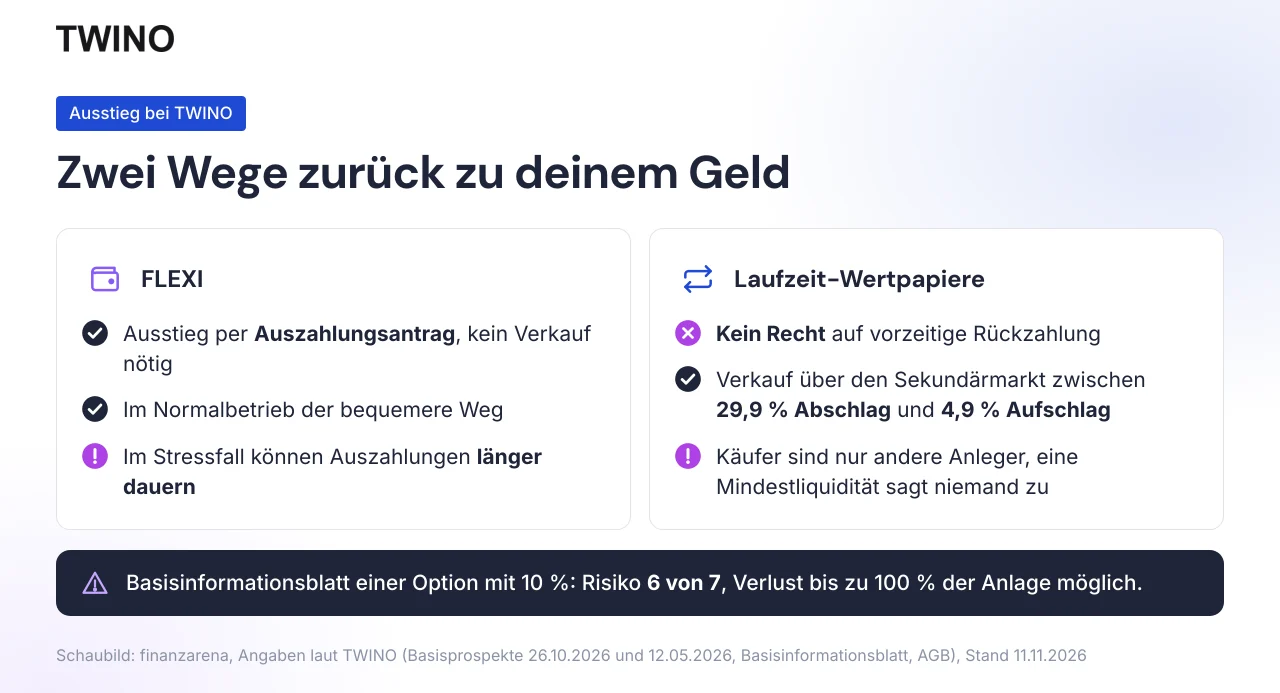
Der Zins steht zwar fest, die Zahlung hängt aber am Kreditnehmer. Das Basisinformationsblatt einer Option mit 10 Prozent stuft das Risiko mit 6 von 7 ein. Es nennt einen Verlust von bis zu 100 Prozent der Anlage. Ein Totalverlust ist also möglich. Das gehört zur Rechnung.
Bei den Laufzeit-Wertpapieren hast du kein Recht auf vorzeitige Rückzahlung. Vorzeitig kommst du nur über den Sekundärmarkt heraus. Den Preis setzt du zwischen 29,9 Prozent Abschlag und 4,9 Prozent Aufschlag auf den Nennwert. Käufer sind dort nur andere Anleger der Plattform, eine Mindestliquidität sagt dir niemand zu.
Bei FLEXI läuft der Ausstieg über den Auszahlungsantrag. Im Normalbetrieb ist das der bequemere Weg, im Stressfall können Auszahlungen länger dauern.
Dazu kommt ein Steuerpunkt. Steigen die Steuersätze, gleicht der Emittent das laut Prospekt nicht aus.
Stärken
- Fester Zins laut TWINO: 6 % in FLEXI, bis zu 12 % bei Laufzeit-Wertpapieren
- Einstieg ab 1 € bei Laufzeit-Wertpapieren, ab 10 € bei FLEXI
- Keine Gebühren fürs Investieren, Auszahlungen innerhalb der EU und des EWR kostenlos
- Lizenz der Latvijas Banka und getrennte Kundengelder
- Anlegerentschädigung bis 20.000 €, wenn die Wertpapierfirma nicht leisten kann
- Website auf Deutsch, App für iOS und Android
Darauf achten
- Alle aktuellen Produkte hängen an einem Kreditnehmer in Polen
- Keine Einlagensicherung, ein Totalverlust ist möglich
- FLEXI-Auszahlungen können im Stressfall länger dauern
- Laufzeit-Wertpapiere: Verlängerung um bis zu 9 Monate möglich
- Inaktivitätsgebühr nach sechs Monaten ohne Kauf, vermeidbar durch neue Investition
- Lettische Quellensteuer: Ansässigkeitsbescheinigung früh hochladen
Für wen TWINO passt
Unser Fazit: TWINO überzeugt bei Zugang, Kosten und Ordnung. Du bekommst eine Plattform unter Aufsicht der lettischen Zentralbank, keine Gebühren fürs Investieren und bei den Laufzeit-Wertpapieren einen Einstieg ab einem Euro. Dazu wählst du zwischen zwei Wegen, je nachdem, ob dir Zins oder Verfügbarkeit wichtiger ist.
TWINO passt zu dir, wenn du feste Zinsen als Baustein neben anderen Anlagen willst und mit kleinem Betrag starten möchtest. Es passt auch, wenn du zwischen höherem Zins mit Laufzeit und FLEXI wählen willst. Bei FLEXI kannst du laut TWINO täglich abheben, im Stressfall kann es länger dauern.
Weniger passt es, wenn du dein Geld auf mehrere Kreditanbieter in verschiedenen Ländern verteilen willst, eine Einlagensicherung erwartest oder das Geld für die volle Laufzeit nicht entbehren kannst.
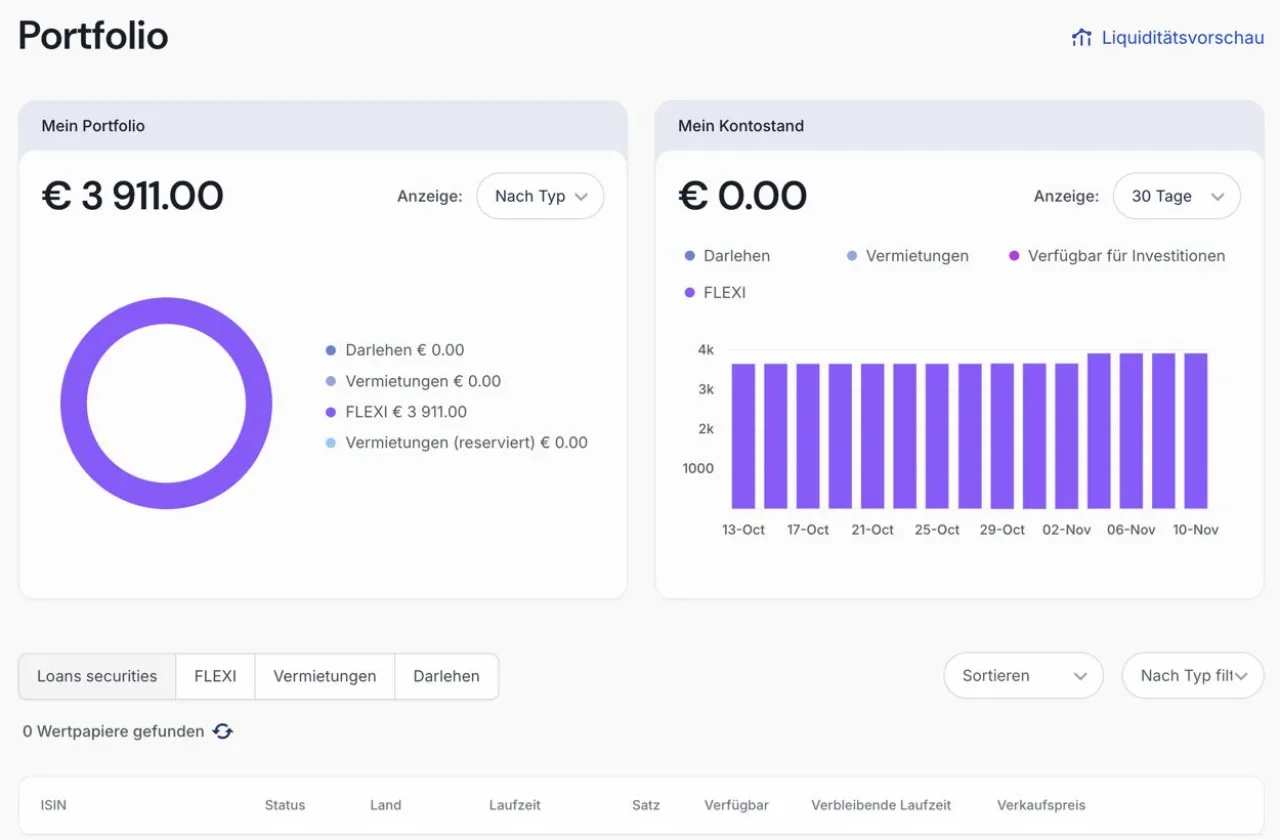
Der Screenshot zeigt unser Portfolio am 10.11.2026: 3.911,00 Euro, vollständig in FLEXI. Wer einsteigt, kann sich zuerst die Angebote im Konto ansehen und den Eignungstest in Ruhe ausfüllen. Wie TWINO neben anderen Anlageklassen steht, zeigt unsere Übersicht zu Alternative Investments.
Dieser Artikel ist keine Anlageberatung. Investiere nur Geld, dessen Verlust du verkraften kannst.
Die Wertpapiere fallen nicht unter die Einlagensicherung, ein Totalverlust ist möglich.
Häufig gestellte Fragen
Das könnte dich auch interessieren
TWINO FLEXI 2026: 6 % Zinsen, Limit 100.000 € und Auszahlung
Wie FLEXI verzinst, wie die Auszahlung läuft und was im Stressfall gilt.
Wie sicher ist TWINO 2026? Lizenz, Anlegerschutz und Grenzen
Regulierung, Anlegerentschädigung und die Kette bis zum Kreditnehmer.
TWINO 2026: 10 Dinge, die du vor dem Start wissen solltest
Limits, Zinsbeginn, Inaktivitätsgebühr, Quellensteuer und Ausstieg im Überblick.
TWINO Anleitung 2026: Anmelden, einzahlen, investieren
Registrierung, Eignungstest, Einzahlung und Auto-Invest Schritt für Schritt.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.