Diese TWINO Anleitung führt dich in sechs Schritten zum ersten Investment: Konto erstellen, Identität bestätigen, Eignungstest ausfüllen, Konto sichern, Geld einzahlen und investieren. Der Eignungstest legt dein Auto-Invest-Limit fest, laut TWINO 3.500, 21.000 oder 42.000 Euro oder kein Limit. FLEXI startet ab 10 Euro, Laufzeit-Wertpapiere ab 1 Euro. Die Wertpapiere fallen nicht unter die Einlagensicherung, ein Totalverlust ist möglich.
In 6 Schritten zum ersten Investment
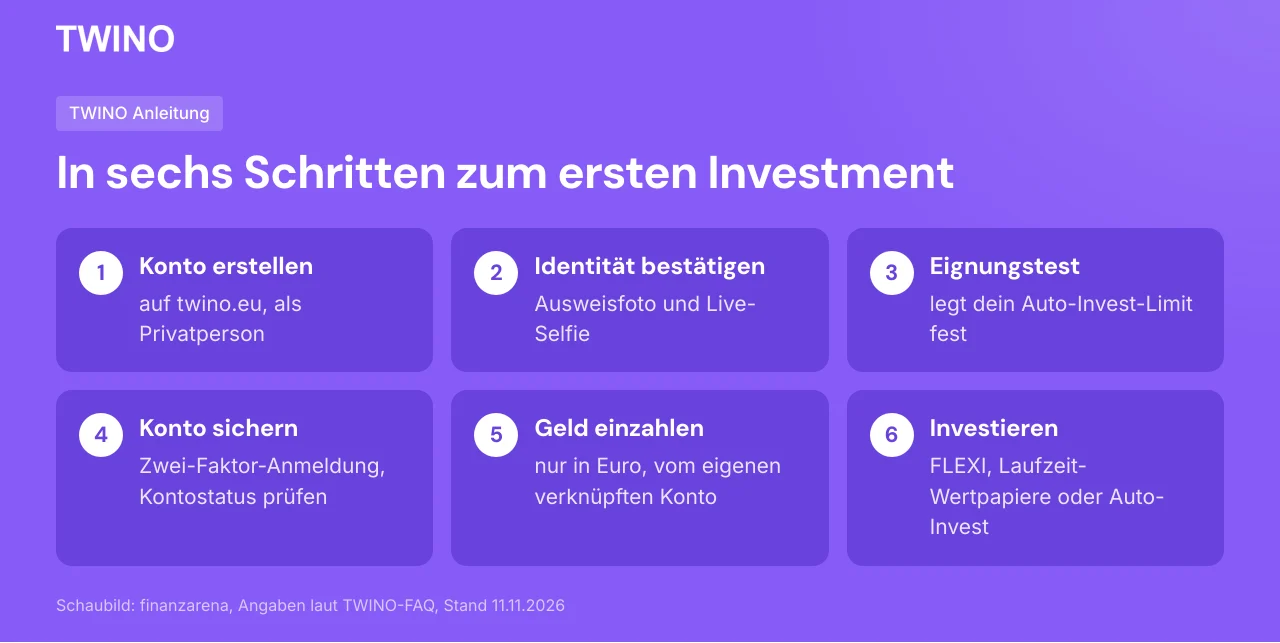
Bei TWINO kommst du in sechs Schritten vom leeren Formular zum ersten Investment. Die Plattform aus Riga vertreibt Wertpapiere, bei FLEXI und den Laufzeit-Wertpapieren aus dem aktuellen Prospekt stehen Verbraucherkredite aus Polen dahinter. Die Kontoeröffnung läuft komplett online.
- •Konto erstellen auf twino.eu, als Privatperson (Unternehmen: siehe den Abschnitt zu Schritt 1).
- •Identität bestätigen mit Ausweisfoto und Live-Selfie.
- •Eignungstest ausfüllen. Er legt dein Auto-Invest-Limit fest.
- •Konto sichern mit der Zwei-Faktor-Anmeldung und den Kontostatus prüfen.
- •Geld einzahlen, nur in Euro und nur von deinem eigenen Konto.
- •Investieren: in FLEXI, in Laufzeit-Wertpapiere von Hand oder per Auto-Invest.
Ob sich TWINO für dich lohnt, ordnen unsere TWINO Erfahrungen ein. Diese Anleitung zeigt den Weg durchs Konto und ist keine Anlageberatung.
Die TWINO Anleitung im Video
Zu dieser Anleitung gibt es ein Video-Tutorial. Wer lieber zuschaut, startet dort, wer lieber nachliest, bleibt hier.
Halte deinen Reisepass oder Personalausweis für die Identifizierung bereit.
Schritt 1: Konto auf twino.eu erstellen
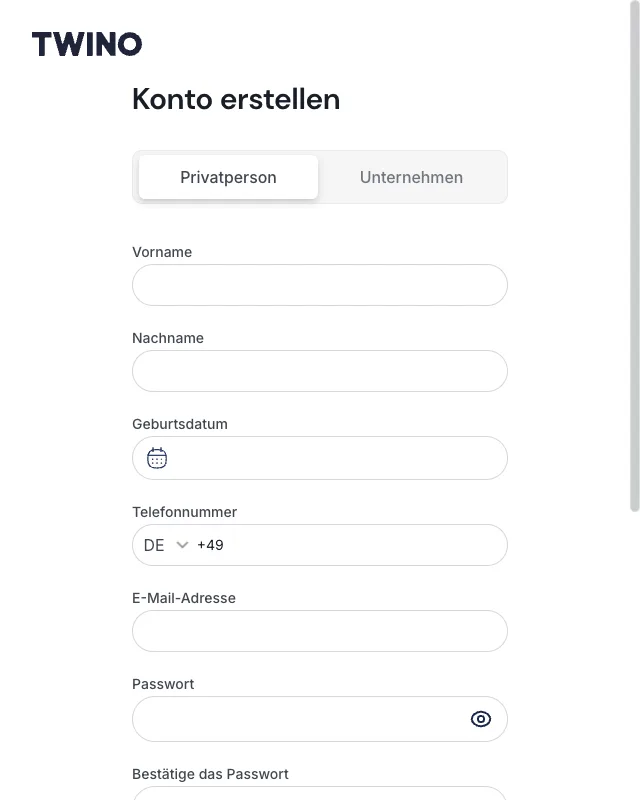
Auf twino.eu startest du die Registrierung über „Registrieren“ oben rechts. Das Formular „Konto erstellen“ fragt zuerst, ob du als Privatperson oder als Unternehmen investierst. Danach trägst du Vorname, Nachname, Geburtsdatum, Telefonnummer, E-Mail-Adresse und Passwort ein. So zeigt es unser Screenshot der Registrierungsseite vom 11.11.2026.
Im Anschluss folgt laut FAQ ein KYC-Formular mit deinen Basisdaten.
Als Privatperson musst du laut FAQ EU- oder EWR-Bürger sein, mindestens 18 Jahre alt und die volle Rechtsfähigkeit besitzen, um bindende Vereinbarungen einzugehen. Dazu brauchst du ein Zahlungskonto auf deinen eigenen Namen in der EU oder im EWR. Die Registrierungsseite von TWINO verweist außerdem auf den Wohnsitz: TWINO bietet seine Dienstleistungen nur Einwohnern von EWR-Mitgliedstaaten an.
Für Firmen gilt ein eigener Weg: Ein bevollmächtigter Vertreter schließt die Registrierung im Namen des Unternehmens ab. Laut Registrierungsseite von TWINO vom 02.11.2026 kann TWINO derzeit nur in Lettland eingetragene Unternehmen akzeptieren, die FAQ nennt allgemein die EU und den EWR.
Worauf achten: Dein Bankkonto muss auf denselben Namen laufen wie dein TWINO-Konto, sonst erstattet TWINO die Überweisung zurück.
Schritt 2: Identität bestätigen
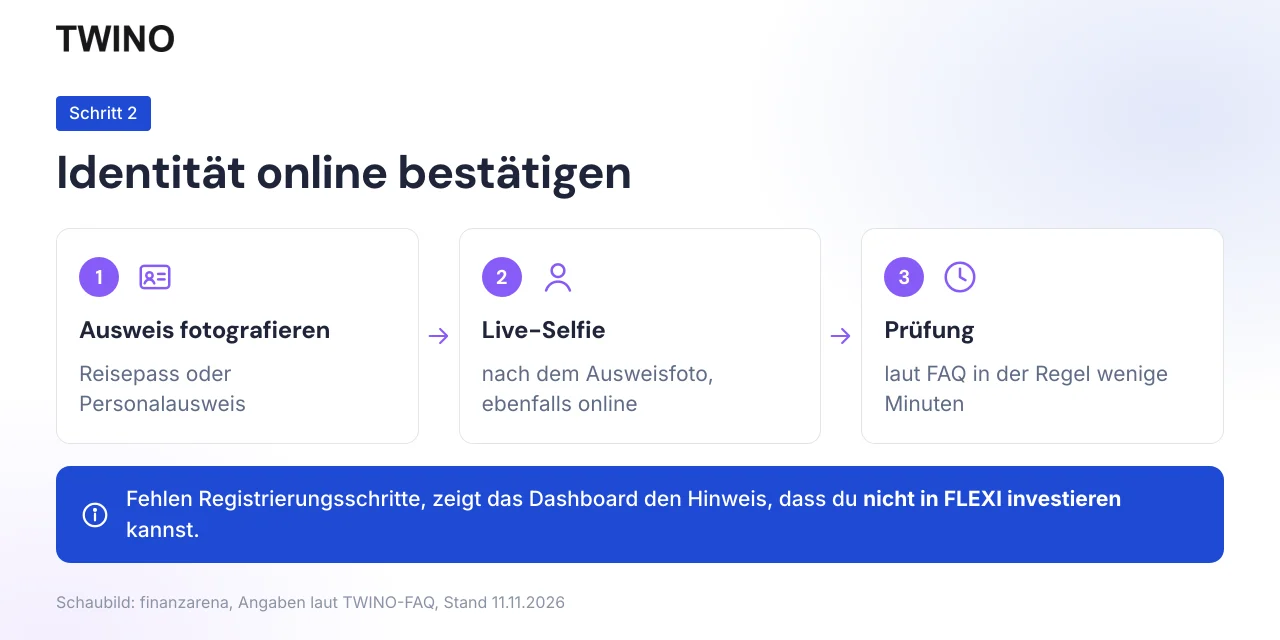
Im zweiten Schritt bestätigst du deine Identität online. In der FAQ nennt TWINO dafür den Dienstleister Onfido. Du fotografierst deinen Reisepass oder Personalausweis und machst ein Live-Selfie.
Laut FAQ dauert diese Prüfung in der Regel nur wenige Minuten. Das ist unkompliziert, denn die ganze Prüfung läuft online.
Wie lange die gesamte Freischaltung danach dauert, nennt TWINO in den von uns gelesenen FAQ-Texten nicht. Ein offener Schritt hat aber eine klare Folge. Fehlen Registrierungsschritte, zeigt das Dashboard laut TWINO den Hinweis, dass du nicht in FLEXI investieren kannst.
Worauf achten: Halte Reisepass oder Personalausweis griffbereit, bevor du die Prüfung startest, und überweise erst, wenn dein Konto vollständig ist.
Schritt 3: Eignungstest und Auto-Invest-Limit
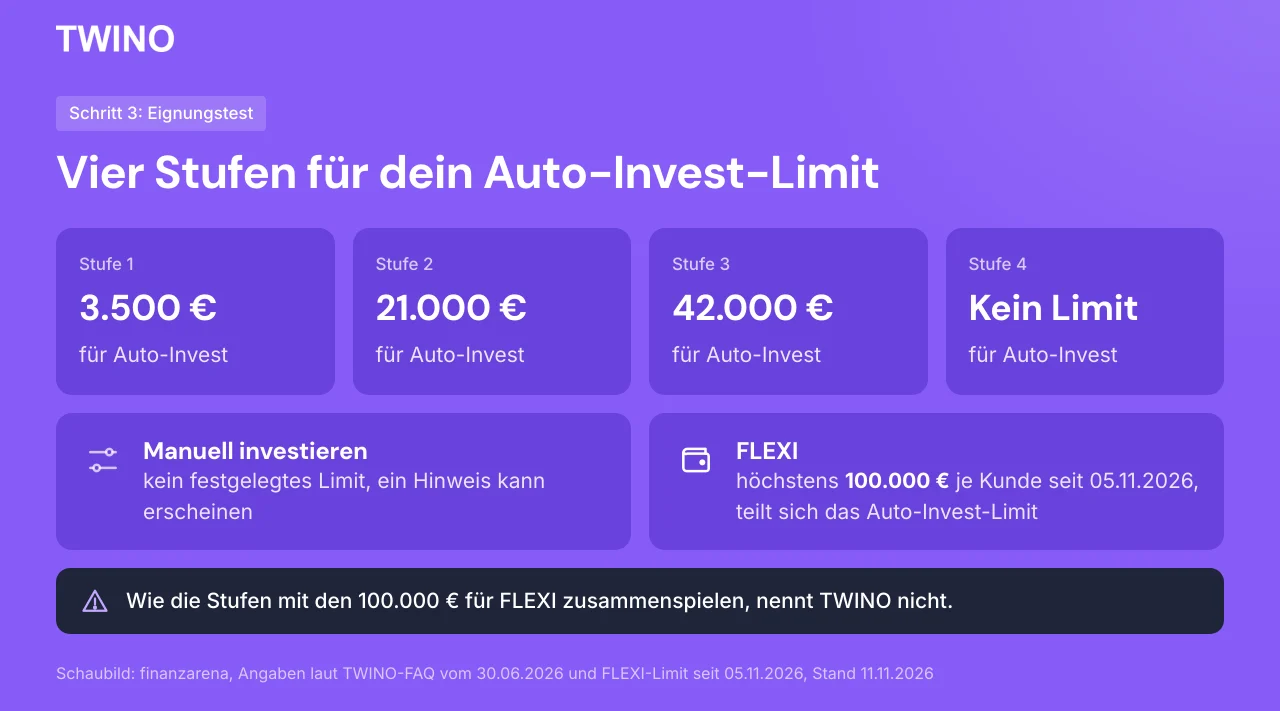
Jetzt kommt der Schritt, der über deinen Spielraum entscheidet. TWINO verlangt von allen Anlegern den Eignungstest nach MiFID II. Ohne vollständige oder aktuelle Angaben bietet TWINO bestimmte Dienste nicht an, darunter Auto-Invest.
Der Test hat zwei Teile. Bei der Eignung fragt TWINO nach Einkommen, Nettovermögen, Anlagezielen, Risikobereitschaft und deiner Fähigkeit, Verluste zu tragen. Bei der Angemessenheit geht es um Beruf, Ausbildung und Anlageerfahrung. Beide Teile werden kombiniert und einem Anlegerquadranten zugeordnet, und die Beträge orientieren sich laut FAQ an europäischen Durchschnittsgehältern.
Daraus folgt dein Auto-Invest-Limit. Laut TWINO-FAQ vom 30.06.2026 gibt es vier Stufen: 3.500 Euro, 21.000 Euro, 42.000 Euro und „Kein Limit“. Für manuelle Käufe nennt TWINO kein festgelegtes Limit, es kann aber ein Hinweis erscheinen.
Entscheidend ist der Zusammenhang mit FLEXI. FLEXI setzt den abgeschlossenen Test voraus und ist in deine gesamten Auto-Invest-Limits eingebunden. Die Limits werden also gemeinsam genutzt und können deshalb früher erreicht sein. Die Obergrenze für FLEXI liegt seit dem 05.11.2026 bei 100.000 Euro je Kunde. Wie die Stufen des Tests mit diesen 100.000 Euro zusammenspielen, nennt TWINO nicht.
Stuft der Test das Angebot als nicht passend für dich ein, zeigt das Dashboard einen Hinweis. TWINO beschreibt das Limit als regulatorische Schutzmaßnahme nach den Finanzvorschriften der EU, nicht als Beschränkung der Plattform. Ein niedriges Limit bremst zwar beim Start, laut FAQ kann sich dein Limit aber ändern, wenn du den Test unter „Mein Profil“ erneut ausfüllst, weil das System die neuen Antworten bewertet. Außerdem kannst du in bestimmten Fällen den Status als professioneller Anleger beantragen, den TWINO gesondert prüft. In Ausnahmefällen kann der Support dein Profil anhand von Nachweisen überprüfen. Wichtig: Laut TWINO-FAQ zum Anlegerschutz zahlt die Anlegerentschädigung nicht an Anleger, die angegeben haben, professionelle Anleger zu sein.
Worauf achten: Beantworte die Fragen in Ruhe, denn das Ergebnis bestimmt dein Auto-Invest-Limit und damit auch, wie viel Platz FLEXI für dich hat.
Limit laut TWINO | Was das für dich heißt | |
|---|---|---|
| Einsteiger | 3.500 € für Auto-Invest | Stufe laut Testergebnis, FLEXI teilt sich das Limit |
| Mittleres Niveau | 21.000 € für Auto-Invest | Stufe laut Testergebnis, FLEXI teilt sich das Limit |
| Fortgeschritten | 42.000 € für Auto-Invest | Stufe „Fortgeschrittener Anleger“, FLEXI teilt sich das Limit |
| Kein Limit | „Kein Limit“ für Auto-Invest | vierte Stufe laut FAQ, Zuordnung über das Testergebnis |
| Manuell investieren | kein festgelegtes Limit | ein Hinweis kann erscheinen |
| FLEXI | höchstens 100.000 € je Kunde seit 05.11.2026 | das Zusammenspiel mit den Stufen nennt TWINO nicht |
| Ohne Eignungstest | kein Auto-Invest, kein FLEXI | Test bei der Registrierung abschließen |
| Limit erreicht | Rest bleibt als FLEXI Cash im Wallet | kein Zins auf FLEXI Cash, das Dashboard zeigt einen Hinweis |
| Limit ändern | Test unter „Mein Profil“ erneut ausfüllen | in Ausnahmefällen Prüfung durch den Support, Status als professioneller Anleger (gesondert geprüft, laut TWINO-FAQ ohne Anlegerentschädigung) |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Schritt 4: Konto sichern und Status prüfen
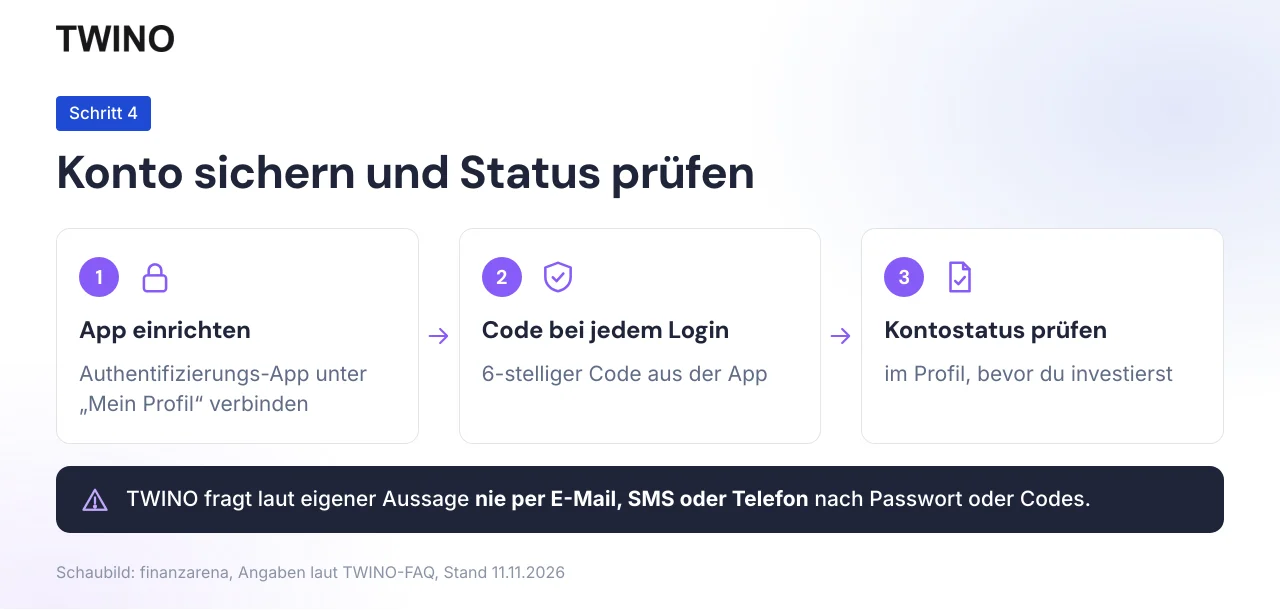
Nach Identifizierung und Eignungstest erhältst du Zugang zu deinem Konto. Laut FAQ fordert TWINO dich an dieser Stelle auf, die Zwei-Faktor-Authentifizierung einzurichten, und empfiehlt das dringend. Du brauchst dafür eine Authentifizierungs-App wie Google Authenticator. Eingerichtet wird sie unter „Mein Profil“, und danach fragt TWINO bei jedem Login einen 6-stelligen Code aus der App ab.
Hinzu kommt ein Hinweis, den du dir merken solltest. TWINO fragt laut eigener Aussage nie per E-Mail, SMS oder Telefon nach deinem Passwort oder nach Authentifizierungscodes. Kommt so eine Anfrage, gibst du nichts heraus.
Bevor du investierst, öffnest du im Profil den Abschnitt „Kontostatus“, so rät es TWINO in der FAQ. Dort siehst du, ob noch ein Registrierungsschritt offen ist.
Worauf achten: Schalte die Zwei-Faktor-Anmeldung ein, bevor das erste Geld auf dem Konto liegt.
Registrieren, identifizieren, Eignungstest ausfüllen und die Zwei-Faktor-Anmeldung unter Mein Profil einschalten.
Schritt 5: Geld einzahlen
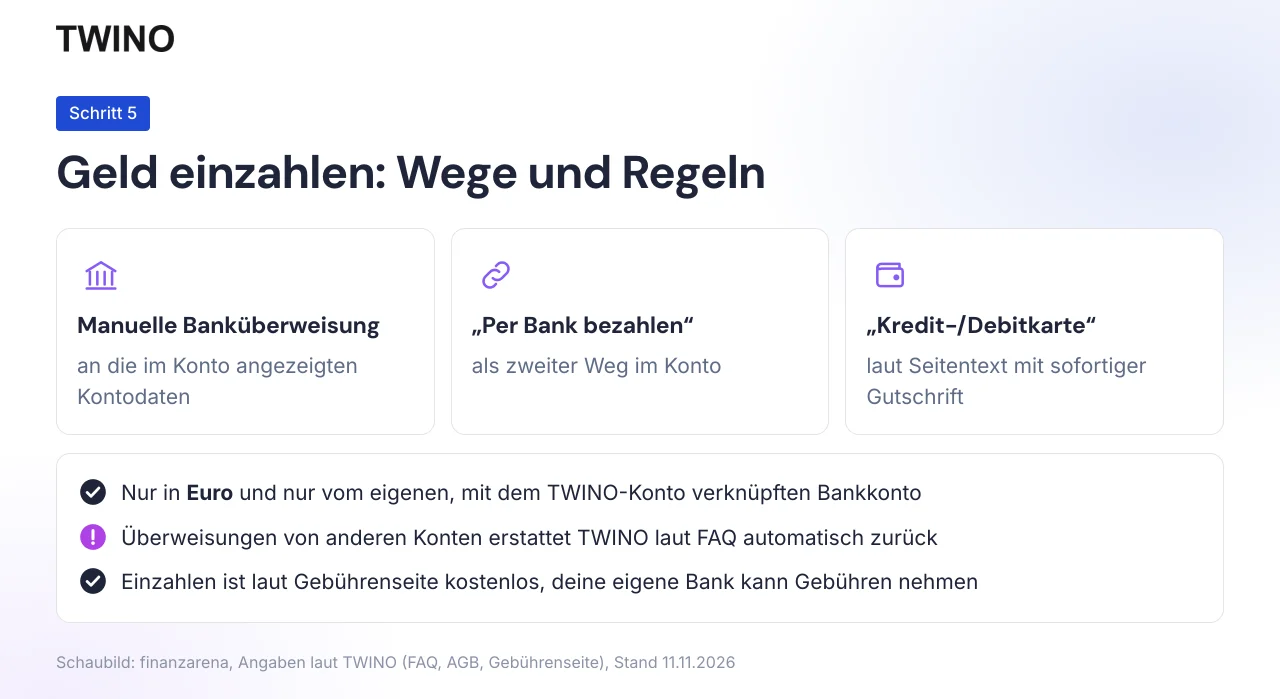
Ist das Konto vollständig, zahlst du Geld ein. Laut FAQ findest du die Funktion im Profil unter „Geld hinzufügen“, in unserem Dashboard steht neben dem Hauptwallet zusätzlich der Button „Guthaben hinzufügen“. Zwei Wege nennt TWINO laut FAQ:
- •die manuelle Banküberweisung an die angezeigten Kontodaten
- •„Per Bank bezahlen“ als zweiten Weg im Konto
Die Einzahlungsseite im Konto führt laut Seitentext außerdem „Kredit-/Debitkarte“ mit sofortiger Gutschrift auf. Welche Wege dein Konto anzeigt, siehst du unter „Guthaben hinzufügen“.
Bei der Dauer sind die FAQ-Texte nicht einheitlich. Ein Text nennt für die manuelle Überweisung im Durchschnitt 2 Werktage. Ein anderer sagt, Euro-Überweisungen aus der EU und dem EWR kämen in den meisten Fällen innerhalb eines Werktages an. Eine feste Dauer sagt TWINO damit nicht zu.
Zwei Regeln gelten laut TWINO derzeit: Eingezahlt wird nur in Euro, und eine Überweisung muss von deinem eigenen Bankkonto kommen, das mit deinem TWINO-Konto verknüpft ist. Die AGB (Ziffer 7.5) erlauben Einzahlungen nur auf deinen Namen, vom eigenen Zahlungskonto oder per Zahlungskarte. Überweisungen von anderen Konten erstattet TWINO laut FAQ automatisch zurück.
Bei den Kosten schneidet TWINO gut ab. Laut Gebührenseite von TWINO vom 09.10.2026 sind Einzahlen, Registrierung, Kontoservice und Abhebung kostenlos. Dazu kommen 10 Euro Inaktivitätsgebühr im Monat und 35 Euro für Auszahlungen außerhalb von EU und EWR, beides erklären wir bei den Stolperstellen und beim Auszahlen. Kostenlos ist die Abhebung laut FAQ auf ein EU/EWR-SEPA-Konto. Gebühren deiner eigenen Bank für Überweisungen auf dein TWINO-Konto sind laut FAQ möglich.
Für Neukunden läuft derzeit eine Bonusaktion auf FLEXI, die du im Profil aktivierst. Die Bedingungen erklären wir im Artikel TWINO Bonus. Weitere Aktionen unserer Partner findest du in der Neukundenbonus-Übersicht.
Worauf achten: Überweise nur von deinem eigenen Konto und nur in Euro.
Schritt 6: Mit FLEXI investieren
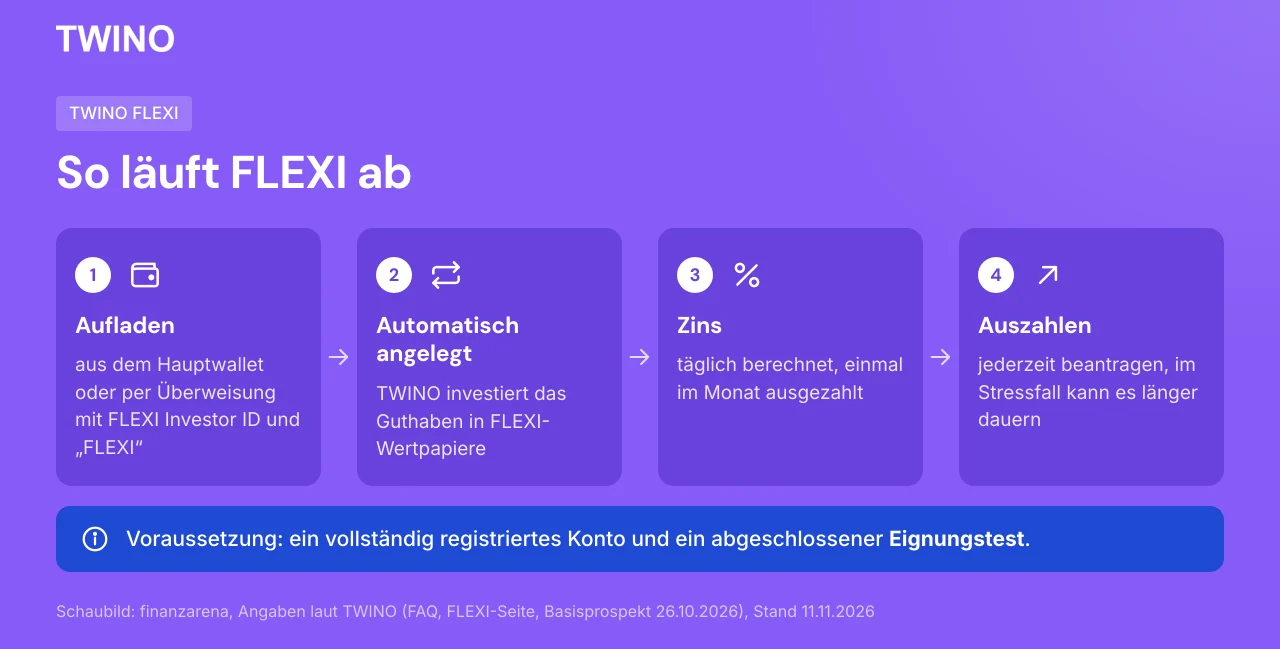
FLEXI ist ein Einstieg ohne eigene Wertpapierauswahl. Laut TWINO fließt dein Geld dort automatisch in 12-monatige forderungsbesicherte Wertpapiere, verbunden mit Verbraucherkrediten von Netcredit in Polen. TWINO nennt dafür 6 % festen Zins im Jahr, täglich berechnet. Das ist eine Angabe von TWINO und kein Versprechen.
Das FLEXI-Wallet ist vom Hauptwallet getrennt. Aufladen kannst du es auf zwei Wegen:
- •per Übertrag aus deinem Hauptwallet
- •per Banküberweisung direkt ins FLEXI-Wallet
Beim zweiten Weg gibst du deine FLEXI Investor ID und das Wort „FLEXI“ im Verwendungszweck an, sonst schreibt TWINO das Geld deinem Hauptwallet gut. In der App verschiebst du Geld direkt zwischen Hauptwallet und FLEXI. Eine kleine Einschränkung gibt es dort: Die Option „Über die Bank einzahlen“ fehlte in der App laut FAQ vom 12.08.2026 noch.
Danach läuft FLEXI ohne Umwege. Die automatische Anlage kann laut FAQ bis zu 20 Minuten dauern, die Mindestanlage liegt bei 10 Euro. Geld, das noch nicht investiert ist, heißt FLEXI Cash und bringt keinen Zins. Wer sein FLEXI-Portfolio anlegt, bestätigt außerdem, den Basisprospekt und das Basisinformationsblatt gelesen zu haben.
Am 10.11.2026 lagen in unserem TWINO-Konto 3.911 Euro in FLEXI, und bisher hat FLEXI dort 58,03 Euro Zinsen erwirtschaftet.
Die App gibt es für iOS und Android, nutzbar in vier Sprachen. Sie zeigt Gesamtwert, Hauptwallet, FLEXI-Wert, ABS-Wert und Erträge. Wie Zinsen, Limit und Auszahlung bei FLEXI im Detail funktionieren, erklären wir in TWINO FLEXI.
Worauf achten: Schreib bei jeder Überweisung ins FLEXI-Wallet die FLEXI Investor ID und „FLEXI“ in den Verwendungszweck.
Zins laut TWINO täglich berechnet, ein Totalverlust ist möglich.
Laufzeit-Wertpapiere selbst kaufen
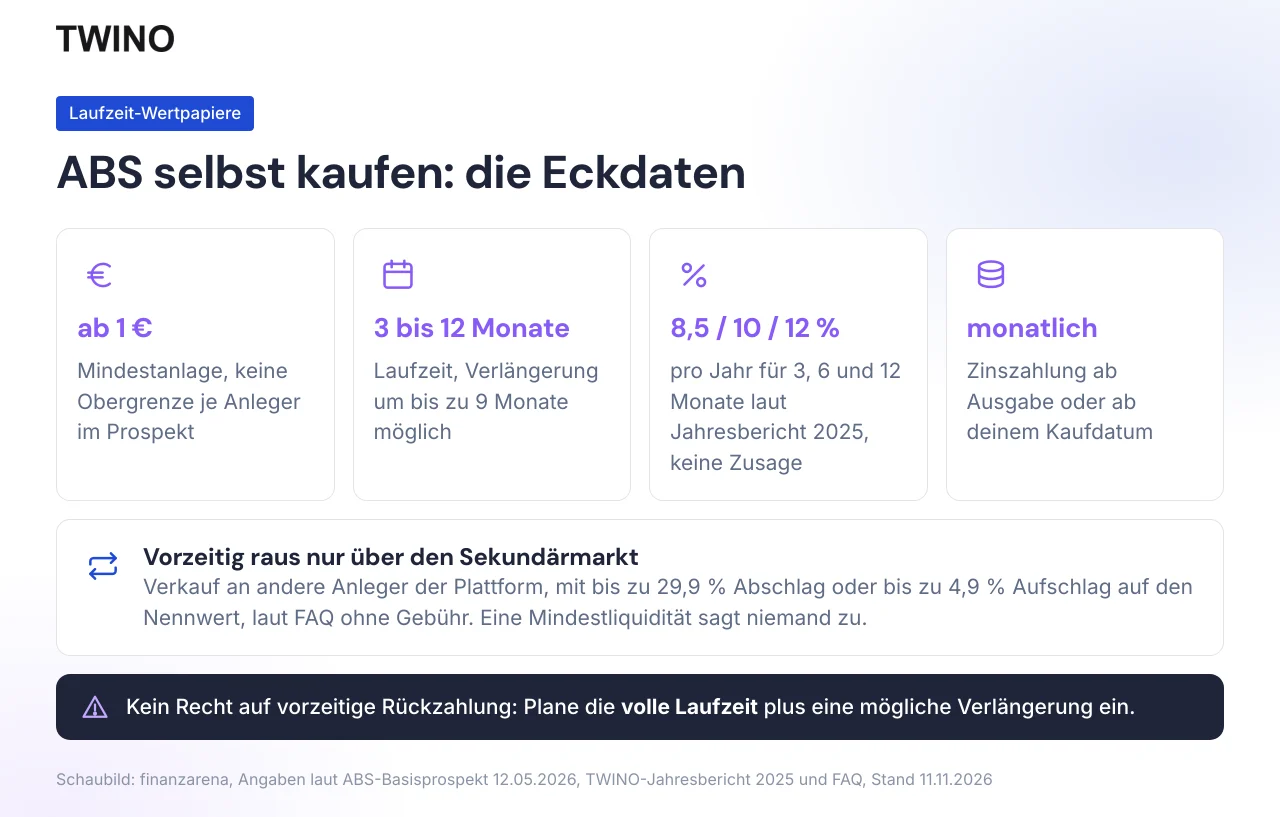
Neben FLEXI kannst du Laufzeit-Wertpapiere kaufen, fachlich forderungsbesicherte Wertpapiere, kurz ABS. TWINO vertreibt sie als Wertpapierfirma mit der Lizenz 27-55/2025/7 der Latvijas Banka. Du bindest dein Geld dabei für 3 bis 12 Monate.
Der Einstieg hält sich klein. Laut ABS-Basisprospekt vom 12.05.2026 liegt die Mindestanlage bei 1 Euro, und eine Obergrenze je Anleger nennt der Prospekt nicht. Kaufst du von Hand, gilt laut FAQ auch kein festgelegtes Limit aus dem Eignungstest.
Zur Rendite: Laut Jahresbericht 2025 lagen die Zinsen bei 8,5 % pro Jahr für 3 Monate Laufzeit, 10 % pro Jahr für 6 Monate und 12 % pro Jahr für 12 Monate. Das sind Angaben von TWINO und keine Zusage für dein Angebot. Gekauft wird am Primärmarkt bei der Ausgabe oder am Sekundärmarkt von anderen Anlegern. Die Zinsen laufen ab der Ausgabe beziehungsweise ab deinem Kaufdatum und werden monatlich gezahlt.
Ein Punkt verlangt Planung. Ein Recht auf vorzeitige Rückzahlung hast du nicht. Der Kreditnehmer darf die Laufzeit außerdem bis zu dreimal um je drei Monate verlängern, insgesamt also um bis zu 9 Monate.
Vorzeitig kommst du lediglich über den Sekundärmarkt heraus. Käufer sind dort nur andere Anleger der Plattform, und du verkaufst mit bis zu 29,9 % Abschlag oder bis zu 4,9 % Aufschlag auf den Nennwert. Eine Mindestliquidität sagt dir niemand zu. Positiv hervorzuheben sind die Kosten, denn für Kauf und Verkauf am Sekundärmarkt erhebt TWINO laut FAQ keine Gebühr.
Laut ABS-Basisprospekt vom 12.05.2026 stehen hinter den dort beschriebenen Wertpapieren Forderungen gegen Fincard, die in Polen unter den Marken Netcredit und Halvo auftritt. Laut FLEXI-Prospekt ist Fincard auch bei FLEXI der Kreditnehmer. Was das für dein Risiko bedeutet, steht in Wie sicher ist TWINO?.
Worauf achten: Plane Geld für Laufzeit-Wertpapiere für die volle Laufzeit ein, plus eine mögliche Verlängerung.
Auto-Invest einrichten
Wer nicht jedes Wertpapier selbst auswählen will, nutzt Auto-Invest. Es setzt deine Strategie automatisch um, etwa nach Kreditart, Zinssatz, Land und Laufzeit. TWINO behandelt Auto-Invest als Portfolioverwaltungsdienst, deshalb sind vollständige Angaben im Eignungstest Pflicht.
Der Klickweg ist übersichtlich:
- •Öffne „Investieren“ und dort „Auto-Invest“.
- •Klicke auf „Erstellen Sie ein Auto-Invest-Portfolio.“ So steht der Button auf der Seite vom 07.08.2026.
- •Wähle Länder, Zinssätze und weitere Kriterien.
Dabei ist zu beachten, dass Auto-Invest auf dein Limit aus dem Eignungstest zählt. FLEXI läuft ebenfalls als Auto-Invest-Portfolio und teilt sich dieselben Limits. Die gemeinsamen Limits können deshalb früher erreicht sein, wenn du beides nutzt. Die Stufen stehen in der Tabelle bei Schritt 3.
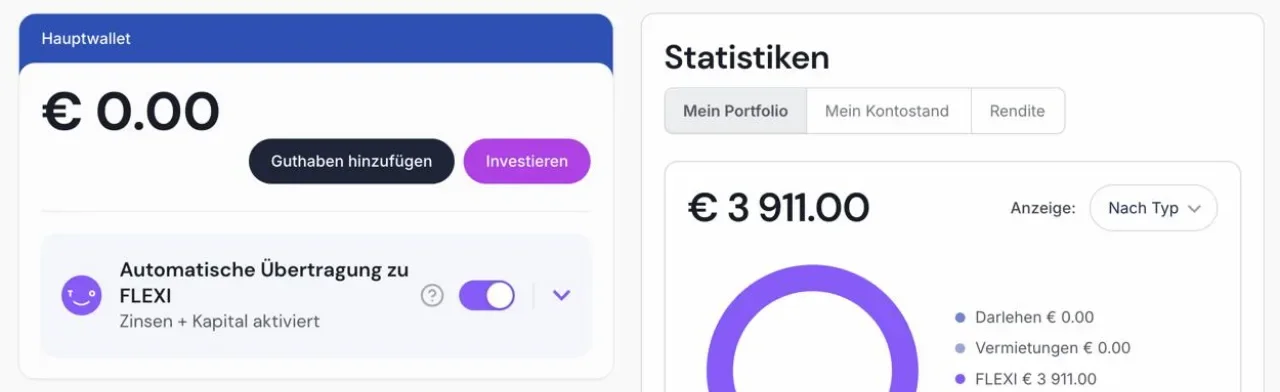
In der Praxis durchdacht ist die automatische Übertragung zu FLEXI. Zins- und Kapitalrückzahlungen aus Laufzeit-Wertpapieren kann TWINO direkt ins FLEXI-Wallet verschieben. Du schaltest das im Dashboard ein, danach sind beide Arten standardmäßig aktiv. Einzahlungen und Geld, das du aus FLEXI abgehoben hast, wandern nicht automatisch hinein.
Der Screenshot aus unserem Konto vom 10.11.2026 zeigt den Schalter „Automatische Übertragung zu FLEXI“ mit dem Zusatz „Zinsen + Kapital aktiviert“. Von dieser Funktion profitierst du, sobald Laufzeit-Wertpapiere Geld zurückzahlen, denn die Rückflüsse landen dann direkt in FLEXI. Was du vor dem ersten Portfolio sonst noch wissen solltest, sammeln die 10 Dinge vor dem Start.
Worauf achten: Prüfe vor einem neuen Auto-Invest-Portfolio, wie viel von deinem Limit FLEXI schon belegt.
Dein Auto-Invest-Limit ist laut TWINO eine Schutzmaßnahme nach MiFID II und richtet sich nach deinem Eignungstest.
Geld auszahlen: Wallet und Bankkonto
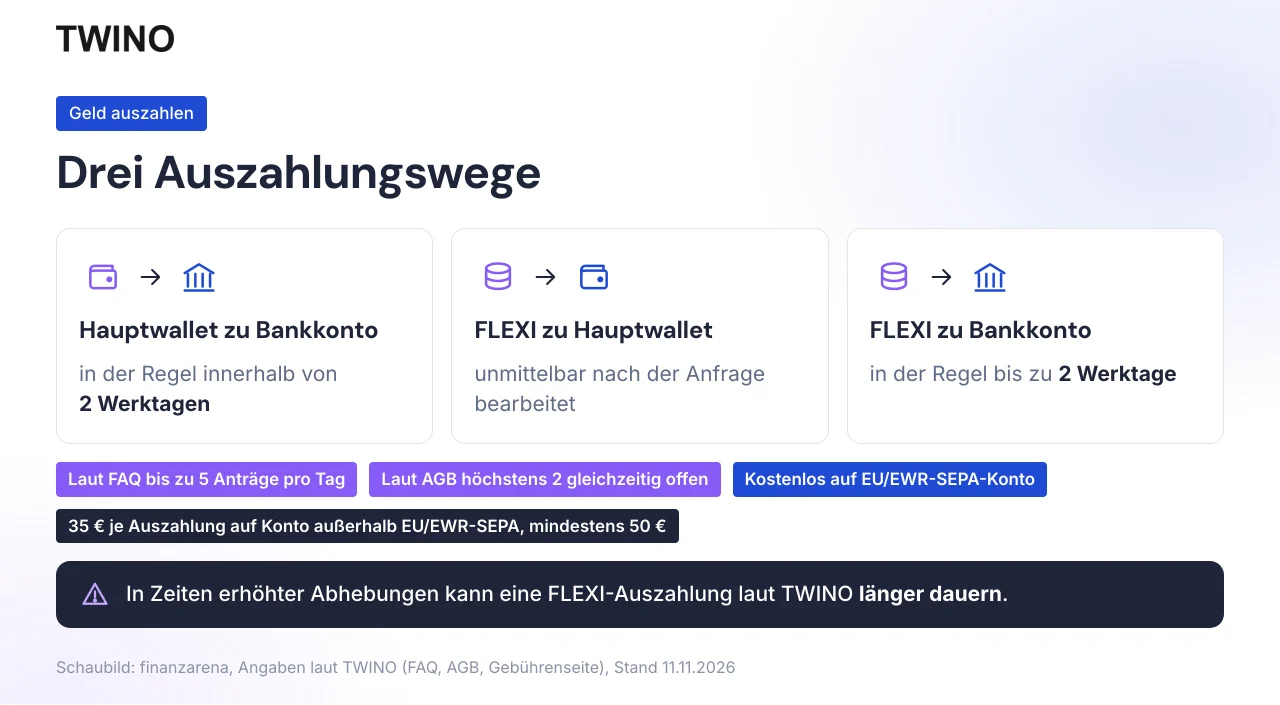
Freies Guthaben im Hauptwallet kannst du laut TWINO jederzeit zur Auszahlung anfordern. Der Weg führt im Profil zu „Geld auszahlen“. Ausgezahlt wird nur auf dein verknüpftes Bankkonto. Laut FAQ bearbeitet TWINO solche Anträge in der Regel innerhalb von 2 Werktagen ab der Anfrage. Zusätzliche Sicherheitsprüfungen können das verlängern.
Aus FLEXI zahlst du entweder ins Hauptwallet oder direkt aufs Bankkonto aus, ganz oder teilweise. Ins Hauptwallet wird die Auszahlung laut FAQ unmittelbar nach der Anfrage bearbeitet, aufs Bankkonto dauert es in der Regel bis zu 2 Werktage. Laut FAQ sind pro Tag bis zu 5 Auszahlungsanträge möglich, Hauptwallet und Bankkonto zusammengerechnet. Nach den AGB (Ziffer 7.8.4, gültig ab 09.07.2026) können gleichzeitig höchstens zwei Anträge offen sein, einer fürs Hauptwallet und einer für FLEXI.
Für Auszahlungen auf ein EU/EWR-SEPA-Konto nennt TWINO laut FAQ keine Gebühr. Für jede Auszahlung auf ein Bankkonto, das nicht als EU/EWR-SEPA-Konto gilt (zum Beispiel im Vereinigten Königreich oder in der Schweiz), erhebt TWINO laut FAQ vom 29.06.2026 eine feste Gebühr von 35 Euro, der Mindestbetrag liegt dort bei 50 Euro.
Eine Einordnung gehört zu FLEXI, denn Auszahlungen richten sich dort nach der Liquidität im Produkt, laut TWINO aus neuer Nachfrage, dem Sicherheitenpuffer des Kreditnehmers und vorzeitigen Rückzahlungen. Im Normalbetrieb laufen sie wie beschrieben, in Zeiten erhöhter Abhebungen können sie laut TWINO länger dauern. Wie der Prospekt diesen Fall beschreibt, erklären wir in TWINO FLEXI.
Worauf achten: Lege in FLEXI nur Geld an, das du nicht an einem festen Tag zwingend brauchst.
Häufige Stolperstellen beim Start und unser Fazit
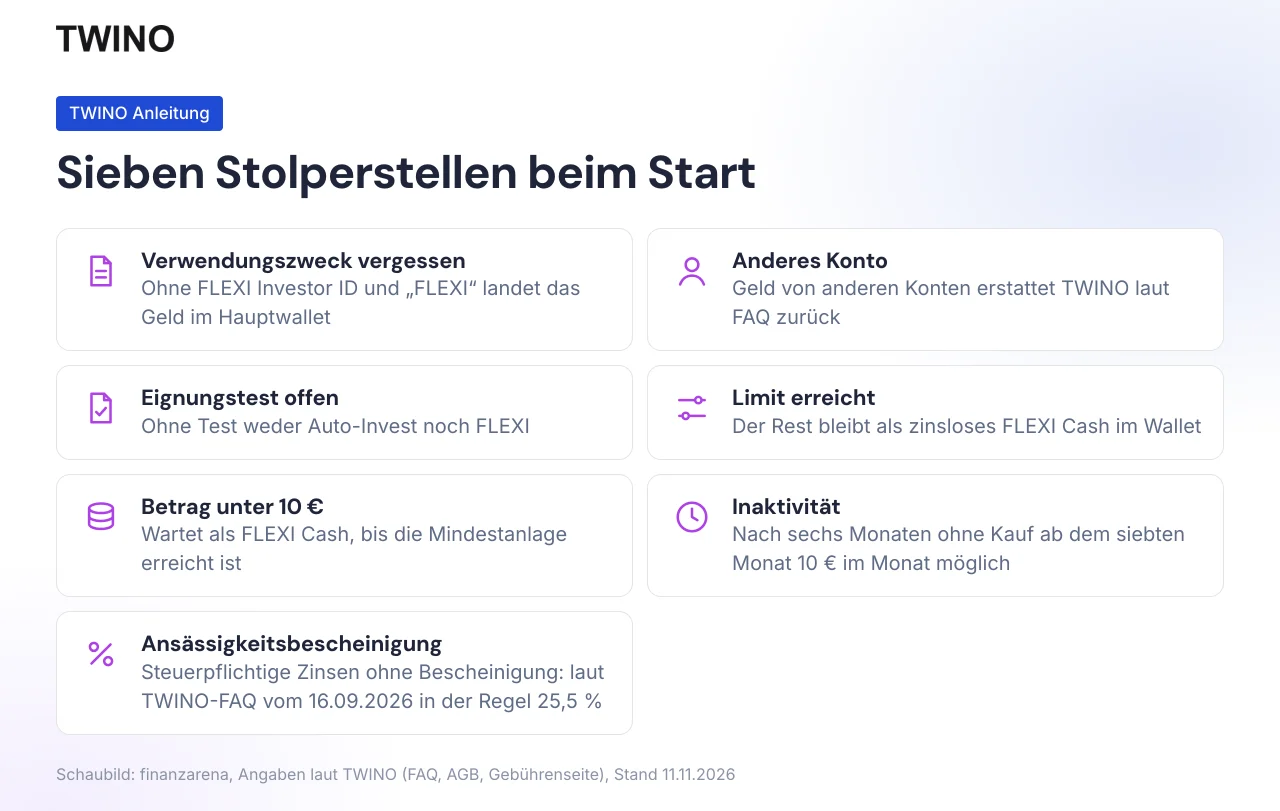
Der Weg ins Konto ist verständlich aufgebaut. Hängen bleiben kannst du an sieben Stellen, die wir aus den TWINO-FAQ und den AGB zusammengetragen haben:
- •Verwendungszweck vergessen. Ohne FLEXI Investor ID und „FLEXI“ landet eine Überweisung im Hauptwallet statt im FLEXI-Wallet. Du schiebst sie dann per Übertrag weiter.
- •Anderes Konto. Geld von einem anderen als dem verknüpften Bankkonto erstattet TWINO laut FAQ automatisch zurück.
- •Eignungstest offen. Ohne abgeschlossenen Test gibt es weder Auto-Invest noch FLEXI.
- •Limit erreicht. Was über deinem Limit liegt, bleibt als zinsloses FLEXI Cash im Wallet.
- •Betrag unter 10 Euro. Er wartet in FLEXI als FLEXI Cash, bis die Mindestanlage erreicht ist.
- •Inaktivität. Hast du sechs Monate lang kein Finanzinstrument gekauft, kann TWINO laut AGB ab dem siebten Monat 10 Euro im Monat abziehen. Die Ausnahmen und wie du die Gebühr vermeidest, erklären die 10 Dinge vor dem Start.
- •Ansässigkeitsbescheinigung. Ohne gültige Bescheinigung gilt laut TWINO-FAQ vom 16.09.2026 auf steuerpflichtige Zinsen in der Regel der lettische Satz von 25,5 %. Hochladen kannst du sie unter „Mein Profil“, das ist keine Steuerberatung.
Unser Fazit zum Start fällt positiv aus. Der Anmeldeweg überzeugt, weil TWINO die Kontoeröffnung in der FAQ Schritt für Schritt offen beschreibt. Die Einzahlung ist laut Gebührenseite kostenlos, FLEXI startet ab 10 Euro und Laufzeit-Wertpapiere ab 1 Euro. Ein Haken für Eilige ist der Eignungstest, denn sein Ergebnis legt dein Auto-Invest-Limit fest und damit auch den Platz für FLEXI.
Zum Risiko gehört ein klarer Satz. TWINO ist kein Bankkonto, und die Wertpapiere fallen laut Basisprospekt nicht unter eine Einlagensicherung. Das Basisinformationsblatt einer Option mit 10 % stuft das Risiko mit 6 von 7 ein und nennt einen möglichen Verlust bis zu 100 % der Anlage, also einen Totalverlust.
Wie TWINO neben anderen Plattformen steht, zeigt unser Vergleich Alternative Investments. Dieser Artikel ist keine Anlageberatung.
Setze nur Geld ein, dessen Verlust du verkraften könntest: Ein Totalverlust ist möglich.
Häufig gestellte Fragen
Das könnte dich auch interessieren
TWINO Erfahrungen 2026: 6 bis 12 % Festzins, Start ab 1 €
Für wen sich TWINO lohnt: Produkte, Kosten und unser FLEXI-Konto im Überblick.
TWINO FLEXI 2026: 6 % Zinsen, Limit 100.000 € und Auszahlung
Wie FLEXI verzinst, wie die Auszahlung läuft und was im Stressfall gilt.
Wie sicher ist TWINO 2026? Lizenz, Anlegerschutz und Grenzen
Lizenz, Anlegerentschädigung und die Kette bis zum Kreditnehmer.
TWINO 2026: 10 Dinge, die du vor dem Start wissen solltest
Limits, Zinsbeginn, Inaktivitätsgebühr, Quellensteuer und Ausstieg als Checkliste.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.