TWINO FLEXI ist ein automatisches Anlageprodukt der lettischen Plattform TWINO. Dein Geld fließt in 12-monatige forderungsbesicherte Wertpapiere, hinter denen Verbraucherkredite von Netcredit in Polen stehen. TWINO nennt 6 % festen Zins im Jahr, täglich berechnet, ab 10 Euro und seit dem 05.11.2026 bis 100.000 Euro je Kunde. Auszahlungen kannst du jederzeit beantragen. Im Stressfall können sie laut Prospekt länger dauern, eine Einlagensicherung greift nicht, ein Totalverlust ist möglich.
Was ist TWINO FLEXI?
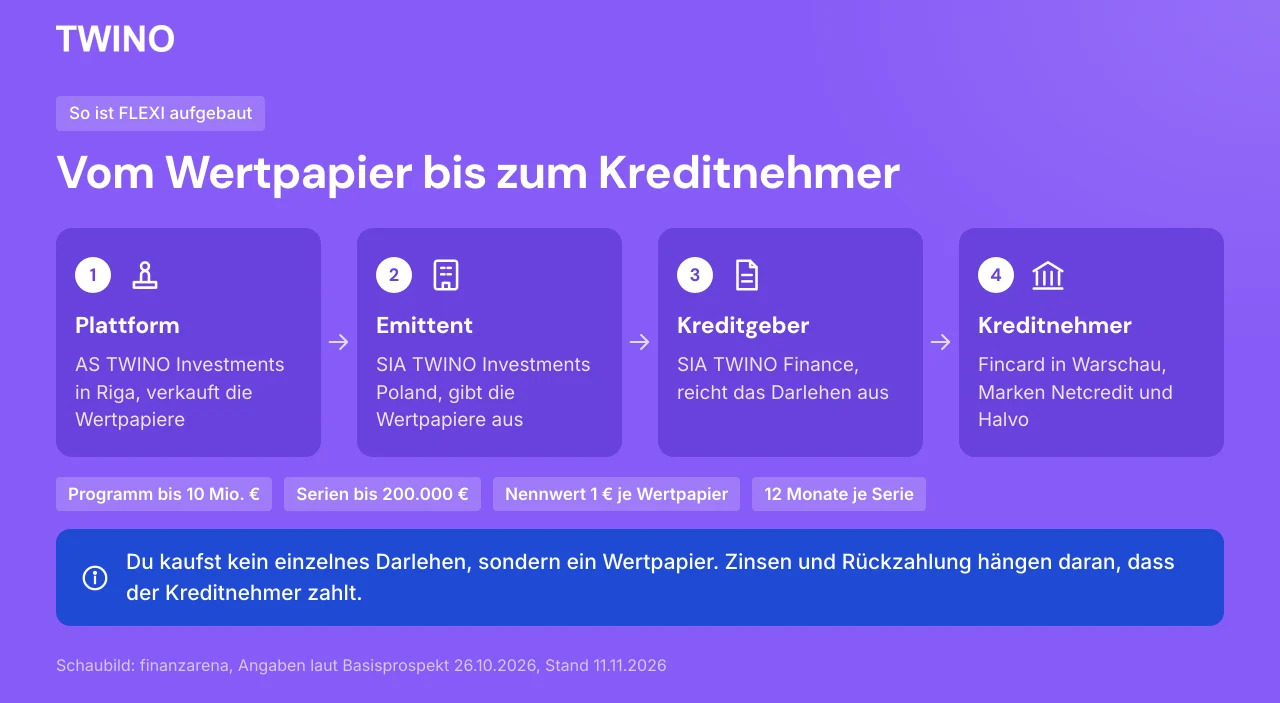
Hinter den Wertpapieren stehen laut der FLEXI-Seite Verbraucherkredite, die Netcredit in Polen vergeben hat. Kreditnehmer der Struktur ist laut Basisprospekt vom 26.10.2026 die Fincard Sp. z o.o. aus Warschau, die unter den Marken Netcredit und Halvo auftritt. Ausgegeben werden die Wertpapiere von der Zweckgesellschaft SIA TWINO Investments Poland, verkauft werden sie über die Plattform der AS TWINO Investments in Riga. Das Darlehen an Fincard reicht laut Prospekt die SIA TWINO Finance aus, eine weitere Zweckgesellschaft, die dort als Kreditgeber geführt wird.
Für dich heißt das: Du kaufst kein einzelnes Darlehen, sondern ein Wertpapier. Zinsen und Rückzahlung hängen daran, dass der Kreditnehmer zahlt.
Laut Basisprospekt ist das Programm auf 10 Mio. Euro ausstehende Wertpapiere angelegt. Ausgegeben wird in Serien zu bis zu 200.000 Euro mit einem Nennwert von 1 Euro je Wertpapier, und jede Serie läuft 12 Monate ab Ausgabe. An die Laufzeit bist du nicht gebunden, denn den Ausstieg regelt FLEXI automatisch. Ob sich die Laufzeit verlängern kann, beschreibt der Prospekt nicht eindeutig, mehr dazu weiter unten bei den Punkten, die du kennen solltest.
Seit dem Start Ende April 2026 ist FLEXI spürbar gewachsen. Laut TWINO-Statistik lagen am 01.06.2026 348.853 Euro in FLEXI, am 01.11.2026 waren es 2.074.479 Euro. Einen Überblick über die ganze Plattform geben unsere TWINO Erfahrungen.
TWINO FLEXI im Video erklärt
Im Video zeigen wir dir FLEXI von der Wallet bis zur Auszahlung. Der Artikel ergänzt es um Fundstellen aus dem Basisprospekt, eine Vergleichstabelle und unser eigenes FLEXI-Konto.
Ein Hinweis zum Stand: Im Video nennen wir noch das frühere FLEXI-Limit von 10.000 Euro. Seit dem 05.11.2026 liegt es bei 100.000 Euro je Kunde. Außerdem sagen wir dort, Neukundenaktionen zählten nicht für FLEXI. Seit dem 05.11.2026 läuft eine Bonusaktion für FLEXI, deren Bedingungen wir im TWINO-Bonus-Artikel erklären. Weitere Aktionen unserer Partner stehen in der Neukundenbonus-Übersicht.
Konto eröffnen, Eignungstest abschließen und danach das FLEXI-Wallet aufladen.
6 % Zinsen: so rechnet TWINO bei FLEXI
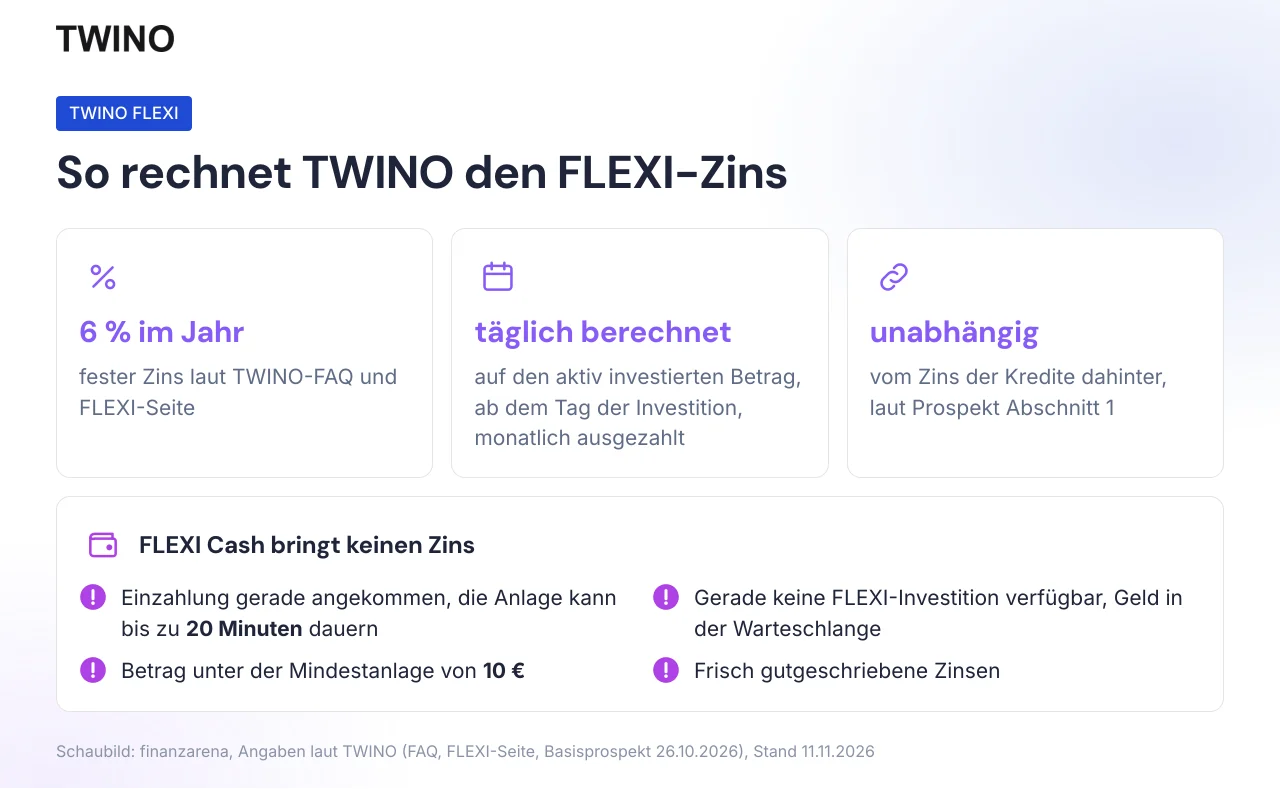
TWINO nennt für FLEXI einen festen Zins von 6 % im Jahr. So steht es in der FAQ zu den FLEXI-Zinsen und auf der FLEXI-Seite. Berechnet wird der Zins täglich auf den Betrag, der aktiv investiert ist, die Verzinsung beginnt am Tag der Investition, und ausgezahlt wird monatlich.
Nachvollziehbar ist die Trennung vom Kreditgeschäft. Laut Basisprospekt, Abschnitt 1 unter „Interest rate“, ist der Zins „fixed and independent from the interest rates of the Loan Receivables“. Er schwankt also nicht mit den Zinsen der Kredite dahinter. Den Zahlenwert selbst nennt der Prospekt nicht, denn er steht in den endgültigen Bedingungen der Serien, und die haben wir öffentlich nicht gefunden. Die 6 % sind damit eine Angabe von TWINO aus FAQ und Produktseite.
Hinzu kommt ein Begriff, den du kennen solltest: FLEXI Cash. So heißt Geld im FLEXI-Wallet, das gerade nicht investiert ist. Es bringt keinen Zins. Laut TWINO-FAQ entsteht FLEXI Cash vor allem in vier Fällen:
- •Die Einzahlung ist gerade erst angekommen. Die automatische Anlage kann bis zu 20 Minuten dauern.
- •Gerade ist keine FLEXI-Investition verfügbar, dein Geld steht dann in einer Zuweisungswarteschlange.
- •Der Betrag liegt unter der Mindestanlage von 10 Euro.
- •Es sind frisch gutgeschriebene Zinsen.
FLEXI Cash investiert TWINO automatisch, sobald es geht. Ziehst du Geld ab, bekommst du die Zinsen bis zum Zeitpunkt der Auszahlung.
Was auffällt: Der FLEXI-Zins fällt geringer aus als die bis zu 12 %, die TWINO für Laufzeit-Wertpapiere mit 12 Monaten nennt. Warum TWINO den Zins so staffelt, sagt TWINO nicht. Die Unterschiede zeigt der Vergleich weiter unten.
TWINO nennt für FLEXI 6 Prozent festen Zins im Jahr, unabhängig von den Zinsen der Kredite dahinter.
Unser FLEXI-Konto in Zahlen
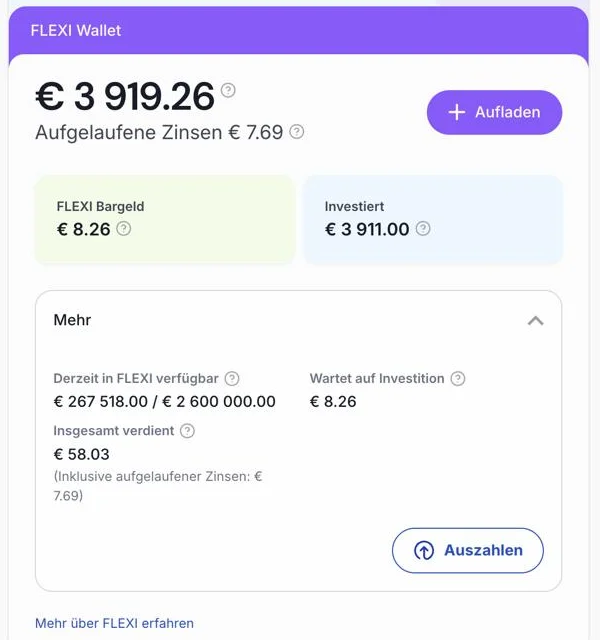
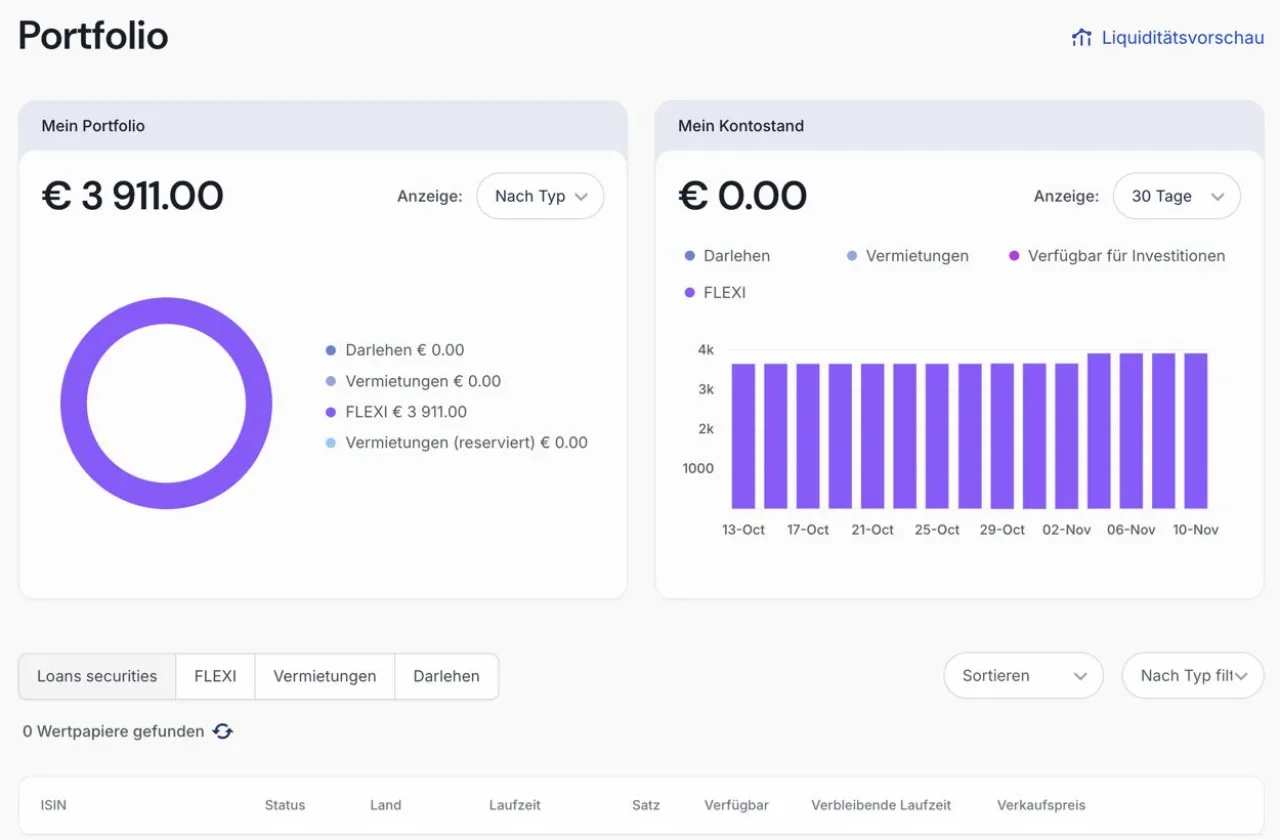
Am 10.11.2026 lagen in unserem TWINO-Konto 3.911 Euro in FLEXI. Bisher hat FLEXI dort 58,03 Euro Zinsen erwirtschaftet. Der Screenshot zeigt das FLEXI-Wallet an diesem Tag mit 3.919,26 Euro gesamt und 7,69 Euro aufgelaufenen Zinsen, die in den 58,03 Euro schon enthalten sind.
Gut zu sehen ist dort auch FLEXI Cash. 8,26 Euro zeigt das Wallet als FLEXI Bargeld, denselben Betrag nennt unter „Mehr“ die Zeile „Wartet auf Investition“. Dieses Geld ist noch nicht investiert und bringt laut FAQ keine Zinsen, bis TWINO es automatisch anlegt.
Unter „Mehr“ zeigt das Wallet außerdem die Zeile „Derzeit in FLEXI verfügbar“ mit zwei Beträgen. TWINO beschreibt sie im Tooltip als verfügbare Investitionskapazität im Verhältnis zum Gesamtangebot. Was mit Gesamtangebot genau gemeint ist, erklärt TWINO dort nicht. Wir lesen aus den Zahlen deshalb nichts ab.
Zur Quellensteuer auf die Zinsen siehe TWINO Erfahrungen und die 10 Dinge vor dem Start.
So startest du mit FLEXI
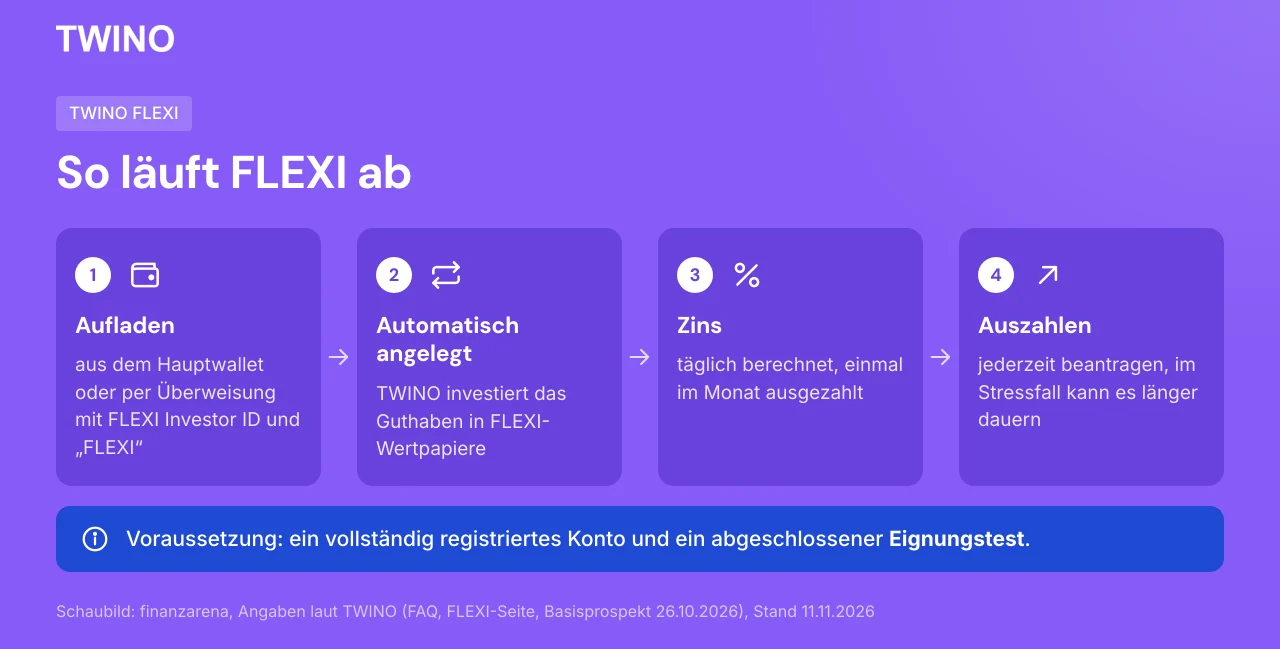
Für FLEXI brauchst du ein vollständig registriertes TWINO-Konto und einen abgeschlossenen Eignungstest, den TWINO nach MiFID II von allen Anlegern verlangt. Ohne ihn bleibt FLEXI gesperrt. Ist dein Auto-Invest-Zugang eingeschränkt, ist FLEXI ebenfalls nicht verfügbar, bis du den Test aktualisierst.
Technisch läuft FLEXI als Auto-Invest-Portfolio, und wer es anlegt, bestätigt, den Basisprospekt und das Basisinformationsblatt gelesen zu haben. Das klingt nach Formsache, der Blick lohnt sich aber, vor allem in Abschnitt 2.5.1 zur Liquidität. Den aktuellen Prospekt verlinkt TWINO auf der FLEXI-Seite unter „Lesen Sie den Prospekt“.
Das FLEXI-Wallet ist vom Hauptwallet getrennt. Aufladen kannst du es unkompliziert auf zwei Wegen:
- •per Übertrag aus deinem Hauptwallet
- •per Banküberweisung direkt ins FLEXI-Wallet, mit deiner FLEXI Investor ID und dem Wort „FLEXI“ im Verwendungszweck
Fehlt diese Angabe, landet das Geld laut TWINO im Hauptwallet. Eine kleine Einschränkung gibt es in der App: Dort fehlte laut FAQ vom 12.08.2026 noch die Option „Über die Bank einzahlen“. Den Übertrag zwischen Hauptwallet und FLEXI erledigst du in der App dagegen direkt.
Danach investiert FLEXI automatisch, das kann bis zu 20 Minuten dauern. Die Mindestanlage liegt bei 10 Euro.
In der Praxis durchdacht wirkt die automatische Übertragung. Zins- und Kapitalrückzahlungen aus Laufzeit-Wertpapieren kann TWINO direkt ins FLEXI-Wallet schieben. Du schaltest das im Dashboard ein, danach sind beide Arten standardmäßig aktiv, während neue Einzahlungen und aus FLEXI abgehobenes Geld nicht automatisch hineinwandern. Den kompletten Klickweg von der Registrierung bis zur Auszahlung zeigt unsere TWINO Anleitung.
Registrieren, identifizieren, Eignungstest ausfüllen und das FLEXI-Wallet aus dem Hauptwallet oder per Überweisung aufladen.
Limit 100.000 €: Obergrenze und persönliches Limit
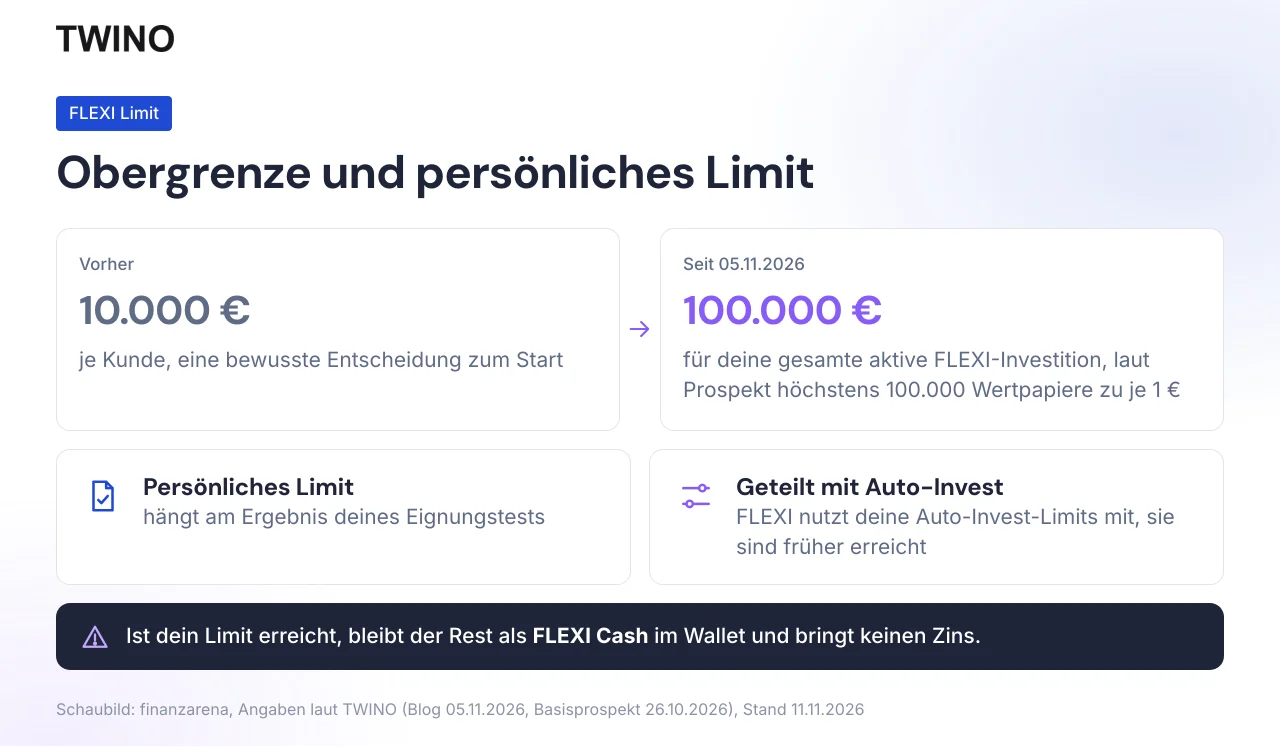
Seit dem 05.11.2026 kannst du laut TWINO bis zu 100.000 Euro in FLEXI investieren. Vorher lag die Grenze bei 10.000 Euro je Kunde. Das Limit gilt für deine gesamte aktive FLEXI-Investition. Der Basisprospekt vom 26.10.2026 zieht dieselbe Linie: höchstens 100.000 Wertpapiere zu je 1 Euro je Anleger.
Die frühere Grenze war laut TWINO-Blog vom 05.11.2026 eine bewusste Entscheidung zum Start. Dort heißt es: „When FLEXI launched in April 2026, the €10,000 cap was a deliberate choice.“ Mit der Anhebung auf das Zehnfache sind in FLEXI auch größere Beträge möglich. Ein höheres Limit sagt nichts über die Sicherheit aus.
Dabei ist zu beachten, dass 100.000 Euro die Obergrenze ist und nicht dein persönliches Limit. FLEXI ist in deine gesamten Auto-Invest-Limits eingebunden. Die Limits werden also gemeinsam genutzt und sind deshalb womöglich früher erreicht. Wie hoch dein Auto-Invest-Limit ausfällt, hängt am Ergebnis deines Eignungstests.
Wie die Stufen des Tests mit der Obergrenze von 100.000 Euro zusammenspielen, schreibt TWINO nicht. Wir rechnen es nicht vor. Die Stufen selbst zeigt unsere TWINO Anleitung.
Ist dein Limit erreicht, bleibt der Rest als FLEXI Cash im Wallet und bringt keinen Zins. Das Dashboard meldet das mit einem eigenen Hinweis. Prüfe deshalb vor einer größeren Überweisung, wie viel du tatsächlich investieren kannst.
Im Normalbetrieb täglich verfügbar: so läuft die Auszahlung
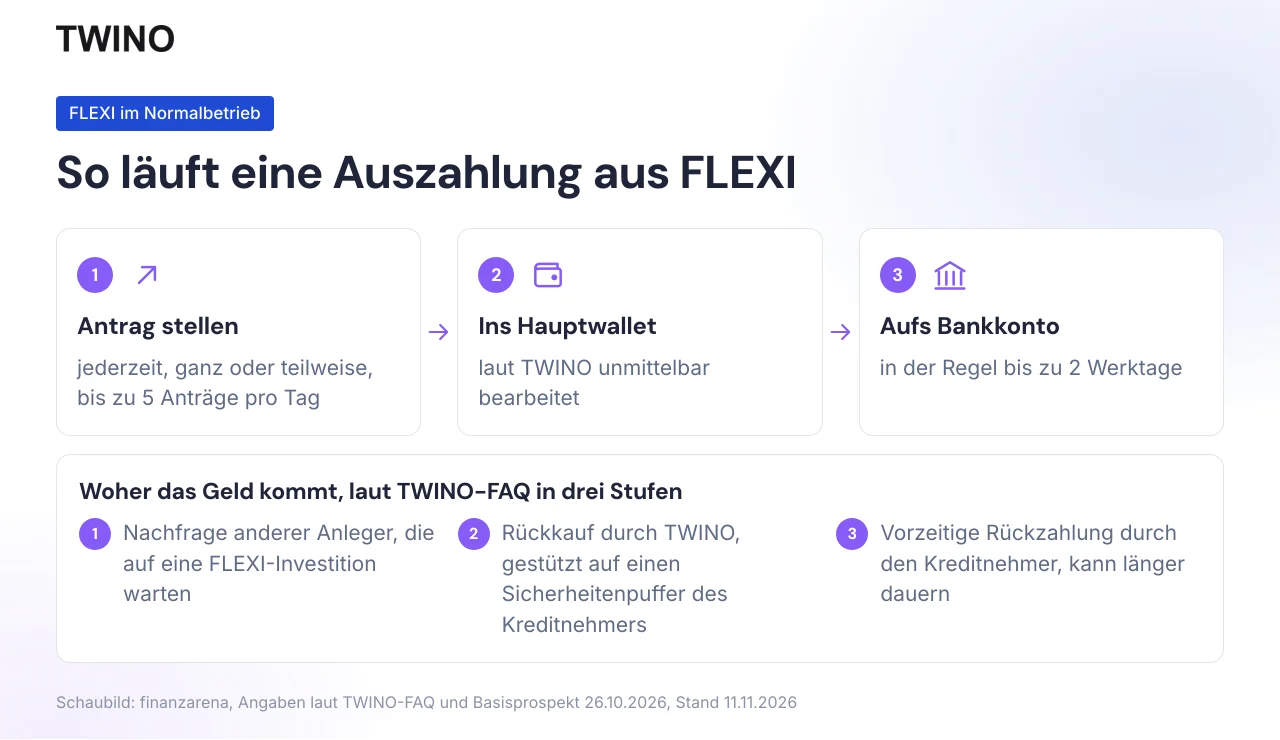
Auf der FLEXI-Seite wirbt TWINO mit „Sofortige Liquidität“ und „jederzeit verfügbar“. Im Normalbetrieb passt das zu den Regeln aus der FAQ. Du kannst jederzeit eine Auszahlung beantragen, ganz oder teilweise. Vom FLEXI-Wallet ins Hauptwallet wird der Antrag laut TWINO unmittelbar bearbeitet, weiter aufs Bankkonto dauert es in der Regel bis zu 2 Werktage. Pro Tag sind bis zu 5 Auszahlungsanträge möglich, Hauptwallet und Bankkonto zusammengerechnet.
Woher kommt das Geld für deine Auszahlung? Laut TWINO-FAQ aus drei Stufen:
- •Nachfrage anderer Anleger: Geld von Anlegern, die auf eine FLEXI-Investition warten, bedient zuerst die Auszahlungen.
- •Rückkauf durch TWINO: Reicht das nicht, kauft TWINO die Wertpapiere zurück, gestützt auf einen Sicherheitenpuffer des Kreditnehmers.
- •Vorzeitige Rückzahlung: Reicht auch das nicht, zahlt der Kreditnehmer die zugrunde liegenden Wertpapiere vorzeitig zurück. Laut FAQ kann das länger dauern, weil es von externen Zahlungen abhängt.
Für den Normalbetrieb rechnet der Basisprospekt in Abschnitt 2.5.1 mit einer klaren Annahme. Die Sicherheit des Kreditnehmers und seine Möglichkeit zu vorzeitigen Rückzahlungen sollen die gewöhnlichen täglichen Abhebungen decken, und Grundlage dieser Annahme ist die bisherige Nutzung der Sicherheit.
Positiv hervorzuheben ist, dass du dich um den Verkauf nicht kümmern musst. Bei einzelnen Laufzeit-Wertpapieren verkaufst du selbst am Sekundärmarkt. Bei FLEXI läuft der Ausstieg automatisch innerhalb des Produkts, ohne Umwege über einen Käufer, den du selbst finden müsstest.
Wenn viele gleichzeitig abheben: der Stressfall
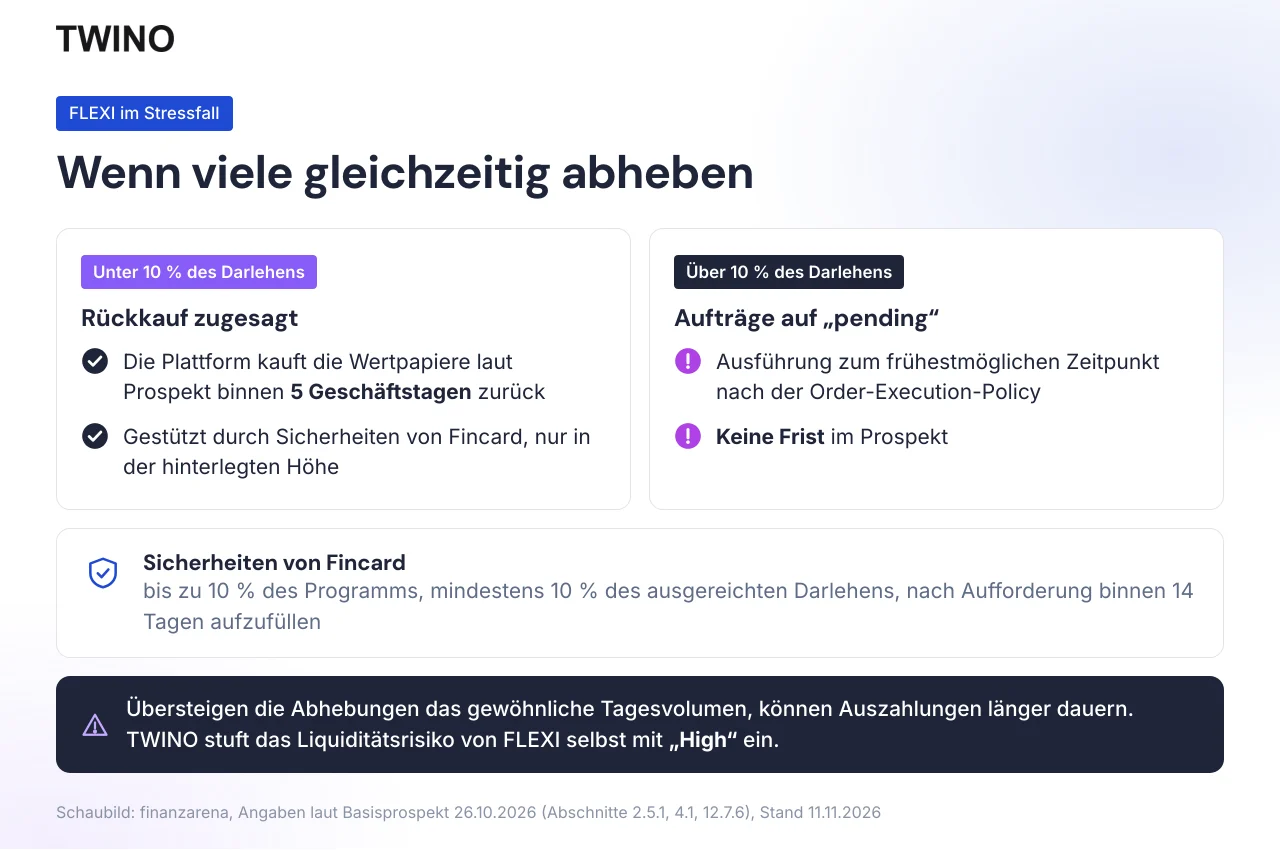
Die eigentliche Probe für „täglich verfügbar“ ist der Tag, an dem viele Anleger gleichzeitig raus wollen. Für diesen Fall nennt der Basisprospekt in Abschnitt 12.7.6 eine Schwelle. Liegen alle gleichzeitigen Verkaufswünsche unter 10 % des Darlehens, das der Kreditgeber ausgereicht hat, greift eine Zusage. Die Plattform verpflichtet sich laut Prospekt, die Wertpapiere binnen 5 Geschäftstagen zurückzukaufen.
Liegen sie darüber, laufen die Aufträge nach der Order-Execution-Policy. Sie stehen dann auf „pending“ und werden zum frühestmöglichen Zeitpunkt ausgeführt. Eine Frist nennt der Prospekt für diesen Fall nicht.
Gestützt wird die Rückkaufzusage durch Sicherheiten des Kreditnehmers, die laut Prospekt nur in der hinterlegten Höhe wirken. Laut Abschnitt 4.1 stellt Fincard der Plattform Sicherheiten von bis zu 10 % des Programms, mindestens aber 10 % des ausgereichten Darlehens. Nach einer Aufforderung muss Fincard sie binnen 14 Tagen wieder auffüllen.
Übersteigen die Abhebungen das gewöhnliche Tagesvolumen, reicht die Liquidität laut Abschnitt 2.5.1 „most likely“ nicht für den üblichen 14-Tage-Rahmen der vorzeitigen Rückzahlung. Auszahlungen können dann länger dauern. TWINO stuft das Liquiditätsrisiko von FLEXI deshalb selbst mit „High“ ein. Der Prospekt nennt FLEXI ein „illiquid instrument“. Du kannst zwar jederzeit abheben, aber die Wertpapiere werden nicht gehandelt und lassen sich nicht manuell verkaufen.
Die FLEXI-Seite sagt dasselbe in weicherer Form: In Zeiten erhöhter Abhebeanforderungen, etwa in Krisen, kann die Verarbeitung länger dauern.
Wir finden diese Offenheit stimmig, denn sie beschreibt ehrlich, wie das Produkt gebaut ist. Für die Praxis heißt das: FLEXI passt zu Geld, das du nicht an einem festen Tag brauchst. FLEXI ersetzt keinen Notgroschen auf einem Konto mit Einlagensicherung, denn im Stressfall können Auszahlungen länger dauern.
Vor dem ersten FLEXI-Portfolio bestätigst du, Basisprospekt und Basisinformationsblatt gelesen zu haben.
FLEXI, Tagesgeld und Laufzeit-Wertpapiere im Vergleich
In der Tabelle unten stehen FLEXI, ein Tagesgeldkonto und die Laufzeit-Wertpapiere mit 12 Monaten nebeneinander.
Ein wesentlicher Unterschied zum Tagesgeld ist der Schutz. Guthaben auf einem Tagesgeldkonto sind laut BaFin gesetzlich bis 100.000 Euro je Kunde und Bank gesichert. FLEXI-Wertpapiere fallen laut Basisprospekt, Abschnitt 2.5.4, nicht unter eine Einlagensicherung, weder in Lettland noch anderswo.
Die Anlegerentschädigung bis 20.000 Euro ersetzt das nicht. Sie greift, wenn die Wertpapierfirma ihre Verpflichtungen dir gegenüber nicht erfüllen kann. Verluste durch Kursänderungen und Wertpapiere, die illiquide geworden sind, deckt sie laut TWINO-FAQ nicht. Ein Ausfall des Kreditnehmers wird dort nicht genannt, nach unserem Verständnis ist er kein Entschädigungsfall. Mehr dazu in Wie sicher ist TWINO?.
Gegenüber den Laufzeit-Wertpapieren schneidet FLEXI beim Zins schwächer ab, bei der Beweglichkeit besser. Hinter beiden stehen Kredite von Netcredit in Polen. Nach unserer Einordnung zahlt TWINO bei den Laufzeit-Wertpapieren mehr Zins, wenn du dein Geld bindest. Laufzeit-Wertpapiere verkaufst du vorzeitig nur am Sekundärmarkt, und zwar an andere Anleger der Plattform. Laut ABS-Prospekt sind dort Abschläge bis 29,9 % vom Nennwert möglich, und eine Mindestliquidität garantiert niemand. Außerdem darf der Kreditnehmer die Laufzeit bis zu dreimal um je drei Monate verlängern. Bei FLEXI merkst du davon wenig, weil der Ausstieg im Produkt läuft. Bei einem Laufzeit-Wertpapier bleibt dein Geld dann länger gebunden, wenn du nicht am Sekundärmarkt verkaufst. Die Produkte im Gesamtbild ordnen unsere TWINO Erfahrungen ein.
TWINO FLEXI | Tagesgeld bei einer Bank | Laufzeit-Wertpapiere 12 Monate | |
|---|---|---|---|
| Zins | 6 % fest im Jahr laut TWINO | variabel, die Bank kann ihn jederzeit anpassen | bis zu 12 % im Jahr laut TWINO |
| Zinsberechnung | täglich, Auszahlung monatlich | je nach Bank | ab Ausgabe oder ab Kauf am Sekundärmarkt, Zahlung monatlich |
| Mindestanlage | 10 € | je nach Bank | 1 € |
| Höchstbetrag | 100.000 € je Kunde, persönliches Limit über den Eignungstest | je nach Bank | keine Obergrenze im Prospekt, das Auto-Invest-Limit gilt nur für Auto-Invest |
| Laufzeit | keine feste Anlagedauer, die Wertpapiere dahinter laufen 12 Monate, eine Verlängerung um bis zu 9 Monate regelt der Prospekt widersprüchlich | ohne feste Laufzeit | 12 Monate, Verlängerung um bis zu 9 Monate durch den Kreditnehmer möglich |
| Ausstieg | Auszahlung jederzeit beantragbar, im Stressfall länger | Guthaben jederzeit verfügbar | vorzeitig nur über den Sekundärmarkt, Abschlag bis 29,9 % möglich |
| Liquiditätsrisiko | High laut Prospekt | je nach Bank | Medium laut Prospekt |
| Einlagensicherung | nein | gesetzlich bis 100.000 € je Kunde und Bank | nein |
| Gebühren | keine Transaktionsgebühren, Inaktivitätsgebühr möglich | je nach Bank | keine Transaktionsgebühren, auch nicht für Kauf und Verkauf am Sekundärmarkt, Inaktivitätsgebühr möglich |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Was für FLEXI spricht
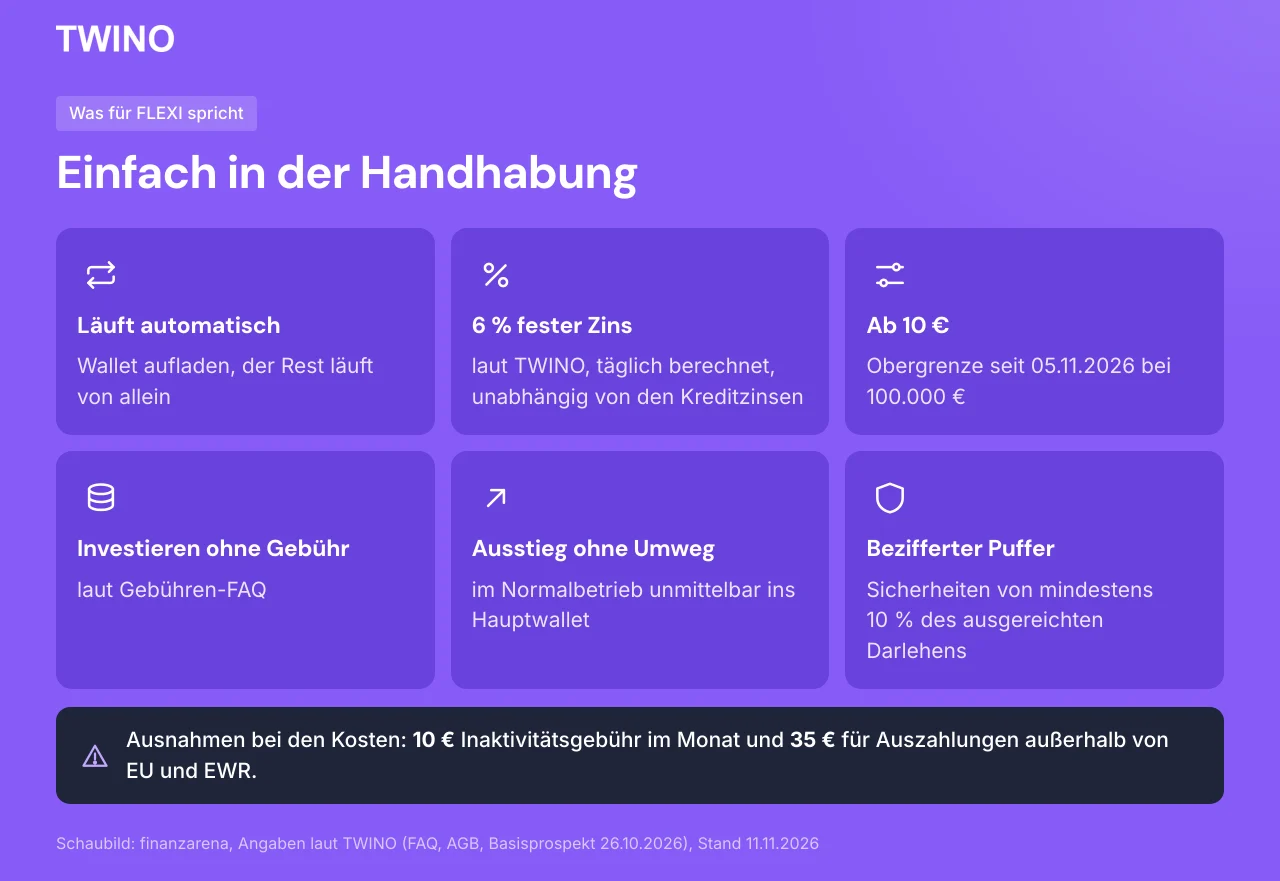
FLEXI überzeugt vor allem durch die einfache Handhabung. Du lädst das Wallet auf, der Rest läuft automatisch. Laut TWINO gibt es 6 % festen Zins, täglich berechnet und unabhängig von den Kreditzinsen. Der Einstieg liegt bei 10 Euro, die Obergrenze seit dem 05.11.2026 bei 100.000 Euro.
Bei den Kosten profitierst du von einer schlanken Struktur. Laut Gebühren-FAQ erhebt TWINO keine Gebühren für Investitionen und für Auszahlungen vom Konto. Gebühren deiner eigenen Bank für Überweisungen auf dein TWINO-Konto sind möglich. Als laufende Gebühr sehen die AGB eine Inaktivitätsgebühr von 10 Euro im Monat vor, wenn mehr als sechs Monate lang kein Finanzinstrument gekauft wurde (ab dem 7. Monat). Für Auszahlungen auf Bankkonten außerhalb der EU/des EWR nennt die Gebührenseite 35 Euro. Wann genau die Inaktivitätsgebühr greift, erklären die 10 Dinge vor dem Start.
Hinzu kommt der Ausstieg ohne Umwege. Du beantragst eine Auszahlung ganz oder teilweise, und ins Hauptwallet geht sie im Normalbetrieb unmittelbar. Einen Käufer am Sekundärmarkt suchst du nicht selbst.
Die automatische Übertragung macht FLEXI außerdem zum Sammelbecken für Rückflüsse aus Laufzeit-Wertpapieren. Und die Rückkauflogik hat einen Puffer, der im Prospekt beziffert ist: Sicherheiten des Kreditnehmers von mindestens 10 % des ausgereichten Darlehens.
Was du bei FLEXI wissen musst
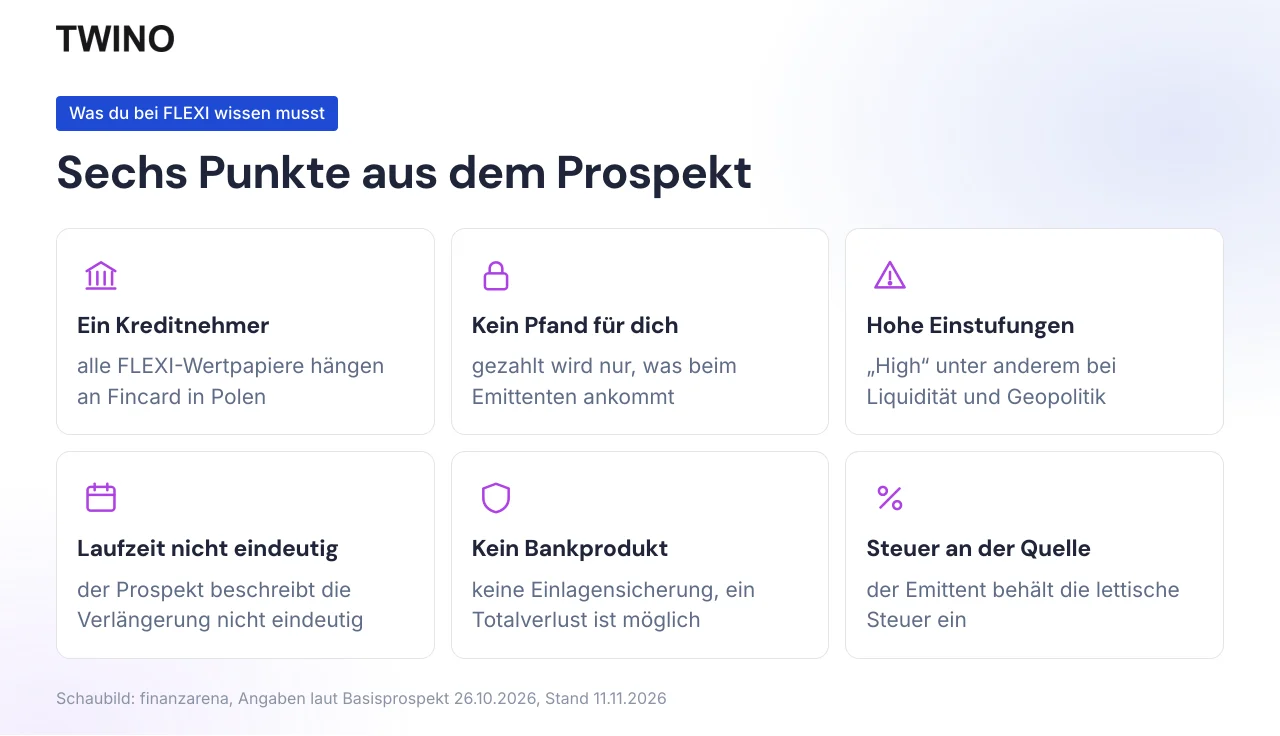
Die Kehrseite gehört genauso dazu, und sie ist im Prospekt sauber dokumentiert.
Ein Kreditnehmer in Polen. Alle FLEXI-Wertpapiere hängen an Fincard mit der Marke Netcredit. Auf der TWINO-Seite „Darlehensgeber“ heißt Fincard Darlehensgeber, weil Fincard die Kredite an die polnischen Kunden vergibt. In der FLEXI-Struktur ist Fincard selbst Kreditnehmer der SIA TWINO Finance. TWINO beschreibt die Absicherung in der FAQ als „diversifiziertes Portfolio“. Der Kreditnehmer dahinter ist trotzdem ein einziger. Die Streuung fällt damit schwächer aus als bei einer Struktur mit mehreren Kreditnehmern.
Kein Pfand für dich. Laut Prospekt, Abschnitt 4.1.1, stehen den Anlegern „no collateral, pledge or other types of guarantees“ zur Verfügung. Der Emittent zahlt laut Abschnitt 4.1 nur, soweit er selbst Geld aus den Darlehensforderungen erhält. Dieses Prinzip heißt Limited Recourse.
Hohe Einstufungen. Neben der Liquidität stuft der Prospekt beim Kreditnehmer das geopolitische Risiko, das Risiko aus der Einhaltung regulatorischer Vorgaben und das Drittanbieterrisiko mit „High“ ein. Beim Emittenten gilt das ebenfalls für geopolitische Risiken, Drittanbieter und Kreuzrisiken.
Laufzeit nicht eindeutig. Laut Abschnitt 12.7.1 verschiebt sich das Laufzeitende der Wertpapiere, wenn der Kreditnehmer das Darlehen verlängert, laut Abschnitt 4.1.3 bis zu dreimal um je drei Monate. In Abschnitt 1 unter „Maturity Date“ heißt es dagegen, das Laufzeitende hänge nicht an der Laufzeit der Darlehensforderung. Eindeutig ist der Prospekt an dieser Stelle also nicht.
Kein Bankprodukt. FLEXI fällt nicht unter eine Einlagensicherung. Der Prospekt nennt in Abschnitt 2.5.4 verspätete Zahlungen und den teilweisen oder vollständigen Verlust des investierten Betrags. Ein Totalverlust ist also möglich.
Steuer an der Quelle. Auf die Zinsen behält der Emittent laut Prospekt die Steuer ein, die nach lettischem Recht anfällt. Steigt sie, gleicht der Emittent das laut Prospekt nicht aus.
Nichts davon ist versteckt. TWINO legt diese Punkte selbst offen, du solltest sie nur vor der ersten Einzahlung kennen. Mehr zur Kreditnehmer-Kette und zur Lizenz steht in Wie sicher ist TWINO?.
Für wen FLEXI passt
FLEXI passt zu dir, wenn du Geld zwischen zwei Anlagen arbeiten lassen willst und dafür einen festen Zins laut TWINO suchst. Ein typischer Fall: Ein Laufzeit-Wertpapier läuft aus, die nächste Anlage steht noch nicht fest, und mit der automatischen Übertragung landen die Rückflüsse ohne dein Zutun in FLEXI. Zum Kennenlernen der Plattform eignet sich FLEXI ebenfalls, weil du schon mit 10 Euro startest.
Weniger passt FLEXI, wenn du eine Einlagensicherung erwartest oder das Geld an einem bestimmten Tag zwingend brauchst. Auch wer über viele Kreditnehmer streuen will, findet hier nur einen. Und wer bereit ist, Geld für 12 Monate oder bei einer Verlängerung länger zu binden, bekommt laut TWINO bei den Laufzeit-Wertpapieren einen höheren Zins.
Unser Fazit fällt positiv aus, mit klarer Einordnung. FLEXI ist ein durchdachter, verständlicher Baustein für Geld, das du nicht an einem festen Tag brauchst. Der Zins ist laut TWINO fest, die Mechanik ist im Prospekt offen beschrieben. Täglich verfügbar ist FLEXI im Normalbetrieb, im Stressfall kann es länger dauern.
Wie FLEXI neben anderen Anlageformen steht, zeigt unsere Übersicht Alternative Investments. Dieser Artikel ist keine Anlageberatung. Investiere nur Geld, dessen Verlust du verkraften kannst, denn ein Totalverlust ist bei FLEXI möglich.
FLEXI ist kein Tagesgeld und fällt nicht unter die Einlagensicherung, ein Totalverlust ist möglich.
Häufig gestellte Fragen
Das könnte dich auch interessieren
TWINO Erfahrungen 2026: 6 bis 12 % Festzins, Start ab 1 €
Für wen sich TWINO lohnt: Produkte, Kosten und unser Konto im Überblick.
Wie sicher ist TWINO 2026? Lizenz, Anlegerschutz und Grenzen
Lizenz, Anlegerentschädigung, Kreditnehmer-Kette und was dein Geld nicht schützt.
TWINO Anleitung 2026: Anmelden, einzahlen, investieren
Registrierung, Eignungstest, Einzahlung und Auszahlung Schritt für Schritt.
TWINO 2026: 10 Dinge, die du vor dem Start wissen solltest
Limits, Zinsbeginn, Gebühren, Quellensteuer und Ausstieg als Checkliste.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.