Bevor du bei TWINO startest, lohnen sich zehn Prüfpunkte. Die Plattform aus Riga hat eine Lizenz der lettischen Zentralbank und verkauft Wertpapiere, die an Verbraucherkredite in Polen gebunden sind. TWINO nennt für FLEXI fest 6 Prozent im Jahr und für Laufzeit-Wertpapiere bis zu 12 Prozent. Entscheidend sind dein Limit aus dem Eignungstest, der Zinsbeginn, die Inaktivitätsgebühr, die lettische Quellensteuer und der Ausstieg. Eine Einlagensicherung gibt es für die Wertpapiere nicht, und ein Totalverlust ist möglich.
Kurz vorab: zehn Punkte vor der Anmeldung
Bevor du dich bei TWINO registrierst, prüfe zehn Dinge: Aufsicht, Produkte, Limit, Neukundenaktion, Zinsbeginn, Inaktivitätsgebühr, Ausstieg, Quellensteuer, Kreditnehmer und Auszahlung. Jeder Punkt beantwortet eine Frage, die sonst erst nach der ersten Einzahlung auftaucht. Und ein Punkt gilt für alle zehn: Die Wertpapiere fallen nicht unter die Einlagensicherung, ein Totalverlust ist möglich.
Die zehn Punkte im Video
Im Video gehen wir die zehn Punkte der Reihe nach durch, so wie sie dir bei der Anmeldung begegnen. Der Artikel ergänzt das Video um Fundstellen aus Prospekt, AGB und FAQ, um eigene Rechenbeispiele und um eine Checkliste für den Start.
Die Eckdaten der Plattform findest du in unseren TWINO Erfahrungen.
1. TWINO ist heute eine regulierte Wertpapierfirma
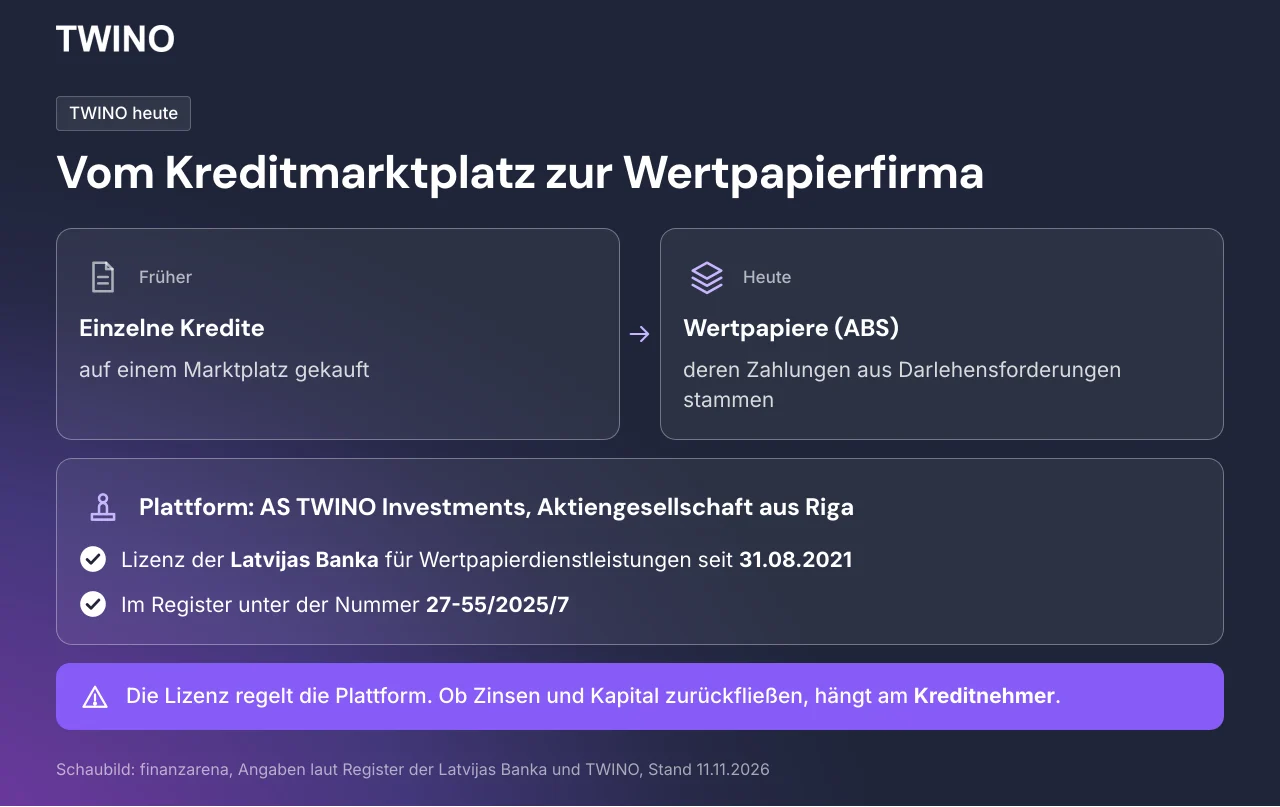
Früher liefen bei TWINO einzelne Kredite über einen Marktplatz. Heute kaufst du Wertpapiere eines Emittenten, deren Zahlungen aus Darlehensforderungen stammen. Fachlich heißen sie forderungsbesicherte Wertpapiere, kurz ABS. Der Name klingt sperrig.
Betreiberin der Plattform ist die AS TWINO Investments, eine Wertpapierfirma in der Rechtsform einer Aktiengesellschaft mit Sitz in Riga. Die Lizenz der Latvijas Banka für Wertpapierdienstleistungen besteht seit dem 31.08.2021, die Registernummer 27-55/2025/7 steht auch im Schaubild oben. Laut Register darf TWINO seine Dienstleistungen ebenfalls in Deutschland erbringen.
Die lettische Zentralbank hat außerdem den aktuellen Basisprospekt für FLEXI gebilligt, also die Pflichtinformation zum Angebot. Den Emittenten beaufsichtigt sie dadurch nicht, das stellt der Prospekt selbst klar.
Positiv hervorzuheben ist die Trennung der Gelder. Geld auf deinem Investorenkonto liegt laut TWINO auf einem separaten Bankkonto ohne andere Funktion, und deine Wertpapiere führt TWINO getrennt vom eigenen Vermögen.
Entscheidend ist die richtige Erwartung an die Lizenz. Sie regelt, wie die Plattform arbeitet und wie sie Kundengeld verwahrt. Ob Zinsen und Kapital zurückfließen, entscheidet aber der Kreditnehmer, dazu mehr bei Punkt 9. Alle Schutzschichten im Detail erklären wir in Wie sicher ist TWINO?.
2. Zwei Produkte für zwei Zwecke
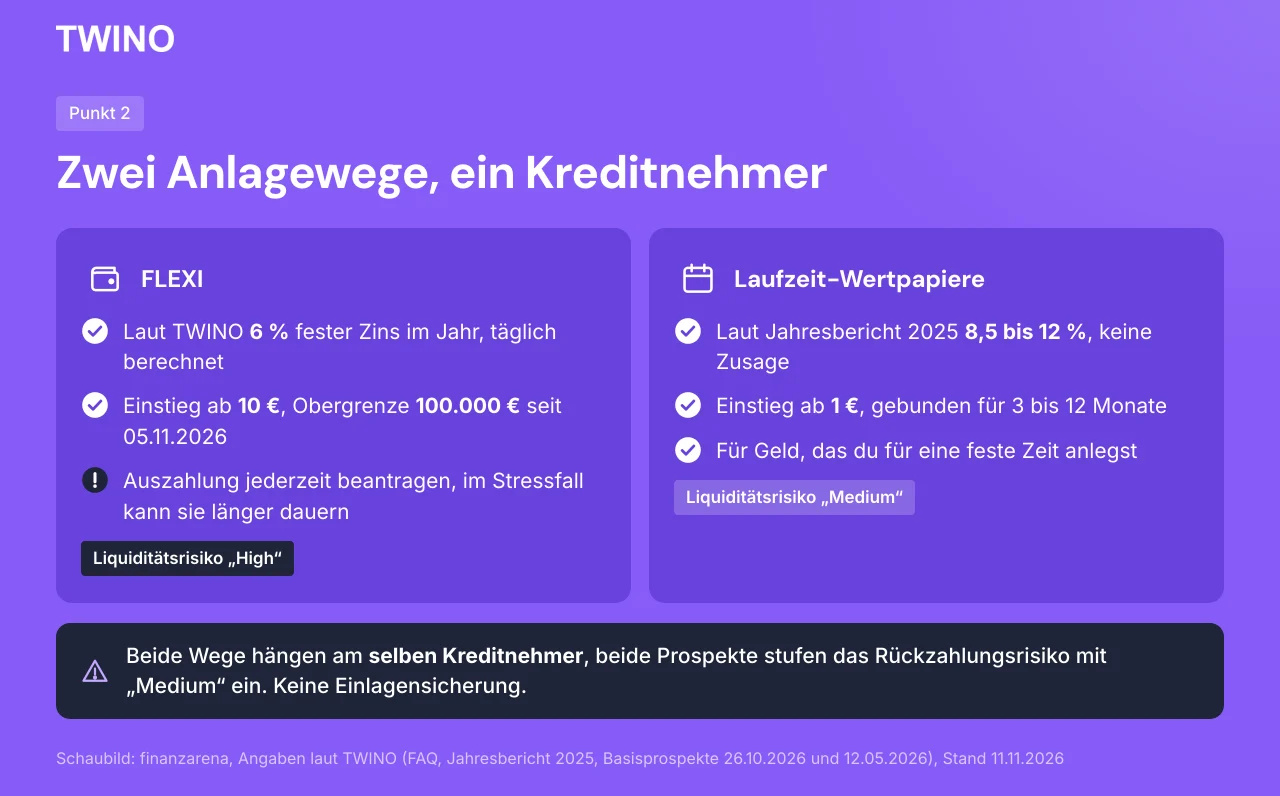
TWINO hat zwei Anlagewege, und die Aufteilung ist nachvollziehbar. FLEXI ist für Geld gedacht, an das du beweglich herankommen willst, die Laufzeit-Wertpapiere sind für Geld, das du für eine feste Zeit anlegst.
FLEXI zahlt laut TWINO fest 6 Prozent im Jahr. Der Zins wird täglich berechnet, einsteigen kannst du ab 10 Euro. Seit dem 05.11.2026 liegt die Obergrenze bei 100.000 Euro je Anleger. Im Video nennen wir noch das frühere Limit von 10.000 Euro, das seit dem Start im April 2026 galt.
Die Laufzeit-Wertpapiere bindest du für 3 bis 12 Monate, ab 1 Euro Einsatz. Laut Jahresbericht 2025 reichten die Zinsen je nach Laufzeit von 8,5 bis 12 Prozent. Eine feste Zuordnung von Zins und Laufzeit nennen die Basisinformationsblätter nicht, es bleiben Angaben von TWINO und keine Zusage.
Das Schaubild oben stellt beide Wege nebeneinander. Dass du bei FLEXI jederzeit eine Auszahlung beantragen kannst, beschreibt den Normalbetrieb. Der Basisprospekt vom 26.10.2026 nennt FLEXI ein „illiquid instrument“ (nicht liquides Instrument) mit Liquiditätsrisiko „High“. Der Grund laut Prospekt: Du kannst jederzeit eine Auszahlung beantragen, die Wertpapiere sind aber an keinem Handelsplatz zugelassen und du kannst sie nicht selbst am Sekundärmarkt verkaufen. Im Stressfall können Auszahlungen deshalb länger dauern. Mit Tagesgeld ist FLEXI nicht vergleichbar, denn die Einlagensicherung greift nicht. Wie die Auszahlung im Detail läuft, steht in TWINO FLEXI.
Aus unserer Sicht ist der niedrigere Zins bei FLEXI der Preis für die Verfügbarkeit im Normalbetrieb. Beide Wege hängen am selben Kreditnehmer, und beide Basisprospekte stufen das Rückzahlungsrisiko der Wertpapiere mit „Medium“ ein. Beim Liquiditätsrisiko steht FLEXI mit „High“ höher als die Laufzeit-Wertpapiere mit „Medium“. Die Laufzeit-Wertpapiere bieten laut TWINO den höheren Zins, dafür bindest du das Geld für die Laufzeit, und gezahlt wird der Zins nur, soweit der Kreditnehmer zahlt.
3. Dein Anlagelimit hängt am Eignungstest
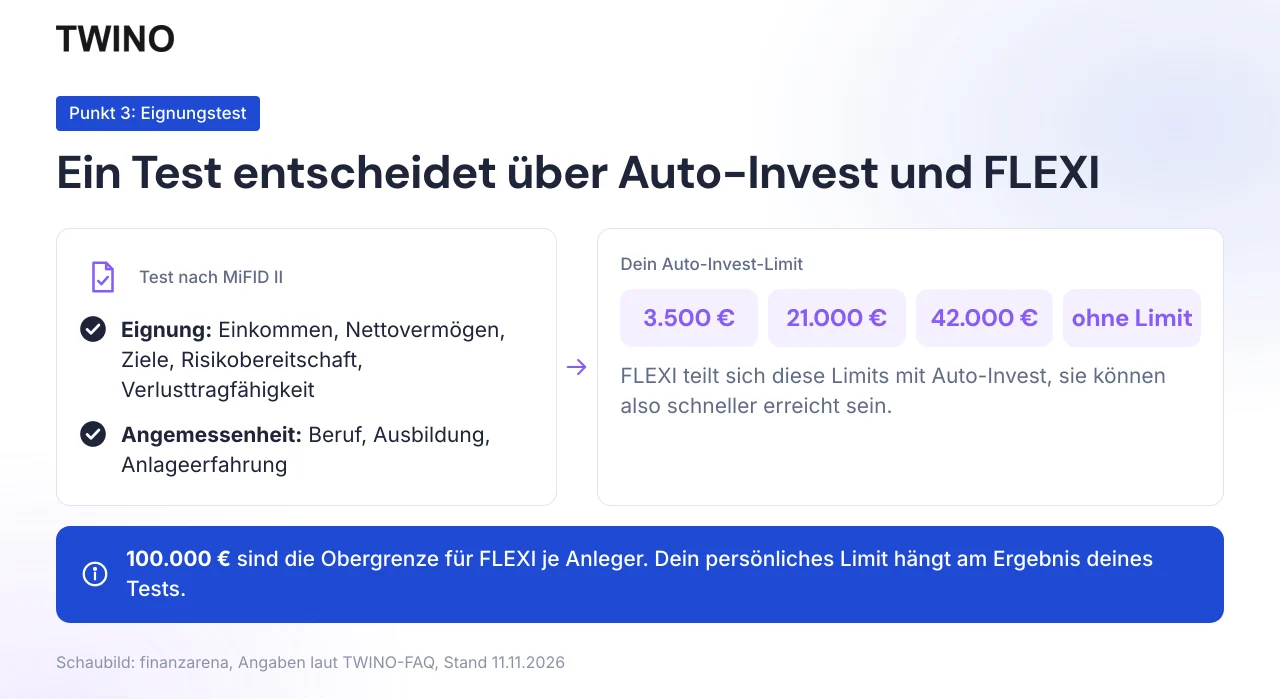
Vor Auto-Invest und FLEXI steht ein Fragebogen, denn TWINO verlangt von allen Anlegern einen Eignungstest nach MiFID II. Ohne vollständige Angaben gibt es bestimmte Dienste nicht, darunter Auto-Invest.
Der Test hat zwei Teile. Bei der Eignung geht es um Einkommen, Nettovermögen, Ziele, Risikobereitschaft und Verlusttragfähigkeit. Bei der Angemessenheit fragt TWINO nach Beruf, Ausbildung und Anlageerfahrung. Beides wird kombiniert und einem Anlegerquadranten zugeordnet.
Aus dem Ergebnis folgt dein Auto-Invest-Limit. TWINO nennt vier Stufen: 3.500 Euro für Einsteiger, 21.000 Euro für mittleres Niveau, 42.000 Euro für fortgeschrittene Anleger und eine Stufe ohne Limit. Die Beträge orientieren sich laut TWINO an europäischen Durchschnittsgehältern.
Dabei ist zu beachten, dass FLEXI am selben Test hängt. Ohne abgeschlossenen Test kannst du nicht in FLEXI investieren. Ist dein Auto-Invest-Zugang eingeschränkt, bleibt FLEXI gesperrt, bis du den Test aktualisierst. Hinzu kommt, dass sich FLEXI die Limits mit Auto-Invest teilt, sie können also schneller erreicht sein.
Die 100.000 Euro aus Punkt 2 sind damit nur die Obergrenze je Anleger, während dein persönliches Limit am Ergebnis deines Tests hängt. Wie die Stufen und der FLEXI-Deckel genau zusammen rechnen, nennt TWINO nicht. Frag im Zweifel nach.
Für manuelle Käufe gibt es laut TWINO kein festgelegtes Limit, es kann aber ein Hinweis erscheinen. TWINO beschreibt die Stufen als regulatorische Schutzmaßnahme nach MiFID II und nicht als Beschränkung der Plattform.
Laut TWINO-FAQ zum Anlegerschutz zahlt die Anlegerentschädigung nicht an Anleger, die angegeben haben, professionelle Anleger zu sein. Wie du dein Limit änderst und die Stufen als Tabelle zeigt unsere TWINO Anleitung.
Nach Registrierung und Identifizierung füllst du den Fragebogen aus, denn ohne Test gibt es weder Auto-Invest noch FLEXI.
4. Die Neukundenaktion musst du selbst aktivieren
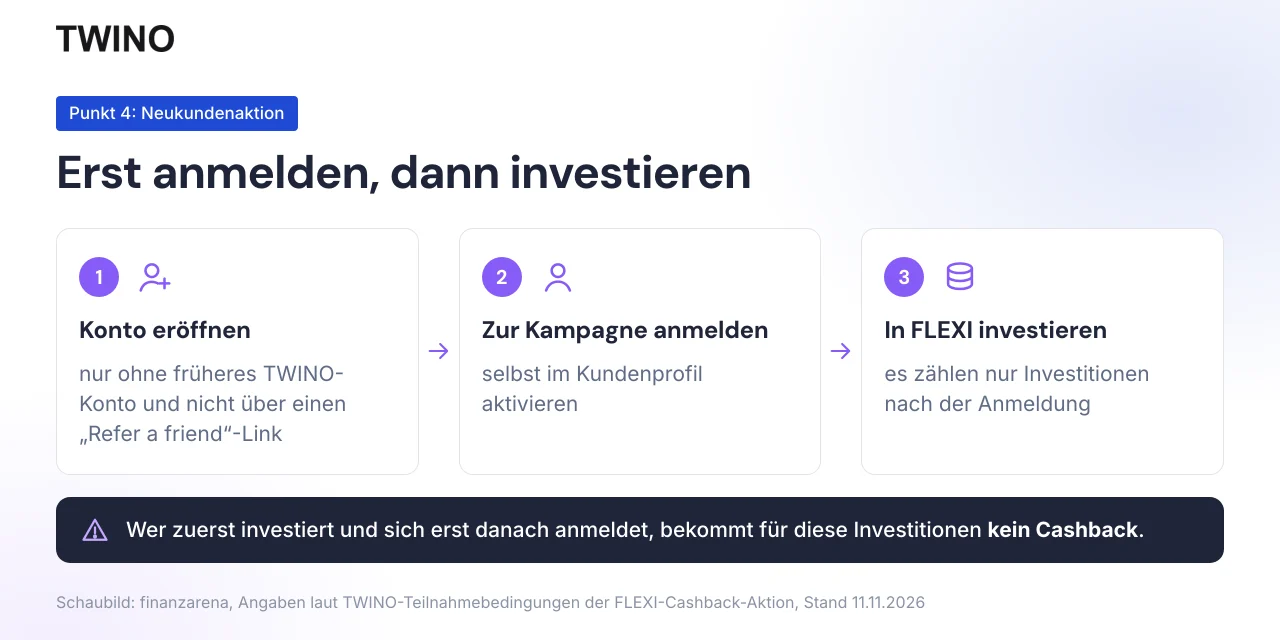
Für neue Anleger läuft bei TWINO derzeit eine Cashback-Aktion auf FLEXI, die du selbst im Kundenprofil aktivierst. Im Video sprechen wir noch von einer Aktion, die nur für Laufzeit-Wertpapiere gilt. Die aktuelle Aktion bezieht sich dagegen auf FLEXI.
Der Stolperstein ist die Reihenfolge. Laut Teilnahmebedingungen zählen nur Investitionen, die du nach der Anmeldung zur Kampagne tätigst. Melde dich also zuerst im Profil an und investiere danach.
Zwei Ausschlüsse solltest du vor der Registrierung kennen. Teilnehmen kann nur, wer vorher kein Kundenkonto bei TWINO hatte. Ausgeschlossen ist laut Bedingungen außerdem, wer sich über einen „Refer a friend“-Link registriert.
Beträge, Fristen und ein Rechenbeispiel stehen in unserem Artikel TWINO Bonus. Weitere Aktionen unserer Partner findest du in der Neukundenbonus-Übersicht. Entscheide trotzdem über die Plattform und nicht über die Aktion, denn ein Cashback ändert nichts am Kreditrisiko.
5. Zinsen laufen erst, wenn dein Geld investiert ist
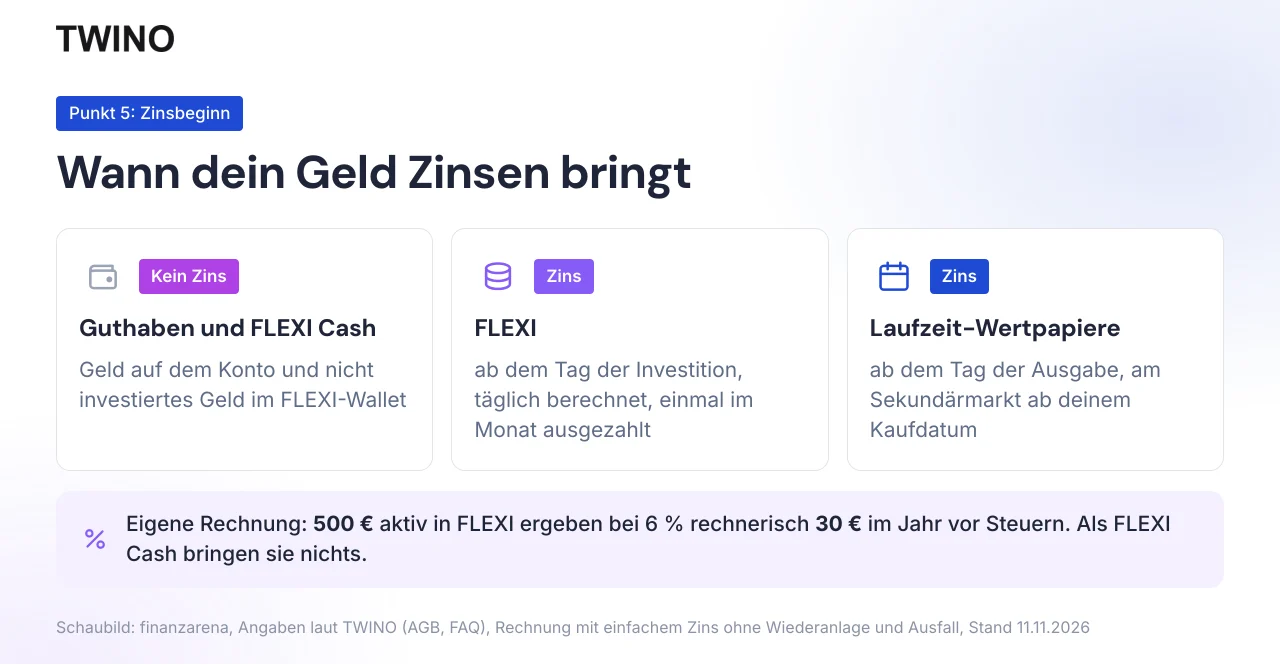
Zinsen verdient dein Geld erst, wenn es in einem Wertpapier steckt. Guthaben auf deinem Konto wird laut AGB nicht verzinst. Das gilt auch für die Zeit zwischen Einzahlung und Kauf.
Bei den Laufzeit-Wertpapieren beginnt der Zins mit dem Tag der Ausgabe, nicht mit deiner Einzahlung. Kaufst du ein Wertpapier am Sekundärmarkt, zählt stattdessen dein Kaufdatum. In beiden Fällen bekommst du die Zinsen jeden Monat ausgezahlt.
FLEXI verzinst ab dem Tag der Investition, wobei der Zins täglich auf den aktiv investierten Betrag berechnet und einmal im Monat ausgezahlt wird.
Dazwischen gibt es eine Wartezone, das FLEXI Cash. So heißt Geld im FLEXI-Wallet, das noch nicht investiert ist. Laut TWINO-FAQ entsteht es aus vier Gründen:
- •Du hast gerade Geld ins FLEXI-Wallet eingezahlt, und Auto-Invest kann bis zu 20 Minuten brauchen, um es zu verarbeiten.
- •Gerade ist keine FLEXI-Investition verfügbar, das Geld wartet in der Zuweisungswarteschlange.
- •Der Betrag liegt unter der Mindestanlage von 10 Euro.
- •Es sind Zinsgutschriften, die noch nicht wieder angelegt wurden.
FLEXI Cash bringt keine Zinsen und wird automatisch investiert. Ist dein Limit erreicht, bleibt der Rest ebenfalls als FLEXI Cash im Wallet liegen.
Ein Rechenbeispiel macht das greifbar. 500 Euro aktiv in FLEXI ergeben bei 6 Prozent rechnerisch 30 Euro im Jahr vor Steuern. Dieselben 500 Euro als FLEXI Cash bringen nichts. Warten kostet also Zinsen. Das ist unsere eigene Rechnung mit einfachem Zins, ohne Wiederanlage und ohne Ausfall.
Nutzerfreundlich gelöst ist die Wiederanlage aus Laufzeit-Wertpapieren. Zins- und Kapitalrückzahlungen kann TWINO automatisch ins FLEXI-Wallet übertragen. Du schaltest das einmal im Dashboard ein, danach laufen beide Arten standardmäßig mit. Neue Einzahlungen und aus FLEXI abgehobenes Geld bleiben außen vor.
Die Kontoeröffnung läuft online, Zinsen laufen erst ab der Investition.
6. Die Inaktivitätsgebühr nach sechs Monaten
Fürs Investieren selbst zahlst du bei TWINO nichts. Investitionen in Wertpapiere, Käufe und Verkäufe am Sekundärmarkt und Auszahlungen vom Konto auf ein EU/EWR-SEPA-Konto sind laut TWINO kostenlos. Gebühren deiner eigenen Bank für Überweisungen auf dein TWINO-Konto sind möglich.
Eine kleine Einschränkung gibt es trotzdem, und sie trifft vor allem Konten, die ruhen. Wurde mehr als sechs Monate kein Finanzinstrument gekauft, darf TWINO laut AGB Ziffer 4.4 ab dem siebten Monat 10 Euro abziehen. Das passiert jeweils am Ersten des Monats.
Wie lange die Gebühr läuft, hängt von deinem Konto ab: Ohne Wertpapiere zieht TWINO sie Monat für Monat, bis das Guthaben bei 0,00 Euro steht. Mit Wertpapieren gilt sie nur, solange dein Guthaben über 15 Prozent des Wertpapierwerts oder über 50 Euro liegt. Der größere Wert zählt.
Ein Beispiel nach dieser Regel: Du hältst Wertpapiere für 4.000 Euro. 15 Prozent davon sind 600 Euro, das ist mehr als 50 Euro. Die Gebühr fällt also nur an, solange dein Guthaben über 600 Euro liegt. Bei Wertpapieren für 200 Euro wären 15 Prozent nur 30 Euro, dann zählt die Schwelle von 50 Euro. Das ist unsere eigene Rechnung, ein Beispiel nennen die AGB nicht.
Die Gebührenseite schreibt „bis zu 10 €“ im Monat, die AGB nennen 10 Euro. Sperrt TWINO dein Konto wegen offener Kundenpflichten oder ist es geschlossen, fällt laut AGB keine Inaktivitätsgebühr an.
Vermeiden lässt sich die Gebühr ohne Umwege. Entweder du investierst neu, Laufzeit-Wertpapiere gibt es ab 1 Euro. Oder du lässt das freie Guthaben auszahlen. Die Kosten im Überblick:
Betrag laut TWINO | Wann | |
|---|---|---|
| Kauf von Wertpapieren | 0 € | jede Investition |
| Sekundärmarkt | 0 € | Kauf und Verkauf |
| Einzahlung | 0 € | Gebühren deiner Bank möglich |
| Auszahlung EU/EWR-SEPA | 0 € | keine Gebühr von TWINO |
| Andere Konten | 35 € | je Auszahlung oder Rückerstattung auf ein Konto außerhalb EU/EWR-SEPA, Mindestbetrag 50 € |
| Inaktivität | 10 € im Monat | ab dem 7. Monat ohne Kauf, Schwellen siehe oben |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
7. Vorzeitig raus: bei Laufzeit nur über den Sekundärmarkt
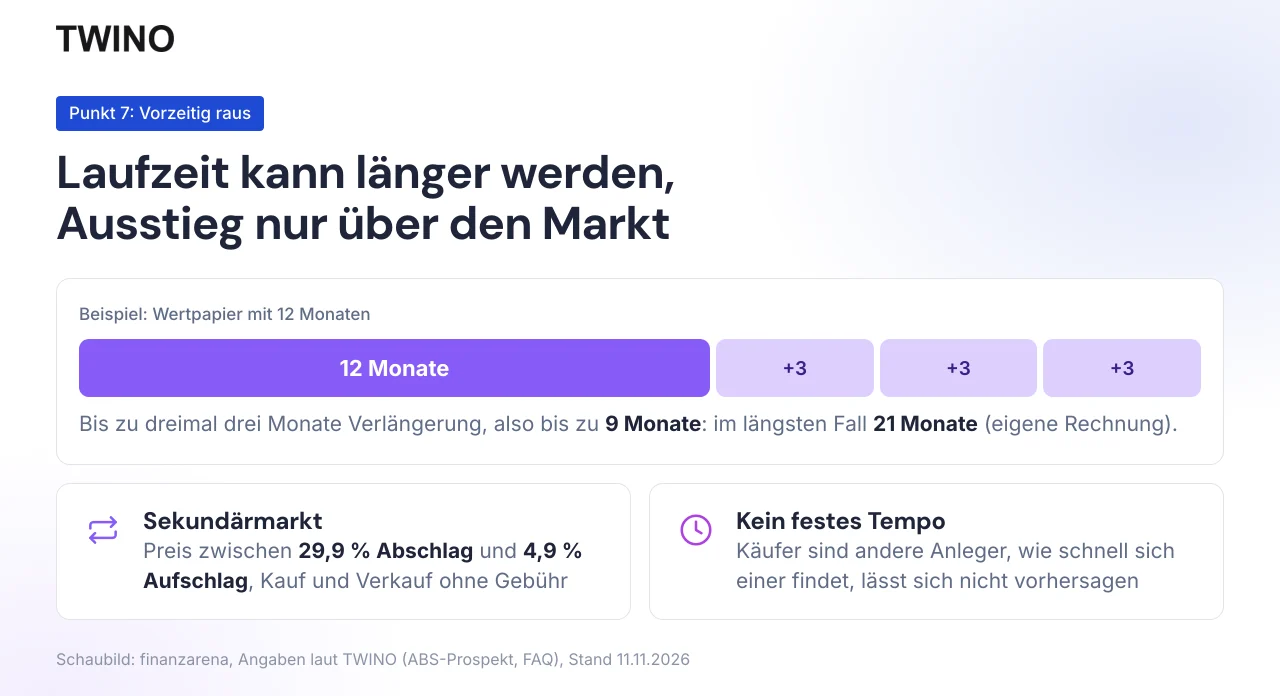
Bei den Laufzeit-Wertpapieren hast du kein Recht auf vorzeitige Rückzahlung, so steht es im Prospekt. Umgekehrt darf der Emittent jederzeit ganz oder teilweise vorzeitig zurückzahlen, ohne dich vorher zu informieren. Dein Geld kann also auch früher zurückkommen, als du geplant hast.
Willst du selbst früher heraus, verkaufst du über den Sekundärmarkt, wo nur andere Anleger der Plattform als Käufer auftreten. Kauf und Verkauf kosten keine Gebühr. Deinen Preis legst du selbst fest, mit höchstens 29,9 Prozent Abschlag oder 4,9 Prozent Aufschlag auf den Nennwert.
Der Haken liegt beim Tempo. Eine Mindestliquidität vor Laufzeitende sagt dir niemand zu, und wie schnell sich ein Käufer findet, lässt sich deshalb nicht vorhersagen. Der ABS-Prospekt stuft das Liquiditätsrisiko mit „Medium“ ein.
Hinzu kommt ein Recht des Kreditnehmers, das leicht untergeht. Er darf die Laufzeit bis zu dreimal um je drei Monate verlängern, also um bis zu 9 Monate. Dein Wertpapier läuft dann entsprechend länger. Aus 12 Monaten werden so im längsten Fall 21 Monate, das ist unsere eigene Rechnung.
In der Praxis heißt das: Plane für Laufzeit-Wertpapiere nur Geld ein, das du auch einige Monate länger entbehren kannst.
Bei FLEXI läuft der Ausstieg anders. Du stellst einen Auszahlungsantrag, verkaufen musst du nichts. Ins Hauptwallet bearbeitet TWINO den Antrag laut FAQ unmittelbar, im Stressfall kann es länger dauern.
8. Quellensteuer und Ansässigkeitsbescheinigung
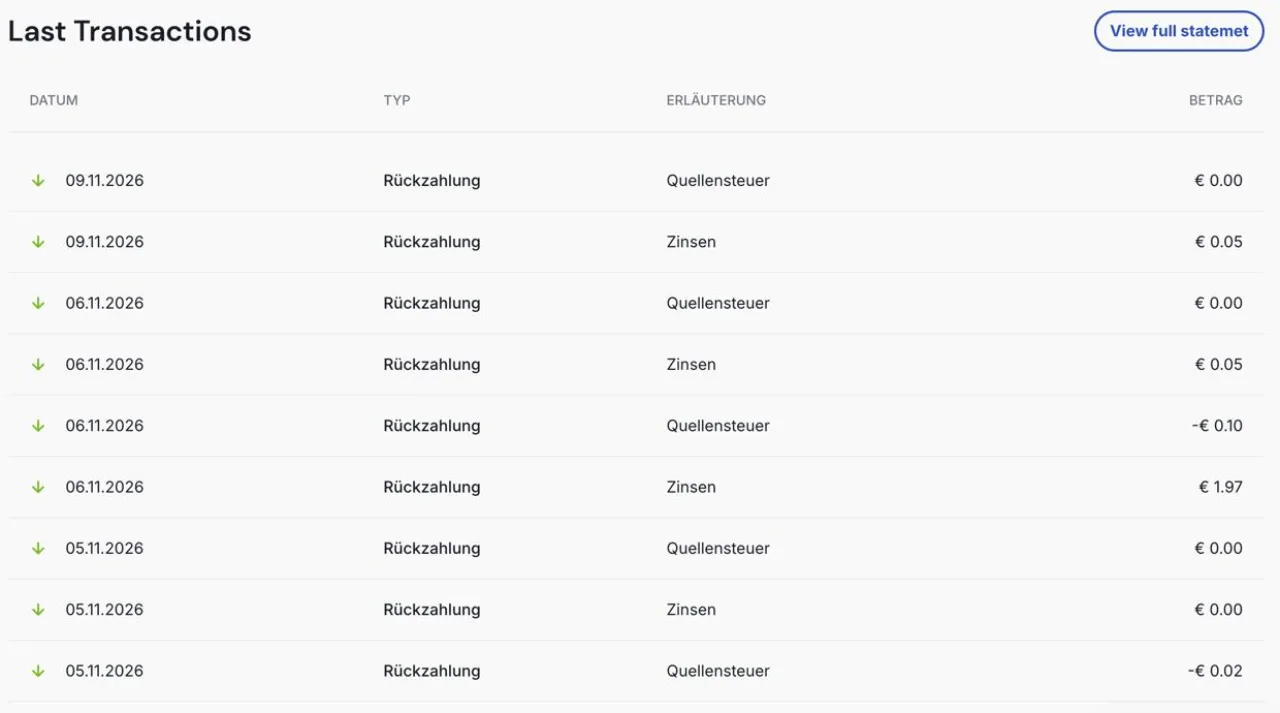
Verlangt das lettische Recht eine Quellensteuer, behält der Emittent sie von deinen Zinsen ein. Du bekommst dann gleich den Nettobetrag gutgeschrieben, nicht erst den vollen Zins.
Wie hoch der Abzug ausfällt, hängt an einem Dokument. Ohne gültige Ansässigkeitsbescheinigung gilt laut TWINO-FAQ vom 16.09.2026 in der Regel der lettische Satz von 25,5 Prozent. Bei 100 Euro Zinsen wären das 25,50 Euro Abzug und 74,50 Euro netto. Mit Bescheinigung und anwendbarem Doppelbesteuerungsabkommen kann ein ermäßigter Satz gelten.
Die Bescheinigung stellt deine Steuerbehörde aus. Laut TWINO sollte sie deinen Namen, die Bestätigung der Behörde und das Steuerjahr zeigen und auf Englisch oder mit Übersetzung vorliegen. Hochladen kannst du sie unter „Mein Profil“. Leicht zu übersehen: Die Angabe deines Wohnsitzlands im Konto ersetzt diesen Nachweis nicht.
Jede Zinsbuchung in unserem Kontoauszug hat eine eigene Zeile für die Quellensteuer. Am 06.11.2026 waren es 1,97 Euro Zinsen mit 0,10 Euro Abzug, rechnerisch rund 5 Prozent. Kleinbeträge von 0,05 Euro blieben im selben Auszug ohne Abzug. Für deinen eigenen Satz ist das ein Hinweis aus einem einzelnen Konto, keine Regel.
Die Einkünfte meldest du laut TWINO zusätzlich bei deiner örtlichen Steuerbehörde, und die passende Einkommensbescheinigung findest du im Konto unter Profil und Berichte. Ob und wie sich die lettische Steuer in Deutschland anrechnen lässt, klärst du mit einer Steuerberatung. Eine Steuerberatung leisten wir hier nicht.
Ein Steuerrisiko bleibt. Steigen die Sätze, gleicht der Emittent das laut Prospekt nicht aus.
9. Neue Wertpapiere: ein Kreditnehmer in Polen
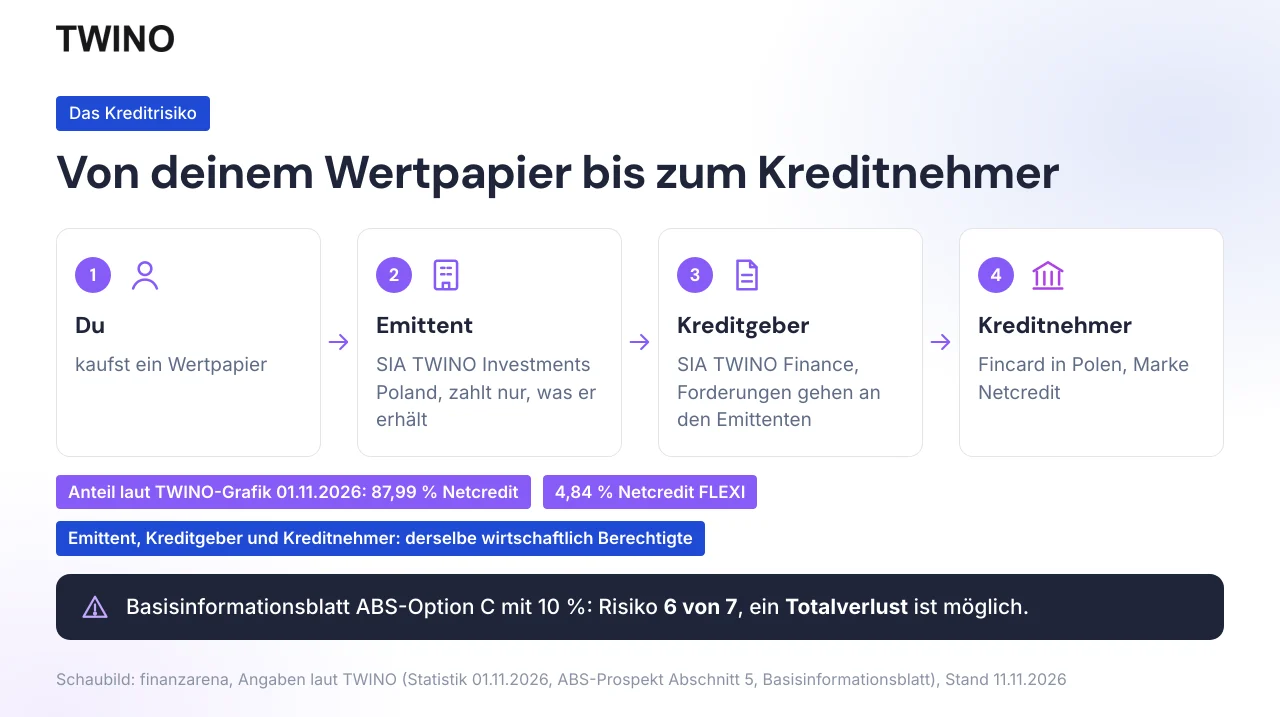
Hinter den neu ausgegebenen Wertpapieren steht ein Kreditnehmer: die Fincard Sp. z o.o. aus Warschau. Unter den Marken Netcredit und Halvo gibt Fincard Kreditkarten an Verbraucher aus, seit November 2024 ist das Unternehmen in Polen als nationales Zahlungsinstitut eingetragen. Auf der TWINO-Seite „Darlehensgeber“ steht Netcredit. Dort heißt Fincard Darlehensgeber, weil Fincard die Kreditkarten an Verbraucher in Polen vergibt. Gegenüber TWINO ist Fincard dagegen der Kreditnehmer: Das Geld leiht Fincard bei der SIA TWINO Finance.
Die Vorgeschichte ist lang. Laut TWINO-Seite zum Darlehensgeber vergibt die FINNO-Gruppe seit 2011 Darlehen in Polen. Am 11.11.2026 nannte die Seite 383 Mio. Euro vergebene Darlehen.
Der Eigenanteil fällt positiv aus. Laut Prospekt deckt das Darlehen an Fincard höchstens 95 Prozent des verpfändeten Kreditportfolios ab, mindestens 5 Prozent bringt der Kreditnehmer also aus eigenen Mitteln ein.
Abstriche gibt es bei der Streuung. Laut TWINO-Statistik vom 01.11.2026 stehen Netcredit für 87,99 Prozent und Netcredit FLEXI für 4,84 Prozent des ausstehenden Kapitals. Der Rest verteilt sich auf Immobilien mit 3,4 Prozent und Vamo in Vietnam mit 3,77 Prozent. Wer neue Wertpapiere kauft, setzt also auf die Kunden eines einzigen Anbieters in Polen.
Gezahlt wird nur, soweit der Emittent selbst Geld aus den Darlehensforderungen erhält, und genau dieses Prinzip heißt im Fachjargon Limited Recourse. Auf der Risikoskala des Basisinformationsblatts steht eine Option mit 10 Prozent bei 6 von 7, der zweithöchsten Stufe. Im ungünstigsten Fall nennt das Blatt einen Verlust von bis zu 100 Prozent der Anlage. Ein Totalverlust ist also möglich.
Bei neuen Wertpapieren ist die Streuung innerhalb von TWINO damit gering. Wie breit du insgesamt streust, entscheidest du selbst. Wie sich TWINO neben anderen Anlageklassen einordnet, zeigt unsere Übersicht zu Alternative Investments. Die ganze Kette vom Emittenten bis zum Kreditnehmer erklären wir in Wie sicher ist TWINO?.
Laufzeit-Wertpapiere gibt es bei TWINO ab 1 Euro, FLEXI ab 10 Euro.
10. Auszahlung, App und deutsche Website
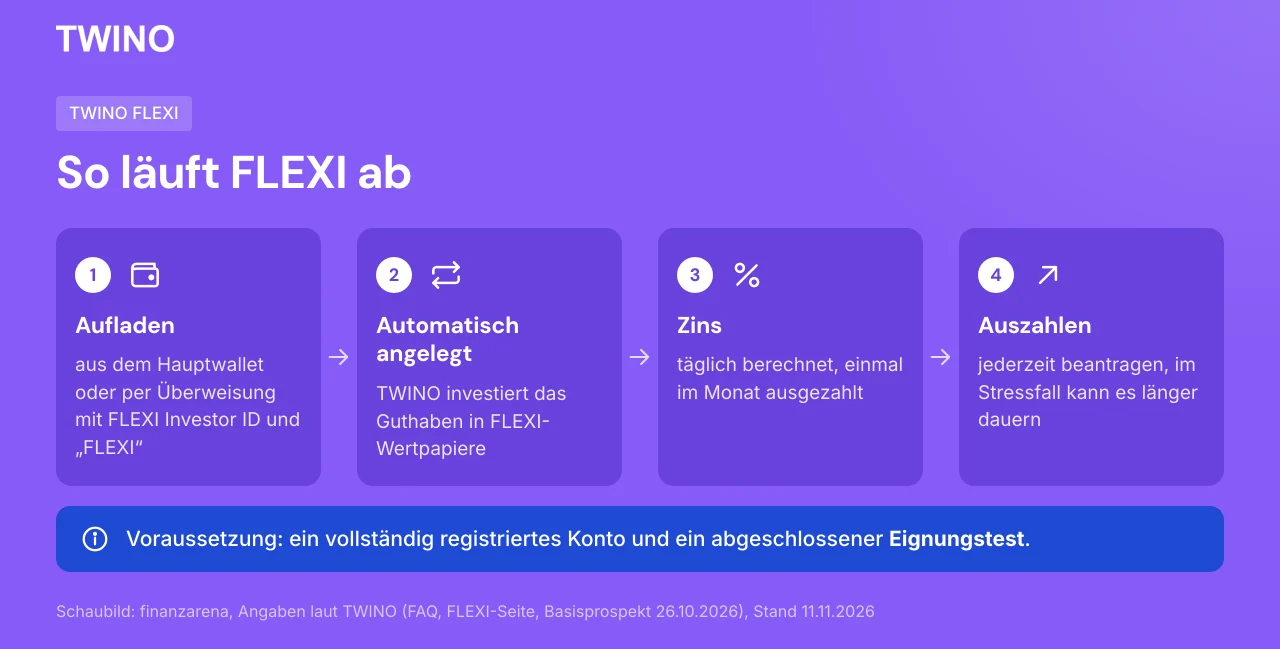
Im Alltag ist TWINO unkompliziert. Auf Deutsch gibt es die Website, die App für iOS und Android bietet laut TWINO vier Sprachen. Dort siehst du Gesamtwert, Hauptwallet, FLEXI-Wert, ABS-Wert und Erträge und verschiebst Geld direkt zwischen Hauptwallet und FLEXI. Das Schaubild oben zeigt den Ablauf bei FLEXI. Laut FAQ berechnet TWINO den FLEXI-Zins von 6 Prozent täglich und zahlt ihn einmal im Monat aus. Eine Auszahlung aus FLEXI kann im Stressfall länger dauern (Punkt 2).
Eine kleinere Einschränkung betrifft die Verträge. Maßgeblich ist laut AGB Ziffer 1.12 die englische Fassung. Wer die Bedingungen im Detail prüfen will, liest also das englische Original.
Zum Konto selbst: Privatpersonen müssen laut FAQ Bürger eines EU- oder EWR-Staats und volljährig sein, also mindestens 18 Jahre alt. Hinzu kommt ein Zahlungskonto auf den eigenen Namen in der EU oder im EWR. Eingezahlt wird nur in Euro und nur von deinem eigenen Konto.
Für die Dauer einer Einzahlung nennen zwei FAQ-Texte von TWINO im Schnitt 2 Werktage beziehungsweise meist einen Werktag. Plane also etwas Puffer ein, bis dein Geld investiert ist.
Die Auszahlung von freiem Guthaben kannst du jederzeit im Profil unter „Geld auszahlen“ beantragen, das Geld geht aber nur auf dein verknüpftes Bankkonto. Laut FAQ bearbeitet TWINO Auszahlungen in der Regel innerhalb von 2 Werktagen, zusätzliche Sicherheitsprüfungen können das verlängern. Kosten entstehen laut FAQ lediglich bei Bankkonten, die nicht als EU/EWR-SEPA-Konto gelten.
Deine Checkliste vor der ersten Einzahlung
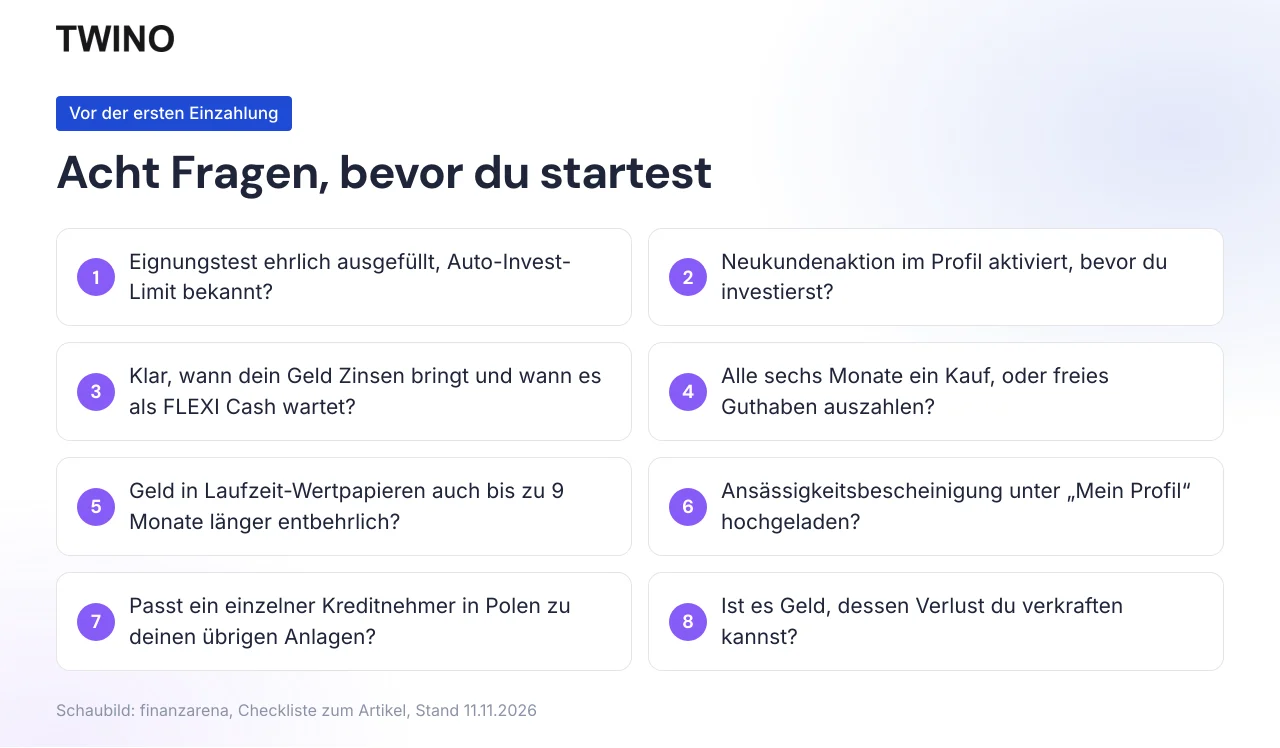
Wer diese zehn Punkte kennt, startet bei TWINO gut vorbereitet. Geh vor der ersten Einzahlung diese Fragen durch:
- •Hast du den Eignungstest ehrlich ausgefüllt, und kennst du dein Auto-Invest-Limit?
- •Hast du die Neukundenaktion im Profil aktiviert, bevor du investierst?
- •Weißt du, wann dein Geld Zinsen bringt und wann es als FLEXI Cash wartet?
- •Kaufst du mindestens alle sechs Monate ein Wertpapier, oder lässt du freies Guthaben auszahlen?
- •Kannst du Geld in Laufzeit-Wertpapieren auch bis zu 9 Monate länger entbehren?
- •Liegt deine Ansässigkeitsbescheinigung unter „Mein Profil“?
- •Passt ein einzelner Kreditnehmer in Polen bei neuen Wertpapieren als Baustein zu deinen übrigen Anlagen?
- •Ist es Geld, dessen Verlust du verkraften kannst?
Unser Fazit: Die Spielregeln bei TWINO sind verständlich, und die meisten Stolpersteine erkennst du schon vor dem Start. Stark sind Zugang und Kosten, denn die Plattform hat eine Lizenz der lettischen Zentralbank, berechnet fürs Investieren keine Gebühr und lässt dich bei den Laufzeit-Wertpapieren ab einem Euro starten. Beim Zins nennt TWINO für FLEXI fest 6 Prozent im Jahr und für Laufzeit-Wertpapiere bis zu 12 Prozent.
Der sinnvolle erste Schritt ist der Eignungstest, denn er entscheidet über dein Limit und über den Zugang zu FLEXI.
Dieser Artikel ist keine Anlageberatung. Unser Gesamturteil mit Produktvergleich steht in den TWINO Erfahrungen.
Setze nur Geld ein, dessen Verlust du verkraften kannst, denn ein Totalverlust ist möglich.
Häufig gestellte Fragen
Das könnte dich auch interessieren
TWINO Erfahrungen 2026: 6 bis 12 % Festzins, Start ab 1 €
Unser Gesamturteil mit Produktvergleich, Kosten und Kontozahlen.
TWINO FLEXI 2026: 6 % Zinsen, Limit 100.000 € und Auszahlung
Wie FLEXI verzinst, wie die Auszahlung läuft und was im Stressfall gilt.
Wie sicher ist TWINO 2026? Lizenz, Anlegerschutz und Grenzen
Regulierung, Anlegerentschädigung und die Kette bis zum Kreditnehmer.
TWINO Anleitung 2026: Anmelden, einzahlen, investieren
Registrierung, Eignungstest mit Limit-Stufen, Einzahlung und Auto-Invest Schritt für Schritt.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.