Diese Letsinvest Tipps nennen fünf Regeln vor dem ersten Investment in Immobilien-Crowdfunding: die Laufzeit samt Verlängerung einplanen, neben dem Zins auf die Beleihung schauen, über verschiedene Bauträger streuen, Infoblatt und Bedenkzeit nutzen und die Steuer je Projektland beachten. Alle fünf kosten dich ein paar Minuten. Ein Totalverlust bleibt auch bei Hypothek möglich, eine Einlagensicherung gibt es nicht.
Letsinvest Tipps: die 5 Regeln im Überblick
Immobilien-Crowdfunding wirkt zunächst unkompliziert: Projekt aussuchen, ab 1.000 Euro einsteigen, Zinsen erhalten. Bei Letsinvest läuft es im Kern genau so. In der Praxis entscheiden ein paar Details darüber, ob ein Projekt zu dir passt. Diese Details sind die fünf Tipps in diesem Artikel.
Letsinvest ist die Plattform der 8 stars, UAB aus Vilnius. Du vergibst darüber einen Kredit an den Bauträger eines Immobilienprojekts, bei einzelnen Projekten zeichnest du eine Anleihe. Das sind die fünf Regeln:
- •Laufzeit: Plane dein Geld für die ganze Laufzeit ein, auch für eine mögliche Verlängerung.
- •Beleihung: Schau neben dem Zins auf die Beleihung, die Risikoklasse und die Sicherheit.
- •Streuung: Verteile dein Geld über verschiedene Bauträger, nicht nur über mehrere Stufen desselben Projekts.
- •Infoblatt: Lies das Infoblatt vor dem Investieren und nutze die Bedenkzeit.
- •Steuer: Prüfe die Quellensteuer des Projektlands, bevor du investierst.
Vorab gilt: Es handelt sich um kein Sparprodukt. Eine Einlagensicherung fehlt, und der Totalverlust bleibt auch mit Hypothek möglich. Wie Letsinvest als Ganzes aussieht, zeigt unser Beitrag zu Zinsen, Kosten und Nachteilen. Die wichtigsten Daten auf einer Seite findest du unter Letsinvest im Überblick.
Über unseren Link 15 Euro Bonus, gutgeschrieben nach deiner ersten Investition. Die fünf Regeln unten nehmen dir die Entscheidung nicht ab.
Letsinvest Tipps im Video
Im Video gehen wir die fünf Tipps durch. Der Artikel folgt demselben Aufbau, rechnet aber mehr nach und zeigt bei jedem Tipp, wo du die Angabe auf der Seite findest. Du kannst erst schauen und dann nachlesen oder umgekehrt.
Tipp 1: Plane dein Geld für die ganze Laufzeit ein
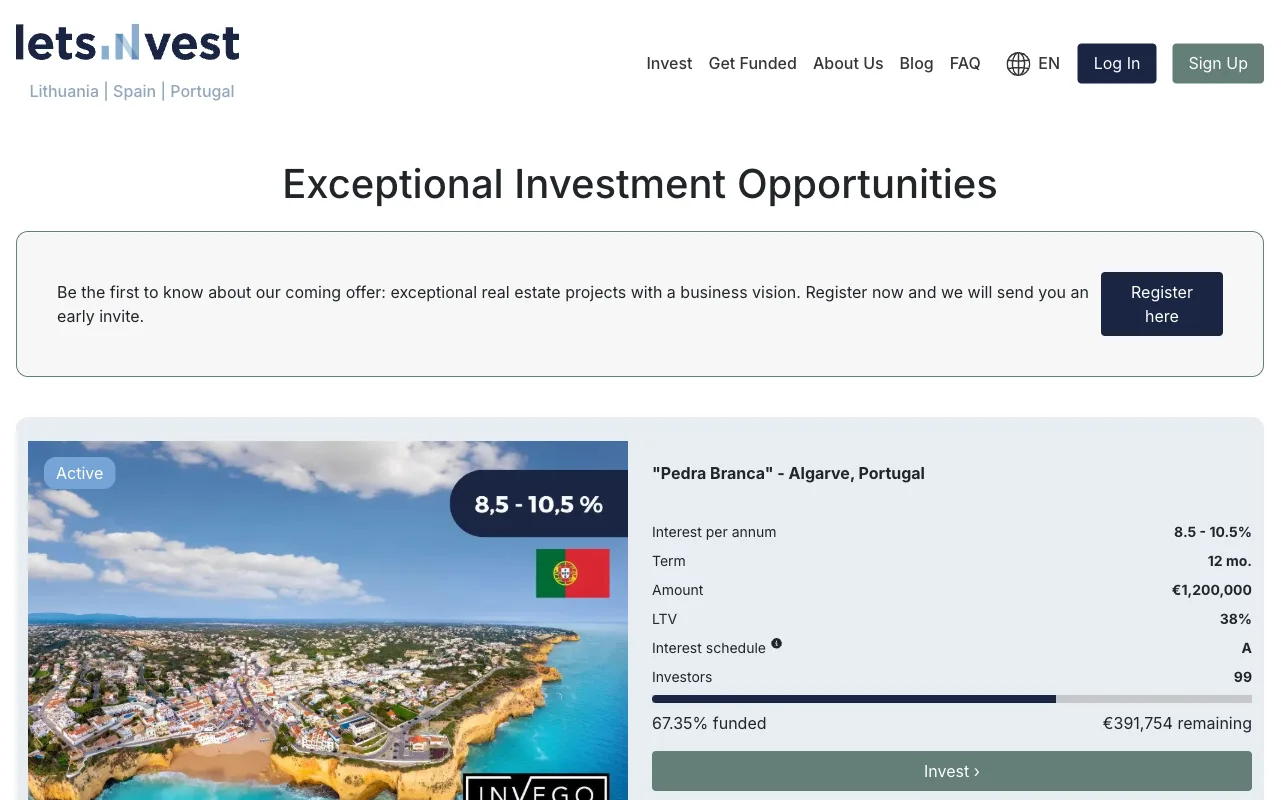
Der erste Tipp betrifft deine Liquidität. Plane das Geld für die gesamte Laufzeit ein, und zwar inklusive möglicher Verlängerung.
Nach unserer Auswertung der Projektliste vom 23. Oktober 2026 laufen 164 von 210 Projekten 12 bis 18 Monate, das sind 78 Prozent. In dieser Zeit ist dein Geld fest. Deinen Anteil an andere verkaufen kannst du nicht, denn laut den Bewertungsregeln von Letsinvest gibt es keinen Zweitmarkt. Kündigen kannst du laut FAQ in der Regel ebenfalls nicht. Nur wenn die Bedingungen eines Projekts etwas anderes festlegen, gilt eine andere Regel.
Das Geld ist außerdem schon ab deiner Zusage reserviert, also bevor der Zins zu laufen beginnt.
Wann die Zinsen kommen, regelt der Zinsplan jedes Projekts. Auf der Projektseite heißt das Feld „Interest schedule“. Bei 121 von 210 Projekten zahlt der Bauträger die Zinsen am Laufzeitende, bei 80 quartalsweise, bei 6 jährlich und bei 3 halbjährlich. Die Kürzel auf der Seite erklärt Letsinvest nicht. Nach unserer Analyse steht A für jährlich, Q für quartalsweise, H für halbjährlich und B für Zahlung am Laufzeitende.
Ein Rechenbeispiel: 3.000 Euro zu 8,5 Prozent für 12 Monate ergeben 255 Euro Zinsen vor Steuern. Bei vielen Projekten bekommst du sie erst am Ende. Das Beispiel ist keine Prognose, denn Letsinvest schreibt selbst, die gezeigten Berechnungen seien nur Prognosen.
Hinzu kommt die Verlängerung. In 69 von 210 Projekttexten steht eine Option, bei der der Bauträger die Laufzeit verlängern darf, meist um bis zu 6 Monate, bei Neun-Monats-Projekten um bis zu 3. Aus 12 Monaten können so 18 werden. Die Option steht vorher in der Projektbeschreibung und im Infoblatt. Letsinvest kann die Verlängerung verweigern, wenn der Bauträger Bedingungen verletzt hat. Dabei ist zu beachten: Das Laufzeitfeld der Projektseite und der Projekttext zählen nicht immer dasselbe. Bei manchen Projekten steht die Verlängerung schon im Laufzeitfeld, bei anderen nur im Text. Lies deshalb beides.
Zahlt der Bauträger früher zurück, kannst du weniger Zinsen bekommen als geplant. Je nach Projekt kann es dafür einen Bonus geben. Eine Höhe nennt die FAQ nicht.
Für deine Planung heißt das: Geld, das du als Notreserve oder vor dem Ende von Laufzeit und möglicher Verlängerung brauchst, passt nicht zu dieser Bindung.
Tipp 2: Schau neben dem Zins auf die Beleihung
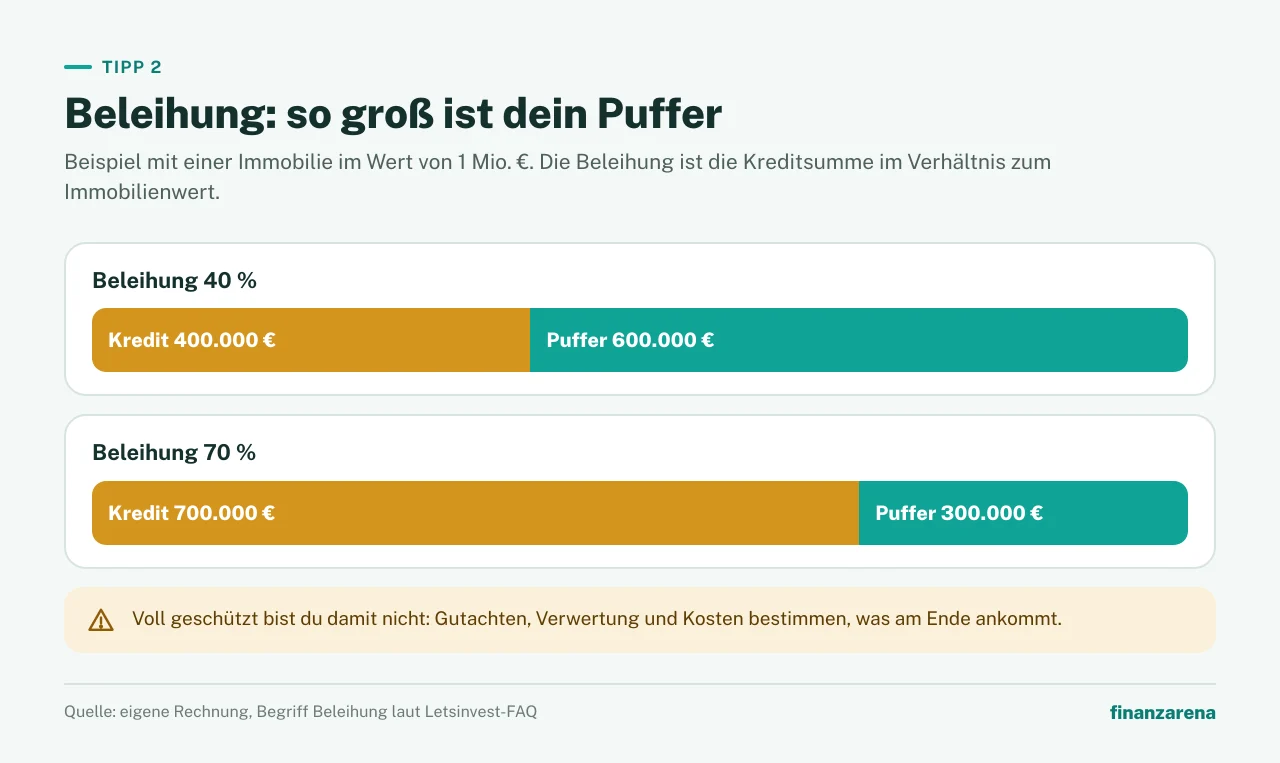
Der Zins zeigt, was du bekommst. Die Beleihung zeigt, wie viel Puffer dahintersteht. Auf der Seite heißt sie „LTV“ (loan to value). Laut FAQ beschreibt sie das Verhältnis zwischen der Kreditsumme und dem Wert der beliehenen Immobilie. Der Rest ist ein Puffer für den Fall, dass die Immobilie im Ernstfall weniger einbringt. Voll geschützt bist du damit aber nicht.
Die Rechnung dazu: Bei einer Immobilie im Wert von 1 Million Euro und 40 Prozent Beleihung sind 400.000 Euro Kredit vergeben und 600.000 Euro Puffer übrig. Bei 70 Prozent sind es 700.000 Euro Kredit und nur 300.000 Euro Puffer. Eine Obergrenze gibt es: Laut Risikobeschreibung von Letsinvest soll die Beleihung 70 Prozent nicht übersteigen, und in der Projektliste liegt kein Projekt darüber. Im Schnitt liegt sie nach unserer Rechnung bei 56,5 Prozent, gerechnet über die 189 Projekte mit Angabe. Das ist keine Kennzahl von Letsinvest.
Warum der Puffer kein voller Schutz ist: Den Wert der Immobilie ermittelt ein Gutachter, den Letsinvest auswählt, und bei einer Verwertung werden aus dem Erlös laut AGB zuerst Kosten und Gebühren gedeckt, erst danach die Anleger.
Lies deshalb bei jedem Projekt drei Dinge: Beleihung, Risikoklasse und Sicherheit. Die Sicherheit ist bei Immobilienprojekten meist eine Hypothek. Wie Rang und Risikoklassen zu lesen sind, steht im Beitrag zu Hypothek, Rang und Risikoklassen. Bei Anleihen wie der Eika-Anleihe aus Polen zeigt die Karte statt einer Beleihung nur einen Strich. Die Sicherheit ist dort laut Projekttext die Verpfändung der Firmenanteile.
Lies auch den Projekttext. Dort steht, ob die Zahl oben die aktuelle Beleihung ist oder eine Obergrenze, die im Lauf des Projekts erreicht werden kann. Bei Pedra Branca zeigt der Seitenkopf 38 Prozent, im Text steht eine Beleihung von bis zu 40 Prozent über die gesamte Projektlaufzeit.
Beleihung im Beispiel: zwei Projekte, ein Zins
Zwei voll finanzierte Projekte zeigen, wie weit die Beleihung bei gleichem Zins auseinanderliegen kann. Beide zahlen 8,5 Prozent ab 1.000 Euro, laufen 12 Monate und haben die Risikoklasse B. Beide laufen noch, die Zinsperioden enden im Oktober 2027. Die Tabelle stellt Seitenköpfe und Projekttexte übersichtlich nebeneinander, die letzte Zeile ist unsere Rechnung.
Silves Hills II (Portugal) | 7 Mėnulio Street II (Vilnius) | |
|---|---|---|
| Zins | 8,5 % ab 1.000 € | 8,5 % ab 1.000 € |
| Laufzeit, Klasse | 12 Monate, Klasse B | 12 Monate, Klasse B |
| Volumen und Anleger | 1,0 Mio. €, 106 Anleger | 350.000 €, 41 Anleger |
| Beleihung im Seitenkopf | 36 % | 70 % |
| Beleihung im Projekttext | bis zu 40 % über die Projektlaufzeit | 70 % als Obergrenze |
| Puffer (Textwert) | 60 % | 30 % |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Tipp 2 im Beispiel: was die Tabelle zeigt
Bei gleichem Zins ist der Puffer im ersten Projekt mindestens doppelt so groß. Der Zins allein sagt dir also nicht, wie viel dahintersteht. Beide Seitenköpfe lassen sich zudem nicht eins zu eins lesen. Bei Silves Hills II zählt der Wert im Kopf mehrere Stufen zusammen: Stufe I mit 4,0 Millionen Euro und Stufe II mit 1,0 Millionen Euro stützen sich auf dieselbe Hypothek, der Gutachterwert liegt bei 14,05 Millionen Euro. 5,0 geteilt durch 14,05 sind rund 36 Prozent. Das ist unsere Rechnung. In Vilnius ist die 70 laut Projekttext eine Obergrenze. Ob sie ausgeschöpft wird, sagt der Kopf nicht.
Hinzu kommt, dass die Sicherheiten verschieden sind. In Portugal ist es ein Grundstück mit 64,5 Hektar, in Vilnius ein bestehendes Bürogebäude samt Garage und Grundstück. Seitenkopf und Text können auch bei anderen Projekten abweichen. Bei Moinho Novo im Raum Lissabon steht im Kopf 42 Prozent, im Text soll die Beleihung 60 Prozent nicht übersteigen. Die Regel lautet deshalb: Kopf und Text beide lesen.
Ab 1.000 Euro je Projekt. Für Anleger fallen laut Preisliste von Letsinvest keine Gebühren an, Gebühren Dritter ausgenommen.
Tipp 3: Streue über verschiedene Bauträger
Der dritte Tipp: Verteile dein Geld auf mehrere Projekte, und zwar auf verschiedene Bauträger. Der Einstieg liegt laut FAQ bei 1.000 Euro pro Projekt, ein Teil der jüngeren Projekte nimmt auch 500 Euro. Wer sein Geld auf mehrere Projekte verteilt, braucht entsprechend mehr Geld, bei drei Projekten mindestens 3.000 Euro. Wie viele Projekte zu dir passen, entscheidest du. Eine Zahl nennen wir nicht. Die FAQ von Letsinvest nennt die Streuung über mehrere Projekte als Vorteil.
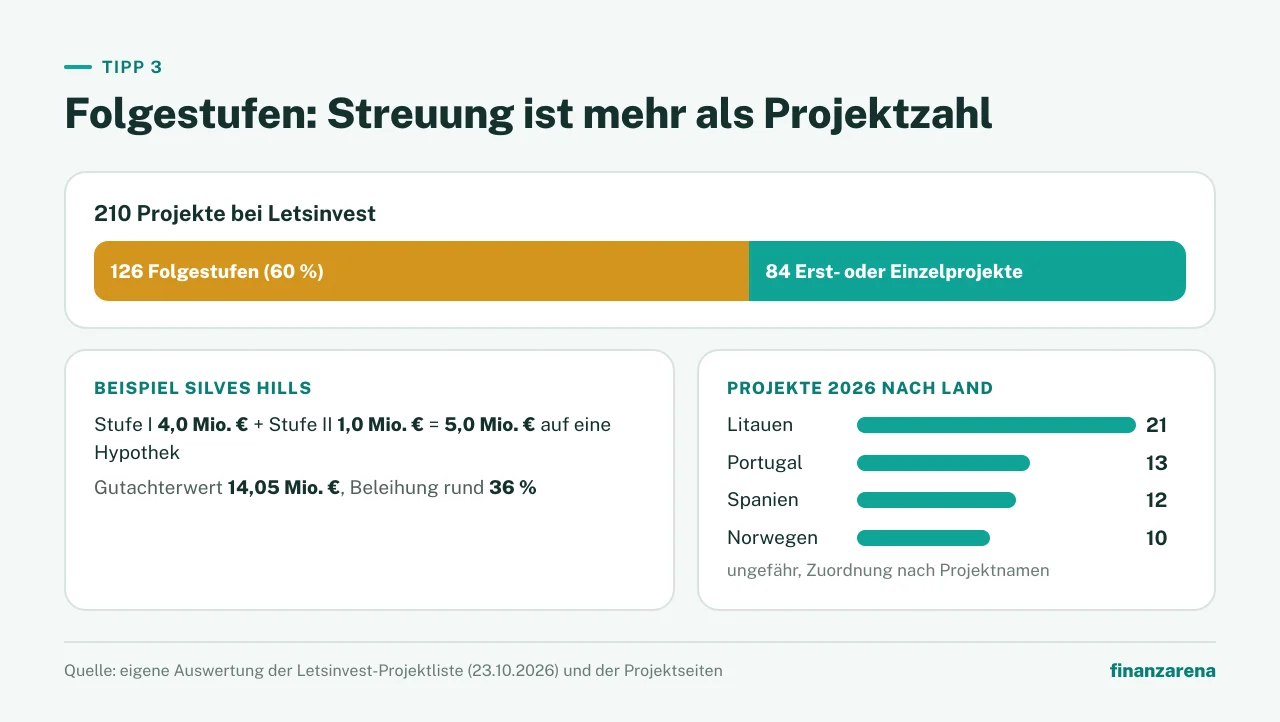
Streuung ist mehr als die Zahl der Projekte. Nach unserer Zählung ist mehr als die Hälfte der Projekte die Folgestufe eines früheren Projekts: 126 von 210, also 60 Prozent. Die übrigen 84 sind Erst- oder Einzelprojekte. Folgestufe heißt nach den Projektnamen: meist derselbe Bauträger. Laut AGB darf eine Sicherheit mehrere Finanzierungsstufen eines Projekts decken. Bei Silves Hills in Portugal ist das zu sehen: Stufe I und II sitzen auf einer Hypothek. Stufe I und II desselben Projekts sind deshalb keine echte Streuung.
Verschiedene Bauträger und Länder verringern das Klumpenrisiko eher als mehrere Stufen eines Projekts. Von den Projekten, die 2026 gestartet sind, entfallen nach den Projektnamen ungefähr 21 auf Litauen, 13 auf Portugal, 12 auf Spanien und 10 auf Norwegen, dazu einzelne auf Lettland, Luxemburg und Polen. Ein Land allein ist allerdings noch keine Streuung. Entscheidend ist, wer das Geld bekommt und was dahintersteht.
Letsinvest selbst denkt Streuung über die Plattform hinaus. In der Fußzeile steht, dass Investments über Letsinvest Risiken wie fehlende Liquidität und Verlust der Anlage bergen und nur im Rahmen eines diversifizierten Portfolios erfolgen sollten. Im Mustertext für das Infoblatt rät Letsinvest außerdem, höchstens 10 Prozent des Nettovermögens in Crowdfunding anzulegen. Wir geben das als Aussage von Letsinvest wieder, nicht als unsere Empfehlung. Wie du dein Geld aufteilst, entscheidest du.
Tipp 4: Lies das Infoblatt und nutze die Bedenkzeit
Zu jedem Projekt gibt es ein Infoblatt, auf Englisch „main investment information document“. Nach den Vorgaben von Letsinvest umfasst es höchstens sechs A4-Seiten in einfacher Sprache und ist verständlich gegliedert. Darin stehen laut Vorgabe die Sicherheiten, der Zahlplan, die Bedingungen des Darlehens und frühere Zahlungsausfälle des Bauträgers aus den letzten fünf Jahren. Die mögliche Verlängerung nennt die FAQ ebenfalls dort. Das ist die Vorgabe. Wie ein konkretes Infoblatt aussieht, siehst du erst nach der Registrierung. Laut FAQ sind Details nur für registrierte Anleger mit bestätigter Identität sichtbar. Bei Pedra Branca stehen „Documents“ und „Project details“ am 25. Oktober 2026 hinter dem Login.
Projekte sind oft schnell voll. Laut FAQ dauert die Kapitalaufnahme von wenigen Stunden bis zu 14 Tagen. Lies das Infoblatt deshalb vor dem Investieren und nicht erst in der Bedenkzeit.
Bei vielen neuen Projekten weist Letsinvest im Text darauf hin, dass Mitarbeiter oder nahestehende Personen selbst investieren. Wie du den Hinweis einordnest, steht im Beitrag zu Lizenz, Hypothek und Ernstfall.
Die Bedenkzeit kommt dazu: Als Privatanleger kannst du ein Investment 4 Kalendertage lang ohne Begründung zurückziehen. Wie das im Detail läuft, steht in den 10 Dingen vor dem Investieren.
Ein Konto ist laut Startseite kostenlos. Das Infoblatt siehst du nach Registrierung und Identitätsprüfung.
Tipp 5: Denke beim Projektland an die Steuer
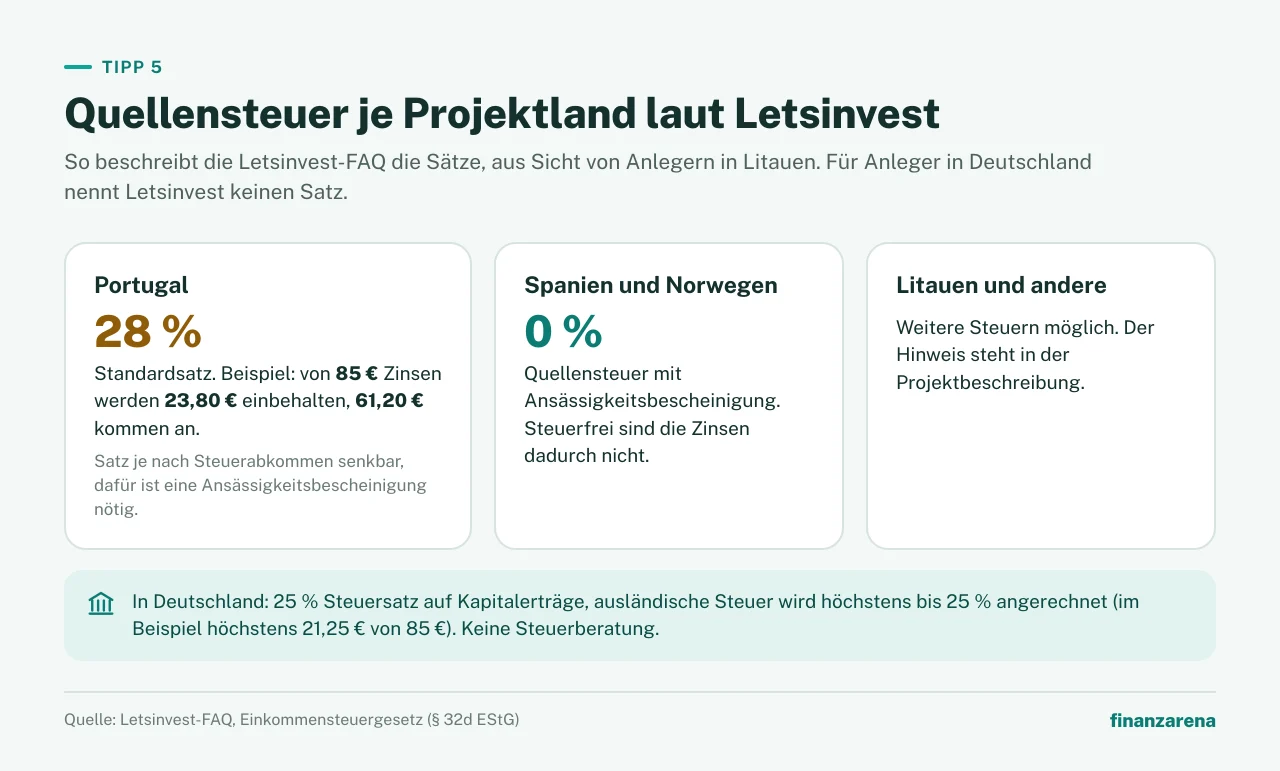
Letsinvest führt für dich grundsätzlich keine Steuern ab. Laut AGB übernimmt die Plattform Abzüge nur, soweit das Gesetz sie dazu verpflichtet, und laut FAQ berät sie nicht zu Steuerfragen. Deine Zinsen erklärst du in Deutschland selbst. Zinsen aus Darlehen zählen zu den Einkünften aus Kapitalvermögen (§ 20 Abs. 1 Nr. 7 EStG). Kapitalerträge, auf die kein Steuerabzug erfolgt ist, gibst du laut § 32d Abs. 3 EStG in der Steuererklärung an.
Entscheidend ist das Projektland. Dort kann eine Quellensteuer anfallen, also eine Steuer, die der Staat direkt auf die Zinsen einbehält.
Portugal: Die FAQ nennt 28 Prozent als Standardsatz auf Zinsen an Nicht-Ansässige. Von 85 Euro Zinsen wären das 23,80 Euro, es kämen 61,20 Euro an. Mit einer Ansässigkeitsbescheinigung, also einem Nachweis über deinen Wohnsitz in Deutschland, kann sich der Satz je nach Steuerabkommen senken lassen. Letsinvest nennt als Beispiel das Abkommen zwischen Litauen und Portugal, das den Satz meist auf 10 oder 15 Prozent senkt. Zu Deutschland sagt Letsinvest nichts. Ob und wie weit der Satz für dich sinkt, hängt vom deutschen Abkommen mit Portugal ab. Klär das mit deinem Steuerberater.
Spanien und Norwegen: Hier werden laut FAQ 0 Prozent Quellensteuer einbehalten. Auch dafür brauchst du die Bescheinigung. Die FAQ ist aus Sicht litauischer Anleger geschrieben, zu Anlegern in Deutschland sagt sie nichts. Steuerfrei sind die Zinsen damit nicht. In Deutschland gilt für Einkünfte aus Kapitalvermögen grundsätzlich ein Steuersatz von 25 Prozent (§ 32d Abs. 1 EStG).
Anrechnung: Ausländische Steuer rechnet Deutschland höchstens bis zu 25 Prozent des einzelnen Kapitalertrags an (§ 32d Abs. 5 Satz 1 EStG). Im Beispiel mit 85 Euro Zinsen wären das höchstens 21,25 Euro. Gezahlt wurden 23,80 Euro. Wie sich das bei dir auswirkt, klärt dein Steuerberater.
Litauen und andere Länder: Hier können laut FAQ weitere Steuern anfallen, das steht in der Projektbeschreibung. Das ist wichtig, weil Litauen nach unserer Zählung gut 60 Prozent der Projekte stellt. Ein Satz für Litauen steht in der FAQ nicht.
Die Bescheinigung lädst du im Kundenkonto im Bereich „Reports“ hoch oder schickst sie per E-Mail an info@letsinvest.eu. Dort findest du auch Jahresberichte, die laut FAQ für deine Steuererklärung nützlich sein können. Dieser Artikel ist keine Steuerberatung.
Steuer je Projektland im Überblick
Die Tabelle fasst zusammen, was die FAQ von Letsinvest zur Quellensteuer je Projektland nennt und was du jeweils tun musst. Die FAQ beschreibt diese Sätze aus Sicht litauischer Anleger. Die Angaben zu Deutschland stammen aus dem Einkommensteuergesetz.
Quellensteuer laut Letsinvest-FAQ | Was du tun musst | |
|---|---|---|
| Portugal | 28 % standardmäßig, laut Abkommen oft niedriger | Mit dem Steuerberater klären, ob und wie die Ansässigkeitsbescheinigung hilft |
| Spanien | 0 % | Mit dem Steuerberater klären, Zinsen in Deutschland angeben |
| Norwegen | 0 % | Mit dem Steuerberater klären, Zinsen in Deutschland angeben |
| Andere Länder | Weitere Steuern möglich, zum Beispiel in Litauen, Hinweis in der Projektbeschreibung | Projektbeschreibung lesen, Steuerberater fragen |
| Deutschland | Kapitalerträge, grundsätzlich 25 % Steuersatz, Anrechnung ausländischer Steuer höchstens 25 % | Zinsen in der Steuererklärung angeben, Jahresberichte aus dem Konto nutzen |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Checkliste: die 5 Tipps auf einen Blick
Die Checkliste bündelt die fünf Regeln, damit du sie vor dem ersten Investment ohne Umwege abhaken kannst.
Worauf du achtest | Wo du es findest | |
|---|---|---|
| Tipp 1: Laufzeit | Laufzeit, mögliche Verlängerung, Zinsplan | Projektseite (Term, Interest schedule), Projekttext, Infoblatt |
| Tipp 2: Beleihung | Beleihung, Risikoklasse, Sicherheit | Seitenkopf (LTV, Risk class) und Projekttext |
| Tipp 3: Streuung | Bauträger, Land, Folgestufen | Projektname und Projektliste unter Invest |
| Tipp 4: Infoblatt | Sicherheiten, Zahlplan, frühere Ausfälle, 4 Kalendertage Bedenkzeit | Infoblatt nach Registrierung und Identitätsprüfung, Projekttext |
| Tipp 5: Steuer | Quellensteuer des Projektlands, Bescheinigung, Steuererklärung | FAQ, Projektbeschreibung, Bereich Reports im Konto |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Unser Fazit: Letsinvest Tipps für den Start
Die fünf Tipps kosten dich ein paar Minuten vor dem ersten Investment. Plane die Laufzeit mit Verlängerung ein, schau neben dem Zins auf die Beleihung, streue über verschiedene Bauträger, nutze Infoblatt und Bedenkzeit und denke an die Steuer je Land. Die Angaben dafür sind öffentlich oder nach der Registrierung zugänglich, und du findest sie ohne Umwege.
Die Abstriche betreffen das Risiko. Es gibt keine Einlagensicherung und keine Anlegerentschädigung, und Letsinvest nennt die Anlage selbst kein Sparprodukt. Trotz Hypothek kann ein Totalverlust eintreten. Zurückzahlen muss der Bauträger, und die Rückzahlung hängt an dessen Projekt. Die fünf Regeln helfen dir, das Risiko bewusst einzugehen. Sie nehmen es dir nicht ab.
Ob und wie viel du investierst, entscheidest du. Dieser Artikel ist keine Anlageberatung und keine Steuerberatung. Mehr zu Aufsicht, Hypothek und Ernstfall findest du in unserem Beitrag zu Lizenz, Hypothek und Ernstfall. Vertrag, Kosten und Bedenkzeit erklären wir in den 10 Dingen vor dem Investieren. Wie Letsinvest im Vergleich zu anderen Plattformen steht, zeigt unser P2P-Vergleich.
Lies vorher Infoblatt und Risikohinweise. Über unseren Link kommen 15 Euro Bonus dazu, gutgeschrieben nach deiner ersten Investition.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Letsinvest Erfahrungen 2026
Zinsen, Kosten und vier Nachteile von Letsinvest im Überblick.
Wie sicher ist Letsinvest 2026?
Lizenz, Hypothek und Ernstfall bei Letsinvest im Check.
Letsinvest: 10 Dinge, die du vor dem Investieren wissen musst
Direktkredit, Einstieg ab 1.000 Euro, Zinsstaffel, Steuern und Bedenkzeit vor dem Start.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.