Letsinvest in Kürze: Du leihst über die litauische Plattform Geld an Immobilienprojekte, hinter fast jedem Immobilienkredit steht eine Hypothek, und an Letsinvest zahlst du keine Gebühren. Mit 1.000 Euro bekommst du nach unserer Rechnung im Schnitt gut 8 statt 10 Prozent Zinsen. Dein Geld ist für die Laufzeit gebunden, eine Einlagensicherung gibt es nicht, und ein Totalverlust ist möglich.
Letsinvest Erfahrungen: die Kurzantwort
Lohnt sich Letsinvest? Eine pauschale Antwort gibt es nicht, wohl aber eine nachvollziehbare Bilanz. Letsinvest ist eine Crowdfunding-Plattform aus Litauen. Du leihst Geld an die Firma hinter einem Immobilienprojekt und bekommst dafür Zinsen nach einem vorher genannten Plan. Die Werbung nennt bis zu 10 Prozent. Mit 1.000 Euro liegst du nach unserer Rechnung im Schnitt allerdings bei gut 8 Prozent.
Für Letsinvest sprechen vier Dinge: eine Hypothek hinter fast jedem Immobilienkredit, eine EU-Lizenz, Laufzeiten von meist 12 bis 18 Monaten und eine Ausfallquote von 0 Prozent laut Plattform. An Letsinvest selbst zahlst du keine Gebühren.
Dagegen stehen vier Nachteile. Dein Geld ist für die Laufzeit fest. Der Einstieg liegt bei 1.000 Euro je Projekt. Eine Einlagensicherung gibt es nicht, und ein Totalverlust ist möglich. Bei Steuern und Sprache bleibt Arbeit an dir hängen.
Wir gehen alles der Reihe nach durch. Wie Hypothek, Lizenz und Ernstfall im Detail aussehen, zeigt unser Artikel zur Absicherung bei Letsinvest. Was du vor der ersten Investition wissen solltest, steht in den 10 Dingen vor dem Investieren, und praktische Regeln liefern unsere 5 Tipps.
Über unseren Link, gutgeschrieben nach deiner ersten Investition. Einstieg ab 1.000 € je Projekt.
Letsinvest im Video
Im Video gehen wir dieselben Punkte mit Einblendungen durch. Die Zahlen in diesem Artikel stammen von Ende Oktober 2026 und sind teils neuer als im Video.
Was ist Letsinvest?
Betreiber von Letsinvest ist die 8 stars, UAB aus Vilnius. Im Register der Bank of Lithuania ist sie ab dem 24. Februar 2020 als Betreiber einer Crowdfunding-Plattform eingetragen, das erste Projekt auf der Plattform startete im Dezember 2020. Finanziert werden Immobilienprojekte vor allem in Litauen, Spanien, Portugal und Norwegen. Nach unserer Zählung der Projektnamen liegen 127 von 209 benannten Projekten in Litauen, 28 in Spanien, 24 in Portugal und 21 in Norwegen.
Du leihst dein Geld nicht der Plattform, sondern der Firma hinter dem Bauprojekt. Letsinvest vermittelt, unterschreibt den Kreditvertrag in deinem Namen als Vertreter und verwaltet danach die Sicherheiten und die Zahlungen. Bei Anleihen läuft es anders, dort zeichnest du Wertpapiere. In der Projektliste stehen 206 Immobilienkredite und 4 Anleihen.
Laut Startseite haben Anleger über die Plattform bisher über 187 Millionen Euro investiert, die Community zählt 6.416 Anleger. Den Zinssatz kennst du vorher, und am Ende der Laufzeit soll dein Geld zurückkommen. Ob das klappt, hängt am einzelnen Projekt. Um genau diese Frage geht es in den nächsten Abschnitten.
Vorteil 1: Eine Hypothek hinter fast jedem Immobilienkredit
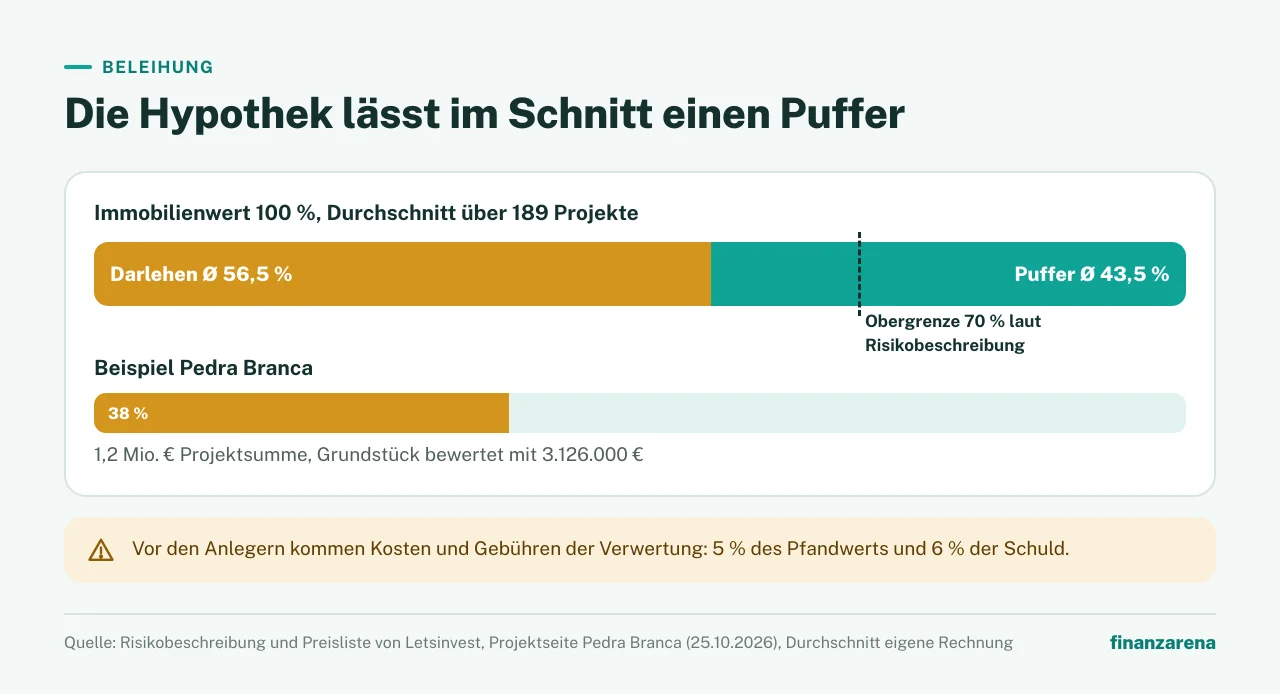
Hinter fast jedem Immobilienkredit steht eine Hypothek auf die Immobilie. Die FAQ von Letsinvest nennt sie als Voraussetzung, die Nutzungsbedingungen sprechen von Sicherheiten wie Hypothek oder Pfand „in der Regel“. Nach unserer Zählung erwähnen 197 von 210 Projekttexten eine Hypothek. Die übrigen 13 nennen keine, darunter alle vier Anleihen.
Bei den meisten Projekten ist die Hypothek erstrangig.
Wie viel die Immobilie tragen muss, zeigt die Beleihung, im Englischen LTV (loan-to-value). Geliehen werden laut Risikobeschreibung höchstens 70 Prozent des Immobilienwerts. Von 100 Prozent Wert sind im Schnitt der Projekte mit Angabe nach unserer Rechnung 56,5 Prozent beliehen, viele Projekte liegen aber bei 65 bis 70 Prozent. Der Rest von im Schnitt 43,5 Prozent ist ein Puffer, falls die Immobilie weniger einbringt. Ein aktuelles Beispiel ist Pedra Branca in der Algarve mit 38 Prozent.
Voll geschützt bist du damit nicht. Die Risikobeschreibung hält selbst fest, dass die Vermögensinteressen der Anleger keineswegs vollständig geschützt sind. Wie Rangfolge, Verwertung und Gebühren im Ernstfall zusammenspielen, steht in unserem Beitrag zu Lizenz, Hypothek und Ernstfall.
Dabei ist zu beachten, dass Anleihen anders aufgebaut sind. Dort sind es zum Beispiel verpfändete Firmenanteile, keine Immobilie. Schau deshalb bei jedem Projekt nach, welche Sicherheit dahintersteht.
Vorteil 2: Eine EU-Lizenz der litauischen Zentralbank
Letsinvest hat eine Lizenz als Crowdfunding-Dienstleister nach der EU-Verordnung 2020/1503. Ausgestellt hat sie die Bank of Lithuania, die Zentralbank und Finanzaufsicht des Landes. Gültig ist sie seit dem 25. Juli 2023, nachprüfen lässt sie sich im Register der Bank of Lithuania.
Die Lizenz gilt neben Litauen in 10 weiteren Ländern, auch in Deutschland. Zu jedem Projekt gibt es ein einheitliches Infoblatt, das du nach Registrierung und Identitätsprüfung siehst.
Was die Lizenz nicht bedeutet: Die Aufsicht prüft keine einzelnen Projekte, das Infoblatt-Muster sagt es ausdrücklich. Eine Garantie für dein Geld ist die Lizenz ebenfalls nicht. Wie Aufsicht und Geldweg im Detail aussehen, zeigt unser Beitrag zu Aufsicht, Konto und Insolvenzfall.
Vorteil 3: Kurze Laufzeiten
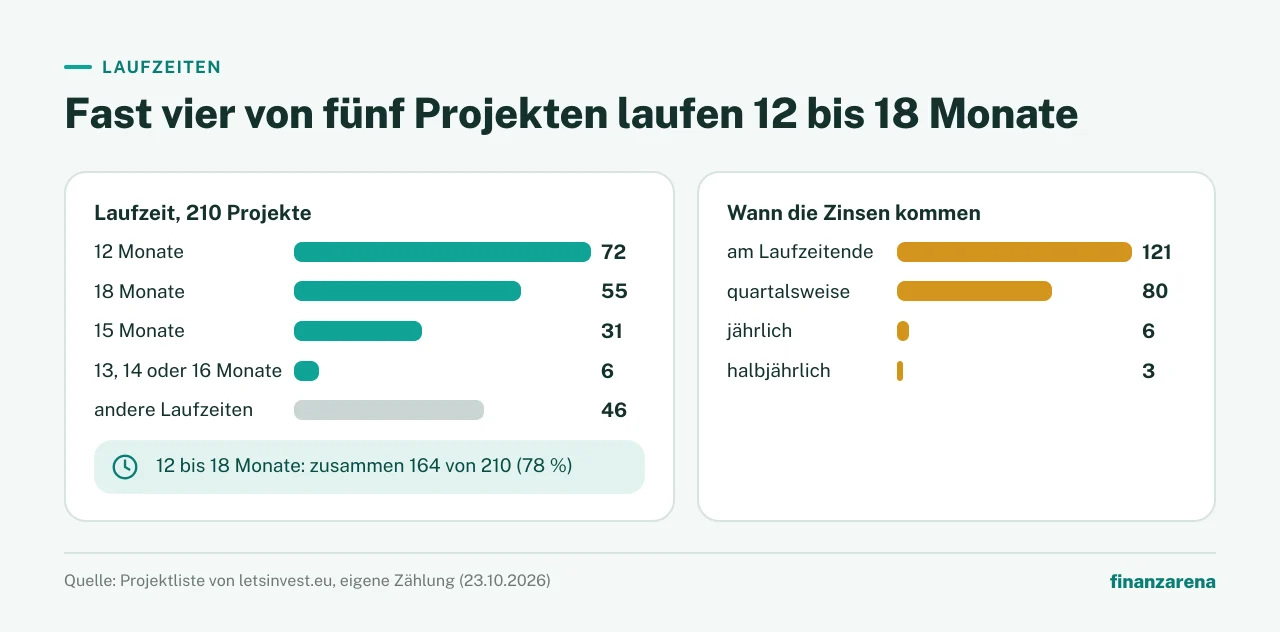
Dein Geld ist meist nur 12 bis 18 Monate gebunden. So lange laufen 164 von 210 Projekten der Liste, also fast vier von fünf oder 78 Prozent. Die größten Gruppen sind 12 Monate mit 72 Projekten, 18 Monate mit 55 und 15 Monate mit 31. Weitere 6 Projekte laufen 13, 14 oder 16 Monate. Die übrigen 46 haben andere Laufzeiten. Die Startseite wirbt allgemein mit 1 bis 2 Jahren.
Die Zinsen kommen je nach Projekt im Quartal, halbjährlich, jährlich oder erst am Ende der Laufzeit. Bei 121 Projekten ist es das Laufzeitende, bei 80 quartalsweise, bei 6 jährlich und bei 3 halbjährlich. Die Projektseite zeigt den Zinsplan nur als Buchstabe, im Englischen „Interest schedule“. Die Einzelheiten nennt das Infoblatt.
Plan dabei eine mögliche Verlängerung ein, dazu mehr bei Nachteil 1.
Zinsplan und Termine stehen im Infoblatt des Projekts, bevor du investierst.
Vorteil 4: Eine Ausfallquote von 0 Prozent laut Plattform
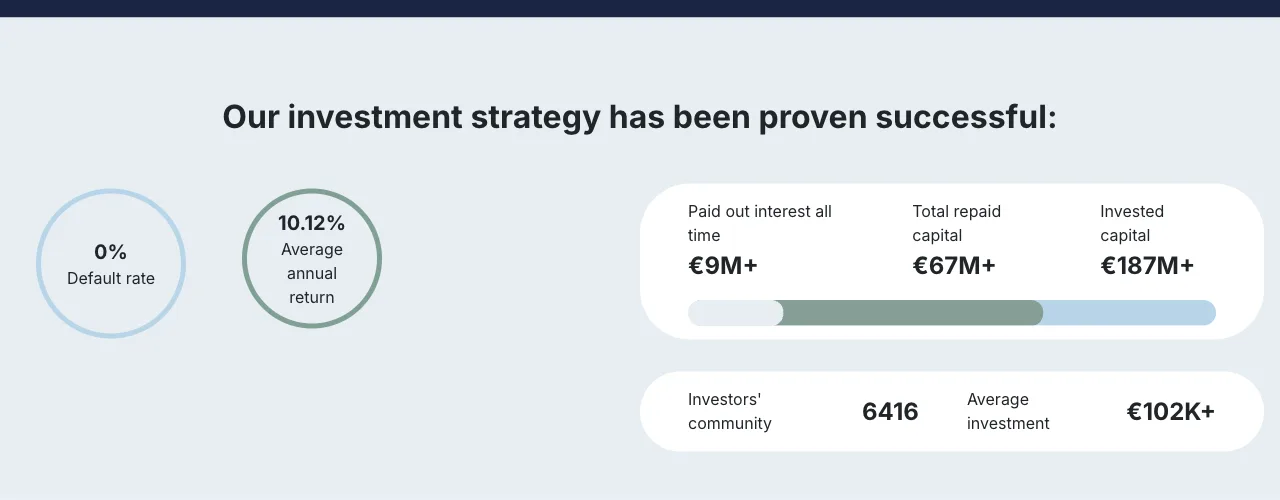
Die Startseite zeigt eine Bilanz, die auf den ersten Blick überzeugt. Die „Default rate“ steht bei 0 Prozent, ausgezahlt wurden über 9 Millionen Euro Zinsen. Die Kachel „Total repaid capital“ nennt „€67M+“, also rund 67 Millionen Euro zurückgezahlt. Die Kachel zur durchschnittlichen Anlage von über 102.000 Euro lassen wir außen vor, weil Letsinvest nicht erklärt, wie sie entsteht.
Das sind Angaben der Plattform. Wie sie gerechnet sind, erklärt Letsinvest nicht, und die Bilanz reicht erst bis Dezember 2020 zurück, also knapp sechs Jahre. Eine Ausfallquote von 0 Prozent ist eine Eigenangabe und kein Beleg dafür, dass jedes Projekt pünktlich zahlt.
Zahlt ein Bauträger zu spät, gibt es ein festgelegtes Verfahren mit Mahnung, Frist und Beitreibung, im Ernstfall bis zum Verkauf der Immobilie. Die einzelnen Schritte erklärt unser Beitrag zu Verzug und Verwertung.
Laut seinem Verfahren muss Letsinvest tatsächliche Ausfall- und Beitreibungsquoten auf der Website veröffentlichen. Die Kachel nennt nur die Ausfallquote.
Was kostet Letsinvest?
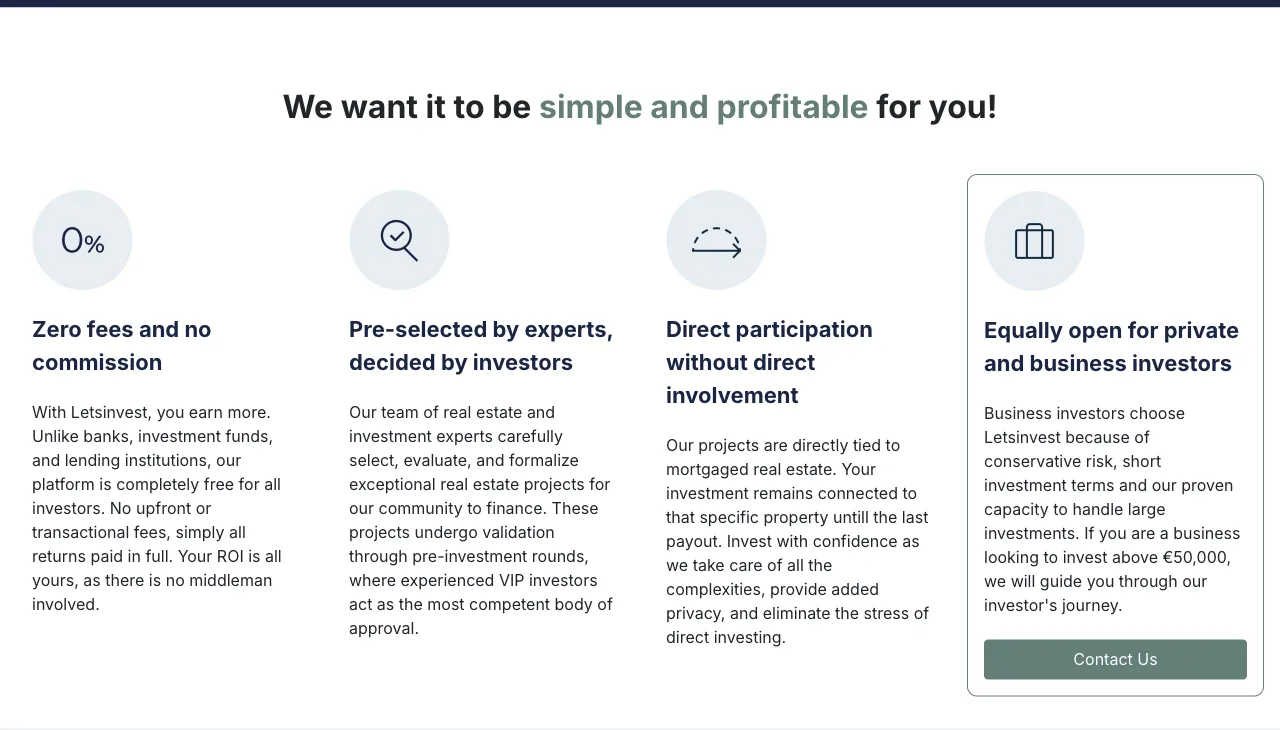
Als Anleger zahlst du an Letsinvest keine Gebühren. Konto, Kontoführung und Vertragsabschluss kosten laut Preisliste 0 Euro, die Startseite spricht von „Zero fees and no commission“. Bezahlt wird die Plattform vom Bauträger, laut Preisliste mit 1 bis 5 Prozent des Darlehens.
Zwei Einschränkungen gibt es. Gebühren Dritter, etwa einer Wertpapierfirma bei Anleihen, richten sich nach deren Verträgen. Und Letsinvest darf seine Preise ändern, mit 30 Tagen Vorlauf. Der Kostenblock bleibt überschaubar. Wichtiger als jede Gebühr ist der Zins, und der hängt an deiner Summe.
Es zeigt Zinsen, Sicherheiten und Zahlplan je Projekt und ist nach Registrierung und Identitätsprüfung sichtbar.
Wie hoch sind die Zinsen bei Letsinvest?
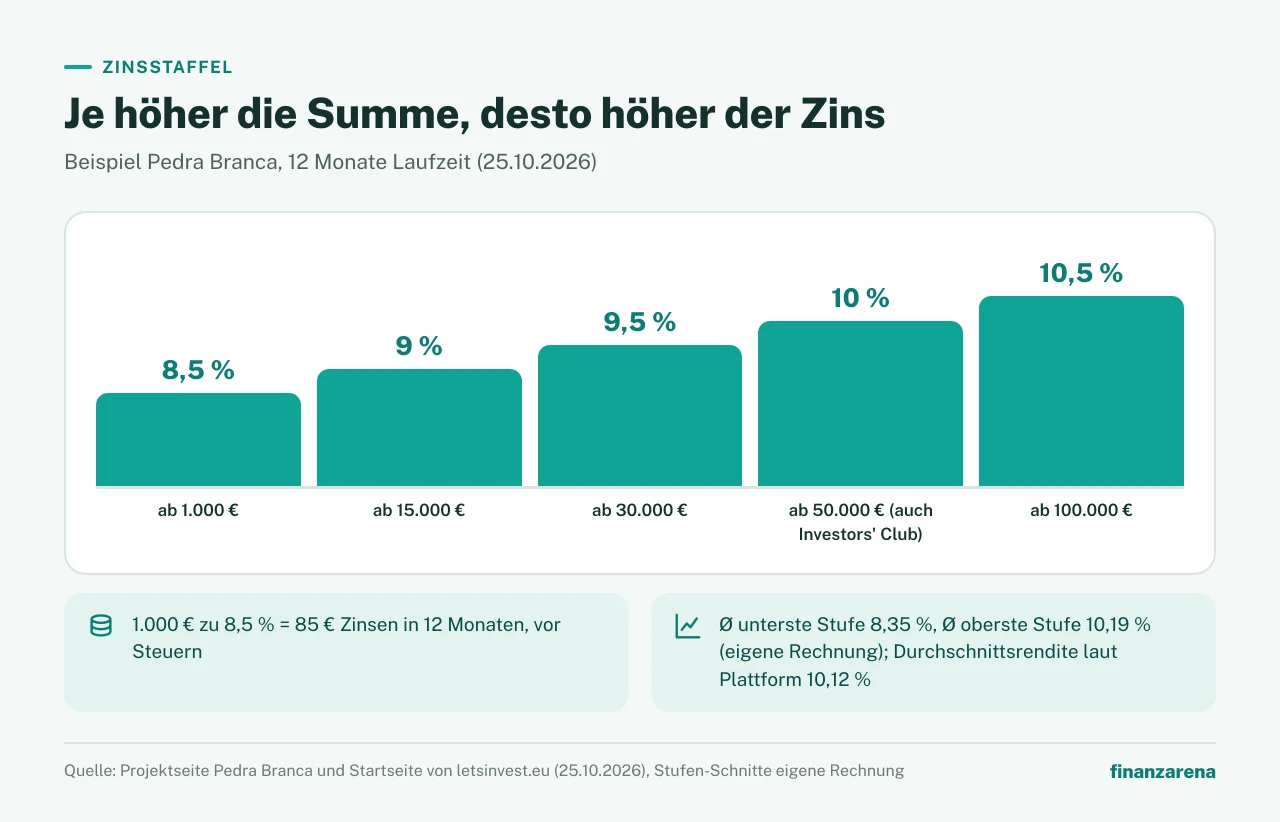
Bei den meisten Projekten hängt der Zins an deiner Summe. Am 25. Oktober 2026 zeigte die Projektseite von Pedra Branca diese Staffel: 8,5 Prozent ab 1.000 Euro, 9 Prozent ab 15.000 Euro, 9,5 Prozent ab 30.000 Euro, 10 Prozent ab 50.000 Euro und 10,5 Prozent ab 100.000 Euro. Die 10 Prozent gelten laut Projektseite auch für Mitglieder des Investors' Club. Die Laufzeit liegt bei 12 Monaten.
Laut Plattform beträgt die Durchschnittsrendite 10,12 Prozent. Wie sie gerechnet ist, erklärt Letsinvest nicht. Nach unserer Rechnung über die Projektliste liegt die unterste Zinsstufe im Schnitt bei 8,35 Prozent und die oberste bei 10,19 Prozent. Bei den Projekten der letzten zwölf Monate sind es 8,23 und 10,18 Prozent. Hinzu kommt: Bei neueren Projekten gibt es die 10 Prozent meist erst ab 50.000 Euro. Von 77 Projekten der letzten zwölf Monate gilt das für 52.
Ein Beispiel für dich: Bei 1.000 Euro und 8,5 Prozent sind das 85 Euro Zinsen im Jahr, vor Steuern, bei einer Laufzeit von 12 Monaten. Schau deshalb nicht auf die höchste Zahl in der Überschrift, sondern auf die Stufe, die zu deinem Betrag passt.
Letsinvest in Zahlen
Hier steht alles auf einen Blick. Die rechte Spalte nennt, woher jede Zahl stammt. Eigene Rechnungen sind als solche gekennzeichnet, und alle Werte können sich mit neuen Projekten ändern.
Wert | Woher die Zahl stammt | |
|---|---|---|
| Betreiber und Lizenz | 8 stars, UAB aus Vilnius, Lizenz seit dem 25. Juli 2023 (laut AGB Nr. 5) | Register der Bank of Lithuania und AGB |
| Zinsen | bis 10 Prozent laut Werbung, 8,5 bis 10,5 Prozent bei Pedra Branca | Startseite und Projektseite, 25. Oktober 2026 |
| Durchschnittsrendite | 10,12 Prozent laut Plattform | Startseite, Berechnung nicht erklärt |
| Zins bei 1.000 Euro | im Schnitt 8,35 Prozent in der untersten Stufe | eigene Rechnung über die Projektliste |
| Mindestanlage | 1.000 Euro je Projekt, einzelne Projekte ab 500 Euro | FAQ und Projektseiten von Letsinvest |
| Gebühren für Anleger | 0 Euro an Letsinvest | Preisliste von Letsinvest |
| Laufzeit | 12 bis 18 Monate bei 164 von 210 Projekten | eigene Zählung der Projektliste |
| Beleihung | höchstens 70 Prozent, im Schnitt 56,5 Prozent | Risikobeschreibung von Letsinvest, Schnitt eigene Rechnung |
| Einlagensicherung | keine, ein Totalverlust ist möglich | FAQ und Risikobeschreibung von Letsinvest |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Nachteil 1: Dein Geld ist fest
Nun zu den Nachteilen, der erste: Dein Geld ist für die ganze Laufzeit fest. Deinen Anteil vorher an andere verkaufen kannst du nicht, denn Letsinvest bietet laut seinen Bewertungsregeln keinen Zweitmarkt an. Kündigen kannst du in der Regel auch nicht, es sei denn, ein Projekt regelt es ausdrücklich anders.
Hinzu kommt die Verlängerung. Nach unserer Zählung nennen 69 von 210 Projekttexten diese Option, meist um bis zu 6 Monate. Sie steht vorher in der Projektbeschreibung und im Infoblatt. Zahlt der Bauträger dagegen früher zurück, kannst du weniger Zinsen bekommen als geplant.
Laufzeit und mögliche Verlängerung schränken also ein, wann du wieder über das Geld verfügst.
Nachteil 2: Hoher Einstieg pro Projekt
Der Einstieg liegt bei 1.000 Euro, und zwar pro Projekt. So steht es in der FAQ. Einzelne Projekte nehmen auch 500 Euro, zuletzt eines, das am 20. Oktober 2026 startete. Willst du über drei Projekte streuen, brauchst du aber schnell 3.000 Euro, und mit kleinen Beträgen streust du kaum.
Dabei ist zu beachten, dass viele Projekte Folgestufen eines Vorhabens sind. Laut Bedingungen darf eine Sicherheit mehrere Stufen decken. Mehr zum Thema Streuung liefern unsere 5 Tipps vor dem ersten Investment.
Nachteil 3: Keine Einlagensicherung, Totalverlust möglich
Der dritte Nachteil wiegt besonders schwer: Es gibt keine Einlagensicherung, und ein Totalverlust ist möglich. Laut FAQ fallen die Investments nicht unter die litauische Einlagen- und Anlegerversicherung. Das Infoblatt-Muster nennt Crowdfunding ausdrücklich kein Sparprodukt.
Letsinvest schreibt selbst, dass ein vollständiger Verlust möglich ist. Das gilt auch bei Projekten, die Letsinvest der Risikoklasse A zuordnet, und bei Projekten mit Hypothek. Letsinvest garantiert weder dein Geld noch deine Zinsen. Die Angaben zum Projekt stammen vom Bauträger selbst, dafür haftet Letsinvest laut Bedingungen nicht. Und die Zinsen auf der Projektseite sind Planzahlen, die Seite nennt sie Prognosen, die sich ändern können.
Im Muster des Infoblatts empfiehlt Letsinvest, höchstens 10 Prozent des Nettovermögens in Crowdfunding anzulegen. Das ist die Aussage von Letsinvest und keine Empfehlung von uns. Dieser Artikel ist keine Anlageberatung.
Nachteil 4: Steuern je Projektland und englische Unterlagen
Bei den Steuern kommt es auf das Projektland an. Letsinvest führt keine Steuern für dich ab, es sei denn, ein Gesetz verlangt es, und berät auch nicht steuerlich. Die Zinsen erklärst du selbst. In Deutschland gehören Erträge aus sonstigen Kapitalforderungen nach § 20 Abs. 1 Nr. 7 EStG zu den Einkünften aus Kapitalvermögen.
Bei Projekten in Portugal behält der Staat laut FAQ standardmäßig 28 Prozent Quellensteuer ein. Je nach Steuerabkommen lässt sich der Satz mit einer Ansässigkeitsbescheinigung senken, die FAQ nennt dafür meist 10 oder 15 Prozent und rechnet mit litauischen Beispielen. Für Spanien und Norwegen nennt sie 0 Prozent, ebenfalls mit Bescheinigung. Die FAQ beschreibt diese Fälle aus Sicht litauischer Anleger, zu Anlegern in Deutschland sagt sie nichts. Für andere Länder weist sie auf mögliche zusätzliche Steuern hin. Wie das für dich in Deutschland aussieht, klärt ein Steuerberater.
Sprachlich gibt es Abstriche. Die Oberfläche der Seite ist teilweise auf Deutsch, die FAQ-Antworten und alle Dokumente sind aber englisch. Wichtige Begriffe lauten „Interest schedule“ (Zinsplan), „Risk class“ (Risikoklasse) und „LTV“ (Beleihung). Jahres- und Ertragsberichte findest du im Konto, sie helfen bei der Steuererklärung.
Für wen lohnt sich Letsinvest?
Lohnen kann sich Letsinvest für dich, wenn du einen kleinen Teil deines Geldes in Immobilien anlegen willst, das Geld für die Laufzeit nicht brauchst und auch einen Totalverlust verkraften kannst. Brauchst du dein Geld jederzeit oder willst du nur ein paar hundert Euro anlegen, ist Letsinvest eher nichts für dich. Die Tabelle stellt beides nebeneinander.
Passt eher | Passt eher nicht | |
|---|---|---|
| Verfügbarkeit | Du brauchst das Geld für die Laufzeit und eine mögliche Verlängerung nicht | Du willst jederzeit an dein Geld |
| Betrag | Du kannst mindestens 1.000 Euro je Projekt einsetzen | Du willst nur ein paar hundert Euro anlegen |
| Risiko | Du verkraftest auch einen Totalverlust | Du brauchst eine Einlagensicherung |
| Vermögensanteil | Ein kleiner Teil, Letsinvest nennt im Infoblatt-Muster höchstens 10 Prozent des Nettovermögens | Ein großer Teil deines Vermögens |
| Aufwand | Du liest englische Unterlagen und kümmerst dich selbst um die Steuer | Du willst alles auf Deutsch und ohne eigenen Steueraufwand |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Unser Fazit zu Letsinvest
Lohnt sich Letsinvest? Die Plattform ist nachvollziehbar aufgebaut. Du leihst direkt dem Bauträger, hinter fast jedem Immobilienkredit steht eine Hypothek, die einen Puffer lässt, aber keinen vollen Schutz bietet, die Lizenz steht im Register der Bank of Lithuania, und an Letsinvest zahlst du keine Gebühren. Preisliste, Risikobeschreibung und das Verfahren bei Verzug sind öffentlich einsehbar und verständlich beschrieben, wenn auch auf Englisch.
Dem stehen die Nachteile gegenüber. Mit 1.000 Euro bekommst du eher 8 als 10 Prozent, dein Geld ist fest, eine Einlagensicherung gibt es nicht, und ein Totalverlust ist möglich. Die Kennzahlen der Startseite sind Eigenangaben der Plattform.
Ob das Risiko zu dir passt, entscheidest du, diese Entscheidung nehmen wir dir nicht ab. Das Infoblatt zu jedem Projekt kannst du nach der Registrierung lesen, bevor du Geld zusagst. Alle Konditionen auf einer Seite findest du im Letsinvest-Überblick.
15 € nach deiner ersten Investition. Der Einstieg liegt bei 1.000 € je Projekt.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Wie sicher ist Letsinvest 2026? Lizenz, Hypothek, Ernstfall
Lizenz, Hypothek, Konto und Ernstfall bei Letsinvest im Detail.
Letsinvest: 10 Dinge, die du vor dem Investieren wissen musst
Vertragsstruktur, Einstieg, Zinsstaffel, Gebühren, Steuern und Bedenkzeit vor dem Start.
Letsinvest Tipps 2026: 5 Regeln vor dem ersten Investment
Laufzeit, Beleihung, Streuung, Infoblatt und Steuer je Projektland.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.