Wie sicher ist Letsinvest für dein Geld? Die Plattform hat eine EU-Lizenz der litauischen Zentralbank, hält Anlegergeld getrennt vom eigenen Vermögen und nennt bei den meisten Immobilienkrediten eine Hypothek mit einer Beleihung bis höchstens 70 Prozent. Es gibt aber keine Einlagensicherung, keine Garantie und keine Prüfung einzelner Projekte durch die Aufsicht. Ein Totalverlust ist möglich. Hier die fünf Ebenen im Überblick.
Wie sicher ist Letsinvest? Die Kurzantwort
Wie sicher Letsinvest ist, lässt sich nicht mit einem Wort beantworten. Du leihst dein Geld einer Projektfirma, und ob sie zahlt, hängt am einzelnen Bauprojekt. Im Folgenden gehen wir deshalb fünf Ebenen durch, die aufeinander aufbauen. Keine von ihnen nimmt dir das Risiko ab.
Kurz gefasst: Letsinvest hat eine Lizenz als Crowdfunding-Dienstleister von der litauischen Zentralbank, die die Plattform auch beaufsichtigt. Das Geld der Anleger liegt laut den Bedingungen getrennt vom Geld der Plattform. Bei Immobilienkrediten nennt Letsinvest in der Regel eine Hypothek, und die Beleihung liegt laut Risikobeschreibung von Letsinvest höchstens bei 70 Prozent. Dem stehen deutliche Abstriche gegenüber. Es gibt keine Einlagensicherung, keine Anlegerentschädigung und keine Garantie von Letsinvest. Die Aufsicht prüft keine einzelnen Projekte. Ein Totalverlust ist möglich, auch bei Projekten mit Hypothek.
Das sind die fünf Ebenen:
- •Lizenz und Aufsicht: Wer passt auf die Plattform auf?
- •Wo dein Geld liegt: Wer bekommt es, und wo liegt es bis zur Auszahlung?
- •Sicherheiten: Hypothek, Beleihung und Risikoklasse.
- •Der Ernstfall: Was passiert, wenn eine Projektfirma nicht zahlt?
- •Die Bilanz: Was die Plattform über ihre bisherige Laufzeit angibt.
Wie der Einstieg abläuft, was er kostet und welche Zinsen dich erwarten, steht in unseren Letsinvest Erfahrungen. Hier geht es nur um die Frage, wie belastbar der Schutz ist.
Gutschrift nach deiner ersten Investition. Vorher Lizenz, Hypothek und Ernstfall prüfen.
Wie sicher ist Letsinvest: das Video
Im Video gehen wir dieselben fünf Ebenen mit Einblendungen durch. Der Artikel ergänzt es um den Wortlaut der Bedingungen, Zahlen aus den Projekttexten und eine übersichtliche Tabelle zum Nachschlagen. Die Kennzahlen im Text stammen vom 25. Oktober 2026.
Ebene 1: Wer beaufsichtigt Letsinvest?
Die Plattform betreibt die 8 stars, UAB aus Vilnius. Im Register der Bank of Lithuania, der litauischen Zentralbank, steht für sie eine Lizenz als Crowdfunding-Dienstleister, gültig seit dem 25. Juli 2023. Die AGB nennen sie „licence No. 5 issued by the Bank of Lithuania on 25 July 2023“ (Ziffer 2.1.11). Davor führte das Register 8 stars seit dem 24. Februar 2020 als Betreiber einer Crowdfunding-Plattform. Das aktuelle Register findest du auf der Seite der Bank of Lithuania.
Auf der Seite von Letsinvest ist von einer „ESMA licence“ die Rede. Erteilt hat die Lizenz laut Register die litauische Zentralbank, die ESMA führt das EU-Register der Anbieter. Beaufsichtigt wird die Plattform laut Fußzeile von der Bank of Lithuania.
Die Lizenz gilt über Litauen hinaus. Laut Register darf Letsinvest in zehn weiteren Ländern ohne Zweigstelle Dienstleistungen anbieten: Estland, Deutschland, Griechenland, Lettland, Luxemburg, Norwegen, Polen, Portugal, Rumänien und Spanien. Außerdem führen die spanische CNMV (Referenznummer 18, seit 5. Oktober 2023) und die portugiesische CMVM die Plattform in ihren Listen der EU-Anbieter, die im jeweiligen Land tätig sein dürfen. Die Aufsicht bleibt bei der litauischen Zentralbank.
Eine Grenze hat die Aufsicht: Sie prüft keine einzelnen Projekte. Im Muster des Infoblatts steht: „This Crowdfunding Proposal has neither been inspected nor approved by the Bank of Lithuania or European Securities and Market Authority (ESMA).“ Auch die AGB halten in der Präambel fest, dass die Veröffentlichung eines Angebots keine Bestätigung ist, dass die Projektfirma „financially reliable“ ist. Dass ein Projekt online steht, heißt also nicht, dass die Firma dahinter sicher zahlen kann.
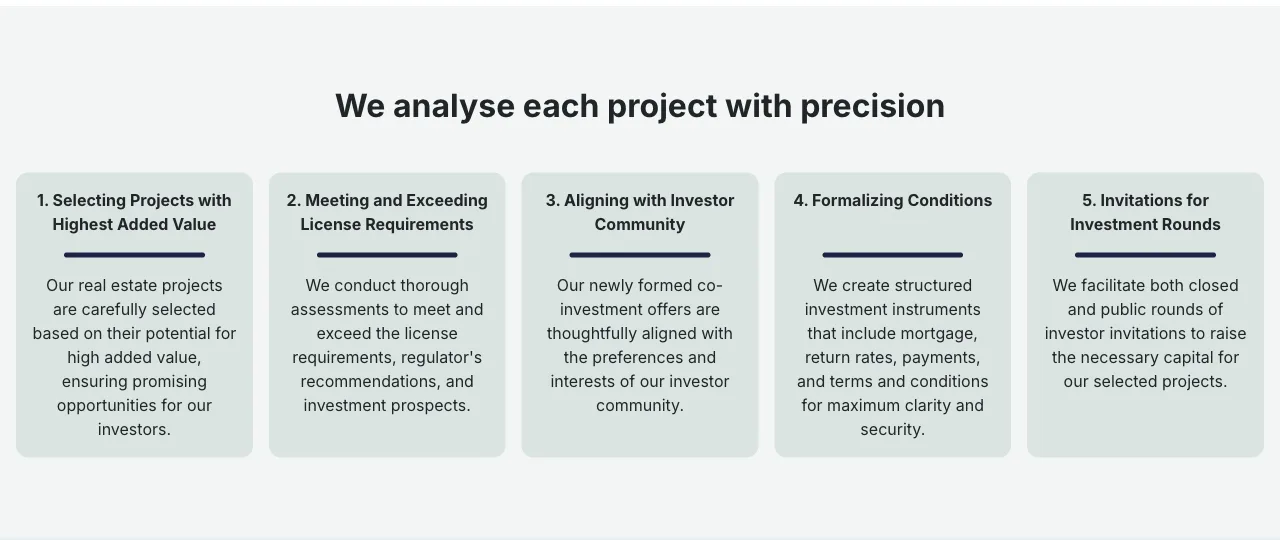
Zwei Prüfungen solltest du trotzdem nicht verwechseln. Die Aufsicht kontrolliert die Plattform. Die Auswahl der Projekte macht Letsinvest selbst, und der Screenshot zeigt die fünf Schritte, die die Plattform dafür beschreibt: Auswahl nach Mehrwert, Abgleich mit den Lizenzanforderungen, Abstimmung mit der Anlegergemeinschaft, Festlegen der Bedingungen samt Hypothek und die Einladung zur Investitionsrunde. Das ist die Eigenbeschreibung von Letsinvest, keine unabhängige Kontrolle.
Daneben gibt es konkrete Vorteile: nachvollziehbare Regeln, und zu jedem Angebot gehört ein einheitliches, verständlich gegliedertes Infoblatt. Es umfasst nach dem Verfahren der Plattform höchstens sechs A4-Seiten mit fester Gliederung (Verfahren zum Infoblatt, Ziffer 3.3). Auf der Projektseite siehst du es erst nach Registrierung und Identitätsprüfung, dort steht „Documents: Log In“. Bei Streit mit Letsinvest ist nach einer Beschwerde die Schlichtungsstelle der Zentralbank zuständig, wenn du Verbraucher bist und dich binnen drei Monaten nach der Antwort von Letsinvest an sie wendest. Die AGB (Ziffer 24.5) sehen vor, dass Streitigkeiten „out of court by the Financial Market Supervision Service of the Bank of Lithuania“ geprüft werden.
Die Lizenz sagt nichts über ein einzelnes Projekt. Über unseren Link 15 € Bonus nach der ersten Investition.
Ebene 2: Wo liegt dein Geld?
Dein Vertrag läuft nicht mit Letsinvest. Bei Darlehen ist es laut AGB (Ziffer 2.1.13) „a loan agreement concluded between the Investor and the Project Owner“, also zwischen dir und der Firma hinter dem Bauprojekt. Letsinvest vermittelt den Kredit und unterschreibt dabei für dich. Die AGB beschreiben es als Vertretung (Ziffer 3.2.2): Letsinvest „represents Investors and signs Funding Transactions with Project Owners on their behalf“. Bei Anleihen ist es anders. Dort zeichnest du Wertpapiere, und ein Treuhänder schützt die Rechte der Anleihegläubiger.
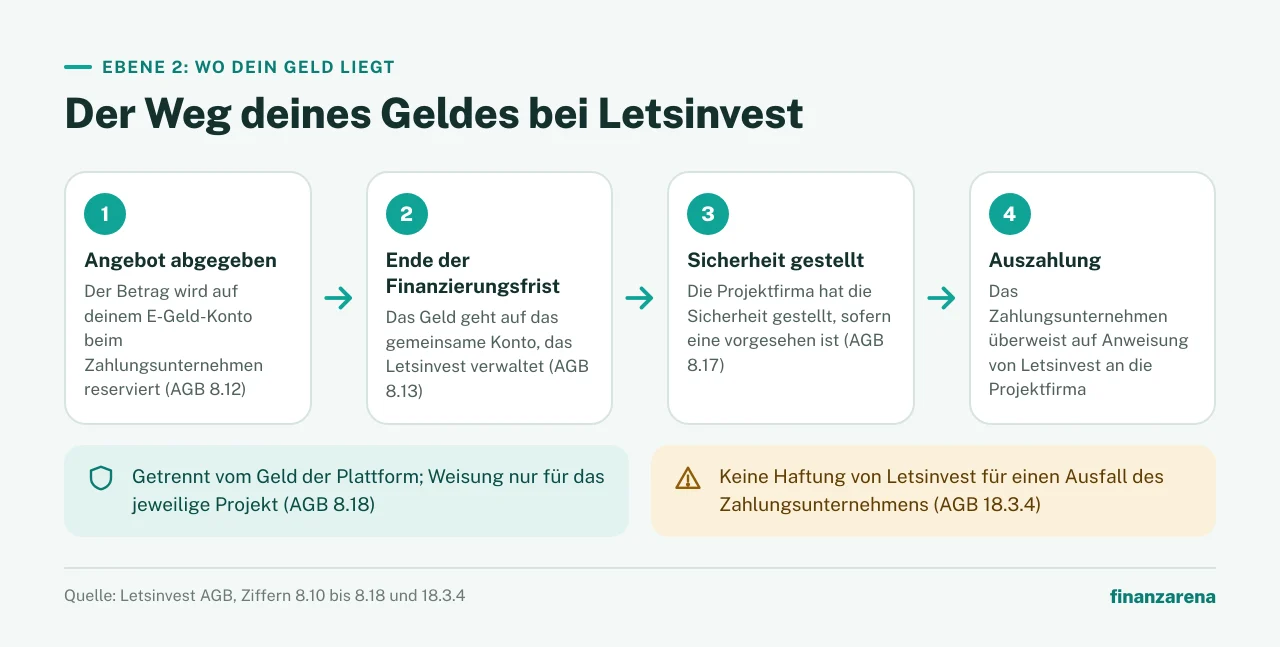
Das Schaubild zeigt den Weg des Geldes übersichtlich, er folgt den AGB. Jeder Anleger eröffnet ein E-Geld-Konto bei einem zugelassenen Zahlungsunternehmen in Litauen oder verknüpft ein vorhandenes (Ziffer 8.10). Gibst du ein Angebot ab, wird der Betrag dort reserviert (Ziffer 8.12). Nach dem Ende der Finanzierungsfrist geht das Geld auf das gemeinsame Konto, das Letsinvest verwaltet (Ziffer 8.13). Erst wenn die Projektfirma die Sicherheit gestellt hat (sofern eine vorgesehen ist), überweist das Zahlungsunternehmen auf Anweisung von Letsinvest an sie (Ziffer 8.17). Das Zahlungsunternehmen ist ein E-Geld-Institut mit der Lizenznummer 1 der Bank of Lithuania aus dem Jahr 2012 und steht unter deren Aufsicht.
Zwischen dem Ende der Finanzierungsfrist und der Auszahlung liegt dein Geld mit dem Geld der anderen Anleger auf diesem gemeinsamen Konto. Die AGB halten fest, dass es „in all cases, segregated and kept separate from the Operator's own funds“ ist (Ziffer 8.18). Laut Ziffer 8.18 darf Letsinvest Anlegergeld nur für die Finanzierung des jeweiligen Projekts anweisen. Rückzahlungen an Anleger und eventuelle Gebühren laufen über dasselbe Konto. Die Regel ist klar und nachvollziehbar formuliert, und sie überzeugt als Schutz vor Vermischung mit dem Vermögen der Plattform.
Geht Letsinvest selbst pleite, bleiben die Verträge bestehen. Ziffer 19.2 lautet: „The bankruptcy or liquidation of the Operator shall not affect the Funding Transactions concluded between Users, and they shall remain in force.“ Alle Informationen gehen dann an den Insolvenzverwalter (Ziffer 19.1). Das ist eine Zusage in den Bedingungen von Letsinvest. Wie sie in einem Insolvenzverfahren wirkt, steht dort nicht.
Beim Kundengeld gibt es zwei Abstriche. Das Konto verwaltet Letsinvest selbst, es ist laut Ziffer 2.1.22 „administered by the Operator“. Und für einen Ausfall des Zahlungsunternehmens haftet Letsinvest nicht. Ziffer 18.3.4 schließt eine Haftung für Handlungen des Zahlungsunternehmens aus, ausdrücklich auch für „insolvency, bankruptcy“. Hinzu kommt eine Abweichung in den Texten: Die FAQ beschreibt die Einzahlung als Überweisung vom Bankkonto ohne virtuelles Wallet, die AGB sehen ein E-Geld-Konto vor. Lies beide Texte, bevor du einzahlst.
Ebene 3: Hypothek, Beleihung und Risikoklasse
Die dritte Ebene sind die Sicherheiten. Letsinvest wirbt auf der Startseite mit „Backing all investments with mortgaged real estate“. Die AGB sind vorsichtiger. Ziffer 8.15 sagt, die Erfüllung der Pflichten sei „usually secured by a mortgage, pledge, and/or other Security Instruments“. Das heißt: In der Regel gibt es eine Hypothek, aber nicht überall. Bei den meisten Projekten ist sie erstrangig, steht also vor einer Bank. Von 197 Projekttexten mit Hypothek nennen 183 ausdrücklich eine erstrangige, zwei lediglich eine nachrangige. Die FAQ erklärt den Unterschied: Bei einer zweiten Hypothek sind deine Rechte denen des ersten Gläubigers nachgeordnet.
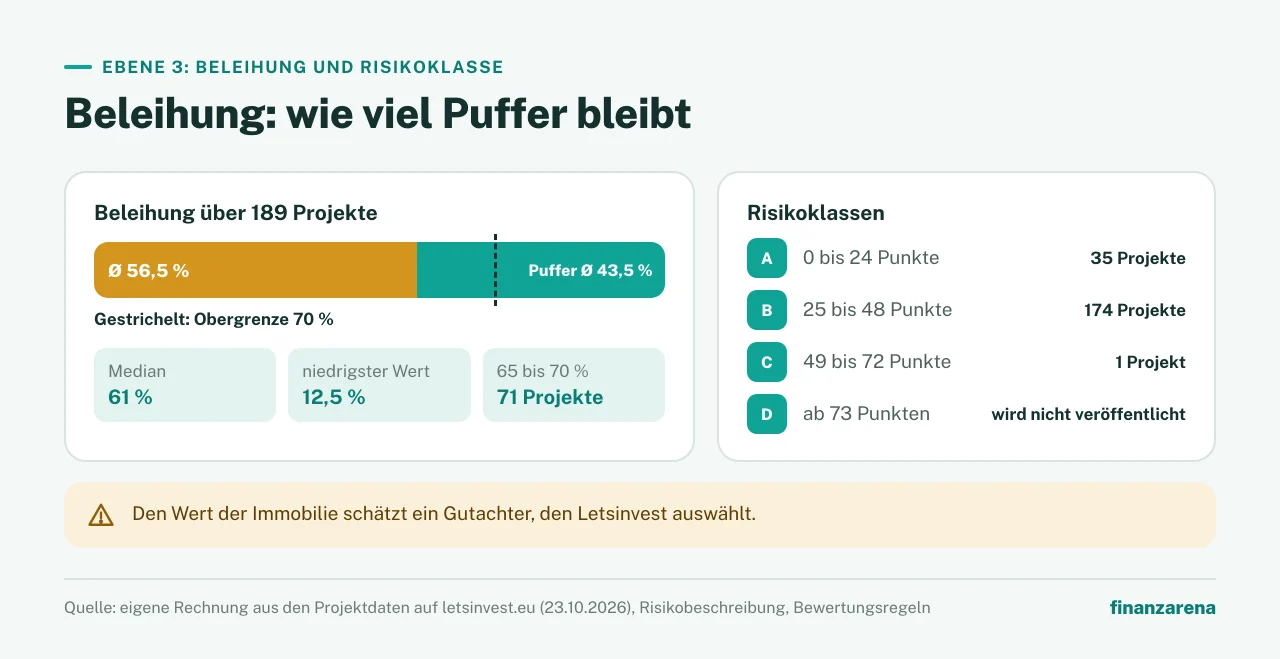
Dazu kommt die Beleihung, englisch Loan-to-Value oder LTV. Sie zeigt, wie viel Prozent vom Immobilienwert beliehen werden. Die Risikobeschreibung nennt eine Obergrenze: Das Verhältnis „shall not exceed 70%“. Im Schnitt liegt die Beleihung nach unserer Rechnung bei 56,5 Prozent über 189 Projekte mit Angabe, der Median bei 61 Prozent. 71 dieser Projekte liegen zwischen 65 und 70 Prozent, der niedrigste Wert beträgt 12,5 Prozent. Das ist keine Kennzahl von Letsinvest. Bei 2026 gestarteten Projekten sind es rund 57 Prozent.
Der Rest bis 100 Prozent ist ein Puffer, im Schnitt also rund 43,5 Prozent. Das überzeugt auf den ersten Blick, trägt aber nur so weit, wie der Gutachterwert stimmt. Der Puffer fängt ab, wenn die Immobilie im Ernstfall weniger einbringt, als geschätzt. Den Wert ermittelt ein Gutachter, den Letsinvest auswählt. Die Risikobeschreibung sagt: „Property valuation is carried out exclusively by appraisers selected by the Operator.“ Bei einem deutlichen Wertverlust verlangt Letsinvest nach den Bewertungsregeln zusätzliche Sicherheiten.
Darüber hinaus bekommt jedes Projekt eine Risikoklasse von A bis D. Die Klassen beruhen auf einem Punktesystem, das Letsinvest selbst festlegt: A steht für 0 bis 24 Punkte, B für 25 bis 48, C für 49 bis 72 und D ab 73 Punkten. Projekte der Klasse D mit hoher Ausfallwahrscheinlichkeit werden nicht veröffentlicht. In den Daten der Plattform stehen 35 Projekte in Klasse A, 174 in B und eines in C. Klasse D kommt nicht vor. Das ist eine interne Einstufung und keine unabhängige Ratingagentur.
Entscheidend ist, was die Hypothek nicht leistet. Gläubiger der Sicherheit sind nicht automatisch du. Nach Ziffer 13.1.1 wird je nach Vertragsart Letsinvest, ein Dritter in seinem Auftrag oder der Treuhänder als Gläubiger oder dessen Vertreter bestimmt. Zudem darf eine Sicherheit mehrere Finanzierungsstufen eines Projekts abdecken (Ziffer 8.15). Und die Risikobeschreibung sagt offen, dass ein vollständiger Verlust auch bei Projekten möglich ist, die zusätzlich durch Bürgschaft, Hypothek oder Garantie gesichert sind.
Nicht jedes Projekt hat eine Hypothek. 13 von 210 Projekttexten nennen in keiner Sprachfassung eine. Das sind acht ältere, bereits abbezahlte Immobilienkredite aus der Zeit von 2020 bis Anfang 2025, vier Anleihen und ein Platzhalter mit dem Text „COMING SOON!“. Bei der jüngsten Anleihe, einem Logistikpark in Polen, sind laut Projekttext 100 Prozent der Anteile an der Projektgesellschaft verpfändet. Bei den drei älteren Anleihen steht im öffentlichen Text keine Sicherheit. Details gibt es höchstens im Infoblatt hinter dem Login. Bei sonstigen Sicherheiten nennen 62 Projekttexte eine Verpfändung, zum Beispiel von Gesellschaftsanteilen, und 37 eine Bürgschaft oder Garantie. Eine Bürgschaft ist nur so belastbar wie der Bürge.
Beispiel Pedra Branca: Hypothek auf ein Grundstück
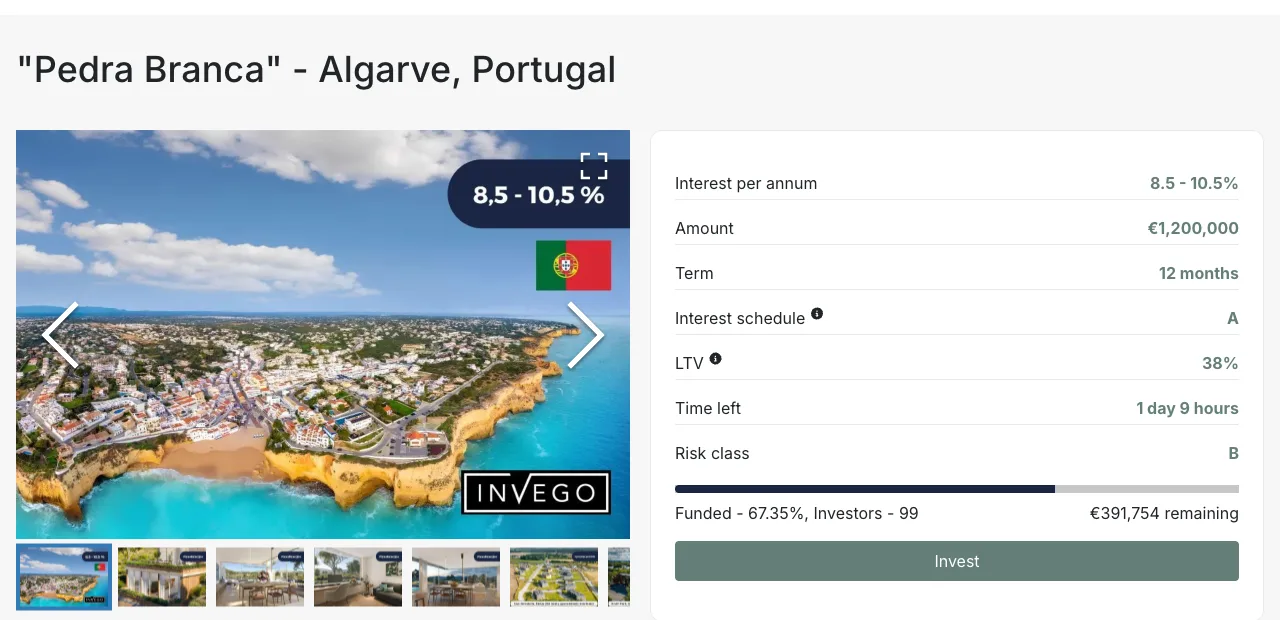
Wie das konkret aussieht, zeigt ein offenes Projekt. Pedra Branca in der Algarve sammelt 1.200.000 Euro für 12 Monate ein. Im Seitenkopf stehen lediglich eine Beleihung von 38 Prozent und Risikoklasse B. Am 25. Oktober 2026 waren 67,35 Prozent finanziert, 99 Anleger hatten investiert.
Der Projekttext zeigt zwei Dinge, die der Seitenkopf nicht verrät. Erstens: Die Sicherheit ist eine erstrangige Hypothek auf ein 45 Hektar großes Grundstück, bewertet mit 3.126.000 Euro. Es geht also um Bauland für die zweite Phase einer Villenanlage, nicht um ein fertiges Gebäude. Zweitens: Die Beleihung im Text weicht ab. Dort steht „up to 40 % throughout the project period“. In der Praxis lohnt deshalb der Blick in beide Teile, denn Seitenkopf und Text können unterschiedliche Zahlen nennen.
Die Rückzahlung ist laut Projekttext aus einer Refinanzierung bei einer Bank geplant, wenn das Projekt in eine spätere Entwicklungsphase kommt. Dein Geld hängt damit auch daran, dass eine Bank mitspielt. Das Gutachten zur Immobilie liegt unter „Documents“, sichtbar erst nach dem Login. Auf der Seite steht außerdem der Hinweis, dass Mitarbeiter von Letsinvest oder nahestehende Personen in das Projekt investieren. Was dieser Satz bedeutet, klären wir bei Ebene 5.
Ebene 4: Was passiert, wenn ein Bauträger nicht zahlt?
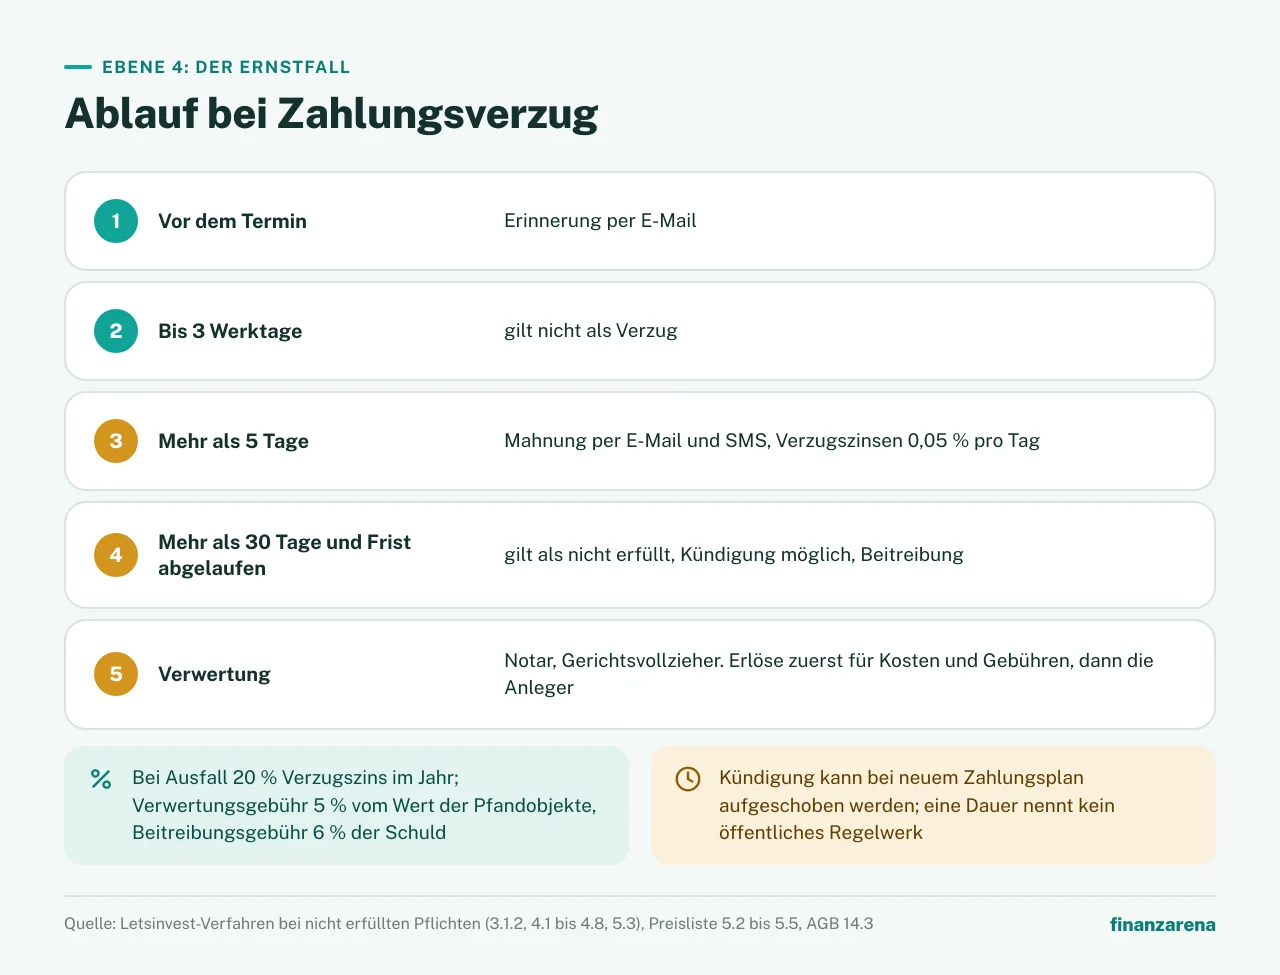
Die vierte Ebene entscheidet, was die Sicherheit im Ernstfall wert ist. Das Verfahren für nicht erfüllte Pflichten sieht für Darlehen ohne Treuhänder diese Stufen vor, bei Anleihen mit Treuhänder handelt dieser:
- •Vor dem Termin: Letsinvest erinnert die Projektfirma per E-Mail an die anstehende Zahlung (Ziffer 4.1).
- •Bis 3 Werktage: Laut FAQ zählt eine so kurze Verspätung nicht als Verzug, Strafzinsen fallen dann nicht an.
- •Mehr als 5 Tage: Letsinvest mahnt per E-Mail und SMS und kündigt Verzugszinsen an (Ziffer 4.2). Hält die Verspätung an, stehen den Anlegern diese Zinsen zu. Laut Preisliste (Ziffer 5.3) sind es 0,05 Prozent pro Tag auf die überfälligen Beträge.
- •Mehr als 30 Tage und abgelaufene Frist: Dann gilt die Pflicht als nicht erfüllt (Ziffer 3.1.2). Letsinvest informiert die Anleger, kann den Kredit kündigen und leitet die Beitreibung ein (Ziffer 3.2). Bei einem Ausfall steigt der Verzugszins auf 20 Prozent im Jahr (Preisliste, Ziffer 5.2).
- •Verwertung: Kommt keine Einigung zustande, beantragt Letsinvest beim Notar eine Vollstreckungsurkunde, danach arbeitet ein Gerichtsvollzieher (Ziffer 5.3). Im Ernstfall kann bei Projekten mit Hypothek die Immobilie verwertet werden.
Das übernimmt Letsinvest für dich, einen Anwalt brauchst du nicht. Die FAQ schreibt: „You will not need to hire lawyers or deal with the borrower.“ Der Ablauf ist aber nicht so zwingend, wie die Liste klingt. Die Kündigung kann aufgeschoben werden, wenn mit der Projektfirma ein neuer Zahlungsplan, eine Umschuldung oder Ähnliches vereinbart wird (Ziffer 4.8). Zur Vollstreckung steht in Ziffer 5.7, dass sie je nach Lage der Projektfirma angepasst werden kann. Vorher kann es also Verhandlungen geben, und das Verfahren hängt vom Einzelfall ab.
Entscheidend ist die Reihenfolge der Zahlungen. Aus dem Erlös werden zuerst Kosten und Gebühren bezahlt, dann die Anleger. Ziffer 14.3 lautet: Erlöse aus Sicherheiten „shall first be used to cover the costs and fees incurred by the Operator and the costs of other persons acting on behalf of the Investors“. Die Preisliste nennt dafür eine Verwertungsgebühr von 5 Prozent des Werts der Pfandobjekte und eine Beitreibungsgebühr von 6 Prozent der Schuld (Ziffern 5.4 und 5.5). Beides kommt zur Schuld der Projektfirma hinzu. Was danach übrig bleibt, geht an die Anleger. Wie hoch dieser Rest im Einzelfall ausfällt, lässt sich aus den Regeln nicht ablesen.
Wie lange so ein Verfahren dauert, steht in keinem der öffentlichen Regelwerke. Eine Verwertungsquote nennen sie ebenfalls nicht. Insgesamt ist das Verfahren verständlich beschrieben, die Dauer und der Ertrag bleiben aber offen. Und eine Garantie, dass jemand deinen Anteil zurückkauft, gibt es nicht. Nach den AGB (Ziffer 18.3.2) haftet Letsinvest nicht dafür, wenn eine Projektfirma ihre Pflichten gegenüber Anlegern nicht erfüllt, auch nicht bei Verspätung. Vorzeitig aussteigen kannst du in der Regel nicht, denn laut FAQ lassen sich Investments nicht vorzeitig kündigen, und die Bewertungsregeln sehen keinen Zweitmarkt vor. Die Risikobeschreibung bleibt dabei: Ein vollständiger Verlust ist möglich.
Ebene 5: Die Bilanz laut Plattform
Die fünfte Ebene ist die Bilanz. Auf der Startseite nennt Letsinvest am 25. Oktober 2026 diese Zahlen:
- •Investiertes Kapital: über 187 Millionen Euro („€187M+“)
- •Zurückgezahltes Kapital: rund 67 Millionen Euro („€67M+“)
- •Ausgezahlte Zinsen: über 9 Millionen Euro
- •Anleger: 6.416
- •Durchschnittliche Rendite: 10,12 Prozent
- •Ausfallquote („Default rate“): 0 Prozent
Alle Zahlen sind Angaben der Plattform. Wie die Durchschnittsrendite und die Ausfallquote berechnet werden, erklärt Letsinvest nicht. Nach den eigenen Verfahrensregeln (Ziffer 6.1) veröffentlicht die Plattform außerdem jährlich die Ausfallquoten der letzten 36 Monate und binnen vier Monaten nach Geschäftsjahresende die tatsächlichen Ausfall- und Beitreibungsquoten. Die Kennzahl der Startseite sagt dazu nichts und ersetzt diese Quoten nicht.
Dazu kommt der Zeitraum. Das erste Projekt startete am 8. Dezember 2020, die Bilanz deckt also knapp sechs Jahre ab. Wie die Projekte in einer Immobilienkrise abschneiden würden, kann diese Spanne nicht zeigen. Eine Ausfallquote von 0 Prozent in der Vergangenheit ist außerdem keine Zusage für künftige Projekte. Die Bilanz fällt damit gemischt aus: Die Zahlen sind groß, ihre Herleitung bleibt offen.
Auf vielen neuen Projektseiten steht außerdem: „Letsinvest employees and/or related parties are investing in the project. This information is not, and should not be considered, a recommendation to invest.“ Den Satz finden wir nach unserer Zählung vom 24. Oktober 2026 bei 96 von 118 Projekten, die seit dem 2. März 2025 gestartet sind, in 2026 bei 56 von 63. Als Vertrauenssignal taugt er nicht. Er ist ein Hinweis auf mögliche Interessenkonflikte. Nach der Richtlinie zu Interessenkonflikten dürfen Mitarbeiter nur unter bestimmten Bedingungen einsteigen, etwa wenn dem Ziel bis zu 5 Prozent fehlen oder andere Anleger schon mindestens 80 Prozent gezeichnet haben (Ziffer 5.3). Eine Empfehlung ist der Satz ausdrücklich nicht.
Schutzmechanismen im Überblick
Die Tabelle fasst die fünf Ebenen übersichtlich zusammen. Links steht, was Letsinvest regelt, rechts die Grenze. Die rechte Spalte ist unsere Einordnung und ersetzt nicht den Wortlaut der Bedingungen.
Schutz laut Letsinvest | Grenze | |
|---|---|---|
| Lizenz und Aufsicht | Lizenz der Bank of Lithuania seit 25.07.2023 (laut AGB Nr. 5), Aufsicht durch die litauische Zentralbank | Die Aufsicht prüft oder genehmigt keine einzelnen Projekte, die Veröffentlichung ist keine Bestätigung der Bonität |
| Infoblatt | Einheitliches Infoblatt je Angebot, höchstens sechs A4-Seiten | Auf der Projektseite erst nach Registrierung und Identitätsprüfung sichtbar |
| Streitfall | Schlichtung bei der Bank of Lithuania nach Beschwerde bei Letsinvest, für Verbraucher binnen drei Monaten | Gilt für Streit mit Letsinvest, nicht für Streit mit der Projektfirma |
| Kundengeld | Gemeinsames Konto, getrennt vom Geld der Plattform, Weisung nur für das jeweilige Projekt | Letsinvest verwaltet das Konto, für einen Ausfall des Zahlungsunternehmens haftet es nicht |
| Plattform-Insolvenz | Laut Ziffer 19.2 bleiben die Verträge bestehen | Wie das im Insolvenzverfahren wirkt, regeln die Bedingungen nicht |
| Hypothek | In der Regel eine Hypothek, bei den meisten Projekten erstrangig | 13 von 210 Projekttexten nennen keine, darunter alle 4 Anleihen |
| Beleihung | Höchstens 70 Prozent, im Schnitt 56,5 Prozent, Rest als Puffer | Den Wert schätzt ein Gutachter, den Letsinvest auswählt |
| Risikoklasse | A bis D nach einem Punktesystem, Klasse D wird nicht veröffentlicht | Interne Einstufung von Letsinvest, keine unabhängige Ratingagentur |
| Verzug | Mahnung nach mehr als 5 Tagen, nach mehr als 30 Tagen Kündigung und Beitreibung möglich | Verhandlungen und Aufschub sind möglich, eine Dauer nennt kein Dokument |
| Verwertung | Bei Darlehen ohne Treuhänder führt Letsinvest die Beitreibung, bei Hypothek kann die Immobilie verwertet werden | Erlöse decken zuerst Kosten und Gebühren, dann die Anleger |
| Einlagensicherung | Keine | Weder Einlagensicherung noch Anlegerentschädigung, keine Garantie, Totalverlust möglich |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
So prüfst du die Sicherheit vor jedem Investment
Ausschalten kannst du das Risiko nicht. Du kannst aber bei jedem Projekt dieselben Punkte lesen, bevor du Geld einsetzt. Die Liste ist praxisnah und in wenigen Minuten abgearbeitet:
- •Welche Sicherheit steht hinter dem Projekt? Hypothek, Verpfändung von Anteilen oder gar keine Angabe? Bei Anleihen steht die Antwort oft nur im Infoblatt.
- •Welchen Rang hat die Hypothek? Erstrangig steht vor einer Bank, bei einer zweiten Hypothek sind deine Rechte nachgeordnet.
- •Seitenkopf und Text vergleichen. Beim Beispiel Pedra Branca stehen 38 Prozent im Kopf und bis zu 40 Prozent im Text.
- •Was wird beliehen? Ein Grundstück, ein Rohbau oder eine fertige Immobilie? Der Wert kommt vom Gutachter, den Letsinvest wählt.
- •Wie wird zurückgezahlt? Aus dem Verkauf, aus einer Bank-Refinanzierung oder aus Mieten? Hängt die Rückzahlung an Dritten?
- •Wer steckt hinter der Projektfirma? Viele Projekte sind Folgestufen eines früheren Projekts, und eine Sicherheit darf mehrere Stufen decken. Streuen heißt deshalb, verschiedene Projektfirmen zu wählen, nicht nur Stufe II und III desselben Vorhabens.
Letsinvest nennt im Muster seines Infoblatts selbst eine Orientierung: Es sei kein Sparprodukt, und man rate, höchstens 10 Prozent des Nettovermögens in Crowdfunding-Projekte zu stecken. Das ist die Aussage von Letsinvest, keine Empfehlung von uns. Wie du die Punkte in der Praxis einsetzt, zeigen unsere Letsinvest Tipps, und was du vor dem ersten Investment noch wissen solltest, steht in den 10 Dingen vor dem Investieren.
Wie Letsinvest im Vergleich zu anderen Plattformen dasteht, zeigt der P2P-Vergleich. Einen Überblick mit Konditionen und Risiken auf einer Seite bietet unser Letsinvest-Überblick.
Lies Projekttext, Sicherheit und Infoblatt selbst. Über unseren Link 15 € Bonus nach der ersten Investition.
Unser Fazit zur Sicherheit von Letsinvest
Wie sicher ist Letsinvest also? Insgesamt ist die Plattform für uns ordentlich aufgestellt: EU-Lizenz, ein getrenntes Konto, Verträge, die laut Letsinvest eine Pleite der Plattform überstehen sollen, und bei Immobilienkrediten eine Hypothek mit Puffer. Positiv hervorzuheben ist, dass sich vieles davon in den öffentlichen Regelwerken nachlesen lässt.
Sicher wie ein Sparkonto ist dein Geld dort trotzdem nicht. Es gibt keine Einlagensicherung, keine Anlegerentschädigung und keine Garantie. Vorzeitig aussteigen kannst du in der Regel nicht, und ein Totalverlust ist möglich. Die Hypothek senkt das Risiko zwar, sie nimmt es dir aber nicht ab. Wie viel bei einer Verwertung zurückkommt, lässt sich aus den Bedingungen nicht ablesen, und Letsinvest nennt dazu in seinen Regelwerken keine Zahl.
Wenn du einen kleinen Teil deines Geldes in Immobilien anlegen willst und einen Verlust verkraften kannst, ist Letsinvest eine Plattform, die du dir genauer ansehen kannst. Dieser Artikel ist keine Anlageberatung. Entscheidend ist bei jedem Projekt, welche Sicherheit dahintersteht und wer das Geld bekommt.
Gutschrift nach deiner ersten Investition. Ein Totalverlust bleibt möglich.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Letsinvest Erfahrungen 2026
Zinsen, Kosten, Vorteile und vier Nachteile von Letsinvest im Überblick.
Letsinvest: 10 Dinge, die du vor dem Investieren wissen musst
Direktkredit, Einstieg ab 1.000 Euro, Zinsstaffel, Gebühren, Steuern und Bedenkzeit vor dem Start.
Letsinvest Tipps 2026: 5 Regeln vor dem ersten Investment
Laufzeit planen, Beleihung lesen, streuen, Infoblatt prüfen und Steuer je Projektland.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.