Wie sicher ist Digilo? Die Plattform hat eine ECSP-Lizenz der lettischen Zentralbank, dein Darlehensvertrag läuft direkt mit dem Kreditnehmer, und jedes Projekt braucht eine Immobilie als Sicherheit. Eine Einlagensicherung gibt es laut Geschäftsbedingungen nicht, ein Totalverlust ist möglich. Wir prüfen Schicht für Schicht, was die Konstruktion absichert und was offen bleibt.
Wie sicher ist Digilo? Das Wichtigste vorab
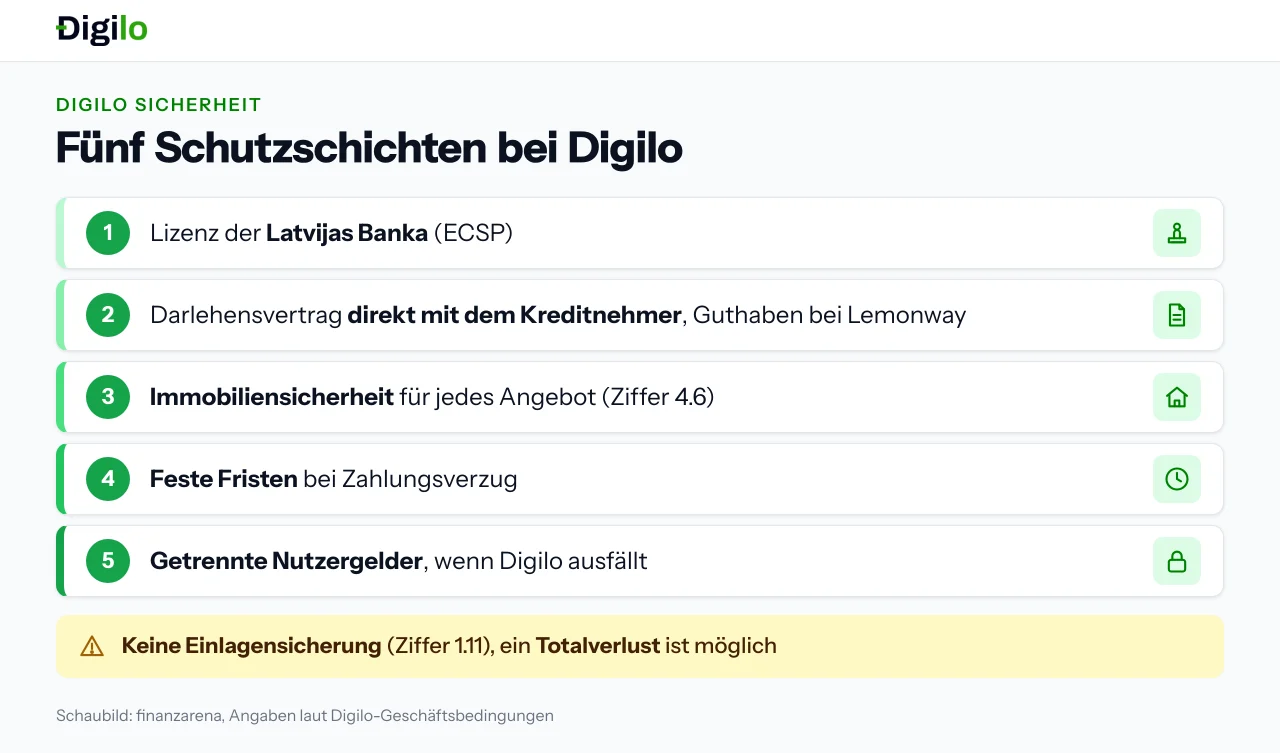
Sicherheit besteht bei P2P-Krediten aus mehreren Schichten, die sich gegenseitig ergänzen. Digilo* ist eine Crowdlending-Plattform aus Riga. Anleger finanzieren dort Kredite an lettische Unternehmen, für jedes Angebot ist eine Immobilie als Sicherheit vorgeschrieben. Wir gehen die Schichten nacheinander durch und sagen dir bei jeder, was sie leistet und worauf du achten solltest.
Das spricht für Digilo: Die Lizenz steht im Register der lettischen Zentralbank. Dein Darlehensvertrag läuft direkt mit dem Kreditnehmer. Und jedes Angebot braucht laut Ziffer 4.6 der Geschäftsbedingungen eine Immobiliensicherheit.
Darauf solltest du achten: Eine Einlagensicherung und eine Anlegerentschädigung gibt es laut Ziffer 1.11 nicht. Die Plattform ist jung und hat bisher 8 Projekte finanziert, eines davon ist schon zurückgezahlt. Ein Totalverlust ist möglich: Digilo schreibt in den Risikohinweisen selbst, dass du einen Teil oder den gesamten investierten Betrag verlieren kannst.
Wir sind selbst dabei. Am 25.10.2026 lagen bei uns 1.500 Euro in zwei Projekten, beide standen im Konto auf „planmäßig“. Über Zinsen und Rendite berichten wir in unseren Erfahrungen, hier geht es um die Konstruktion.
Digilo im Video-Check
Den Durchgang gibt es auch als Video. Es geht um dieselben Fragen wie hier: Wer schuldet dir das Geld, was leistet die Lizenz, wie wirkt die Hypothek und was fehlt noch? Die Plattformzahlen im Video sind älter als die in diesem Artikel. Wo sich Video und Text unterscheiden, etwa beim Rang der Hypothek oder bei der Überlegungsfrist unter Auto-Invest, gilt der Text.
Über unseren Link gibt es 3 % Cashback auf alle Investments in den ersten 60 Tagen ab Registrierung. Das ändert nichts am Risiko der Anlage. Die Einzelheiten stehen in unserem Bonus-Artikel, weitere Aktionen findest du in der Neukundenbonus-Übersicht. Die Eckdaten der Plattform stehen im Überblick zu Digilo.
Über unseren Link, Mindestanlage 150 Euro pro Projekt.
Schicht 1: Die Lizenz im Register
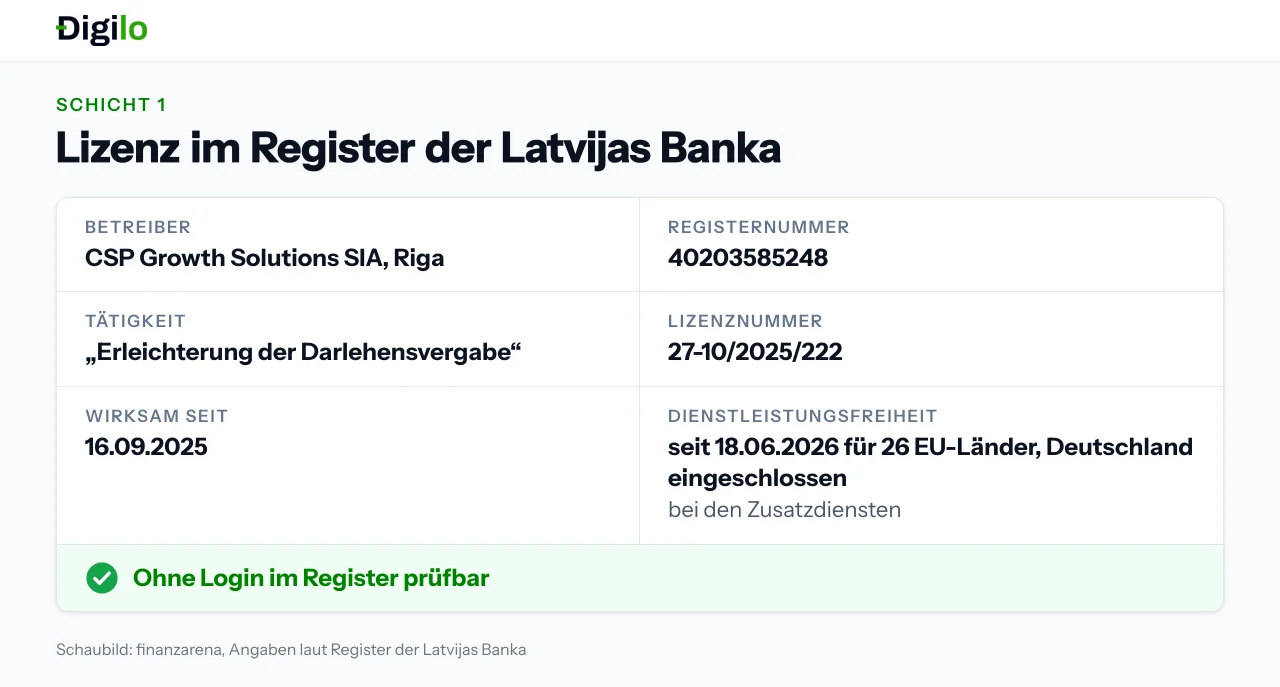
Die erste Schicht ist die Aufsicht. Betreiber ist die CSP Growth Solutions SIA aus Riga. Im Register der Latvijas Banka steht sie unter der Registernummer 40203585248. Eingetragen ist die Tätigkeit „Erleichterung der Darlehensvergabe“ mit der Lizenznummer 27-10/2025/222, wirksam seit dem 16.09.2025.
Seit dem 18.06.2026 führt das Register die Dienstleistungsfreiheit für 26 EU-Länder auf, Deutschland eingeschlossen, und zwar bei den Zusatzdiensten (Schwarzes Brett, Preis- und Zinsvorschläge, Bonitätsbewertung, Portfolioverwaltung). Das Register überzeugt als Beleg, weil du es ohne Login selbst prüfen kannst. Die Lizenz gilt seit September 2025, das erste Projekt wurde im Juni 2026 finanziert.
In der Praxis spürst du die Lizenz an drei Stellen: ein Basisinformationsblatt zu jedem Angebot, ein Eignungstest nach der Kontoeröffnung und eine viertägige Überlegungsfrist für Anleger, die Digilo als nicht erfahren einstuft.
Die Zulassung sorgt dafür, dass feste Regeln gelten. Eine Rückzahlungszusage ist damit nicht verbunden: Digilo arbeitet laut Ziffer 4.2 der Geschäftsbedingungen „ohne Übernahme von Risiken“ als neutraler Vermittler. Ob ein Kreditnehmer zahlt, sichern die nächsten Schichten ab, vor allem die Immobilie.
Registrierung und Eignungstest laufen online.
Schicht 2: Dein Vertragspartner und dein Guthaben
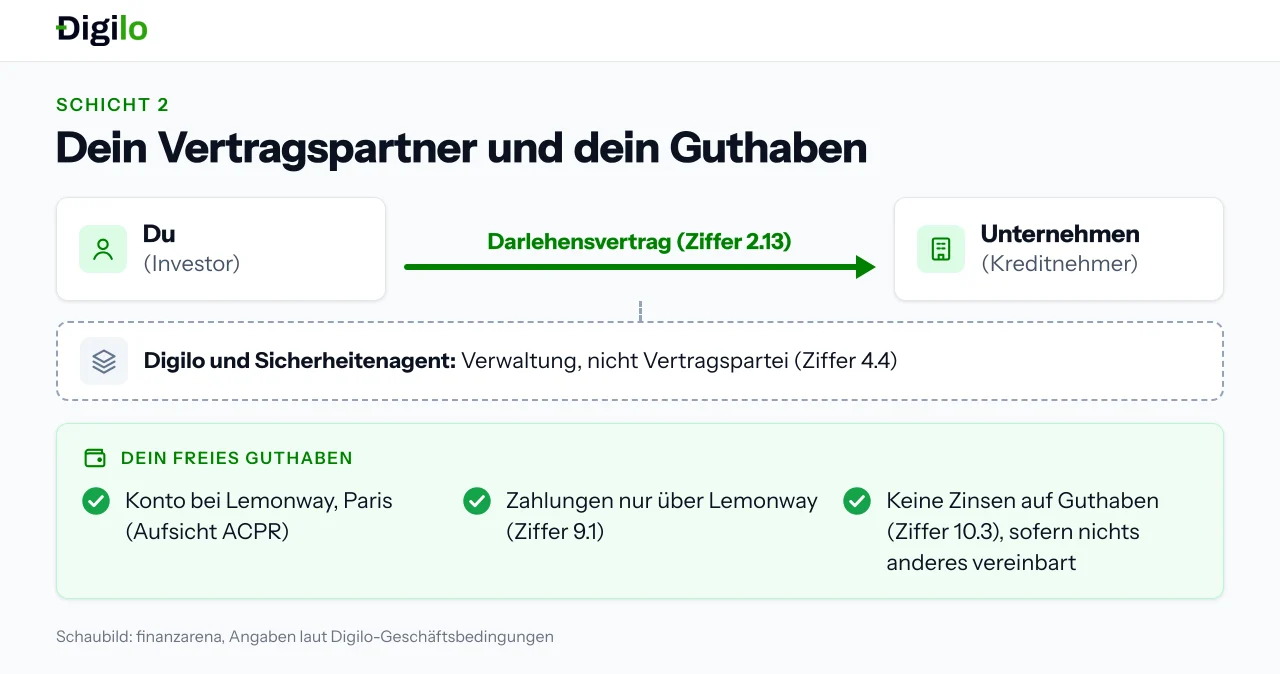
Die zweite Schicht beantwortet die Frage, wer dir das Geld schuldet. Ziffer 2.13 der Geschäftsbedingungen definiert den Darlehensvertrag als Vertrag „zwischen einem Investor und einem Darlehensnehmer“. Nach Ziffer 4.4 sind Digilo und der Sicherheitenagent „nicht Partei des Darlehensvertrags“. Sie erfüllen jedoch administrative Funktionen.
Dein Anspruch richtet sich damit gegen das kreditnehmende Unternehmen und nicht gegen die Plattform. Das ist ein wichtiger Unterschied zu Modellen, bei denen du der Plattform selbst Geld leihst. Dort landet deine Forderung bei einer Plattform-Pleite in deren Insolvenzmasse. Bei Digilo ist das anders aufgebaut.
Dein noch nicht investiertes Guthaben liegt auf einem Konto bei Lemonway. Alle Zahlungen innerhalb der Plattform laufen laut Ziffer 9.1 ausschließlich zwischen Konten beim Zahlungsinstitut Lemonway aus Paris, das bei der französischen Aufsicht ACPR geführt wird. Auf dieses Guthaben werden laut Ziffer 10.3 keine Zinsen gezahlt, sofern nichts anderes vereinbart ist.
Für die Risiken der Verwahrung bei diesem Institut, etwa dessen Insolvenz, machst du laut Ziffer 10.4 gegenüber Digilo keine Ansprüche geltend, soweit gesetzlich zulässig. Praktisch heißt das: Lass nur so viel Guthaben auf der Plattform liegen, wie du bald investieren willst.
Schicht 3: Hypothek und Beleihungsauslauf
Die dritte Schicht ist die Immobilie. Laut Ziffer 4.6 darf ein Angebot nur online gehen, wenn eine Immobiliensicherheit gestellt wird. In öffentlichen Registern steht laut Ziffer 11.3 nur der Sicherheitenagent CSP Assets SIA, nicht der einzelne Anleger. Er handelt im eigenen Namen, aber im Interesse Dritter. Er hat dieselbe Adresse wie Digilo und muss nach Ziffer 11.2 den Weisungen von Digilo folgen.
Den Rang der Hypothek nennen die Geschäftsbedingungen nicht. Sie sprechen nur von einem „Grundpfandrecht an unbeweglichem Vermögen“. Digilo hat uns am 04.09.2026 schriftlich bestätigt, dass es immer eine erstrangige Hypothek ist. Das ist eine Anbieterauskunft und kein Vertragsbestandteil.
Frag beim Support nach dem Rang der Hypothek und lass dir die Antwort schriftlich geben.
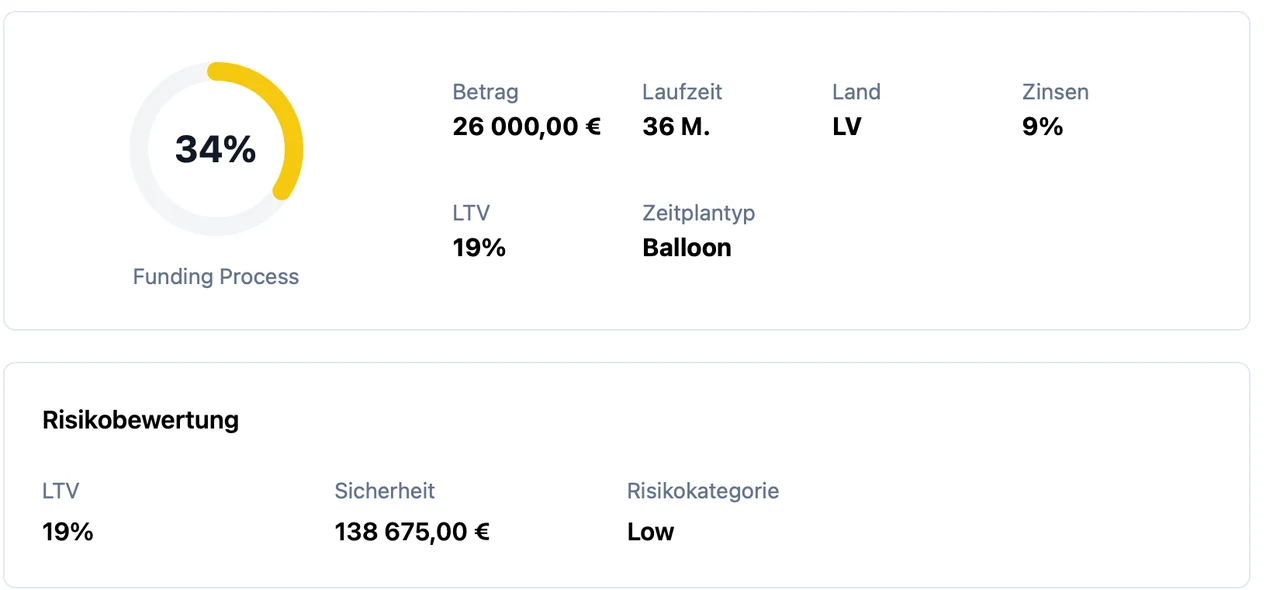
Der Beleihungsauslauf (LTV) zeigt, wie viel Kredit auf wie viel Immobilienwert kommt. Bei dem Projekt, in dem unser erstes Investment liegt, stehen 26.000 Euro Kredit einer Sicherheit gegenüber, die Digilo mit 138.675 Euro bewertet. Das ergibt 19 Prozent. Rechnerisch müsste die Sicherheit 81,25 Prozent ihres Werts verlieren, bevor sie den Kredit nicht mehr deckt (eigene Rechnung ohne Zinsen und Kosten). Der Puffer überzeugt, der Wert selbst bleibt aber eine Angabe der Plattform.
Ändert sich der Wert der Sicherheit und damit der Beleihungsauslauf, trägt das laut Ziffer 4.7.9 der Investor. Die Obergrenze von 60 Prozent nennt Digilo in der Investoren-FAQ und im Blog, nicht in den Geschäftsbedingungen. Bei den acht finanzierten Projekten der aktuellen Liste liegt der Beleihungsauslauf zwischen 9 und 50 Prozent.
Schicht 4: Wenn ein Kreditnehmer nicht zahlt
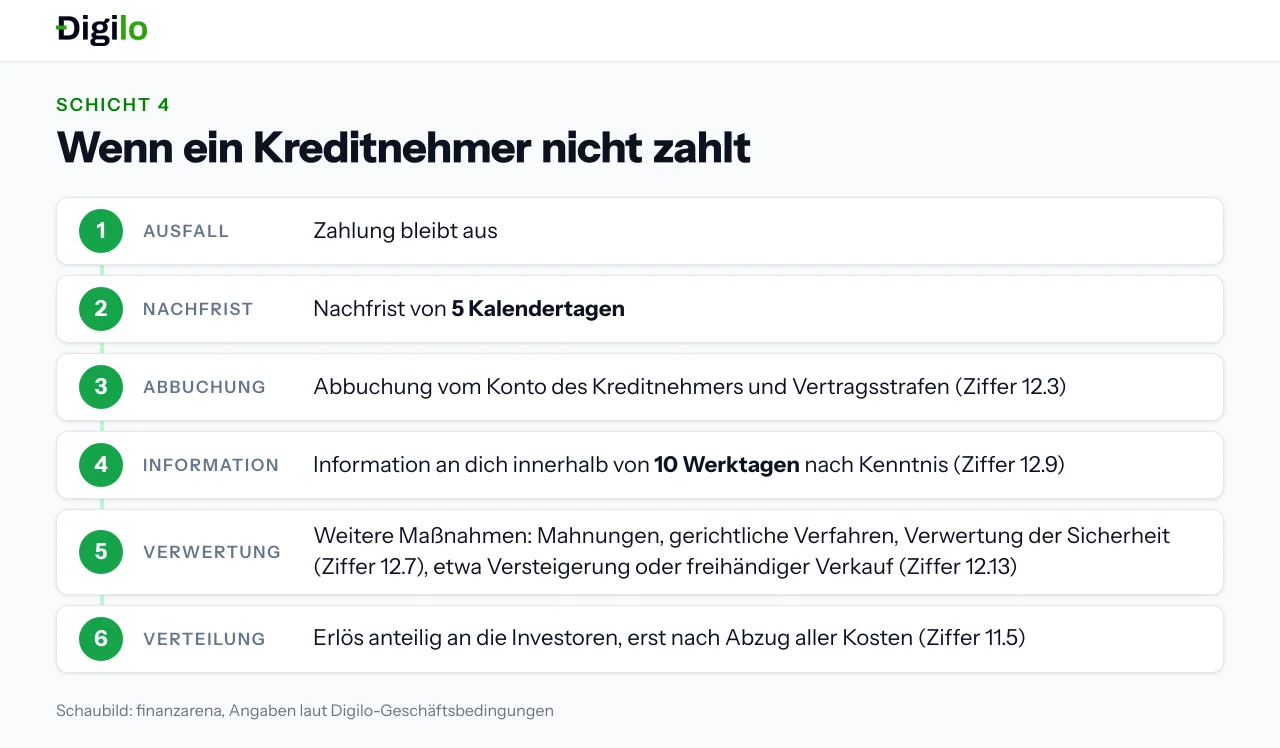
Hier zeigt sich, was die Hypothek im Ernstfall wert ist. Zahlt der Kreditnehmer nicht, darf Digilo nach einer Nachfrist von 5 Kalendertagen Zahlungen von seinem Konto abbuchen und Vertragsstrafen anwenden (Ziffer 12.3). Bei Nichterfüllung kann Digilo nach Ziffer 12.7 weitere Maßnahmen ergreifen, darunter Mahnungen, gerichtliche Verfahren und die Verwertung der Sicherheit. Ziffer 12.13 nennt dafür mehrere Wege, unter anderem die öffentliche Versteigerung und den freihändigen Verkauf. Welche Maßnahme greift, entscheidet Digilo im Einzelfall. Positiv hervorzuheben sind die festen Fristen: Digilo muss dich laut Ziffer 12.9 spätestens innerhalb von 10 Werktagen nach Kenntnis eines Verstoßes informieren.
Hinzu kommt, dass du selbst nicht verhandeln darfst: Ziffer 5.4.3 verpflichtet Investoren, jegliche direkte Kommunikation mit dem Darlehensnehmer zu unterlassen. Im Durchsetzungsfall trittst du deine Forderung nach Ziffer 12.11 an den Sicherheitenagenten oder an Digilo ab. Dein Anspruch beschränkt sich dann auf den tatsächlich erlangten Betrag. Erlöse werden nach Ziffer 11.5 erst nach Abzug sämtlicher Kosten und Provisionsgebühren anteilig verteilt.
Die Risikohinweise sprechen die Folgen offen aus: Die Verwertung kann viel Zeit kosten, der Wert der Sicherheit kann sinken, und der Erlös reicht eventuell nicht für Darlehen, Zinsen und Kosten. Einen Verwertungsfall weist Digilo bisher nicht aus, der Ablauf musste sich in der Praxis also noch nicht beweisen.
Schicht 5: Wenn Digilo selbst ausfällt
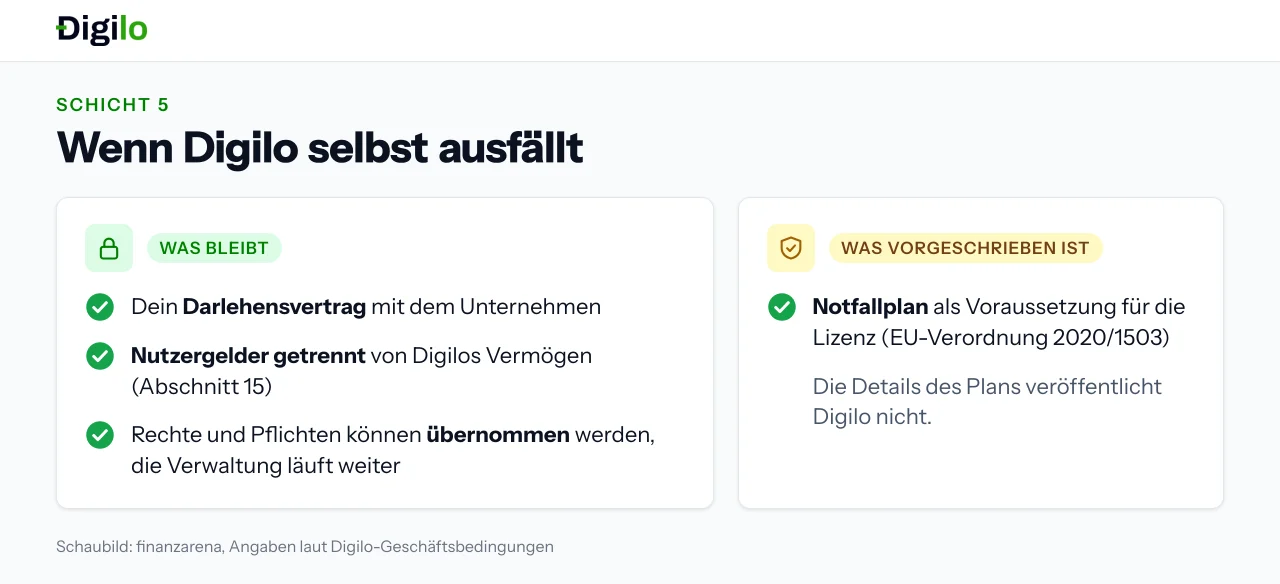
Nach den Bedingungen ist Digilo nicht Partei deines Darlehensvertrags. Fällt die Plattform aus, bleibt deine Forderung deshalb zunächst gegen das Unternehmen bestehen, im Durchsetzungsfall gilt die Abtretung nach Ziffer 12.11 (siehe Schicht 4). Abschnitt 15 der Geschäftsbedingungen regelt den Fall einer Liquidation. Nutzergelder auf getrennten Konten bleiben von Digilos Vermögen getrennt. Digilos Rechte und Pflichten können verkauft oder übernommen werden, damit die Verwaltung der Darlehen und Sicherheiten weiterläuft.
Die EU-Verordnung 2020/1503 verlangt schon im Zulassungsantrag eine Beschreibung des Notfallplans für Krisenfälle. Ohne einen solchen Plan gibt es keine Lizenz. Die Details des Plans veröffentlicht Digilo nicht, in den Unterlagen, die wir gelesen haben, steht er nicht. Wenn dir das wichtig ist, frag beim Support nach, wie der Sicherheitenagent (Ziffer 11.2) in einem solchen Fall weiterarbeitet.
Der Fallstrick bei Auto-Invest
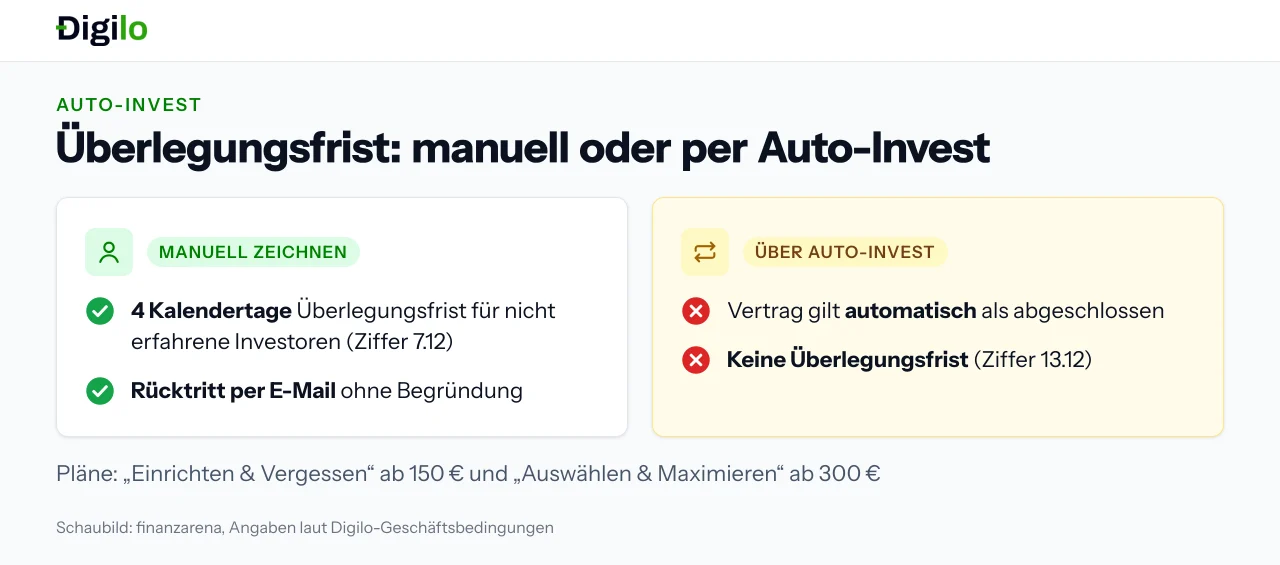
Ziffer 7.12 gewährt dem nicht erfahrenen Investor eine Überlegungsfrist von vier Kalendertagen. Du kannst in dieser Zeit ohne Begründung per E-Mail an support@digilo.co vom Vertrag zurücktreten. Als nicht erfahren gilt nach Ziffer 3.17, wer den Eignungstest nicht besteht oder dessen Ergebnis auf unzureichende Kenntnisse hindeutet.
Bei Verträgen, die über die Auto-Invest-Funktion zustande kommen, greift diese Frist nicht. Ziffer 13.12 sagt ausdrücklich, dass die viertägige Überlegungsfrist auf solche Darlehensverträge keine Anwendung findet. Der Vertrag gilt dann automatisch als abgeschlossen. Das ist folgerichtig, weil du Digilo vorher eine Vollmacht erteilst (Ziffer 13.2).
In der Oberfläche bietet Digilo zwei Pläne an: „Einrichten & Vergessen“ investiert einen festen Betrag ab 150 Euro in jedes neue genehmigte Projekt, „Auswählen & Maximieren“ arbeitet mit eigenen Kriterien ab 300 Euro. Nach Ziffer 13.15 trägst du die volle Verantwortung für die Folgen der bestätigten Strategie, und nach Ziffer 13.13 kann Digilo den Dienst jederzeit aussetzen.
Entscheidend ist die Reihenfolge: Wer gleich mit Auto-Invest startet, lernt weder die Plattform noch die einzelnen Projektseiten kennen. Wer manuell zeichnet, behält die Überlegungsfrist, sofern sie für ihn gilt, und sieht jedes Projekt einzeln an. Wie das Zeichnen Schritt für Schritt abläuft, zeigt unsere Anleitung, typische Startfehler beschreibt der Artikel zu den Anfängerfehlern.
Alle Schichten im Überblick
Die Schichten nebeneinander: links, was sie leistet, rechts, worauf du achten solltest. Die Ziffern beziehen sich auf die Geschäftsbedingungen.
Was sie leistet | Darauf achten | |
|---|---|---|
| Lizenz und Aufsicht | ECSP-Lizenz 27-10/2025/222 der Latvijas Banka, ohne Login im Register prüfbar | Keine Rückzahlungszusage, Digilo arbeitet laut Ziffer 4.2 ohne Übernahme von Risiken |
| Vertragsmodell | Darlehensvertrag direkt zwischen dir und dem Kreditnehmer (Ziffer 2.13 und 4.4) | Die Rückzahlung hängt an diesem einen Unternehmen |
| Hypothek | Immobiliensicherheit für jedes Angebot (Ziffer 4.6) | Der Rang ist nur als Anbieterauskunft bestätigt, nicht in den Geschäftsbedingungen |
| Beleihungsauslauf | 19 % in unserem ersten Projekt, 9 bis 50 % bei den acht finanzierten Projekten der Liste | Die Obergrenze von 60 % steht nicht in den Geschäftsbedingungen, den Wert der Sicherheit nennt die Plattform |
| Sicherheitenagent | Hält die Sicherheit im eigenen Namen im Interesse der Anleger (Ziffer 11.3) | An Weisungen von Digilo gebunden (Ziffer 11.2), gleiche Adresse wie Digilo |
| Kundengelder | Konten bei Lemonway, laut Abschnitt 15 getrennt von Digilos Vermögen | Risiko beim Zahlungsinstitut liegt laut Ziffer 10.4 bei dir, soweit gesetzlich zulässig; kein Zins auf Guthaben, sofern nichts anderes vereinbart ist |
| Ausfallprozess | Feste Fristen, Information binnen 10 Werktagen nach Kenntnis (Ziffer 12.9) | Forderung wird abgetreten, Erlös nach Abzug aller Kosten, Dauer offen |
| Auto-Invest | Investiert automatisch nach deinen Einstellungen | Keine viertägige Überlegungsfrist (Ziffer 13.12) |
| Track Record | 8 finanzierte Projekte, Ausfallquote 0,00 %, ein Projekt zurückgezahlt | Kein Verwertungsfall ausgewiesen, alle Projekte der Liste in Lettland |
| Einlagensicherung | Nicht vorgesehen (Ziffer 1.11) | Ein Totalverlust ist möglich |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Was absichert und worauf du achten solltest
Diese Gegenüberstellung fasst die Schichten zusammen. Links steht, was durch Register und Bedingungen belegt ist, rechts, was du selbst trägst oder im Blick behalten solltest.
Was absichert
- Darlehensvertrag direkt mit dem Kreditnehmer (Ziffer 4.4)
- ECSP-Lizenz 27-10/2025/222, im Register der Latvijas Banka prüfbar
- Immobiliensicherheit als Pflicht für jedes Angebot (Ziffer 4.6)
- In unserem ersten Projekt 19 % Beleihungsauslauf bei 138.675 Euro Sicherheit
- Kundengelder auf Konten bei Lemonway, getrennt von Digilos Vermögen
- Feste Fristen für Nachfrist und Information bei Zahlungsverzug
- Risiken werden auf der Website in zehn Punkten benannt
Darauf solltest du achten
- Keine Einlagensicherung und keine Anlegerentschädigung (Ziffer 1.11)
- Rang der Hypothek nur als Anbieterauskunft, nicht in den Geschäftsbedingungen
- Das Risiko eines Wertverlusts der Sicherheit liegt beim Investor (Ziffer 4.7.9)
- Erlöse erst nach Abzug aller Kosten, Forderung wird abgetreten (Ziffer 11.5 und 12.11)
- Das Schwarze Brett ist laut Risikohinweisen kein Zweitmarkt, das Kapital bleibt über die Laufzeit gebunden
- Keine Überlegungsfrist bei Verträgen über Auto-Invest (Ziffer 13.12)
- Junge Plattform: 8 Projekte seit Juni 2026, alle in Lettland
Track Record: jung und im Wachstum
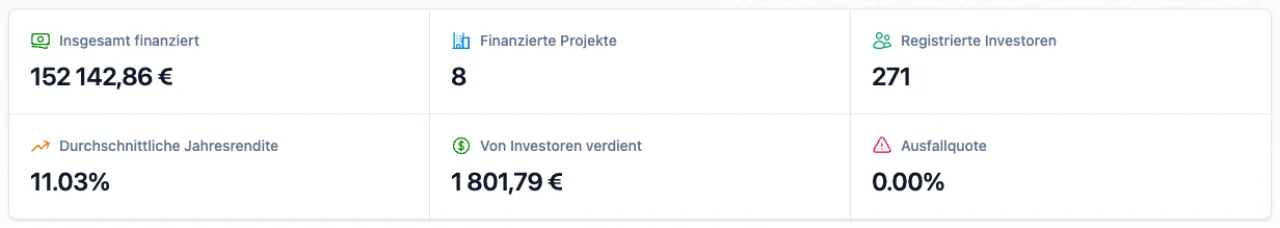
Laut Statistik-Seite hat Digilo seit dem ersten Projekt im Juni 2026 152.142,86 Euro in 8 Projekten finanziert, bei 271 Investoren. Am 09.10.2026 waren es noch 120.945,77 Euro, 6 Projekte und 233 Investoren. In einem Monat ist die Plattform also spürbar gewachsen.
Die Ausfallquote steht bei 0,00 Prozent. Eine Definition des Begriffs haben wir nicht gefunden, und eine Verzugsquote weist Digilo nicht aus. Einen Verwertungsfall führt die Plattform ebenfalls nicht auf. Die Null ist ein guter Start, sagt bei einer so jungen Plattform aber noch wenig über die nächsten Jahre.
Das erste finanzierte Projekt (15.407,34 Euro, 36 Monate Laufzeit) ist bereits vollständig zurückgezahlt, in der Projektliste steht es als „Zurückgezahlt“, nach rund drei Monaten. Den Grund für die frühe Rückzahlung nennt Digilo nicht, und ein einzelner Fall ist noch keine Statistik. Alle zehn Projekte der Liste (acht finanziert, zwei offen) liegen außerdem in Lettland.
Wie Digilo im direkten Vergleich mit Maclear abschneidet, zeigt unser Vergleichsartikel. Weitere Anlageformen jenseits von Konto und Depot findest du in der Übersicht zu Alternative Investments.
Der Cashback läuft über unseren Link, auf der Anmeldeseite ist kein Code nötig.
Fazit: So sicher ist Digilo im Moment
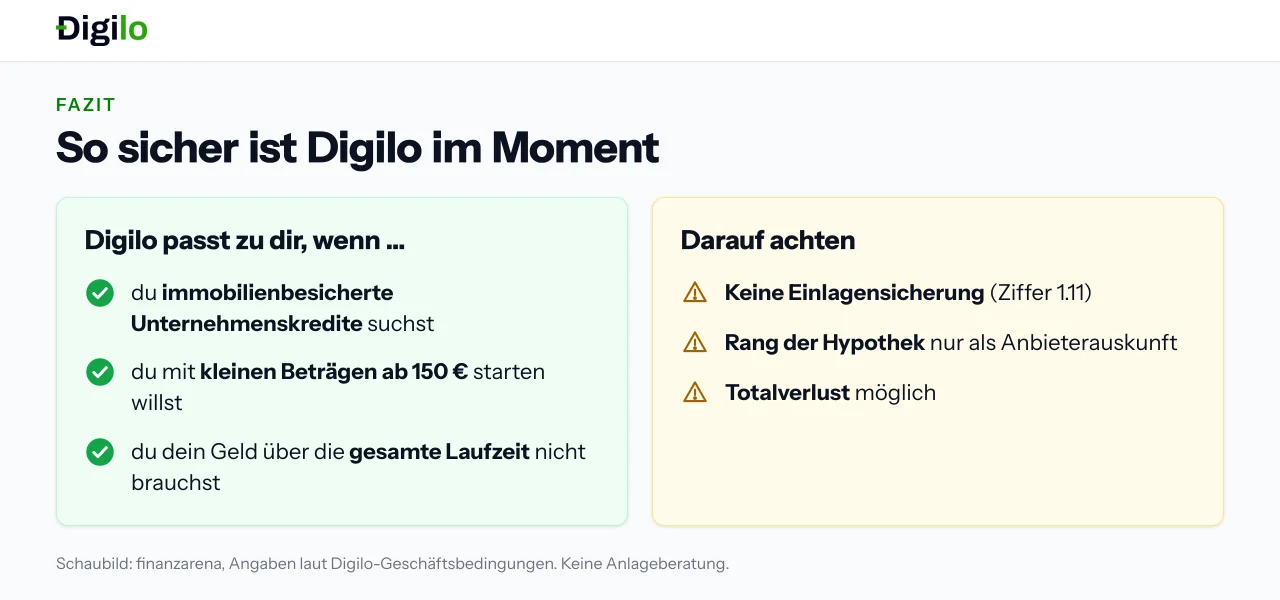
Die Konstruktion überzeugt. Auf dem Papier greifen die Schichten ineinander: Lizenz im Register, Darlehensvertrag direkt mit dem Kreditnehmer, Immobiliensicherheit als Pflicht, getrennte Kundengelder und feste Fristen für Nachfrist und Information bei Zahlungsverzug.
Darauf solltest du achten: Laut Ziffer 1.11 gibt es weder Einlagensicherung noch Anlegerentschädigung. Den Rang der Hypothek kennen wir nur als Anbieterauskunft, die Sicherheit bewertet die Plattform selbst, und bei Verträgen über Auto-Invest entfällt die Überlegungsfrist. Ein Totalverlust ist bei jedem einzelnen Kredit möglich.
Digilo passt zu dir, wenn du immobilienbesicherte Unternehmenskredite suchst, mit kleinen Beträgen ab 150 Euro starten willst und dein Geld über die gesamte Laufzeit nicht brauchst. Die Plattform ist jung, jetzt muss sie zeigen, dass die Konstruktion auch über Jahre trägt. Dieser Artikel ist keine Anlageberatung.
Konditionen, Konto und Kosten beschreiben wir in unseren Digilo Erfahrungen, weitere Punkte vor dem Start in den 10 Dingen, die du vorher wissen musst.
Du entscheidest nach den Projektdaten, nicht nach dem Cashback.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Digilo Erfahrungen 2026: 1.500 € investiert, 45 € Cashback
Unser Konto, die Konditionen und die Frühphasen-Einordnung der Plattform.
Digilo: 10 Dinge, die du vor dem Investieren wissen musst
Die wichtigsten Punkte vor dem ersten Investment kompakt zusammengefasst.
Digilo Anfängerfehler: 5 Fehler, die Rendite kosten
Typische Fehler beim Start und wie du sie vermeidest.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.