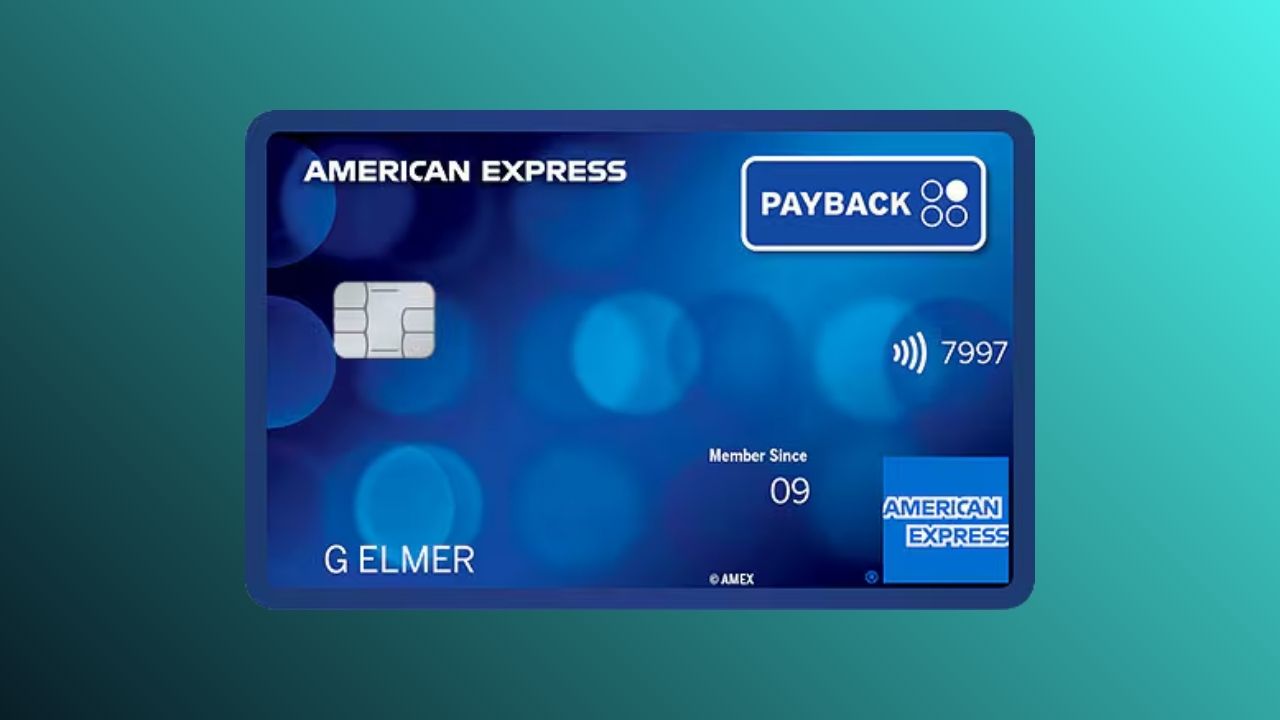
Die AMEX Payback Kreditkarte nutzen wir seit über zwei Jahren als feste Ergänzung in unserem Karten-Setup. Dauerhaft kostenlos, 1 Payback Punkt pro 3 Euro Umsatz bei jedem Einkauf und aktuell 1.000 Extra-Punkte als Willkommensbonus: Bei Payback Partnern wie dm sammelst du sogar doppelt. In diesem Test teilen wir unsere ehrlichen Erfahrungen und zeigen dir, für wen sich die Karte wirklich lohnt.
Was ist die AMEX Payback Kreditkarte?
Wir geben zu: Als wir die AMEX Payback Kreditkarte* zum ersten Mal beantragt haben, waren wir skeptisch. Eine kostenlose Kreditkarte, die bei jedem Einkauf Punkte sammelt. Wo ist der Haken? Nach über zwei Jahren im täglichen Einsatz können wir sagen: Es gibt keinen wirklichen Haken. Die Karte verbindet American Express mit dem Payback Punktesystem und lässt dich bei jedem Einkauf Payback Punkte sammeln, auch bei Händlern, die eigentlich keine Payback Partner sind.
Die Karte wird von American Express ausgegeben und funktioniert als Charge Card. In der Praxis heißt das: Deine Umsätze sammeln sich über den Monat, am Monatsende kommt die Abrechnung und der Betrag wird per Lastschrift eingezogen. Eine Teilzahlungsfunktion wie bei Revolving-Kreditkarten gibt es hier nicht. Das sehen wir sogar als Vorteil, weil man gar nicht erst in die Ratenfalle tappen kann.
Die wichtigsten Eckdaten auf einen Blick:
- •Dauerhaft keine Jahresgebühr (0 Euro)
- •1 Payback Punkt pro 3 Euro Umsatz, überall außer an Tankstellen
- •1.000 Extra-Punkte als Willkommensbonus
- •Kostenlose Partnerkarte inklusive
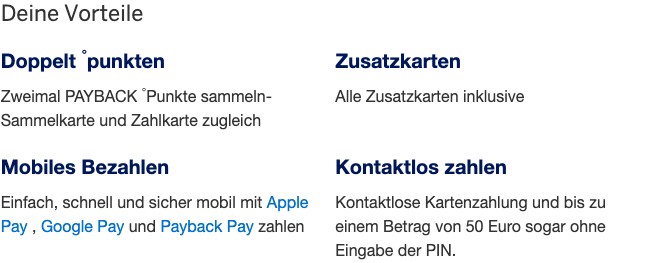
- •Kontaktlos zahlen, Apple Pay und Google Pay
- •90 Tage Rückgaberecht (Einkaufsschutz)
- •Kein Punkteverfall bei regelmäßiger Nutzung
Kurzer Hinweis zur Genauigkeit: "Bei jedem Einkauf" meint reguläre Kartenzahlungen. Bargeldabhebungen, Kartenentgelte, Zinsen, Verzugskosten und Finanzdienstleistungen sind vom Punktesammeln ausgenommen, genau wie Tankstellenumsätze.
Was uns überzeugt hat: Statt nur bei Payback Partnern Punkte zu sammeln, kassierst du mit der AMEX Payback bei wirklich jedem Einkauf. In unserem Fall waren das im letzten Jahr Punkte für Streaming-Abos, Versicherungen und sogar die Handyrechnung, alles Ausgaben, für die wir vorher nie Punkte bekommen hätten. Einen umfassenden Vergleich aller kostenlosen Kreditkarten findest du in unserem Kreditkarten-Vergleich.
AMEX Payback Kreditkarte im Video
In unserem ausführlichen Video-Test zeigen wir dir die AMEX Payback Kreditkarte* aus der Praxis und gehen auf alle Vor- und Nachteile im Detail ein.
Dauerhaft kostenlos, bei jedem Einkauf Payback Punkte sammeln.
Die 7 wichtigsten Vorteile der AMEX Payback Kreditkarte
1. Dauerhaft keine Jahresgebühr
Der erste große Vorteil ist simpel, aber entscheidend: Die AMEX Payback Kreditkarte* ist komplett kostenlos, und zwar dauerhaft. Es gibt:
- •Keine Jahresgebühr (0 Euro, auch nach dem ersten Jahr)
- •Keinen Mindestumsatz
- •Keine versteckten Kontoführungsgebühren
Was wir daran schätzen: Im Gegensatz zu manchen anderen „kostenlosen" Kreditkarten musst du hier keinen bestimmten Umsatz pro Jahr erreichen, damit die Karte gebührenfrei bleibt. Die Jahresgebühr bleibt dauerhaft bei null, ohne Umsatzbedingung. Kostenpflichtig sind nur Fremdwährungszahlungen und Bargeldabhebungen, dazu unten mehr. Solche Konditionen sind erfahrungsgemäß nicht selbstverständlich und können sich jederzeit ändern.
2. Kostenlose Partnerkarte inklusive
Auch eine Zusatzkarte für deinen Partner ist kostenlos dabei. Die Partnerkarte sammelt automatisch mit auf dein Payback Konto. In unserem Fall sammelt die Partnerin mit der Zusatzkarte fleißig mit, und die Punkte landen trotzdem alle auf unserem Konto. Ein echtes Plus für Paare und Familien, weil sich die Punkte so deutlich schneller aufbauen.
3. Doppelt Payback Punkte sammeln
Das Herzstück der Karte ist das doppelte Punktesammeln, und genau das hat uns damals zur Beantragung bewogen. Pro 3 Euro Umsatz erhältst du 1 Payback Punkt, bei nahezu jedem Händler, egal ob online oder vor Ort (nur Tankstellenumsätze sind ausgenommen). Diese Punkte kommen zusätzlich zu den regulären Payback Punkten, die du bei Payback Partnern wie dm sammelst. Payback zählt aktuell über 30 lokale Partner und mehrere hundert Online-Shops im Programm, die genaue Liste findest du direkt auf payback.de.
Beispielrechnung (angenommen, ein Partner gibt 1 Punkt pro Euro Umsatz):
- •Du kaufst bei dm für 60 Euro ein
- •Reguläre Payback Punkte laut Partner-Rate: angenommen ca. 60 Punkte
- •Extra Punkte über die AMEX Karte: 20 Punkte (60 Euro / 3)
- •Gesamt: ca. 80 Punkte statt nur 60 (die exakte Partner-Rate variiert, aktuelle Werte findest du direkt bei Payback)
Unser Tipp: Achte bei dm zusätzlich auf die Payback Coupons in der App. Mit aktiviertem Coupon plus AMEX-Zahlung holst du manchmal deutlich mehr Punkte raus. Das Sammeln funktioniert auch bei allen Nicht-Partnern. Zahlst du deine monatliche Versicherung, dein Streaming-Abo oder dein Restaurant mit der AMEX, bekommst du immer Punkte.
1.000 Punkte für die erfolgreiche Kartenausstellung (volle Bedingungen weiter unten).
4. Payback Punkte bei Nicht-Partnern sammeln
Dieser Punkt verdient eine extra Erwähnung: Mit der AMEX Payback Kreditkarte* kannst du endlich auch bei Nicht-Partnern Payback Punkte sammeln. Das funktioniert überall, wo American Express akzeptiert wird. Und wenn ein Shop kein AMEX nimmt? Unsere Lösung: Wir hinterlegen die Karte bei PayPal und zahlen darüber. So sammelst du auch bei Online-Shops Punkte, die eigentlich kein American Express akzeptieren.
Ausnahme: Tankstellenumsätze sind vom Punktesammeln ausgenommen. Für Tanken nutzen wir die easybank Visa (ex-Barclays), die keine solche Einschränkung hat.
5. Willkommensbonus bei Kartenantrag
Bei Beantragung der Karte gibt es aktuell 1.000 Extra-Punkte als Willkommensbonus, und zwar für die erfolgreiche Ausstellung der Karte. Ein Mindestumsatz ist dafür nicht nötig. Die Punkte landen laut Payback rund vier Wochen nach dem ersten Einsatz und der ersten Zahlung auf deinem Punktekonto. Da ein Payback Punkt 1 Cent wert ist, entspricht das einem Startguthaben von 10 Euro bei einer komplett kostenlosen Kreditkarte.
Dabei ist zu beachten, dass die Höhe je nach Aktion wechselt. Maßgeblich sind immer die Bedingungen, die dir im Antrag angezeigt werden.
Wichtig für die Planung: Kündigst du die Karte innerhalb der ersten zwölf Monate nach Ausstellung, erlischt der Anspruch auf den Willkommensbonus rückwirkend. Wer den Bonus behalten will, sollte die Karte also mindestens ein Jahr aktiv nutzen. Die Höhe des Bonus kann sich ändern, den tagesaktuellen Stand siehst du direkt in unserem Partnerlink*.
6. Kein Punkteverfall
Normalerweise verfallen Payback Punkte nach 36 Monaten. Wenn du jedoch die AMEX Payback Kreditkarte besitzt und mindestens alle drei Jahre einen Punkt damit sammelst, ist dieser Verfall aufgehoben. Deine gesammelten Punkte bleiben erhalten, solange die Karte aktiv ist. Das ist ein unterschätzter Vorteil, wir sparen unsere Punkte ganz bewusst auf, bis sich eine richtig gute Prämie oder eine Miles & More Bonusaktion ergibt.
7. Bis zu 36 Tage zinsfreier Kredit
Als Charge Card bietet die AMEX Payback einen zinsfreien Zahlungsaufschub. Deine Umsätze werden gebündelt, am Monatsende abgerechnet und dann ca. 5 Tage später per Lastschrift eingezogen. Kaufst du am ersten Tag des Abrechnungsmonats, hast du bis zum Einzug effektiv rund 36 Tage zinsfrei.
In unserem Fall nutzen wir das bei größeren Anschaffungen ganz bewusst: Wir kaufen am Anfang des Abrechnungsmonats und das Geld wird erst Wochen später abgebucht. In der Zwischenzeit arbeitet es auf unserem Tagesgeldkonto weiter.
Die Nachteile der AMEX Payback Kreditkarte
Wir sind ehrlich: Auch die AMEX Payback Kreditkarte* hat Schwächen. Und die solltest du kennen, bevor du die Karte beantragst. Die gute Nachricht: Für die meisten Nachteile gibt es einfache Lösungen.
1. Fremdwährungsgebühren von 2 %
Wenn du in einer anderen Währung als Euro bezahlst, fallen 2 % Fremdwährungsgebühren an. Das betrifft Zahlungen in Dollar, Pfund, Schweizer Franken und allen anderen Nicht-Euro-Währungen.
Beispiel: Zahlst du im Urlaub in den USA 100 Dollar, werden dir zusätzlich zum Wechselkurs noch 2 % berechnet. Bei einem Gegenwert von rund 92 Euro wären das rund 1,84 Euro extra. In der Praxis trifft dich das bei jeder Abrechnung in Fremdwährung, also im Urlaub außerhalb der Eurozone genauso wie beim Abo eines US-Anbieters von zu Hause aus.
Unsere Lösung: Im Urlaub lassen wir die AMEX einfach im Portemonnaie und greifen stattdessen zur easybank Visa (ex-Barclays) oder zur Advanzia Mastercard Gold, beide erheben keine Fremdwährungsgebühren. Die AMEX bleibt unsere Karte für den deutschen Alltag.
2. Hohe Bargeldabhebungsgebühren (4 %, mindestens 5 Euro)
Bargeldabhebungen am Geldautomaten kosten 4 % des Betrags, mindestens aber 5 Euro. Klingt hart, ist es auch. Ehrlich gesagt haben wir mit der AMEX noch nie Bargeld abgehoben, und das solltest du auch nicht tun.
Beispiel: Hebst du 200 Euro ab, zahlst du 8 Euro Gebühren. Bei 100 Euro greift die Mindestgebühr von 5 Euro. Abstriche muss man hier klar machen, als Bargeldkarte taugt die AMEX nicht.
Dazu kommt: Die Bargeldfunktion (Express Cash) ist nicht automatisch aktiv. Du musst sie separat freischalten, American Express prüft dafür deine Bonität erneut, und die Funktion steht frühestens sechs Monate nach Kontoeröffnung zur Verfügung. Das Abhebungslimit liegt bei 750 Euro pro 7 Tage. Wir lösen das ohnehin mit einem separaten Konto für Bargeld: Das C24 Smart Konto oder das DKB Girokonto ermöglichen kostenlose Abhebungen ohne diese Wartezeit. Problem gelöst.
3. Eingeschränkte Akzeptanz
American Express wird in Deutschland nicht so flächendeckend akzeptiert wie Visa oder Mastercard. In unserem Alltag ist die Amex-Akzeptanz in Deutschland inzwischen aber breit: Große Supermärkte, die meisten Tankstellen, Drogerien, viele Ketten und der Online-Handel nehmen American Express in aller Regel problemlos. Insgesamt bleibt die Einschränkung damit überschaubar, verschwunden ist sie aber nicht. Ein Haken bleibt bei kleinen, inhabergeführten Geschäften, manchen Cafés und dem Handwerker um die Ecke. Unser Tipp: Hinterlege die AMEX bei PayPal. So kannst du auch bei Shops zahlen, die direkt kein AMEX akzeptieren, aber PayPal anbieten. Für diese wenigen Fälle lohnt sich trotzdem eine Visa oder Mastercard als Backup im Wallet, bei uns ist das die easybank Visa (ex-Barclays), alternativ auch die Trade Republic Visa Debitkarte oder die Genial Card.
4. Keine Teilzahlung möglich
Die AMEX Payback ist eine Charge Card. Der gesamte Monatsumsatz wird am Stichtag per Lastschrift eingezogen. Eine Teilzahlung oder Ratenzahlung wie bei der Advanzia Mastercard Gold ist nicht möglich. Wir sehen das ehrlich gesagt als versteckten Vorteil: Du kommst gar nicht erst in Versuchung, dich über Ratenkäufe zu verschulden. Dabei ist zu beachten, dass die volle Summe monatlich fällig wird. Achte trotzdem darauf, dass am Einzugstag genug Geld auf deinem Konto liegt, sonst drohen Verzugszinsen und Mahnkosten (siehe Kosten-Kapitel).
Keine Jahresgebühr, kein Risiko einer Ratenfalle als Charge Card.
Kosten und Gebühren im Detail
Die AMEX Payback Kreditkarte* ist grundsätzlich kostenlos. Die Liste der Nebengebühren hält sich kurz und ist nachvollziehbar aufgebaut. Dennoch gibt es einige Posten, die du kennen solltest, wir listen sie hier transparent auf:
Betrag | |
|---|---|
| Jahresgebühr | 0 Euro (dauerhaft) |
| Partnerkarte | 0 Euro (kostenlos) |
| Fremdwährungsgebühr | 2 % |
| Bargeldabhebung | 4 %, mind. 5 Euro |
| Kontaktloses Bezahlen | Kostenlos |
| Apple Pay / Google Pay | Kostenlos |
| SMS-Benachrichtigungen | Kostenlos |
| Ersatzkarte | Ohne Versandkosten |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Unsere goldene Regel: Solange du die Karte nur zum Bezahlen in Euro verwendest, kein Bargeld abhebst und die monatliche Abrechnung pünktlich begleichst, ist sie zu 100 % kostenlos. Genau so nutzen wir sie seit zwei Jahren und haben noch keinen einzigen Cent an Gebühren gezahlt.
Eine Gebühr gibt es allerdings, die viele übersehen: Wird die monatliche Abrechnung nicht innerhalb von 30 Tagen beglichen, berechnet American Express Verzugszinsen in Höhe von 5 Prozentpunkten über dem Basiszinssatz, dazu kommen Mahnkosten. Eine geplatzte Lastschrift kostet pauschal 1,20 Euro Schadensersatz. Unser Tipp bleibt deshalb: Immer für ausreichend Deckung am Einzugstag sorgen, dann bleibt die Karte tatsächlich komplett kostenlos.
Payback Punkte Wert
Ein Payback Punkt ist 1 Cent wert. Das klingt zunächst wenig, summiert sich aber über das Jahr gesehen ordentlich:
Punkte/Monat | Wert/Jahr | |
|---|---|---|
| 500 Euro | ca. 167 Punkte | 20 Euro |
| 1.000 Euro | ca. 333 Punkte | 40 Euro |
| 2.000 Euro | ca. 667 Punkte | 80 Euro |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Diese Werte sind Näherungen: Payback rechnet pro Einzelumsatz mit 1 Punkt je 3 Euro, nicht auf den gesamten Monatsumsatz gerechnet. Bei vielen kleinen Beträgen können Rundungsverluste die tatsächliche Punktzahl leicht unter die Tabellenwerte drücken.
Dazu kommen die regulären Payback Punkte bei Partnern und eventuelle Coupons. In unserem Fall kommen wir mit aktivierten Coupons und der Partnerkarte auf 40 bis 100 Euro Cashback pro Jahr, und das bei einer Karte, die uns keinen Cent kostet. Das ist kein Vermögen, aber es ist geschenktes Geld für Ausgaben, die wir sowieso hätten.
Payback Punkte einlösen: Die 5 Möglichkeiten
Du hast mit der AMEX Payback Kreditkarte* fleißig Punkte gesammelt, aber wie löst du sie am schlausten ein? Wir haben alle fünf Wege getestet (Einlösung ist ab 200 Punkten, also 2 Euro, möglich):
1. Auszahlung auf dein Girokonto
Die einfachste und oft sinnvollste Möglichkeit: Lass dir die Punkte einfach auf dein Konto auszahlen. 1 Punkt = 1 Cent. Bei 10.000 Punkten bekommst du also 100 Euro auf dein Girokonto überwiesen. Das läuft ohne Umwege, kein Aufwand, kein Schnickschnack. Das ist unser Standard-Weg, wenn gerade keine interessante Aktion läuft.
2. Payback Prämienshop
Im Payback Prämienshop kannst du deine Punkte gegen Markenware eintauschen, von Technik-Produkten über Mode bis hin zu Reisen. Der Gegenwert pro Punkt liegt hier meistens bei 1 Cent, manchmal gibt es aber auch Aktionen mit erhöhtem Wert. Dabei ist zu beachten, dass der Prämienpreis nicht immer dem Marktpreis entspricht. Unser Tipp: Vergleiche den Prämienpreis immer mit dem Marktpreis, manchmal fährst du mit der Auszahlung und dem Kauf woanders günstiger.
3. Gutscheine einlösen
Du kannst Payback Punkte gegen Gutscheine bei zahlreichen Partner-Shops eintauschen, die aktuelle Auswahl siehst du direkt im Payback Gutscheinshop. Auch hier gilt in der Regel: 1 Punkt = 1 Cent. Gutscheine lohnen sich, wenn du sowieso bei dem jeweiligen Händler einkaufst, sonst ist die Barauszahlung flexibler.
4. Miles & More Transfer
Für Vielflieger besonders interessant, und unser Favorit: Du kannst Payback Punkte 1:1 zu Miles & More Meilen transferieren. Das bedeutet, 1 Payback Punkt entspricht 1 Miles & More Meile. Payback bewirbt dabei gelegentlich Bonusaktionen mit einem verbesserten Umtauschkurs. Auf genau diese Aktionen warten wir ganz bewusst, die aktuellen Konditionen findest du direkt bei Payback oder Miles & More.
Was auffällt: Wenn du häufig fliegst, kann der Meilenwert über 1 Cent pro Punkt liegen, vor allem bei Prämienflügen in der Business Class. In unserem Fall hat sich das Sammeln allein dafür schon gelohnt.
5. Bei Partnern mit Punkten zahlen
Bei einigen Payback Partnern kannst du direkt mit Punkten bezahlen. Praktisch, wenn du gerade an der Kasse stehst und dein Punktekonto voll ist. Der Wert pro Punkt bleibt bei 1 Cent.
Unsere Empfehlung: Am flexibelsten bist du mit der Auszahlung auf dein Konto. Wenn du aber fliegst, lohnt sich der Miles & More Transfer, vor allem bei Bonusaktionen, die es immer wieder gibt.
Einkaufsschutz und Sicherheit
Für eine kostenlose Kreditkarte bietet die AMEX Payback einen soliden Schutz, das hatten wir bei der Beantragung ehrlich gesagt gar nicht auf dem Schirm. Positiv hervorzuheben ist vor allem der Einkaufsschutz:
90 Tage Rückgaberecht (Einkaufsschutz):
- •Verlängertes Rückgaberecht von 90 Tagen
- •Maximale Deckung: 300 Euro pro Fall
- •Jahreshöchstgrenze: 1.200 Euro
- •Mindestbetrag: 30 Euro pro Einkauf
- •Ausgenommen: Schmuck, Münzen, Bargeld, Antiquitäten, Dienstleistungen, Eintrittskarten
Sicherheit gegen Kartenmissbrauch:
- •Push-Benachrichtigung bei jeder Transaktion
- •Haftung vor der Sperrmeldung auf maximal 50 Euro begrenzt, danach kein Eigenanteil mehr
- •Ersatzkarte ohne Versandkosten
- •Frei wählbare Wunsch-PIN
- •American Express SafeKey für sicheres Online-Shopping
Kontaktloses Bezahlen:
- •Kontaktlose Kartenzahlung
- •Bis 50 Euro ohne PIN-Eingabe
- •Apple Pay und Google Pay
- •Payback Pay
Im Vergleich zur easybank Visa (ex-Barclays) fehlen zwar Reiseversicherungen, aber der Einkaufsschutz mit 90 Tagen Rückgaberecht ist ein willkommenes Extra, das wir bei einer kostenlosen Karte nicht erwartet hätten.
AMEX Payback im Vergleich mit anderen Kreditkarten
Wie schlägt sich die AMEX Payback Kreditkarte* im Vergleich mit anderen kostenlosen Kreditkarten? Wir haben die wichtigsten Alternativen gegenübergestellt, alle davon nutzen oder testen wir regelmäßig.
Jede Karte hat ihre Stärken: Die AMEX Payback punktet beim Cashback über Payback Punkte, die easybank Visa (ex-Barclays) ist die Allrounderin ohne Fremdwährungsgebühren, die Advanzia Mastercard Gold überzeugt mit Reiseversicherungen und die Trade Republic Debitkarte mit Saveback auf ETF-Sparpläne. Wer eine Premium-Alternative sucht, findet in der AMEX Gold Card oder der AMEX Platinum spannende Optionen mit Membership Rewards. Einen detaillierten Vergleich zwischen Platinum und Gold findest du in unserem AMEX Platinum vs. Gold Vergleich.
Unser Fazit aus dem Vergleich: Die AMEX Payback ist die richtige Wahl, wenn du gezielt Payback Punkte sammeln möchtest und für den kleinen Rest an Läden ohne AMEX-Akzeptanz eine Zweitkarte im Wallet hast. Für Reisen außerhalb der Eurozone greifst du zur easybank Visa oder Advanzia, idealerweise hast du beides im Wallet.
AMEX Payback | easybank Visa | Advanzia Gold | TR Debitkarte | |
|---|---|---|---|---|
| Jahresgebühr | 0 Euro | 0 Euro | 0 Euro | 0 Euro |
| Kartentyp | Charge Card | Revolving | Revolving | Debitkarte |
| Cashback | Payback Punkte | Keins | Keins | Saveback |
| Fremdwährung | 2 % | 0 % | 0 % | 0 % |
| Bargeld abheben | 4 %, mind. 5 Euro | Kostenlos | Zinsen ab Tag 1 | Kostenlos |
| Reiseversicherung | Nein | Nein | Ja (umfangreich) | Nein |
| Einkaufsschutz | 90 Tage | Nein | Nein | Nein |
| Akzeptanz | Eingeschränkt (AMEX) | Sehr hoch (Visa) | Sehr hoch (MC) | Sehr hoch (Visa) |
| Netzwerk | American Express | Visa | Mastercard | Visa |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Die perfekte Kartenkombination mit der AMEX Payback
Da die Akzeptanz von American Express in Deutschland eingeschränkt ist und Fremdwährungsgebühren anfallen, haben wir uns über die Zeit eine Kombination aus mehreren kostenlosen Karten zusammengestellt. Das ist genau das Setup, das wir selbst nutzen:
Für den Alltag in Deutschland: Die AMEX Payback Kreditkarte* als Hauptkarte überall dort, wo AMEX akzeptiert wird. So sammeln wir bei jedem Einkauf Payback Punkte, vom Supermarkt bis zum Online-Shop.
Als Backup für die Akzeptanz: Die easybank Visa (ex-Barclays) oder die Trade Republic Visa Debitkarte für die Händler, die kein American Express akzeptieren. In unserem Alltag brauchen wir das Backup nur in einzelnen Fällen.
Für Reisen und Fremdwährungen: Die Advanzia Mastercard Gold oder die easybank Visa (ex-Barclays) für gebührenfreies Bezahlen in Fremdwährungen. Im Urlaub bleibt die AMEX in der Tasche.
Für Bargeldabhebungen: Das C24 Smart Konto oder das DKB Girokonto für kostenlose Bargeldabhebungen in Deutschland und weltweit.
Alle genannten Karten sind kostenlos. Mit dieser Kombination sind wir für die meisten Situationen gerüstet und holen ein Maximum an Cashback und Punkten heraus, ohne einen Cent an Gebühren. Aktuell sind alle diese Karten noch kostenlos erhältlich, aber solche Konditionen ändern sich erfahrungsgemäß.
AMEX Payback Kreditkarte beantragen: So funktioniert es
Die Beantragung der AMEX Payback Kreditkarte* ist unkompliziert und komplett online möglich. Wir hatten die Karte damals in unter 10 Minuten beantragt. Diese Voraussetzungen musst du für den Kartenantrag erfüllen:
- •Du bist mindestens 18 Jahre alt
- •Dein Hauptwohnsitz liegt in Deutschland
- •Du hast eine Bankverbindung in einem SEPA-Teilnahmeland (in Euro geführt)
Zusätzlich gilt für den Anspruch auf den Willkommensbonus: Du darfst in den letzten 18 Monaten nicht bereits Hauptkarteninhaber einer deutschen AMEX Payback Karte gewesen sein. Die Karte selbst kannst du auch dann beantragen, nur der Bonus entfällt in diesem Fall.
Der Beantragungsprozess:
- •Online-Antrag über unseren Partnerlink* ausfüllen (ca. 5-10 Minuten)
- •Identifikation per Video-Ident oder PostIdent
- •Prüfung durch American Express (in der Regel wenige Tage)
- •Karte wird per Post zugestellt (ca. 7-14 Tage)
Wichtig: Über unseren Partnerlink siehst du direkt im Antrag den aktuellen Willkommensbonus. Die Höhe wird erfahrungsgemäß regelmäßig angepasst, aktuell sind es 1.000 Extra-Punkte für die erfolgreiche Kartenausstellung.
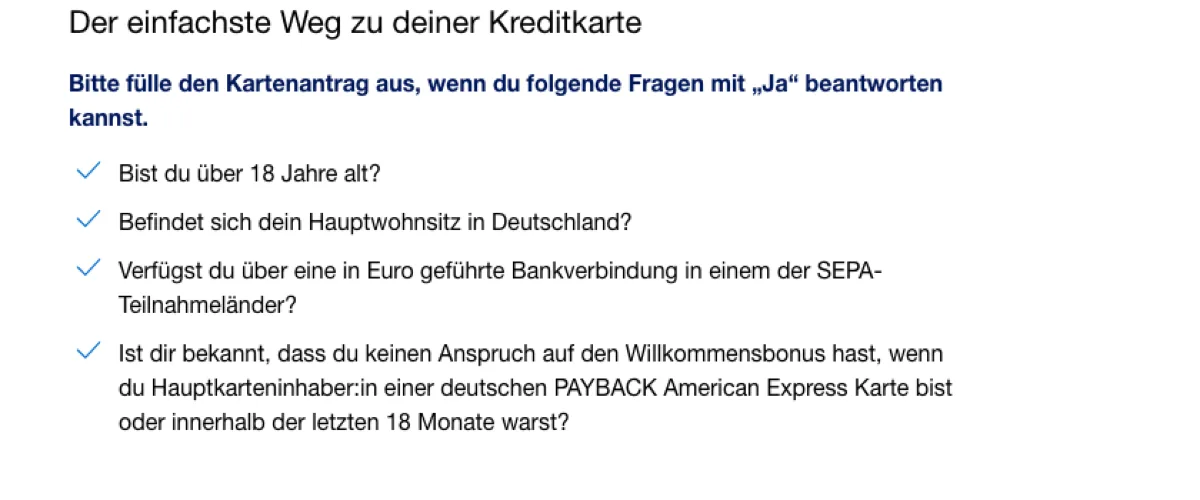
So prüft American Express direkt im Online-Antrag, ob du die Karte überhaupt beantragen kannst. Die vierte Frage ist der offizielle Beleg für die 18-Monats-Sperrfrist beim Willkommensbonus, die viele Neukunden übersehen.
Antrag in 5 bis 10 Minuten, aktuelle Bonusbedingungen direkt im Antrag.
AMEX Payback Kreditkarte Vorteile und Nachteile im Überblick
Vorteile der AMEX Payback Kreditkarte
- Dauerhaft kostenlos (0 Euro Jahresgebühr)
- Payback Punkte bei jedem Einkauf sammeln (1 Punkt pro 3 Euro)
- Doppelt punkten bei Payback Partnern
- Willkommensbonus (aktuell 1.000 Extra-Punkte)
- Kostenlose Partnerkarte inklusive
- Kein Punkteverfall bei regelmäßiger Nutzung
- 90 Tage Rückgaberecht (Einkaufsschutz)
- Bis zu 36 Tage zinsfreier Zahlungsaufschub
- Apple Pay, Google Pay und Payback Pay
- Kostenlose SMS- und Push-Benachrichtigungen
Nachteile der AMEX Payback Kreditkarte
- 2 % Fremdwährungsgebühren
- Bargeldabhebung: 4 %, mind. 5 Euro
- Eingeschränkte Akzeptanz (American Express Netzwerk)
- Keine Teilzahlung möglich (Charge Card)
- Keine Reiseversicherungen
- Tankstellenumsätze vom Punktesammeln ausgenommen
AMEX Kundenservice, Sicherheit und Notfall-Hotline
Ein Punkt, den wir bei Kreditkarten-Tests oft erst nach Jahren ehrlich beurteilen können: der Service im Notfall. Bei der AMEX Payback Kreditkarte* haben wir den Service in den letzten zwei Jahren zum Glück nur selten gebraucht, aber wenn dann zuverlässig.
Karte verloren oder gestohlen
American Express bietet einen 24/7-Sperrservice. Du erreichst ihn auf drei Wegen:
- •In der Amex Deutschland App: Karte sofort sperren oder entsperren mit einem Tap. Das ist der schnellste Weg und unsere Empfehlung.
- •Sperr-Hotline: Die Notrufnummer steht auf der Rückseite jeder Karte. Aus dem Ausland erreichst du den weltweiten Hilfsdienst rund um die Uhr.
- •Online im Kartenkonto: Über americanexpress.de unter „Karte verloren oder gestohlen".
In unserem Fall war einmal eine verdächtige Online-Zahlung aufgetaucht. Per App in 30 Sekunden gesperrt, am nächsten Tag war die Ersatzkarte unterwegs. Versandkosten gab es keine. Der Ablauf war spürbar unkompliziert, von der Sperrung bis zur Ersatzkarte musste niemand telefonieren.
Haftung bei Kartenmissbrauch
Bei unberechtigten Transaktionen greift die übliche Verbraucherschutz-Regelung:
- •Vor Meldung des Verlusts: Haftung auf maximal 50 Euro begrenzt (gesetzliche Regelung nach § 675v BGB)
- •Nach Meldung der Sperrung: Keine Haftung mehr für Folgetransaktionen
- •Bei grober Fahrlässigkeit (z.B. PIN auf der Karte notiert): Volle Haftung möglich
Bei betrügerischen Transaktionen, die du selbst nicht autorisiert hast, übernimmt American Express in der Regel den Schaden. Unsere Erfahrung: Reklamationen werden schnell bearbeitet, der Erstattungsprozess läuft innerhalb weniger Werktage.
SafeKey für Online-Käufe
Bei Online-Zahlungen kommt American Express SafeKey zum Einsatz, die AMEX-Variante der 3-D-Secure-Authentifizierung. Du bestätigst Käufe per Push-Benachrichtigung in der App oder per SMS-TAN. Ohne diese Freigabe wird die Transaktion in aller Regel abgelehnt, das erschwert es deutlich, mit nur den Kartendaten Online-Käufe zu tätigen.
Push-Benachrichtigungen und Card Lock
Jede einzelne Transaktion landet als Push-Benachrichtigung in der App. Bei unbekannten Beträgen siehst du das in Echtzeit, nicht erst auf der Monatsabrechnung. Optional kannst du die Karte mit der Card Lock-Funktion zwischen einzelnen Einkäufen sperren und nur kurz vor dem Kauf wieder freischalten. Das nutzen wir vor allem für die Zusatzkarte, die wir nur sporadisch einsetzen.
Limit-Anpassungen
Das Kreditlimit ist individuell und wird bei der Beantragung festgelegt. Wenn du es anpassen möchtest, geht das über das Online-Kartenkonto oder telefonisch über den Kundenservice. Bei größeren geplanten Anschaffungen (Urlaub, Möbelkauf) ist das vorab eine Überlegung wert, damit die Karte nicht plötzlich abgelehnt wird.
Fazit: Lohnt sich die AMEX Payback Kreditkarte?
Nach über zwei Jahren mit der AMEX Payback Kreditkarte* im Alltag können wir sagen: Sie gehört fest in unser Karten-Setup und wir würden sie jederzeit wieder beantragen. Die Kombination aus dauerhaft kostenloser Kreditkarte und der Möglichkeit, bei wirklich jedem Einkauf Payback Punkte zu sammeln, ist in Deutschland eine Seltenheit. Als Alltagskarte im Euro-Raum überzeugt sie, bei Fremdwährung und Bargeld fällt sie dagegen deutlich ab.
Das Wichtigste zusammengefasst
Die Karte lohnt sich für dich, wenn du:
- •Bereits Payback nutzt und endlich auch außerhalb der Partner Punkte sammeln willst
- •Eine kostenlose Zweit- oder Drittkreditkarte suchst, die sich vom ersten Tag an rechnet
- •Den aktuellen Willkommensbonus mitnehmen möchtest
- •Hauptsächlich in Deutschland und im Euro-Raum einkaufst
- •Kein Bargeld mit der Kreditkarte abheben musst
Die Karte ist weniger geeignet, wenn du:
- •Viel in Fremdwährungen bezahlst (2 % Gebühren)
- •Regelmäßig Bargeld abheben möchtest
- •Eine Karte mit weltweiter hoher Akzeptanz brauchst
- •Reiseversicherungen benötigst
Unsere Empfehlung
Beantrage die AMEX Payback Kreditkarte* als Ergänzung zu einer Visa oder Mastercard. Nutze sie überall dort, wo AMEX akzeptiert wird, und sammle konsequent Punkte. In der Praxis funktioniert das im deutschen Alltag zuverlässig. Für die wenigen Fälle ohne AMEX-Akzeptanz hast du deine Backup-Karte. Mit dem C24 Smart Konto für Bargeld und der easybank Visa (ex-Barclays) für Fremdwährungen bist du komplett aufgestellt, und alles kostenlos. Aktuell gibt es 1.000 Extra-Punkte als Willkommensbonus dazu, aber solche Aktionen werden erfahrungsgemäß regelmäßig angepasst.
0 Euro Jahresgebühr, Payback Punkte bei jedem Einkauf.
Häufig gestellte Fragen
Das könnte dich auch interessieren
easybank (ex-Barclays) Visa Erfahrungen
Die easybank Visa (vormals Barclays) im Test: Kostenlose Kreditkarte ohne Fremdwährungsgebühren und mit weltweit kostenlosen Abhebungen.
Advanzia Mastercard Gold Erfahrungen
Advanzia Mastercard Gold im Test: Echte Kreditkarte ohne Jahresgebühr mit Reiseversicherungen und 7 Wochen zinsfrei.

Trade Republic Visa Debitkarte
Trade Republic Visa Debitkarte im Test: Saveback auf ETF-Sparpläne, kostenlose Abhebungen und keine Fremdwährungsgebühren.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.