Ist 8lends sicher? Nein, und die Plattform selbst formuliert das in ihren AGB deutlicher als jedes Marketing-Banner. 8lends weist keine ECSP-, MiFID- oder Banklizenz aus und keine Einlagensicherung. Dazu kommen ein Krypto-Layer, uneinheitliche Angaben zum Betreiber und ein mit 100 % des Kapitals beworbener Rückkauf, den das Help Center selbst nicht als Garantie im rechtlichen Sinne einordnet. Wir gehen jede Sicherheitsebene einzeln durch.
Ist 8lends sicher? Die Kurzantwort
Bei einer Krypto-Kreditplattform mit beworbenen 19 bis 25 Prozent Zinsen ist die Sicherheitsfrage wichtiger als die Renditefrage. Bei 8lends* fällt unsere ehrliche Kurzantwort in zwei Teile, und der unangenehme Teil kommt zuerst.
Was fehlt: 8lends weist keine ECSP-Lizenz, keine MiFID-Zulassung und keine Banklizenz aus. Laut AGB ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler, eine Einlagensicherung oder Anlegerentschädigung nennt 8lends nicht. Was vorhanden ist, sind Geldwäsche-Registrierungen, und die sind kein Anlegerschutz und kein Gütesiegel. Dein Geld läuft über Krypto (USDC auf Base), und die Angaben zum Betreiber sind in AGB und Help Center nicht deckungsgleich.
Was vorhanden ist: Nach den verbindlichen Bedingungen ist das Modell ein Direktdarlehen an ein geprüftes Unternehmen, die Plattform ist ausdrücklich nicht selbst dein Schuldner. Jeder Kredit soll laut 8lends mit einem realen Vermögenswert besichert sein, bei markierten Projekten kommt ein Rückkauf-Mechanismus dazu, die Smart Contracts sind extern auditiert, und eine Warnung einer Finanzaufsicht gegen 8lends haben wir nicht gefunden.
Der wichtigste Satz dieses Artikels steht in 8lends eigenen AGB, nicht in unserer Bewertung. Ein Totalverlust ist in Klausel 6.1(h) der AGB (v2.0, gültig ab 25.09.2026) ausdrücklich als Risiko benannt. Erwartete Renditen sind laut Klausel 11.2 „indicative only and are not guaranteed", also lediglich indikativ und nicht garantiert. Wer 8lends als sicheres Investment oder als reguliert beschreibt, widerspricht dem eigenen Vertragstext.
Den kompletten Plattform-Test mit Konditionen, Ablauf und unserem Depot findest du in unseren 8lends Erfahrungen. Hier geht es ausschließlich um die Sicherheitsfrage, Ebene für Ebene.
8lends im Video
Wie sicher 8lends ist, besprechen wir auch auf unserem YouTube-Kanal FinanzArena.
Lizenz und Aufsicht: was hier fehlt
Fangen wir mit dem regulatorischen Fundament an, denn genau hier unterscheidet sich 8lends von den europäischen P2P-Plattformen, die du vielleicht aus unserem P2P-Vergleich kennst.
Keine ECSP-Lizenz. Die EU-Crowdfunding-Verordnung 2020/1503 ist der Rahmen, unter dem Schwarm-Kredit-Plattformen in der EU arbeiten, mit Pflichten wie einem Basisinformationsblatt pro Kredit, einem Wissenstest für Neuanleger und einem Widerrufsrecht. 8lends weist keine ECSP-Zulassung aus.
Keine MiFID-Zulassung und keine Banklizenz ausgewiesen. Laut AGB ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler. Eine Einlagensicherung wie bei einer Bank, die gesetzlich bis 100.000 Euro zurückzahlt, nennt 8lends nicht, eine Anlegerentschädigung ebenfalls nicht.
Was 8lends stattdessen hat, sind Geldwäsche-Registrierungen, und das ist ein Punkt, der häufig falsch verstanden wird. Die Betreibergesellschaft Clearchain Corp. ist laut AGB in Kanada als Money Services Business bei FINTRAC registriert. Eine solche Registrierung prüft lediglich, ob ein Unternehmen die Regeln gegen Geldwäsche einhält, sie sagt nichts darüber aus, ob dein Investment sicher ist. FINTRAC selbst stellt klar, keine Lizenzen zu erteilen, eine Registrierung ist ausdrücklich keine Empfehlung. Wir haben die kanadische Gesellschaft im offiziellen Register von British Columbia gefunden, aktiv und mit Gründungsdatum 4. August 2025, also sehr jung. Die MSB-Nummer selbst konnten wir aus Deutschland nicht prüfen, weil das FINTRAC-Register auf kanadische Netze beschränkt ist.
Und noch ein Marketing-Wort zum Einordnen: Auf der Startseite steht, 8lends nutze eine regulierte digitale Währung, die vollständig MiCA-konform sei. Das stimmt, bezieht sich aber ausschließlich auf den Stablecoin USDC und sagt nichts über die Regulierung der Plattform aus. Die MiCA-Konformität des Stablecoins ersetzt keine Zulassung der Plattform, und eine solche weist 8lends nicht aus.
Der VASP-Status in St. Vincent
Diesen Punkt geben wir bewusst beidseitig wieder, weil zwei Aussagen nebeneinander stehen und wir dir beide zeigen wollen, statt eine davon auszuwählen.
Die Angabe von 8lends: Im Help Center wird für die Gesellschaft in St. Vincent and the Grenadines ein Status als Krypto-Dienstleister angeführt, im Fachjargon VASP, nach dem dortigen Virtual Asset Business Act 2022. Dieses Gesetz existiert, es ist seit dem 31. Mai 2025 in Kraft.
Die Aussage der Aufsicht: Die Finanzaufsicht von St. Vincent, die FSA, hat am 29. April 2026 öffentlich mitgeteilt, dass zum Zeitpunkt der Mitteilung kein Unternehmen in St. Vincent and the Grenadines als VASP registriert, lizenziert oder zugelassen sei.
Dazu gehört eine Unterscheidung, die in Diskussionen regelmäßig durcheinandergeht: Die Registrierung einer Gesellschaft als LLC und ein VASP-Status sind zwei verschiedene Vorgänge. Die LLC-Registrierung haben wir im Register der FSA selbst gefunden, sie ist belegt: Alpha Systems LLC, Registernummer 3895, gegründet am 1. November 2024, mit einem Registered Agent als Zustelladresse. Eine solche Offshore-Registrierung ist aber keine Zulassung der Krypto-Tätigkeit und kein Beleg für operative Substanz.
Wie du diese beiden Aussagen für dich gewichtest, überlassen wir dir. Was wir mit Blick auf die Sicherheitsfrage sagen können: Auf einen VASP-Status in St. Vincent solltest du deine Einschätzung nicht stützen, und selbst wenn er unstrittig wäre, wäre er nur eine Krypto-Gewerbeerlaubnis, keine Lizenz für das Anlagegeschäft. Anlegerschutz im Sinne einer ECSP- oder MiFID-Lizenz würde daraus nicht folgen.
Wer schuldet dir dein Geld?
Das ist bei jeder Kreditplattform die entscheidende Frage, und sie ist wichtiger als jede Renditezahl: Wenn etwas schiefgeht, wer genau schuldet dir dein Geld?
Bei 8lends ist die Antwort nach den verbindlichen AGB (v2.0, gültig ab 25.09.2026) klar. Du gibst ein Direktdarlehen an das Unternehmen, das sich über die Plattform Geld leiht, finanziert über einen Investment-Pool via Smart Contract. Dein Schuldner ist dieses Unternehmen. Klausel 8.2 formuliert die Rolle der Plattform ungewöhnlich deutlich. Die Company handle ausschließlich als technischer Vermittler und Plattformbetreiber. Sie agiere nicht als „a lender, borrower, or party to any Loan", nicht als „a guarantor or insurer of any Loan or investment return", nicht als Anlageberater und nicht als „a deposit-taking institution or bank".
Diese Klausel ist ein zweischneidiges Schwert. Die gute Seite: Es ist nicht der besonders gefährliche Fall, bei dem die Plattform selbst dein Schuldner ist und dafür eigentlich eine Banklizenz bräuchte, genau dieses Muster hat in der P2P-Welt schon zu Zusammenbrüchen geführt. Die andere Seite: Dieselbe Klausel bedeutet, dass die Plattform für nichts haftet, was mit dem Kredit passiert, keine Garantie, keine Versicherung, kein Rückgriff auf 8lends. Klausel 9.2 ergänzt, dass die Company Kreditwürdigkeit, Zahlungsfähigkeit und Rückzahlung eines Kredits ausdrücklich nicht garantieren kann. Insgesamt liegt das Ausfallrisiko bei dir, dein Gegenüber ist ein einzelnes, oft kleines Unternehmen im Ausland.
Ein Punkt zur Vertragslage: Die allgemeinen Bedingungen sind öffentlich einsehbar, den konkreten Darlehensvertrag schließt du erst beim Investieren hinter dem Login per E-Signatur, bei Kreditprodukten der normale Ablauf und für sich kein Intransparenz-Hinweis. Lies die allgemeinen Bedingungen also vorher, den Einzelvertrag siehst du erst, wenn du wirklich investierst.
Der Einstieg ist ab 100 USDC möglich. Über unseren FinanzArena-Link gibt es einen Willkommensbonus von 30 USDC als Gutschein, sobald KYC abgeschlossen und eine Investition getätigt ist. Er ist danach 30 Tage lang nur mit einer weiteren Investition ab 100 USDC nutzbar und wird erst ausgezahlt, wenn deren Kapital zurückgezahlt ist. Keine Anlageberatung.
Die RWA-Besicherung und der Collateral Agent
Kommen wir zu dem Punkt, der 8lends von einer reinen Krypto-Wette unterscheiden soll: den realen Sicherheiten. Hier trennen wir streng zwischen dem, was 8lends angibt, und dem, was im verbindlichen Vertragstext steht.
Die Angabe von 8lends: Jedes Darlehen ist mit einem realen Vermögenswert besichert, einem Real World Asset. Akzeptiert werden laut Plattform nur liquide Geschäftsgüter wie Maschinen, Fahrzeuge, Ausrüstung oder Immobilien, ausdrücklich keine künftigen Umsätze. Organisiert wird das über einen Collateral Agent, und in dieser Rolle nennt die Startseite die Maclear AG, zuständig für Due Diligence, Sicherheiten und Ausfallmanagement. Deren Existenz haben wir im Schweizer Handelsregister bestätigt, ebenso die Mitgliedschaft in einer von der FINMA anerkannten Selbstregulierungsorganisation (PolyReg), ein reines Geldwäsche-Mandat, also AML-Selbstregulierung, keine FINMA-Lizenz und kein Anlegerschutz.
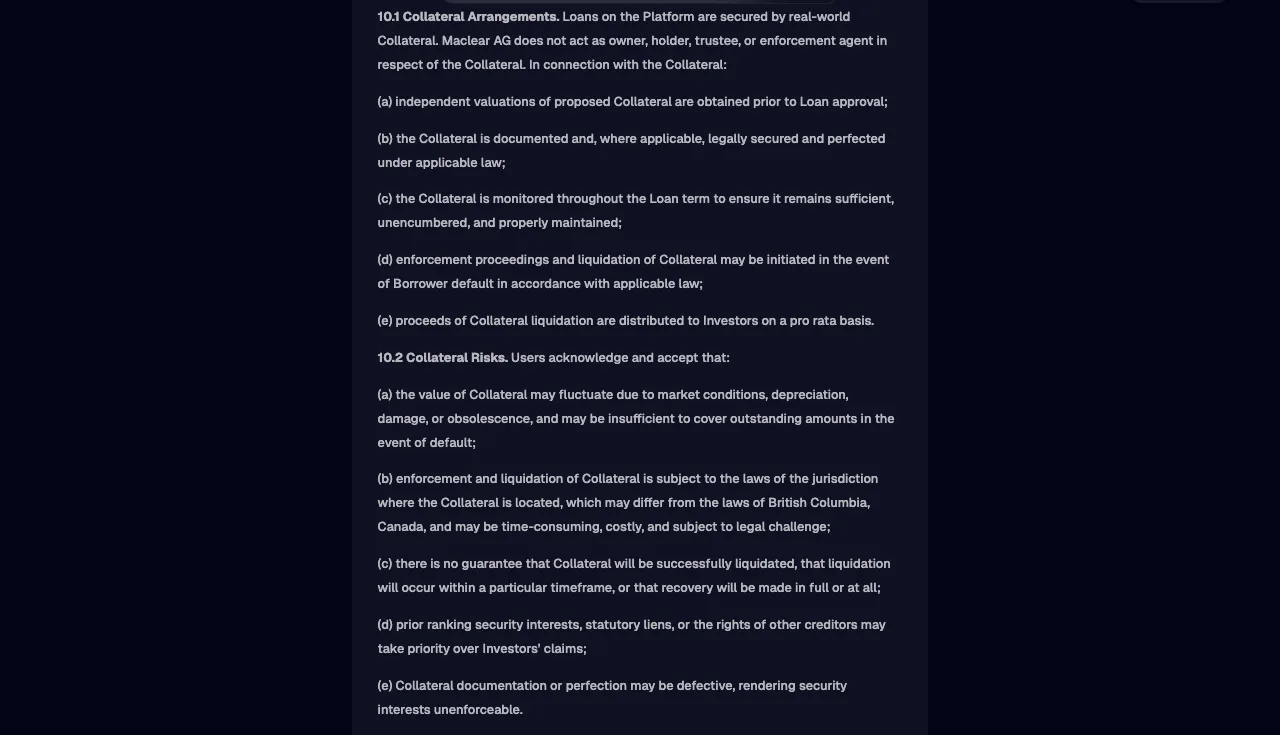
Und jetzt der offene Punkt, den wir dir nicht ersparen wollen. Die Startseite nennt die Maclear AG als Collateral Agent für Due Diligence, Sicherheiten und Ausfallmanagement. Die AGB lesen sich anders. Klausel 10.1 (v2.0, gültig ab 25.09.2026) stellt zuerst fest, dass die Maclear AG bei den Sicherheiten nicht als Eigentümer, Inhaber, Treuhänder oder Vollstreckungsagent handelt. Danach listet dieselbe Klausel zwar die Schritte auf, die zur Besicherung gehören: unabhängige Bewertung vor der Kreditfreigabe, Dokumentation, laufende Überwachung, Verwertungsverfahren im Ausfall, proportionale Verteilung der Erlöse. Sie tut das aber im Passiv, ohne zu benennen, wer sie schuldet und wem gegenüber du einen Anspruch darauf hättest.
Wir lesen das nicht als absichtlichen Widerspruch, sondern als offenen Punkt in der eigenen Dokumentation von 8lends. Die aktive Verwertungsrolle, die die Startseite dem Collateral Agent zuschreibt, ist im maßgeblichen Vertragstext von 8lends nicht als dessen Pflicht abgebildet. Für die Rechtslage gilt der AGB-Wortlaut, und für dich heißt das: Verlass dich nicht darauf, dass eine benannte Stelle die Verwertung vertraglich für dich schuldet.
Was die AGB selbst zur Besicherung sagen, ist ohnehin nüchterner als jedes Marketing. Klausel 10.2 listet auf, was schiefgehen kann, und das ist die ehrlichste Passage des Dokuments. Der Wert der Sicherheit kann schwanken und im Ausfall nicht ausreichen. Verwertung (laut 8lends ein bis zwölf Monate) richtet sich nach dem Recht des Landes, in dem die Sicherheit liegt, und kann zeitaufwendig, teuer und rechtlich angreifbar sein, eine erfolgreiche Verwertung ist nicht garantiert, vorrangige Sicherungsrechte anderer Gläubiger können Vorrang haben, und fehlerhafte Dokumentation kann das Sicherungsrecht undurchsetzbar machen. Klausel 14.2 fasst es zusammen: Auch bei besicherten Krediten kann eine Rückholung verzögert, unvollständig oder unmöglich sein. Die Besicherung ist ein echtes Konzept, eine Garantie ist sie nicht, und 8lends behauptet das in den AGB auch nicht.
Buyback und der 100-Prozent-Kapitalschutz
Zusätzlich zur Besicherung gibt es bei einem Teil der Projekte einen zweiten Mechanismus, den 8lends Buyback nennt. Auf der deutschen Startseite beschreibt 8lends ihn so: Ist eine Zahlung überfällig, kauft der Plattformpartner das Darlehen und erstattet 100 % des Kapitals. Genau diese Formulierung müssen wir auseinandernehmen.
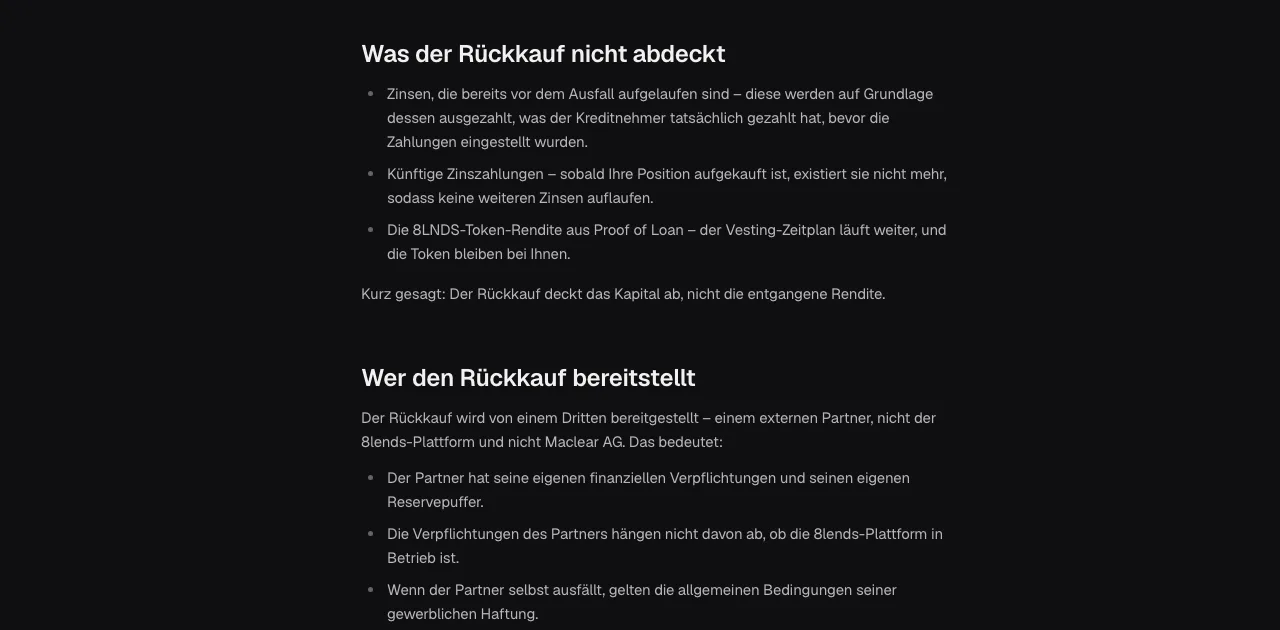
So funktioniert der Mechanismus: Bei Projekten mit dem Kennzeichen „BuyB" übernimmt ein externer Partner (nicht 8lends, nicht die Maclear AG) die Position, wenn eine Zahlung mehr als 60 Tage im Verzug ist. Er erstattet die Hauptsumme, auf der Startseite als „100 % des Kapitals ab 60 Tagen Verzug" formuliert. Laut 8lends bleiben bis zum Ausfall tatsächlich gezahlte Zinsen beim Investor, künftige Zinsen entfallen. Das ist ein Schutzmechanismus, der zwar bei einem Teil der Projekte greift, aber drei Einschränkungen machen aus „100 % Kapitalschutz" etwas anderes.
Erstens gilt er nicht überall: nur entsprechend markierte Projekte haben ihn, die Kennzeichnung musst du selbst prüfen. Zweitens hängt er an einer Gegenpartei: Der Buyback ist eine Verpflichtung des Partners, nicht von 8lends und nicht deines Kreditnehmers. Fällt dieser Partner aus, läuft der Schutz ins Leere, und die AGB benennen dieses Gegenparteirisiko in Klausel 14.2 ausdrücklich. In der öffentlichen Erklärung zum Buyback wird der Partner zudem nicht namentlich genannt, sondern nur als spezialisierte Finanzorganisation beschrieben, seine Bonität kannst du also nicht selbst beurteilen. Drittens ordnet 8lends ihn selbst nüchterner ein. Das Help Center nennt den Rückkauf einen Schutzmechanismus, keine Garantie im rechtlichen Sinne, und der Vertragstext beschreibt Totalverlust (Klausel 6.1(h)) als mögliches Ergebnis. Bei Widerspruch zwischen Marketing und Vertragstext gilt der Vertragstext.
Behandle den Buyback deshalb als zusätzliches Sicherheitsnetz für die Hauptsumme bei einem Teil der Projekte, als Ergänzung zur Besicherung, nicht als Ersatz und keine Garantie. Wie du erkennst, welche Projekte den Mechanismus überhaupt haben, gehen wir in 8lends: 10 Dinge vorher wissen durch.
Der Krypto-Layer: Wallet, USDC und Smart Contracts
Bei 8lends läuft alles über Krypto, und das ist eine eigene Risiko-Ebene obendrauf. Abgerechnet wird in USD beziehungsweise USDC, einem Stablecoin, der den Wert eines US-Dollar halten soll, über das Base-Netzwerk, eine von Coinbase entwickelte Layer-2-Blockchain. Eine Abrechnung in Euro weist 8lends nicht aus. Als Einzahlungswege nennt die Startseite Bankkarte, Krypto-Börse oder Krypto-Wallet, das Help Center beschreibt den Weg über eine eigene Wallet mit USDC.
Selbstverwahrung ist Chance und Risiko gleichzeitig. Auf dem im Help Center beschriebenen Weg brauchst du eine eigene Krypto-Wallet, auf die nur du Zugriff hast. Laut 8lends lässt sich jede EVM-Wallet über WalletConnect verbinden, genannt werden unter anderem MetaMask, Trust Wallet, Rabby, Coinbase Wallet, Ledger und Trezor. Die Kehrseite: Verlierst du deinen Zugang, ist das Geld weg, es gibt keine Hotline, die dir dein Passwort zurücksetzt, und keine Bank, die eine Fehlbuchung storniert. Dazu kommt das Wechselkursthema: Du rechnest in Euro, investiert wird in Dollar-Stablecoins.
Das Smart-Contract-Risiko bleibt trotz Audits. Die Verträge wurden laut 8lends von CertiK und CyberScope geprüft, letzteres mit einem Score von 80 Prozent und der Einstufung als geringes Risiko, ein Pluspunkt gegenüber vielen Plattformen im Segment. Aber ein solches Audit prüft nur die Sicherheit des Programmcodes, nichts darüber, ob ein Kreditnehmer zurückzahlt oder wie solide der Betreiber ist. Die AGB selbst schreiben offen, dass Smart Contracts trotz Sicherheits-Audits unentdeckte Schwachstellen enthalten können, die zu Verlusten führen.
Was für die Plattform spricht: Ab 500 US-Dollar ist sie nicht anonym. Investments von 100 bis 500 US-Dollar gehen laut 8lends ohne KYC, ab 500 US-Dollar ist die vollständige Verifizierung mit Ausweis und Adressnachweis über Sumsub nötig. Für den Willkommensbonus ist KYC auch bei kleinen Beträgen erforderlich. Darüber hinaus sind alle Transaktionen über den Base-Blockchain-Explorer öffentlich nachvollziehbar, ein echtes Transparenz-Merkmal, das klassische P2P-Plattformen nicht bieten.
In der Praxis kommen zu Kredit- und Länderrisiko noch Wallet-Sicherheit, Smart-Contract-Risiko und Bedienungsfehler hinzu, drei zusätzliche Wege, auf denen Geld verloren gehen kann, die bei einer klassischen EU-Plattform nicht existieren. Typische Fehler beim Umgang damit sammeln wir in unseren 8lends Anfängerfehlern.
Der 8LNDS-Token als eigenes Risiko
8lends schreibt über das Proof-of-Loan-Programm allen Investoren bei jeder Investition 4 Prozent der Investitionssumme im hauseigenen 8LNDS-Token gut: 2,5 Prozent sofort, danach 2,5 Prozent pro Woche über 39 Wochen. Beim Empfehlungsprogramm widerspricht sich 8lends: Die Boni-Seite nennt 4 Prozent der Investitionen in USD bei 45 Tagen Bonuszeitraum, das Help Center 6 Prozent in 8LNDS. Welche Angabe gilt, geht aus den Unterlagen nicht hervor.
Zur Einordnung: Der Hard Cap des Tokens liegt bei 100 Millionen Stück. Laut 8lends fließt ein Teil der Einnahmen in den Rückkauf, ein Teil der gekauften Token wird verbrannt, und neue Token werden auf Basis der Proof-of-Loan-Aktivität geprägt. 8lends spricht von einem gesteuerten Angebot, nicht von einem klassischen Deflationsmodell.
Das Risiko: Gehandelt wird der Token laut 8lends über einen Uniswap-V2-Pool auf Base. Preis und Liquidität eines einzelnen Pools können stark schwanken, ein Verkauf kann daher mit Abschlag verbunden sein.
Die AGB sind auch hier deutlicher als das Marketing. Klausel 13.1 stellt fest, dass der 8LNDS-Token kein Wertpapier, kein Investmentfonds, kein reguliertes Finanzinstrument und ausdrücklich keine Einlage ist, die von der Company oder einem staatlichen Einlagenschutz garantiert wird. Klausel 13.2 ergänzt, dass der Wert stark schwanken kann und der vollständige Wertverlust der gehaltenen Token möglich ist.
Rechne die 4 Prozent deshalb nicht in deine erwartete Rendite ein. Es ist eine spekulative Zusatzkomponente, deren Wert schwanken kann. Den Willkommensbonus und das Empfehlungsprogramm samt Bedingungen ordnen wir im 8lends Neukundenbonus noch einmal separat ein.
Wer betreibt 8lends eigentlich?
Dieser Punkt ist unscheinbar, aus unserer Sicht aber gewichtig, denn er betrifft die Frage, gegen wen du im Streitfall überhaupt Ansprüche geltend machen würdest.
In den eigenen Dokumenten von 8lends stehen zwei verschiedene Betreiber-Gesellschaften. Die verbindlichen AGB und die Startseite nennen die Clearchain Corp. in British Columbia, Kanada, mit Registernummer BC1551271 und einer Adresse in Burnaby. Das Help Center nennt dagegen die Alpha Systems LLC in St. Vincent and the Grenadines. Beide Gesellschaften existieren, wir haben beide in den jeweiligen offiziellen Registern gefunden, aber sie sind nicht dieselbe Firma und sitzen nicht im selben Rechtsraum.
Entscheidend ist: Wer dein Vertragspartner ist, geht aus den eigenen Unterlagen nicht eindeutig hervor. Maßgeblich ist die AGB, also die kanadische Gesellschaft, das ist die Antwort, mit der wir arbeiten. Trotzdem bleibt die Uneinheitlichkeit ein eigenständiges Transparenz-Risiko: Bei einer Plattform, die dein Geld in Empfang nimmt, sollte die Frage nach dem Betreiber in allen Dokumenten dieselbe Antwort haben.
Hinzu kommen zwei Beobachtungen zur Substanz. Die kanadische Gesellschaft wurde erst am 4. August 2025 gegründet, jünger als die Plattform-Marke selbst, und die in den AGB genannte Adresse ist eine bekannte Sammel- und Registered-Agent-Adresse, kein Beleg für ein operatives Büro. Auch die schweizerische Zustelladresse der Offshore-Gesellschaft ist eine reine Zustelladresse, denn im Schweizer Handelsregister ist weder Alpha Systems LLC noch 8lends eingetragen.
Keiner dieser Punkte ist für sich ein Beweis für unsauberes Verhalten, Offshore-Strukturen und Registered-Agent-Adressen sind im Krypto-Sektor verbreitet. In der Summe ergeben sie aber ein Bild, das du kennen solltest. Deine Gegenpartei ist eine sehr junge Gesellschaft in einem Rechtsraum, in dem du als deutscher Privatanleger deine Ansprüche realistisch nur mit erheblichem Aufwand durchsetzen würdest.
Die Kennzahlen der Startseite
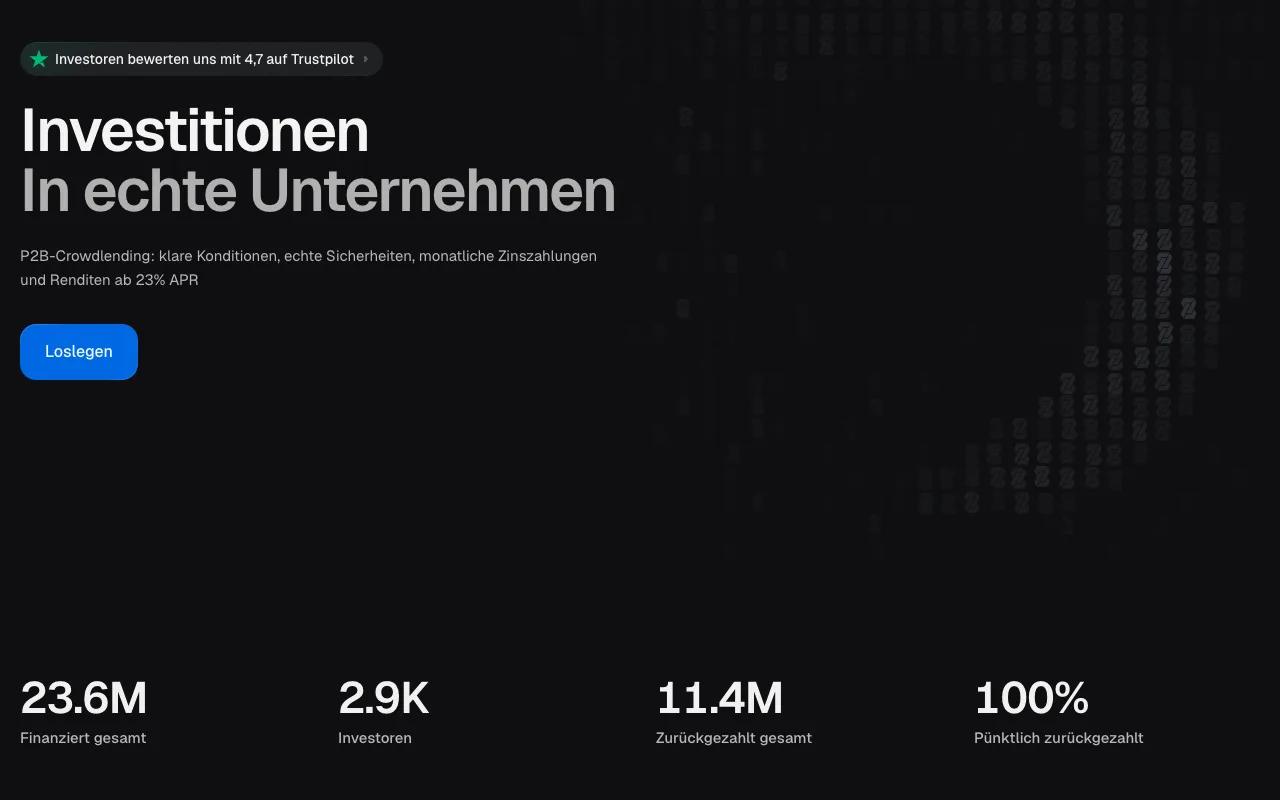
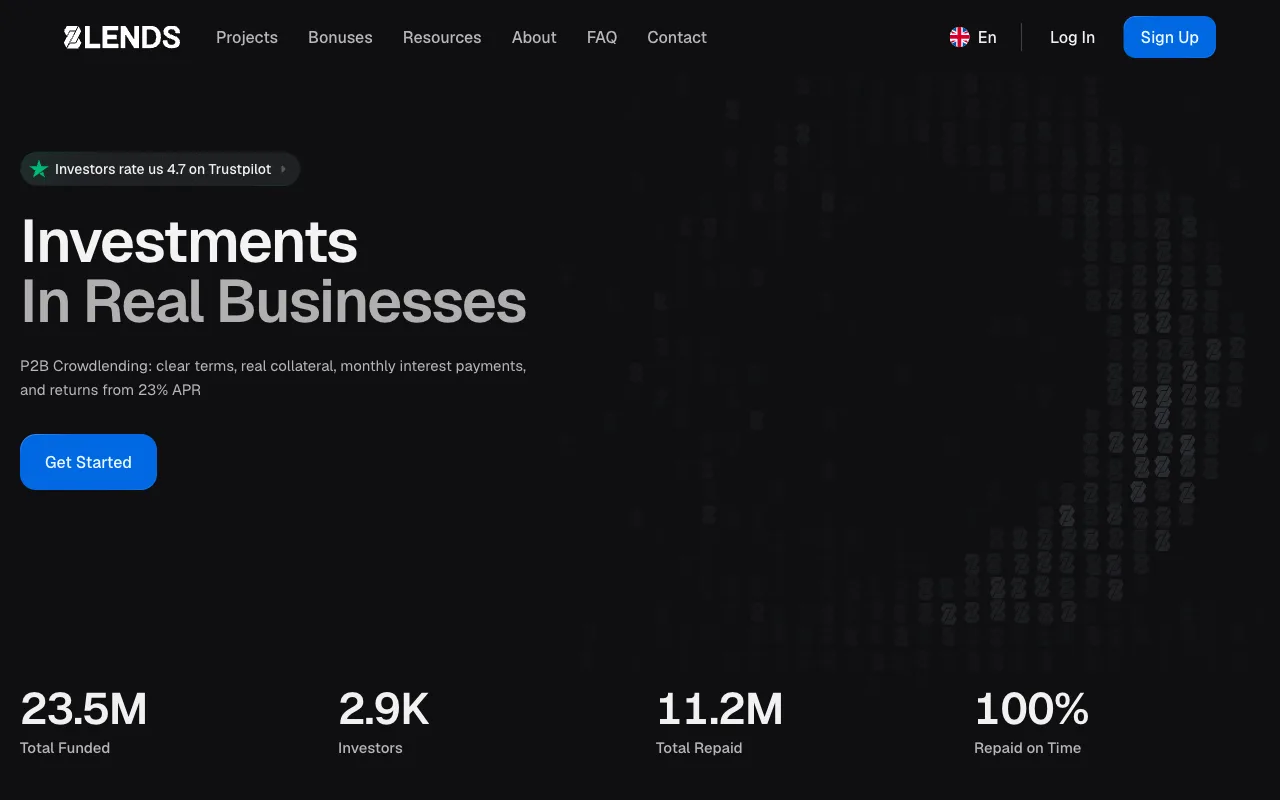
Zur Größe der Plattform gibt es nur die Eigenangaben von 8lends. Die Startseite nennt 23,6 Millionen insgesamt finanziert, 2,9 Tausend Investoren, 11,4 Millionen insgesamt zurückgezahlt und 100 Prozent pünktlich zurückgezahlt, jeweils ohne Währungsangabe. Gestartet ist 8lends nach eigenen Angaben 2025. Wir konnten keine dieser Zahlen unabhängig prüfen.
Für die Sicherheitsfrage ist die Größe kein Nebenthema, denn aus dem laufenden Geschäft müssen Betrieb, Kreditnehmer-Prüfung und eine mögliche Verwertung von Sicherheiten finanziert werden. Wie sich die Plattform bei vielen gleichzeitigen Ausfällen verhält, zeigen diese Zahlen nicht.
Die Startseite zeigt Kennzahlen, die 8lends selbst veröffentlicht. Wir geben sie als Eigenangaben wieder. Keine Anlageberatung.
Track-Record und Reputation
Zum Schluss die Frage, die viele als Erstes stellen: Hat es bisher funktioniert? Und was sagen andere Nutzer?
Der Track-Record nach Angaben von 8lends sieht gut aus, und wir geben ihn fair wieder. Laut Startseite sind 11,4 Millionen insgesamt zurückgezahlt und 100 Prozent pünktlich zurückgezahlt, seit dem Start 2025 gibt es nach Angaben von 8lends keine Ausfälle. Die Bonität wird nach einem Rating von AAA bis D anhand von über 40 Kriterien bewertet, durchgeführt vom Collateral Agent. Keine dieser Zahlen konnten wir unabhängig prüfen, es sind Eigenangaben.
Ohne Einordnung ist die Zahl null wenig aussagekräftig. Das Portfolio ist jung, die Laufzeiten liegen bei 4 bis 16 Monaten. Was auffällt: Das Rating stammt vom Collateral Agent, einer mit der Plattform verbundenen, aber eigenständigen Gesellschaft. Keine unabhängige Ratingagentur bewertet diese Kredite.
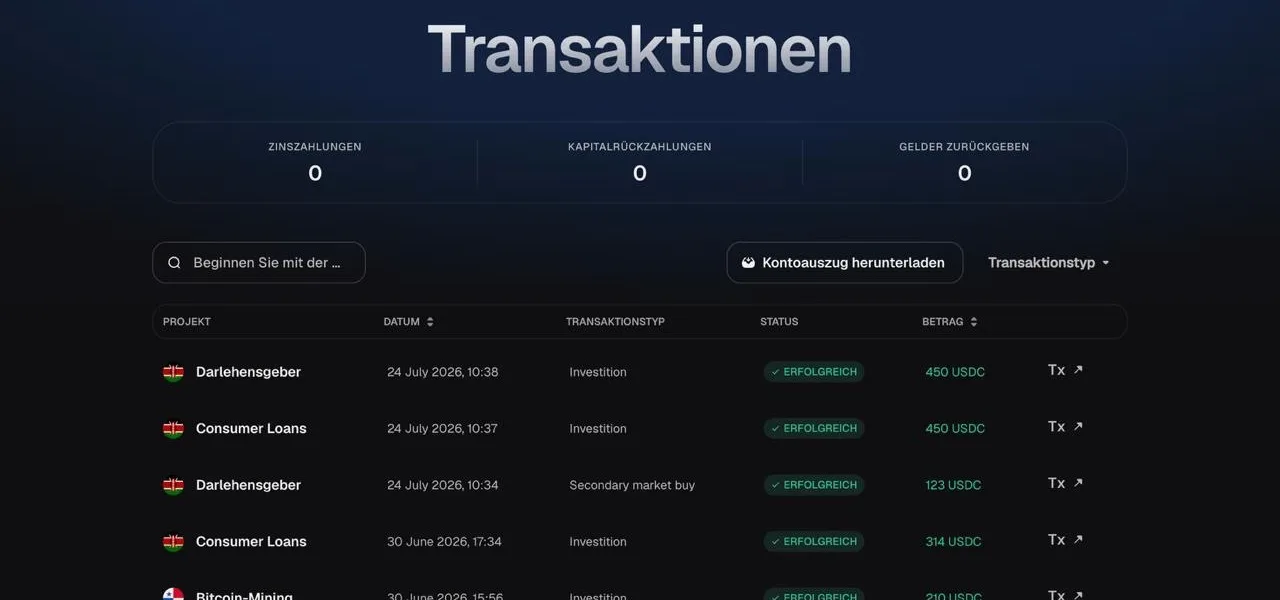
Unser eigener Praxis-Stand: Ende August 2026 waren wir mit 2.025,60 USDC bei 8lends investiert, bei 73,99 USDC Rendite und 23,03 Prozent APR. Bis dahin liefen alle Zahlungen bei uns pünktlich. Das ist ein kurzer Zeitraum und ein einzelnes Konto, also ein Datenpunkt und kein Beweis, aber er deckt sich mit dem, was 8lends für das Gesamtportfolio angibt.
Bei der Reputation ist die Datenbasis schmal. Die 8lends-Startseite zeigt eine Trustpilot-Bewertung von 4,7 von 5. Ein guter Wert, aber wenige und überwiegend positive Bewertungen bei einer jungen Plattform sind ein schwacher Beleg. Wir lesen sie als einen Datenpunkt unter mehreren und würden abwarten, wie sich die Erfahrungen über einen echten Ausfallzyklus entwickeln.
Positiv hervorzuheben: Eine Warnung einer Finanzaufsicht gegen 8lends selbst haben wir nicht gefunden, weder bei der BaFin noch auf der Warnliste der FINMA. Das ist ein Pluspunkt, ändert aber nichts am Fehlen eines Wirksamkeitsnachweises: Es bedeutet nur, dass bislang keine Aufsicht eingeschritten ist, nicht dass eine Behörde die Plattform geprüft und für gut befunden hätte. Eine Anlageaufsicht weist 8lends nicht aus.
Wenn du die Plattform nach dieser Bestandsaufnahme selbst prüfen willst: Über unseren FinanzArena-Link gibt es 30 USDC Willkommensbonus als Gutschein, mit KYC und einer Investition, nutzbar mit einer weiteren Investition ab 100 USDC innerhalb von 30 Tagen. Keine Anlageberatung.
Fazit: unser Sicherheits-Urteil
Ist 8lends sicher? Nein, und das deckt sich mit dem, was in den eigenen AGB der Plattform steht.
8lends ist eine junge Krypto-Kreditplattform, die keine Lizenz im Anlagebereich, keine Einlagensicherung und keine Anlegerentschädigung ausweist. Dein Schuldner ist ein einzelnes, oft kleines Unternehmen im Ausland, dein Vertragspartner eine im August 2025 gegründete Gesellschaft in Kanada, wobei die eigenen Dokumente an dieser Stelle nicht einheitlich sind. Dazu kommen Wallet- und Smart-Contract-Risiko, ein spekulativer Token als Proof-of-Loan-Belohnung und Zinsen von 19 bis 25 Prozent laut Help Center, die nicht garantiert sind. Dein Kapital ist nach Klausel 14.2 bis zum Laufzeitende gebunden, ein vorzeitiger Ausstieg gelingt nur über den Sekundärmarkt, dessen Liquidität laut 8lends nicht garantiert ist, mit 10 Prozent Verkäufergebühr.
Schutz vorhanden
- Direktdarlehen an das Unternehmen: die Plattform ist laut AGB nicht selbst dein Schuldner
- RWA-Besicherung als Konzept mit unabhängiger Bewertung vor Kreditfreigabe (8lends-Angabe)
- Buyback-Mechanismus für die Hauptsumme bei markierten Projekten
- Smart-Contract-Audits von CertiK und CyberScope
- Alle Transaktionen über den Base-Explorer öffentlich nachvollziehbar
- KYC über Sumsub ab höheren Beträgen, die Plattform ist nicht durchgehend anonym
- Monatsberichte mit eigenen, datierten Plattform-Zahlen
- Keine Warnung von BaFin oder FINMA gegen 8lends gefunden
Schutz fehlt
- Keine ECSP-, MiFID- oder Banklizenz ausgewiesen
- Keine Einlagensicherung oder Anlegerentschädigung ausgewiesen
- Buyback mit 100 % des Kapitals beworben, laut Help Center keine Garantie im rechtlichen Sinne
- Buyback-Partner wird nicht namentlich genannt: Gegenparteirisiko nicht prüfbar
- Verwertungsrolle des Collateral Agent laut AGB 10.1 nicht als dessen Pflicht abgebildet
- Uneinheitliche Betreiber-Angaben: Kanada laut AGB, St. Vincent laut Help Center
- Eigene VASP-Registrierung in St. Vincent nicht belegt, nur eine LLC-Registrierung
- Krypto-Layer: Wallet-Verlust, Smart-Contract-Risiko, Abrechnung in USD/USDC
- Proof-of-Loan-Belohnung im 8LNDS-Token, vollständiger Wertverlust laut AGB 13.2 möglich
- Kapital bis Laufzeitende gebunden, Sekundärmarkt ohne Liquiditätsgarantie und mit 10 Prozent Verkäufergebühr
- Junges Portfolio: Ausfallquote null noch kaum aussagekräftig
Besonders kritisch sehen wir die Lücken zwischen den eigenen Dokumenten. Der Rückkauf wird als „100 % Kapitalschutz" beworben, das Help Center ordnet ihn als Schutzmechanismus ohne rechtliche Garantie ein. Die Startseite schreibt dem Collateral Agent eine Verwertungsrolle zu, die die AGB nicht als dessen Pflicht abbilden. Dazu kommen zwei verschiedene Betreiber und zwei verschiedene Sätze beim Empfehlungsprogramm. Jeder Punkt hat für sich eine Erklärung, in der Summe heißt das: Den Vertragstext solltest du selbst lesen.
Was trotzdem für die Plattform spricht: Positiv hervorzuheben ist, dass es nicht der besonders gefährliche Fall ist, bei dem sie selbst dein Schuldner wäre. Die Besicherung ist ein durchdachtes Konzept, der Code ist extern geprüft, Transaktionen sind öffentlich nachvollziehbar, und die AGB benennen die Risiken ungewöhnlich vollständig, inklusive Totalverlust.
Was die AGB verlangen: Klausel 6.1(h) nennt das Totalverlustrisiko, Klausel 6.1(i) sieht vor, nur Mittel einzusetzen, deren vollständigen Verlust man sich leisten kann. Eine Empfehlung zur Positionsgröße geben wir nicht, das wäre Anlageberatung. In der Community wird 8lends meist nur als kleiner, spekulativer Baustein gesehen.
Kapitalbindung und Garantien: Laut Klausel 14.2 sind Kredit-Investments illiquide, und Renditen sind nicht garantiert (Klausel 11.2). Plattformen mit ECSP-Lizenz findest du in unserem P2P-Vergleich. Konditionen und Alltag im Detail zeigen unsere 8lends Erfahrungen, Registrierung, KYC und Wallet-Anbindung Schritt für Schritt die 8lends Anmeldung.
Wenn du eine Sache aus diesem Artikel mitnimmst, dann diese: Bei Zinsen von 19 bis 25 Prozent laut Help Center, die nicht garantiert sind, kannst du dein Geld im schlechtesten Fall vollständig verlieren (AGB 6.1(h)).
Wenn du 8lends nach dieser Bestandsaufnahme selbst prüfen willst: Über unseren FinanzArena-Link gibt es 30 USDC Willkommensbonus als Gutschein. Er setzt abgeschlossenes KYC und eine Investition voraus, gilt danach 30 Tage für eine weitere Investition ab 100 USDC und wird erst ausgezahlt, wenn deren Kapital zurückgezahlt ist. Die Proof-of-Loan-Belohnung (4 Prozent in 8LNDS) ist kein Bonus. Keine Anlageberatung.
Dieser Artikel ist keine Anlage- oder Steuerberatung.
Häufig gestellte Fragen
Das könnte dich auch interessieren
8lends im Überblick
Konditionen, Aufsicht, Risiken und unser Rating auf einer Seite.
8lends Erfahrungen
Der komplette Plattform-Test mit Konditionen, Ablauf, Rendite und unserem Fazit.
8lends: 10 Dinge vorher wissen
Die Punkte, die wir vor dem ersten Investment auf 8lends kennen wollten.
8lends Anfängerfehler
Typische Stolperfallen beim Einstieg in Krypto-Crowdlending und wie du sie vermeidest.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.