8lends wirbt mit Renditen von 19 bis 25 Prozent pro Jahr, rechnet aber in USDC auf dem Base-Netzwerk ab und weist keine Abrechnung in Euro aus. Eine Lizenz im Anlagebereich nennt die Plattform nicht, eine Einlagensicherung ebenso wenig, und investiertes Kapital ist laut den verbindlichen Geschäftsbedingungen bis zum Laufzeitende gebunden. Wir haben selbst 2.025,60 USDC investiert und fassen hier die zehn Punkte zusammen, die vor dem ersten Investment auf den Tisch gehören.
Die 10 Punkte im Schnellüberblick
8lends ist eine junge Crowdlending-Plattform, über die Anleger Direktdarlehen an kleine und mittlere Unternehmen finanzieren. Der entscheidende Unterschied zu klassischen P2P-Anbietern: Die Investments werden in USD beziehungsweise in der Stablecoin USDC auf dem Base-Netzwerk abgewickelt. Beworben werden Zinssätze von 19 bis 25 Prozent pro Jahr in USDC, die Startseite wirbt in der Schlagzeile mit Renditen ab 23 % APR.
Genau diese Kombination aus hoher Renditezahl, Krypto-Layer und einer Plattform ohne ausgewiesene Lizenz im Anlagebereich macht die Vorab-Recherche wichtiger als bei den meisten anderen Anbietern. In unserem eigenen Konto standen Ende August 2026 insgesamt 2.025,60 USDC investiert, bei 73,99 USDC Rendite und 23,03 Prozent APR. Das sind echte Zahlen aus einem echten Konto, aber eben auch nur ein einzelner Datenpunkt über wenige Monate.
Das sind die zehn Punkte, die dieser Artikel im Detail durchgeht:
- •Abgerechnet wird in USDC, nicht in Euro
- •Der Einstieg liegt bei 100 USDC, für Investoren ohne Plattformgebühr
- •Zinsen kommen monatlich, dein Kapital erst am Ende der Laufzeit
- •Investiertes Kapital ist laut Geschäftsbedingungen bis zum Laufzeitende gebunden
- •Die 19 bis 25 Prozent sind beworben, die erzielte Rendite ist nicht garantiert
- •4 Prozent Proof of Loan kommen im plattformeigenen 8LNDS-Token
- •Besicherung und Buyback sind Schutzmechanismen, keine Garantie
- •8lends weist keine Lizenz im Anlagebereich und keine Einlagensicherung aus
- •Die Kennzahlen auf der Startseite sind Eigenangaben
- •Das Länderrisiko trägst du, geprüft wird nach Eigenangabe
Den kompletten Plattform-Test mit allen Konditionen findest du in unseren 8lends Erfahrungen. Dieser Beitrag ist die Checkliste davor: die Punkte, die wir vor dem ersten Investment gern schwarz auf weiß gehabt hätten.
Projekte mit 4 bis 16 Monaten Laufzeit ab 100 USDC ansehen.
8lends im Video
Was du vor dem ersten Investment bei 8lends wissen solltest, zeigen wir auch auf unserem YouTube-Kanal FinanzArena.
1. Abgerechnet wird in USDC, nicht in Euro
Der erste Punkt betrifft die Währung: Abgerechnet wird bei 8lends in USD beziehungsweise USDC auf der Base-Blockchain. USDC ist ein sogenannter Stablecoin, dessen Wert eins zu eins an den US-Dollar gekoppelt ist, Base eine Blockchain aus dem Umfeld des US-Konzerns Coinbase. Als Einzahlungswege nennt die Startseite Bankkarte, Krypto-Börse oder Krypto-Wallet, das Help Center beschreibt den Weg über eine eigene Wallet mit USDC. Eine Abrechnung in Euro weist 8lends nicht aus.
Eine selbstverwahrte Wallet ist eine digitale Geldbörse, die dir allein gehört und deren Zugangsschlüssel du selbst verwaltest. Laut 8lends lässt sich jede EVM-Wallet über WalletConnect verbinden, genannt werden unter anderem MetaMask, Trust Wallet, Rabby, Coinbase Wallet sowie Ledger und Trezor. Das klingt komfortabel, verschiebt aber die Verantwortung: Verlierst du den Zugang zu deiner Wallet, kann dir niemand ein Passwort zurücksetzen.
Ganz ohne Identitätsprüfung geht es nur bei kleinen Beträgen: Investitionen von 100 bis 500 USD sind laut 8lends ohne KYC möglich, ab 500 USD ist die Verifizierung nötig. Die Identitätsprüfung läuft über Sumsub. Die Registrierung selbst läuft per Wallet oder E-Mail. Wer mit Krypto noch nie zu tun hatte, muss sich zusätzlich mit USD und USDC, der Base-Blockchain und gegebenenfalls einer eigenen Wallet vertraut machen. Wie das Schritt für Schritt aussieht, zeigen wir im 8lends Anmelde-Guide.
Registrierung per Wallet oder E-Mail, ab 500 USD mit Identitätsprüfung.
2. Einstieg ab 100 USDC, für Investoren ohne Plattformgebühr
Jetzt die angenehmere Seite. Der Einstieg ist mit 100 USDC pro Projekt niedrigschwellig. Positiv hervorzuheben ist, dass du als Investor beim Halten bis zum Laufzeitende keine Plattformgebühr zahlst. Es fällt lediglich die Gasgebühr an, also die Transaktionsgebühr, die das Base-Netzwerk selbst für die Verbuchung nimmt. Die liegt üblicherweise im Cent-Bereich.
Wichtig ist die richtige Einordnung: Keine Gebühr für dich heißt nicht, dass die Plattform nichts verdient. Nach den Geschäftsbedingungen wird eine Plattformgebühr von rund 3 Prozent der eingesammelten Summe aus dem Finanzierungsbetrag vor der Auszahlung an den Kreditnehmer abgezogen, nicht von dir. Das Geschäftsmodell ist also nicht kostenlos, du zahlst nur nicht direkt drauf. Diese Trennung zwischen Investoren- und Kreditnehmerseite ist nachvollziehbar kommuniziert, wird in Vergleichen aber gern zu einem pauschalen „gebührenfrei“ verkürzt.
Eine Ausnahme solltest du dir merken: Wer eine laufende Position vorzeitig über den Sekundärmarkt verkauft, zahlt als Verkäufer 10 Prozent Gebühr, der Käufer zahlt nichts. Die Aussage ohne Gebühren gilt also fürs Durchhalten bis zum Ende, nicht für den vorzeitigen Ausstieg. Wie sich 8lends bei den Kosten gegen regulierte Anbieter schlägt, siehst du in unserem P2P-Vergleich.
Beim Halten bis zum Laufzeitende fällt für Investoren keine Plattformgebühr an, nur die Gasgebühr auf dem Base-Netzwerk.
3. Zinsen kommen monatlich, dein Kapital erst am Ende
Wie das Geld zurückfließt, unterscheidet sich deutlich von einem Tilgungsplan, wie ihn klassische P2P-Plattformen liefern. Die Zinsen werden dir monatlich gutgeschrieben. Der Startpunkt ist dabei nicht der Tag deiner Investition, sondern der Poolschluss: Erst wenn genug Kapital für das Projekt eingesammelt ist und der Kredit tatsächlich startet, beginnt die Uhr zu laufen. Die erste Zinszahlung kommt einen Monat nach diesem Poolschluss.
Dein eingesetztes Kapital bekommst du dagegen erst am Ende der Laufzeit zurück, in einer einzigen Summe. Im Fachjargon heißt das Bullet-Rückzahlung: keine Raten, keine schrittweise Rückführung, alles auf einmal zum Schlusstermin. Die Laufzeiten liegen typischerweise zwischen 4 und 16 Monaten.
In der Praxis heißt das zweierlei. Erstens fühlt sich die monatliche Zinszahlung gut an, weil regelmäßig etwas hereinkommt. Zweitens ist dein Kapital in dieser Zeit gebunden und nicht verfügbar. Wer den Zinseszinseffekt nutzen will, muss die monatlichen Zinsen selbst wieder in neue Projekte stecken, und dafür braucht es erst einmal genug Zinsen für die 100-USDC-Mindestsumme.
4. Investiertes Kapital ist bis zum Laufzeitende gebunden
Hier lohnt eine saubere Trennung, weil 8lends mit Fastlending ein separates Produkt anbietet, bei dem du laut Startseite jederzeit abheben kannst. Für die Direktdarlehen an Unternehmen gilt das nicht, und dafür sind die Geschäftsbedingungen unmissverständlich: Eine laufende Investition ist grundsätzlich illiquide und kann vor Fälligkeit nicht zurückgefordert oder abgezogen werden.
Für laufende Kredite ist der Sekundärmarkt der einzige Ausstieg vor Fälligkeit. Dort können andere Anleger dir eine laufende Position vorzeitig abkaufen. Liquidität auf dem Sekundärmarkt ist laut 8lends nicht garantiert. Hinzu kommt die schon erwähnte Verkäufergebühr von 10 Prozent. Findet sich kein Käufer, bleibt dein Kapital bis zum Laufzeitende liegen, im Extremfall also bis zu 16 Monate.
Entscheidend ist für die Planung, die Kapitalbindung nicht zu unterschätzen. Sie gehört zu den Fehlern, die wir in den 8lends Anfängerfehlern ausführlich durchgehen.
5. 19 bis 25 Prozent sind beworben, nicht garantiert
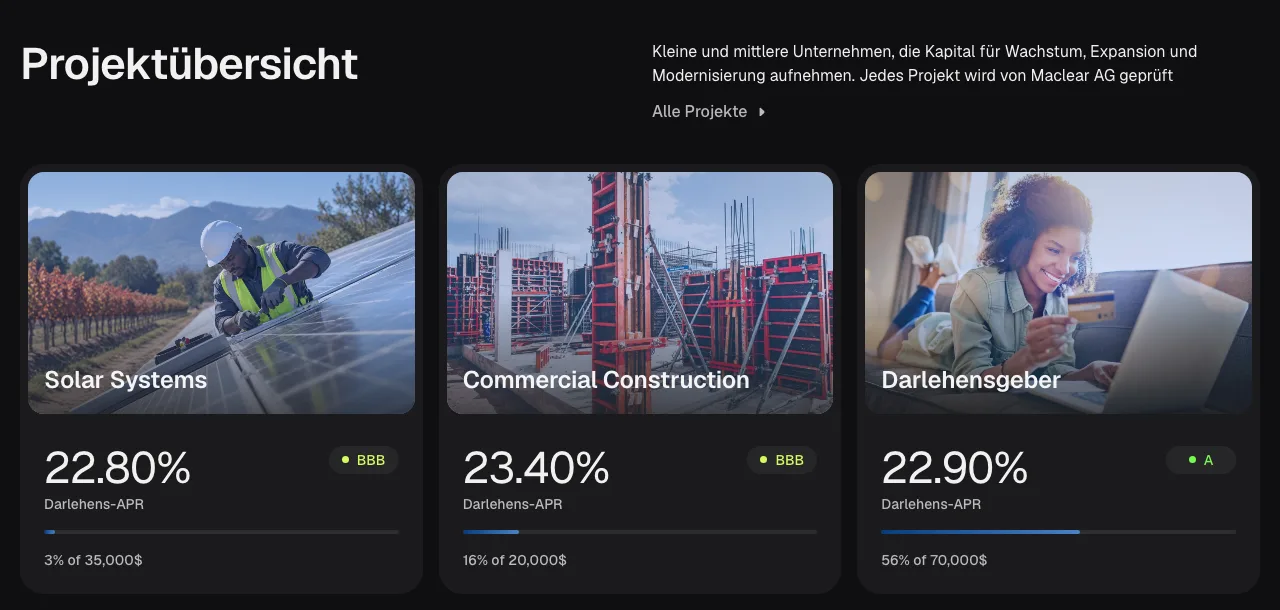
Die Zahl, mit der 8lends wirbt, ist eine Spanne von 19 bis 25 Prozent pro Jahr, ausgezahlt in USDC, so steht es im Help Center. Die Startseite wirbt mit Renditen ab 23 % APR. Die einzelnen Projekte weisen ihren Darlehens-APR separat aus, und der liegt nicht bei jedem Projekt auf dieser Höhe.
Jetzt kommt die Unterscheidung, die in Vergleichen fast immer durcheinandergeht. Der Zinssatz eines einzelnen Darlehens ist für die Laufzeit fest, er steht vorher fest und ändert sich nicht. Was nicht fest ist, ist die Rendite, die am Ende tatsächlich bei dir ankommt. Denn die hängt daran, ob der Kreditnehmer sauber zurückzahlt. Die Geschäftsbedingungen formulieren das selbst ungewöhnlich klar: Zinssätze und erwartete Renditen sind lediglich indikativ und nicht garantiert.
Wichtig ist die Einordnung: Es handelt sich um eine beworbene Bruttozahl, vor Steuern und ohne die schwankende Token-Belohnung aus Punkt 6. Die beworbene Rendite geht mit erheblichen Risiken einher. Sie ist der Preis dafür, dass jemand ein Risiko trägt, und dieser jemand bist bei einem Ausfall du. In unserem Konto lag der ausgewiesene APR Ende August 2026 bei 23,03 Prozent, das ist eine Momentaufnahme und keine Prognose.
6. 4 Prozent Proof of Loan kommen im 8LNDS-Token
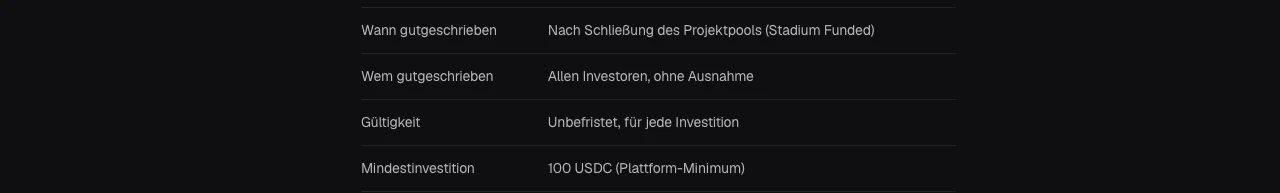
Auf jedes Investment gibt es über das Programm Proof of Loan zusätzlich 4 Prozent der Investitionssumme in 8LNDS, laut 8lends für alle Investoren und jede Investition. Das klingt nach sicherer Zusatzrendite, ist aber etwas anderes: Ausgezahlt wird diese Token-Belohnung nicht in USDC, sondern im plattformeigenen 8LNDS-Token.
Zur Mechanik macht 8lends folgende Angaben: Ein Teil der Einnahmen fließt in den Rückkauf von 8LNDS. Ein Teil der gekauften Token wird verbrannt, neue Token werden auf Basis der Proof-of-Loan-Aktivität geprägt. Die Obergrenze liegt bei 100 Millionen Token. 8lends selbst spricht von einem gesteuerten Angebot, nicht von einem klassischen Deflationsmodell.
Trotzdem bleiben zwei Haken, und die sind für deine Renditerechnung entscheidend. Erstens bekommst du die Belohnung nicht auf einen Schlag: 2,5 Prozent der Token-Belohnung gibt es sofort, danach 2,5 Prozent pro Woche über 39 Wochen. Zweitens hat der Token einen Marktpreis: Gehandelt wird er laut 8lends über einen Uniswap-V2-Pool auf Base. Was die Belohnung am Verkaufstag wert ist, steht damit nicht fest. Rechne sie nicht als feste Zusatzrendite ein, sondern als spekulative Beigabe.
7. Besicherung und Buyback sind Schutz, keine Garantie
Zur Besicherung macht 8lends konkrete Angaben. Danach ist jeder Kredit mit einem realen Vermögenswert besichert, also zum Beispiel mit Ausrüstung, Inventar, Warenlager oder Immobilien des kreditnehmenden Unternehmens. Zahlt der Kreditnehmer nicht, soll dieser Wert verwertet und der Erlös an die Investoren verteilt werden. Um die Sicherheiten kümmert sich laut 8lends ein Collateral Agent, die Verwertung kann zwischen einem und zwölf Monaten dauern.
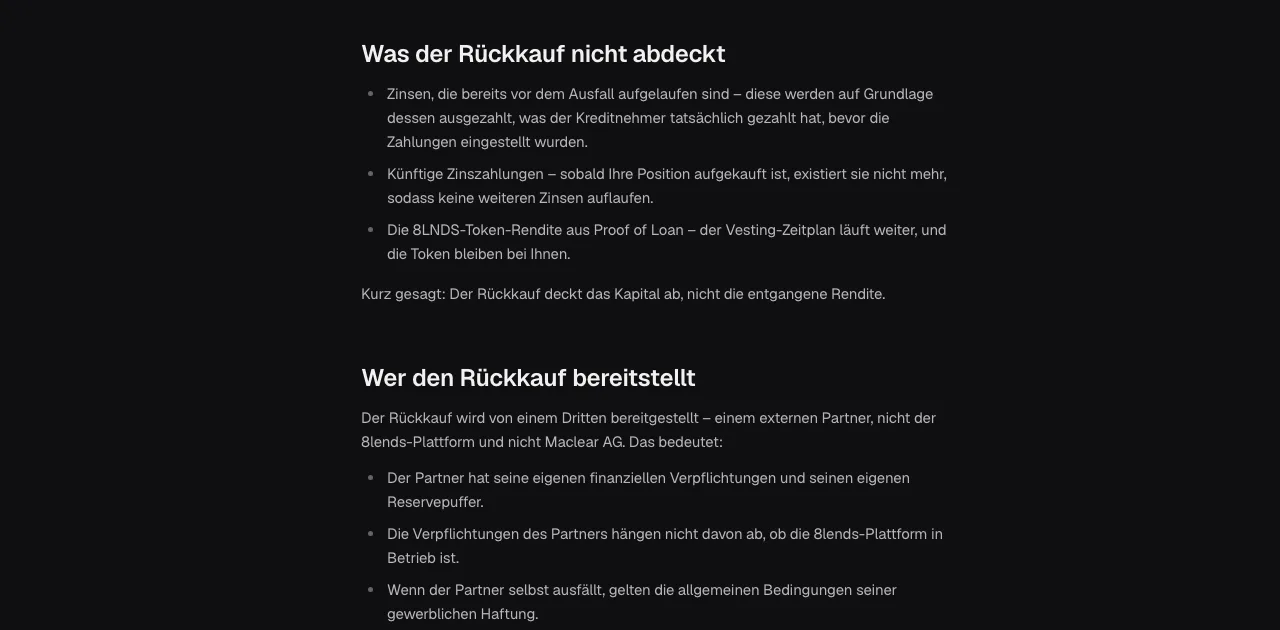
Bei einzelnen, mit dem Kürzel BuyB markierten Projekten kommt ein Rückkaufmechanismus hinzu: Ist eine Zahlung mehr als 60 Tage überfällig, übernimmt ein Partner die Position und erstattet dir die eingesetzte Hauptsumme. Laut 8lends bleiben bis zum Ausfall tatsächlich gezahlte Zinsen beim Investor. Das ist ein echter zusätzlicher Schutz für die Hauptsumme. Die 60-Tage-Regel ist in den 8lends-Hilfeartikeln nachvollziehbar beschrieben.
Werbeaussage und Einordnung liegen dabei auseinander. Auf der Startseite schreibt 8lends, beim BuyBack kaufe der Partner den Kredit und erstatte 100 % des Kapitals ab 60 Tagen Verzug. Im Help Center ordnet 8lends den Rückkauf selbst als Schutzmechanismus ein, nicht als Garantie im rechtlichen Sinne. Der Buyback ist eine Verpflichtung des Partners, nicht der Plattform, und er greift nur bei markierten Projekten. Fällt der Partner selbst aus, läuft der Schutz ins Leere. Hinzu kommt ein offener Punkt bei den Sicherheiten. Die Startseite nennt die Maclear AG als Collateral Agent für Due Diligence, Sicherheiten und Ausfallmanagement. Laut den Geschäftsbedingungen (Klausel 10.1) handelt die Maclear AG in Bezug auf die Sicherheiten aber nicht als Eigentümer, Inhaber, Treuhänder oder Vollstreckungsagent. Sieh das Ganze als Sicherheitsnetz, das reißen kann. Wie belastbar die einzelnen Schutzebenen sind, nehmen wir in der 8lends Sicherheits-Analyse auseinander.
8. Lizenz und Einlagensicherung weist 8lends nicht aus
Das ist der Punkt, der aus unserer Sicht alles andere überlagert. 8lends weist keine Banklizenz und keine ECSP- oder MiFID-Zulassung aus. Laut Geschäftsbedingungen ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler.
Was es gibt, sind Registrierungen zur Geldwäsche-Prävention. Der in den Geschäftsbedingungen genannte Betreiber ist in Kanada als Money Services Business bei FINTRAC registriert. Eine solche Registrierung ist kein Gütesiegel und keine Lizenz, das stellt die Behörde selbst klar. Zusätzlich führt das Unternehmen einen VASP-Status nach einem Krypto-Gesetz von St. Vincent und den Grenadinen an. Dieser Status ist öffentlich strittig: Die dortige Finanzaufsicht erklärt in einer Mitteilung vom 29. April 2026, in St. Vincent sei kein Unternehmen als VASP zugelassen, und bezeichnet entsprechende Behauptungen als falsch und irreführend. Die Registrierung der Gesellschaft selbst und ein VASP-Status sind zwei getrennte Vorgänge. Die Bewertung überlassen wir dir, wissen solltest du es.
Auch die vorhandenen Smart-Contract-Audits von CertiK und CyberScope ersetzen das nicht. Sie prüfen Code-Sicherheit, nicht Kreditausfälle und nicht die Bonität des Betreibers. Unterm Strich weist 8lends weder eine Einlagensicherung noch einen Anlegerschutz noch eine Aufsichtsbehörde für das Anlagegeschäft aus. Das Totalverlustrisiko ist in den Geschäftsbedingungen ausdrücklich benannt.
9. Die Kennzahlen stammen von 8lends selbst
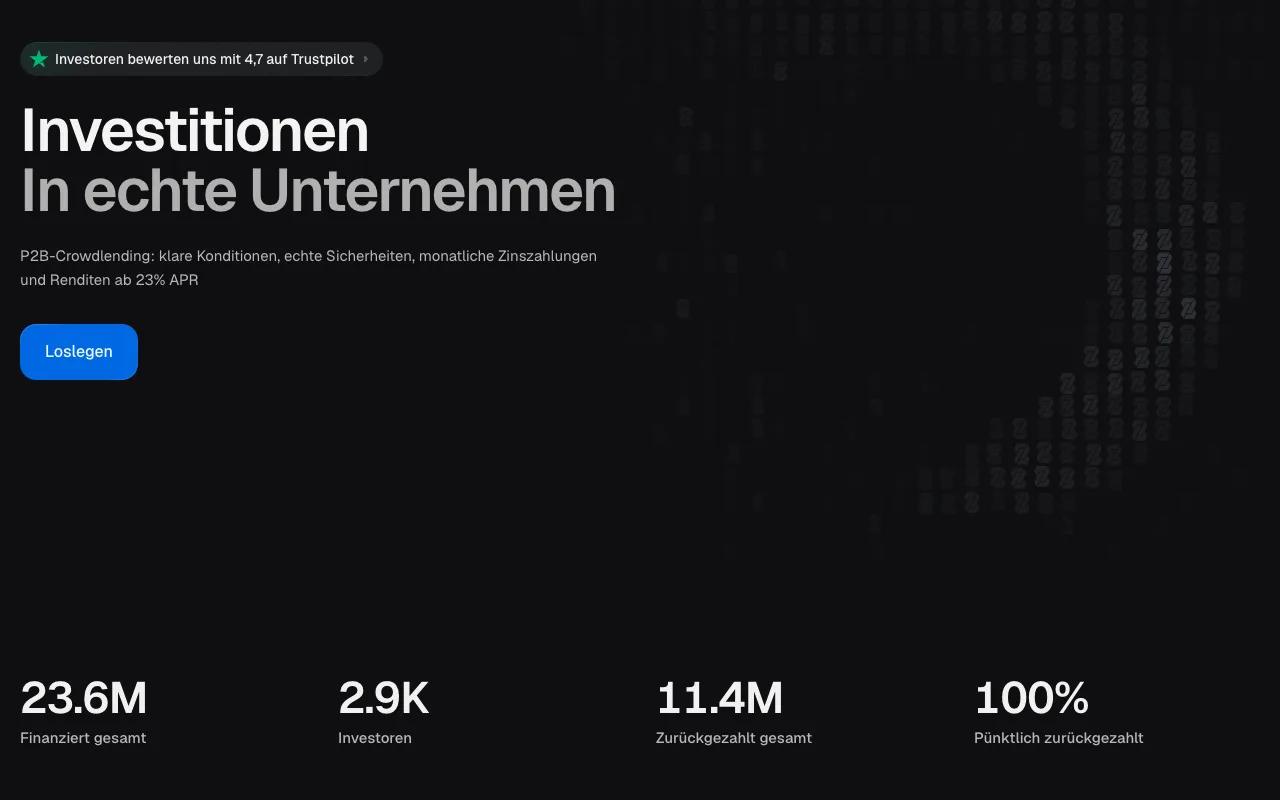
Die Startseite nennt 23,6 Mio. finanziert gesamt, 2,9 Tsd. Investoren, 11,4 Mio. zurückgezahlt gesamt und 100 % pünktlich zurückgezahlt. 8lends ist laut eigener Angabe 2025 gestartet. Alle Zahlen sind Eigenangaben der Plattform, ein unabhängiger Nachweis liegt uns nicht vor.
Dass es seit dem Start keine Ausfälle gab, ist ebenfalls eine Eigenangabe von 8lends. Sie ist bei einem jungen Portfolio nur begrenzt aussagekräftig. Eine Ausfallquote wird erst dann interessant, wenn ein Portfolio einen kompletten Zyklus durchlaufen hat.
10. Länderrisiko und wer die Kreditnehmer prüft
Bleibt die Frage, wo dein Geld eigentlich landet. Finanziert werden kleine und mittlere Unternehmen. Die Projektliste lässt sich laut Startseite nach Land, APR, Laufzeit und Rating filtern.
Je nach Sitz des Kreditnehmers kommt ein Länderrisiko hinzu, das über das normale Kreditausfallrisiko hinausgeht: politische Unsicherheit, schwächere Rechtssysteme, Währungseffekte und die praktische Frage, wie gut sich eine Sicherheit in einem anderen Rechtsraum tatsächlich verwerten lässt. Genau hier hängt viel an dem Verwertungsprozess aus Punkt 7.
Fairerweise gehört die Gegenseite dazu. 8lends beschreibt eine mehrstufige Prüfung jedes Kreditnehmers nach über 40 internen Kriterien, mit Bonitätsnoten von AAA bis D, durchgeführt von einem benannten Partner. Die Ablehnungsquote soll bei über 90 Prozent liegen. Das klingt streng, ist aber vollständig Eigenangabe der Plattform und von uns nicht unabhängig überprüfbar. Was auffällt: In den eigenen Dokumenten von 8lends werden zwei verschiedene Betreibergesellschaften genannt, eine kanadische in den Geschäftsbedingungen und eine auf St. Vincent im Help Center. Wer im Streitfall dein Vertragspartner ist, geht daraus nicht eindeutig hervor. Für dich heißt das unterm Strich: Selbst wenn die Prüfung sauber läuft, sitzt am anderen Ende ein Unternehmen, dessen Länderrisiko du selbst einschätzen musst.
Der Willkommensbonus und seine Bedingungen
Über unseren Link gibt es bei 8lends einen Willkommensbonus von 30 USDC. Er kommt als Gutschein, nicht als sofortige Gutschrift auf dein Konto. Laut 8lends erhältst du den Gutschein, sobald du die Identitätsprüfung abgeschlossen und eine Investition getätigt hast, in beliebiger Reihenfolge.
Ab diesem Moment läuft eine Frist von 30 Tagen. In dieser Zeit brauchst du eine weitere Investition von mindestens 100 USDC, sonst verfällt der Gutschein. Ausgezahlt wird der Bonus zusammen mit dieser Investition, und zwar erst dann, wenn deren Kapital zurückgeflossen ist. Bei Laufzeiten von 4 bis 16 Monaten vergeht bis dahin also einige Zeit.
Dabei ist zu beachten: Für Investitionen bis 500 USD verlangt 8lends zwar keine Identitätsprüfung, für den Bonus aber schon. Die Token-Belohnung aus Proof of Loan kommt unabhängig davon auf jede Investition hinzu und ist kein Teil des Willkommensbonus. Alle Schritte im Detail stehen im 8lends Neukundenbonus.
Gutschein nach KYC und erster Investition, aktiv mit einer weiteren Investition ab 100 USDC innerhalb von 30 Tagen.
Fazit: Für wen passt 8lends?
8lends bleibt ein Hochrisiko-Produkt. Insgesamt stehen auf der Haben-Seite ein niedriger Einstieg ab 100 USDC, keine Plattformgebühr für Investoren beim Halten, monatliche Zinszahlungen, eine beschriebene Besicherung mit realen Werten und ein Rückkaufmechanismus bei einzelnen Projekten. Auf der Soll-Seite steht das Gewicht. 8lends weist keine Lizenz und Aufsicht im Anlagebereich und keine Einlagensicherung aus. Das Kapital ist bis zum Laufzeitende gebunden, die Liquidität im Sekundärmarkt ist nicht garantiert, die Belohnung kommt in einem Token mit schwankendem Preis, und die Angaben zum Betreiber sind in den eigenen Dokumenten uneinheitlich.
8lends kann zu dir passen, wenn:
- du ohnehin in USDC unterwegs bist und eine eigene Wallet sicher verwaltest
- du monatliche Zinszahlungen in Stablecoins schätzt
- du Geld einsetzt, dessen Totalverlust du verkraften könntest
- du Laufzeiten von 4 bis 16 Monaten sicher durchhalten kannst
8lends passt nicht zu dir, wenn:
- du in Euro abgerechnet werden willst, denn eine Euro-Abrechnung weist 8lends nicht aus
- du eine regulierte Plattform mit Anlegerschutz erwartest
- du eine Einlagensicherung wie beim Tagesgeld voraussetzt
- du kurzfristig an dein Geld kommen musst
- du dich nicht mit Wallet, Stablecoins und Blockchain beschäftigen magst
In der Community wird 8lends meist nur als kleiner, spekulativer Baustein gesehen, am ehesten bei Anlegern, die sowieso im Kryptobereich unterwegs sind. Als sicheres oder reguliertes Investment lässt sich die Plattform nicht darstellen.
Unser eigenes Konto stand Ende August 2026 bei 2.025,60 USDC investiert und 73,99 USDC Rendite bei 23,03 Prozent APR. Das ist ein einzelnes Konto über wenige Monate und kein Beweis für die Zukunft. Renditen sind hier nicht garantiert, und im schlechtesten Fall kann das komplette eingesetzte Kapital verloren gehen.
Wenn du tiefer einsteigen willst: Der komplette Test steht in den 8lends Erfahrungen, die Risiko-Analyse in 8lends Sicherheit, typische Stolperfallen sammeln die 8lends Anfängerfehler und den Weg zum Konto zeigt die 8lends Anmeldung.
Wenn du ohnehin in USDC unterwegs bist, findest du hier die aktuell finanzierbaren Unternehmenskredite.
Dieser Artikel ist keine Anlage- oder Steuerberatung.
Häufig gestellte Fragen
Das könnte dich auch interessieren
8lends im Überblick
Konditionen, Aufsicht, Risiken und unser Rating auf einer Seite.
8lends Erfahrungen
Der komplette Plattform-Test mit allen Konditionen, unserem Portfolio und der ehrlichen Einordnung.
Wie sicher ist 8lends?
Keine ausgewiesene Lizenz, strittiger VASP-Status, Buyback-Gegenparteirisiko und der Krypto-Layer im Detail.
8lends Anfängerfehler
Typische Stolperfallen beim Einstieg in Krypto-Crowdlending und wie du sie von Anfang an vermeidest.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.