Die 8lends Anmeldung läuft in sieben Schritten: Konto per Wallet oder E-Mail anlegen, die Identität über Sumsub prüfen lassen, eine selbstverwahrte Krypto-Wallet verbinden, USDC auf dem Base-Netzwerk einzahlen, ein Projekt auswählen, ab 100 USDC investieren und die Transaktion in der Wallet bestätigen. Abgerechnet wird in USD beziehungsweise USDC, eine Abrechnung in Euro weist 8lends nicht aus. Wir zeigen jeden Schritt und sagen offen, wo die Krypto-Hürde wirklich liegt.
8lends Anmeldung: das Wichtigste vorab
Die Anmeldung bei 8lends* folgt einem klaren Ablauf, ist aber technisch anspruchsvoller als bei klassischen P2P-Plattformen. Der Grund steckt schon im Produkt: Abgerechnet wird bei 8lends in USD beziehungsweise USDC auf dem Base-Netzwerk, eine Abrechnung in Euro weist 8lends nicht aus.
Das heißt konkret: Beim Weg über die eigene Wallet, den das Help Center beschreibt, brauchst du eine Krypto-Wallet, musst die richtige Blockchain erwischen und bestätigst jede Investition nicht auf der Webseite, sondern in der Wallet. Diese Hürde glätten wir hier nicht weg, sondern erklären sie.
Der Ablauf in Kürze:
- •Registrierung: mit Wallet oder E-Mail
- •Identitätsprüfung: ab 500 USD Pflicht über den Dienstleister Sumsub, darunter optional, für den Willkommensbonus aber nötig
- •Wallet: selbstverwahrt, laut 8lends jede EVM-Wallet über WalletConnect, etwa MetaMask, Trust Wallet oder Coinbase Wallet
- •Einzahlung: laut Startseite per Bankkarte, Krypto-Börse oder Wallet, das Help Center beschreibt USDC auf Base, abgerechnet wird in USD beziehungsweise USDC
- •Mindestinvestment: 100 USDC pro Projekt
- •Beworbene Rendite: 19 bis 25 Prozent pro Jahr in USDC laut Help Center, die Startseite nennt Renditen ab 23 % APR, nicht garantiert
- •Laufzeiten: 4 bis 16 Monate, Kapitalrückzahlung in einer Summe am Ende
- •Gebühren: für Investoren keine Plattformgebühr beim Halten, nur die Netzwerkgebühr auf Base
Genauso wichtig wie der Ablauf ist die Einordnung, und die gehört an den Anfang: 8lends weist keine Banklizenz und keine ECSP- oder MiFID-Zulassung aus. Laut AGB ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler, eine Einlagensicherung oder einen Anlegerschutz weist 8lends nicht aus. Ein Totalverlust des eingesetzten Kapitals ist möglich, die AGB benennen das in Klausel 6.1(h) ausdrücklich. Was das im Detail bedeutet, nehmen wir in 8lends Sicherheit auseinander, und unseren kompletten Praxistest findest du in den 8lends Erfahrungen.
Über unseren Link gibt es 30 USDC als Gutschein, nach KYC und Investition, nutzbar mit einer weiteren Investition ab 100 USDC
8lends im Video
Anmeldung und erste Investments zeigen wir auch praxisnah auf unserem YouTube-Kanal FinanzArena.
Voraussetzungen: das brauchst du für den Start
Bevor du die Registrierung startest, lohnt ein Blick auf die Voraussetzungen. Bei 8lends ist das kein Formalie-Check wie bei einer Bank, sondern der Punkt, an dem Einsteiger häufig hängenbleiben, weil eine Komponente fehlt.
Das brauchst du:
- •Ein Ausweisdokument für die Identitätsprüfung über Sumsub. Ab 500 USD Investition ist sie Pflicht (Ausweis und Adressnachweis), für den Willkommensbonus brauchst du sie schon vorher
- •Eine selbstverwahrte Krypto-Wallet, also eine App oder Browser-Erweiterung, in der ausschließlich du die Schlüssel hältst. Laut 8lends lässt sich jede EVM-Wallet über WalletConnect verbinden, genannt werden unter anderem MetaMask, Trust Wallet, Rabby, Coinbase Wallet sowie Ledger und Trezor
- •USDC auf dem Base-Netzwerk. USDC ist eine Stablecoin, deren Wert an den US-Dollar gekoppelt ist. Base ist die Blockchain, auf der 8lends läuft, betrieben von der Krypto-Börse Coinbase
- •Ein paar Cent Netzwerkgebühr in der Wallet für die Transaktionen auf Base
Das brauchst du nicht: eine App von 8lends. Die Plattform läuft im Browser unter app.8lends.io, die deutschsprachige Marketing-Seite unter 8lends.io.
Entscheidend ist der Unterschied zu klassischen P2P-Marktplätzen: Abgerechnet wird in USD beziehungsweise USDC, nicht in Euro. Als Einzahlungswege nennt die Startseite Bankkarte, Krypto-Börse oder Krypto-Wallet, das Help Center beschreibt den Weg über eine eigene Wallet mit USDC. Wir gehen hier den Wallet-Weg: USDC besorgst du in der Regel über eine Krypto-Börse und schickst sie in deine eigene Wallet. Wer noch nie eine Wallet eingerichtet hat, sollte für diesen Vorlauf einen ruhigen Abend einplanen und nicht die halbe Stunde vor dem Feierabend.
Wie sich das Regulierungsprofil von 8lends gegen lizenzierte EU-Plattformen schlägt, kannst du in unserem P2P-Vergleich nachlesen.
Schritt 1: Konto anlegen und registrieren
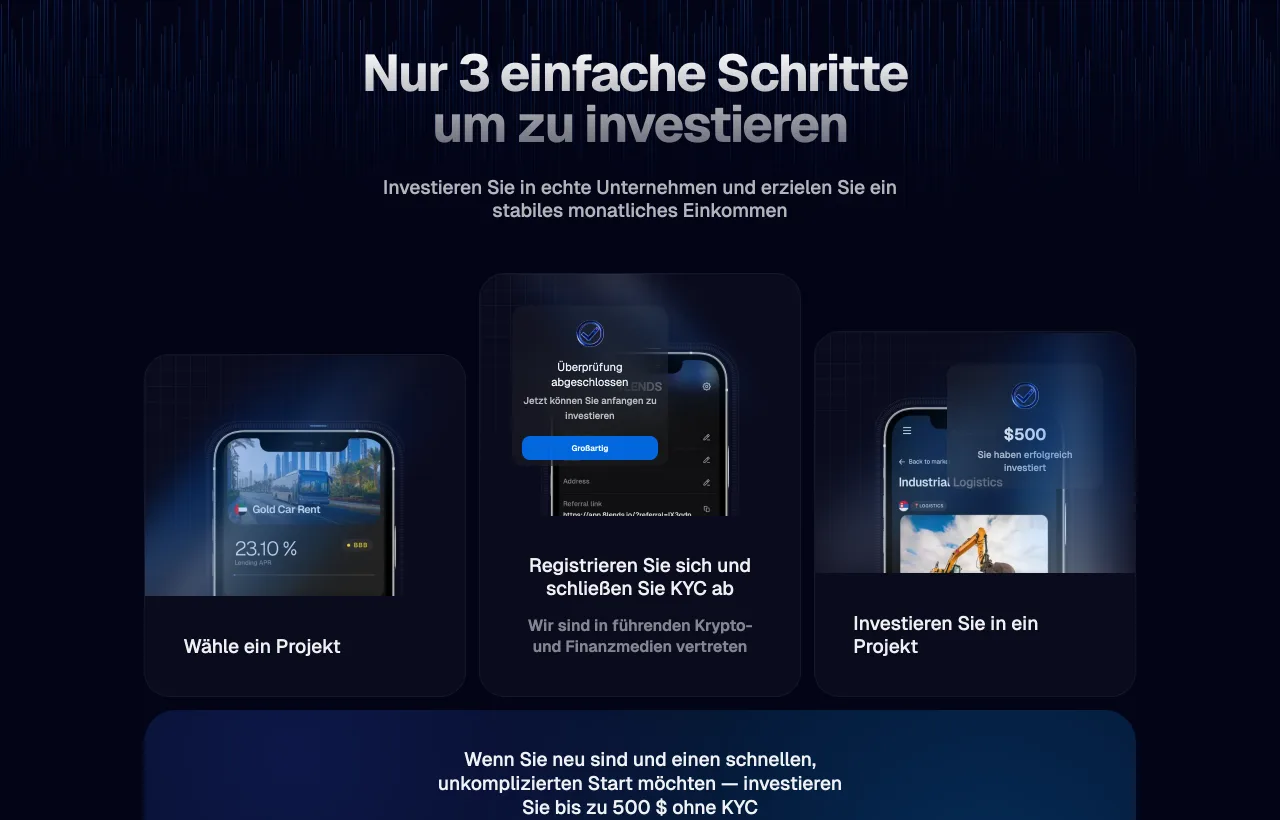
Für die Registrierung selbst bietet 8lends laut Startseite zwei Wege an:
- •Klassisch per E-Mail-Adresse mit Passwort
- •Direkt über die Krypto-Wallet, also ohne separates Passwort
In der Praxis ist die eigentliche Registrierung in wenigen Minuten erledigt, sie ist nicht der aufwendige Teil.
Dabei ist zu beachten: Starte die Anmeldung über unseren Link diefinanzarena.de/8lends*, sonst wird deine Registrierung dem Bonus-Programm nicht zugeordnet. Der 30-USDC-Willkommensbonus hängt an diesem Einstiegspunkt, nachträglich lässt er sich nicht aktivieren.
Ein Detail, das im Onboarding gerne untergeht: Investitionen von 100 bis 500 US-Dollar gehen bei 8lends ohne KYC. Ab 500 US-Dollar verlangt die Plattform die vollständige Verifizierung mit Ausweis und Adressnachweis über Sumsub. Für den Willkommensbonus brauchst du die Verifizierung trotzdem. Onboarding-Regeln bei Krypto-Plattformen ändern sich schnell, prüfe die aktuellen Angaben deshalb vor dem Start.
Schritt 2: KYC über Sumsub abschließen
Die Identitätsprüfung, im Fachjargon KYC für Know Your Customer, läuft nach Angaben von 8lends über den spezialisierten Dienstleister Sumsub und ist laut Plattform in über 220 Ländern verfügbar. Pflicht wird sie ab 500 US-Dollar, darunter ist sie optional. Für den Willkommensbonus brauchst du sie in jedem Fall. Du lädst dein Ausweisdokument und, ab der Schwelle, einen Adressnachweis hoch und durchläufst die Prüfung im Browser.
Zwei Dinge sind an dieser Stelle nüchtern einzuordnen. Erstens: Eine KYC-Prüfung ist eine Geldwäsche-Maßnahme. Sie sagt aus, dass die Plattform weiß, wer du bist. Sie sagt nichts darüber aus, ob dein Geld geschützt ist, ob die Plattform beaufsichtigt wird oder ob du im Streitfall eine Anlaufstelle hast. Wo sie greift, ist KYC Pflichtprogramm, kein Gütesiegel.
Zweitens: Achte darauf, dass die Angaben in deinem Konto exakt zu deinem Ausweis passen. Abweichende Schreibweisen bei Namen oder Adresse sind der klassische Grund für eine abgelehnte Prüfung und kosten dich einen zweiten Durchlauf.
Nach erfolgreicher Prüfung zeigt die Plattform im Onboarding die abgeschlossene Verifizierung an, danach kommt der Krypto-Teil.
Anmeldung per E-Mail oder direkt über die Wallet, Verifizierung über Sumsub
Schritt 3: Wallet verbinden und Selbstverwahrung verstehen
Jetzt kommt der Schritt, der viele Einsteiger abschreckt. Eine Krypto-Wallet ist im Kern eine App oder Browser-Erweiterung, die deine digitalen Guthaben verwahrt. Der entscheidende Unterschied zum Online-Banking: Den Schlüssel hältst ausschließlich du. Es gibt keine Hotline, die dir dein Passwort zurücksetzt.
Der Ablauf ist unkompliziert. Laut 8lends lässt sich jede EVM-Wallet über WalletConnect verbinden, genannt werden unter anderem MetaMask, Trust Wallet, Rabby, Coinbase Wallet sowie Ledger und Trezor. Du installierst eine solche Wallet, sicherst die Wiederherstellungswörter, die du dabei erhältst, an einem Ort außerhalb deines Rechners, und verbindest die Wallet dann mit einem Klick mit app.8lends.io.
Was du dabei verstehen solltest: 8lends verwahrt dein Geld nicht. Deine USDC liegen in deiner eigenen Wallet, und die Plattform kann nur mit deiner ausdrücklichen Bestätigung eine Transaktion auslösen. Das nennt sich Selbstverwahrung. In der eigenen FAQ formuliert 8lends es so, dass die Plattform technisch kein Geld auf eigenen Konten hält, sondern die Transaktionen über einen Smart Contract laufen, also über ein Programm auf der Blockchain, das die Regeln des Kredits automatisch ausführt.
Das unterscheidet 8lends von Modellen, bei denen dein Guthaben auf einem Plattformkonto liegt. Es verschiebt aber auch Verantwortung: Wer seine Wiederherstellungswörter verliert oder auf eine gefälschte Signatur-Anfrage klickt, hat kein Institut im Rücken. Die Smart Contracts wurden von CertiK und CyberScope geprüft, allerdings sind das Sicherheitsaudits für den Code. Sie sagen nichts über die Bonität eines Kreditnehmers oder über die Betreibergesellschaft aus.
Die Punkte, die wir vor der ersten Wallet-Verbindung selbst geklärt hätten, haben wir in 8lends: 10 Dinge, die du vorher wissen solltest gesammelt.
Schritt 4: USDC auf Base besorgen und einzahlen
Als Nächstes brauchst du das richtige Guthaben in der Wallet, und zwar in genau einer Kombination: USDC auf dem Base-Netzwerk.
Hier beschreiben wir den Weg über die eigene Wallet, den das Help Center ausführt. Die Startseite nennt außerdem Bankkarte und Krypto-Börse als Einzahlungswege. USDC und Base kurz aufgelöst: USDC ist eine Stablecoin, herausgegeben vom Unternehmen Circle. Ihr Wert ist an den US-Dollar gekoppelt, ein USDC entspricht also ungefähr einem Dollar und schwankt nicht wie Bitcoin. Base ist die Blockchain, auf der 8lends läuft, eine sogenannte Layer-2-Lösung von Coinbase. Der praktische Vorteil von Base sind die niedrigen Netzwerkgebühren, laut 8lends nur wenige Cent pro Transaktion.
In der Praxis führt der Weg dorthin über eine Krypto-Börse: USDC kaufen, in die eigene Wallet auszahlen, und dabei zwingend das Base-Netzwerk auswählen. Das ist der Punkt, an dem echtes Geld verloren gehen kann. Schickst du USDC über das falsche Netzwerk, kommt es bei 8lends nicht an, und im schlechtesten Fall ist es nicht mehr erreichbar. Entscheidend ist deshalb, die Netzwerkauswahl zweimal zu prüfen und den Weg mit einem kleinen Betrag zu testen, bevor du den vollen Anlagebetrag bewegst.
Darüber hinaus fällt eine Gasgebühr an, also die Netzwerkgebühr für die Transaktion, wenn du Guthaben aus einem anderen Netzwerk nach Base umziehen musst. Auf Base selbst sind das lediglich Centbeträge, bei einem Wechsel über andere Netzwerke kann es teurer werden.
Und noch eine Einordnung, die auf der Plattform leicht falsch ankommt: 8lends beschreibt USDC in der eigenen FAQ als reguliertes und MiCA-konformes Zahlungsmittel. Das ist für den Stablecoin nicht falsch, denn der Herausgeber Circle hat eine E-Geld-Lizenz unter der EU-Verordnung MiCA. Diese Regulierung betrifft aber ausschließlich die Stablecoin, nicht 8lends. Aus der MiCA-Konformität von USDC folgt kein Anlegerschutz für dein Investment auf der Plattform.
Schritt 5: Projekt auf dem Primärmarkt auswählen
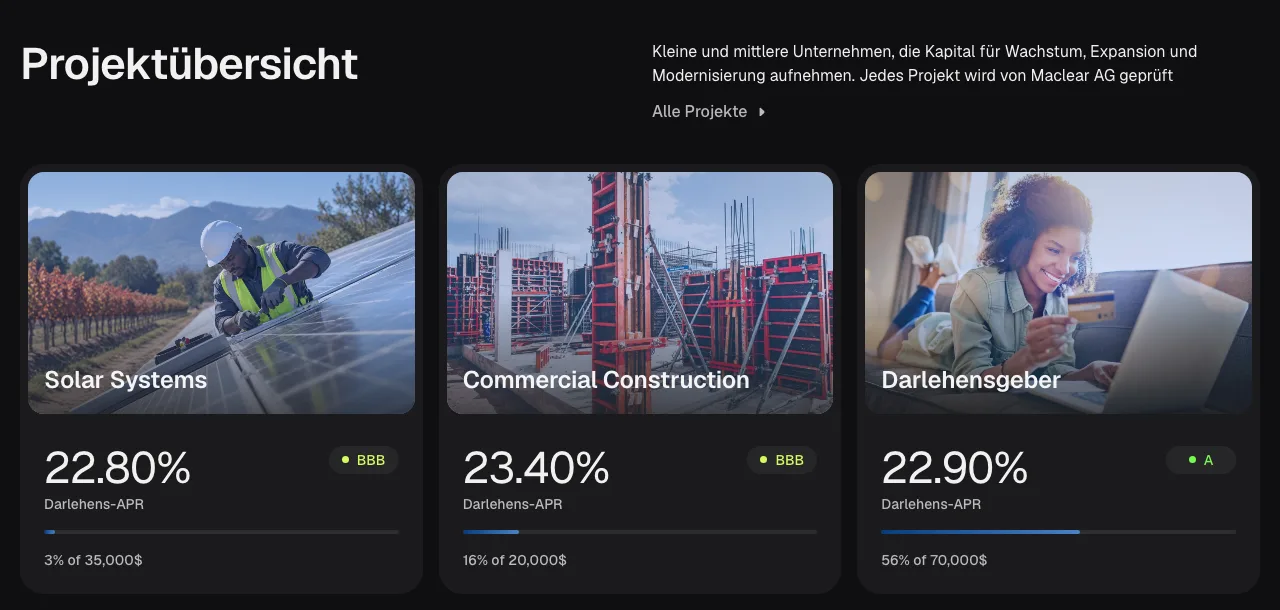
Jetzt entscheidest du, wem du dein Geld leihst. Auf dem Primärmarkt liegen die neu verfügbaren Kredite. Jedes Projekt ist ein Unternehmen, das sich über die Plattform finanziert, und pro Projekt siehst du die Eckdaten übersichtlich auf einer Karte.
Worauf du dabei achten solltest:
- •Kreditnehmer und Geschäftsmodell: Wer leiht sich das Geld, in welcher Branche, seit wann am Markt
- •Sitzland: Die Projektliste ist laut Startseite nach Land, APR, Laufzeit und Rating filterbar. Das Länderrisiko des Kreditnehmers trägst du selbst
- •Laufzeit: 4 bis 16 Monate
- •Darlehens-APR: jedes Projekt weist ihn separat aus, er liegt nicht bei jedem Projekt auf der Höhe der Werbezahl
- •Risk-Rating: eine Risikoeinstufung der Plattform, vergeben nach eigenen Angaben anhand von über 40 Kriterien
- •Sicherheiten: nach Angaben von 8lends ist jeder Kredit mit einem realen Vermögenswert besichert, etwa Ausrüstung, Fahrzeugen, Inventar oder Immobilien
- •BuyB-Kennzeichnung: Projekte mit diesem Badge haben eine Rückkauf-Zusage, dazu unten mehr
Zur Besicherung eine ehrliche Einordnung: Sie ist das Kern-Verkaufsargument der Plattform, und sie ist zugleich eine Eigenangabe von 8lends, die sich von außen nicht unabhängig prüfen lässt. Die verbindlichen AGB beschreiben die Rolle des Sicherheiten-Verwalters zurückhaltender als das Marketing auf der Startseite. Diesen Punkt sehen wir uns in 8lends Sicherheit genau an. Für die Projektauswahl heißt das: Behandle die hinterlegte Sicherheit als zusätzliches Argument, nicht als Ersatz für eine Prüfung des Kreditnehmers.
Nimm dir für diese Seite Zeit. Es ist der eine Schritt im gesamten Ablauf, bei dem du die Höhe deines Risikos tatsächlich selbst beeinflusst.
Schritt 6: Ab 100 USDC investieren und bestätigen
Hast du ein Projekt gefunden, läuft das Investment nach der offiziellen Anleitung von 8lends so ab:
- •Auf Jetzt investieren klicken
- •Den Investitionsbetrag eingeben, mindestens 100 USDC
- •Das Häkchen für die Nutzungsbedingungen setzen und auf Bestätigen klicken
- •Im Fenster deiner Wallet den Betrag prüfen und dort ebenfalls bestätigen
- •Ein zweites Wallet-Fenster bestätigen
- •Die Bestätigungsseite prüfen, dort stehen Betrag, Status, Datum, Transaktions-ID und Projekt
Was auffällt, sind Punkt vier und fünf: Die verbindliche Bestätigung passiert nicht auf der Webseite, sondern in deiner Wallet. Du weist die Blockchain damit an, deine USDC in den Smart Contract des Projekts zu überweisen. Das sind zwei Freigaben, keine einzige, und beide gehören zum normalen Ablauf.
Nach dem Investment findest du im Dashboard deinen Investitionsbetrag, den durchschnittlichen Zinssatz und die erwartete Rendite, darunter die Liste deiner Projekte. Positiv hervorzuheben ist, dass für Investoren dabei keine Plattformgebühr anfällt, nur die Netzwerkgebühr auf Base. Die Plattformgebühr von 3 Prozent wird laut AGB (Klausel 12.1) aus dem Finanzierungsbetrag vor der Auszahlung an den Kreditnehmer abgezogen, du zahlst sie nicht.
Beworbene Rendite von 19 bis 25 Prozent pro Jahr in USDC, nicht garantiert, Totalverlust möglich
Schritt 7: Zinsen, Rückzahlung und Auszahlung
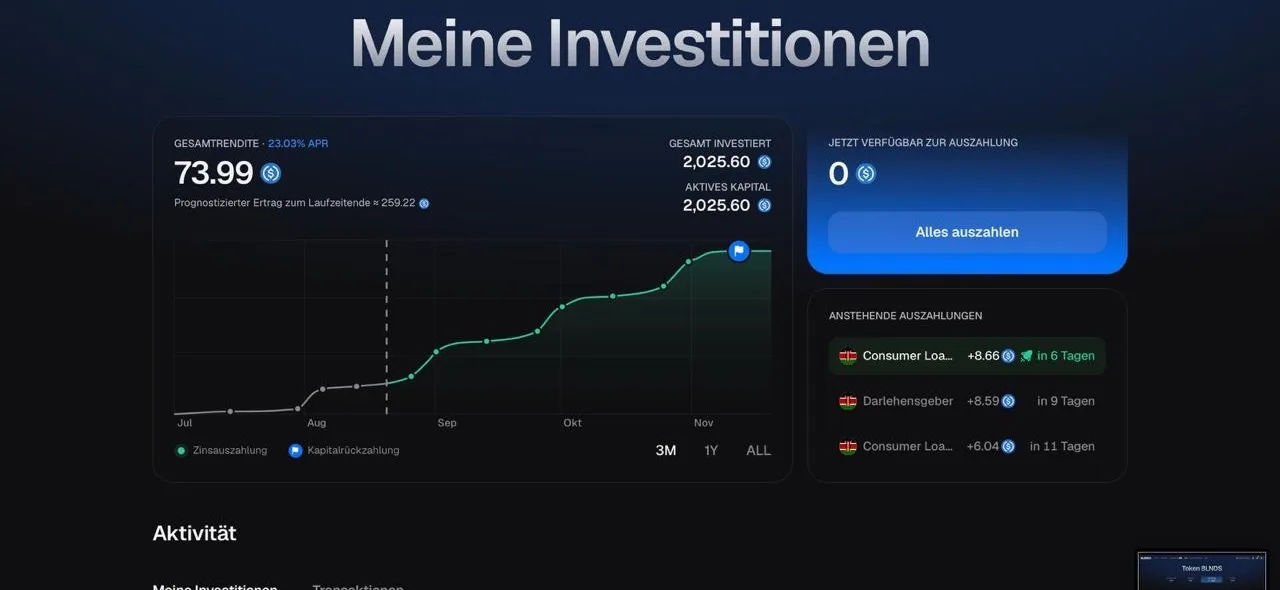
Nach dem Investment beginnt der ruhige Teil. So läuft die Rückzahlung nach den offiziellen Angaben von 8lends ab:
- •Zinsen monatlich: Jedes Projekt hat einen eigenen Rückzahlungsplan, das Standardmodell sind monatliche Zinszahlungen. Die erste Zahlung kommt rund einen Monat nach dem Poolschluss, also nachdem das Projekt vollständig finanziert ist
- •Kapital am Ende: Dein eingesetzter Betrag kommt nicht in Raten zurück, sondern in einer Summe am Laufzeitende
- •Gutschrift: Die Zahlungen landen auf deinem persönlichen Konto auf der Plattform. Von dort kannst du sie auf eine externe Wallet abheben oder in neue Projekte reinvestieren
- •Nachprüfbar: Jede Zahlung wird auf der Blockchain festgeschrieben. Über einen Blockchain-Explorer für das Base-Netzwerk kannst du selbst kontrollieren, wann welcher Betrag geflossen ist, unabhängig von den Zahlen im Dashboard.
Unser eigenes Konto zeigt diesen Ablauf in Zahlen: Ende August 2026 standen dort 2.025,60 USDC investiertes Kapital, 73,99 USDC an bisheriger Rendite und ein ausgewiesener Zinssatz von 23,03 Prozent APR. Wie sich das über die Laufzeit entwickelt, dokumentieren wir laufend in den 8lends Erfahrungen.
Jetzt der Teil, der beim Onboarding gerne untergeht: Investiertes Kapital ist bis zum Laufzeitende gebunden. Die verbindlichen AGB sagen dazu in Klausel 14.2(c) wörtlich, ein investierter Betrag sei "generally illiquid and cannot be redeemed or withdrawn prior to maturity". Bei Laufzeiten von 4 bis 16 Monaten ist das ein langer Zeitraum.
Der einzige Ausstieg vor Fälligkeit für laufende Kredite ist der Sekundärmarkt, auf dem du eine Position an andere Investoren verkaufst. Die Liquidität ist laut 8lends nicht garantiert, und ein Verkauf kostet den Verkäufer 10 Prozent Gebühr, der Käufer zahlt nichts. Fastlending ist ein separates Produkt mit jederzeitigem Abheben, aber kein Ausstieg aus laufenden Krediten. Ein jederzeitiger Ausstieg ist damit nicht vorgesehen.
Zinsen monatlich auf das Plattformkonto, Kapitalrückzahlung in einer Summe am Laufzeitende
Der 30-USDC-Bonus und die Token-Rewards
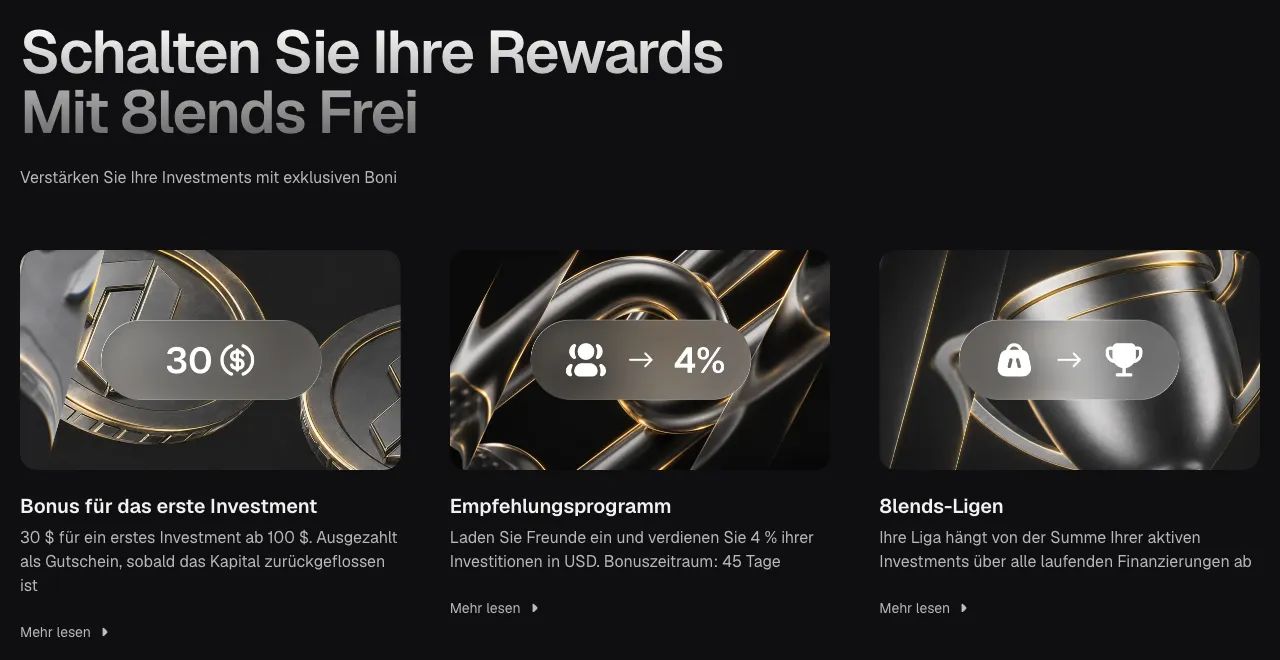
Rund um die Anmeldung gibt es drei Bausteine, aber nur der Gutschein hängt an unserem Link. Sie unterscheiden sich stark in ihrer Verlässlichkeit, deshalb trennen wir sie sauber.
1. 30 USDC Willkommensbonus. Über unseren Link gibt es 30 USDC. Sie kommen als Gutschein, nicht als sofortige Gutschrift. Den Gutschein erhältst du, sobald die Identitätsprüfung abgeschlossen und eine Investition getätigt ist, die Reihenfolge ist egal. Ab dann läuft eine Frist von 30 Tagen: Nur mit einer weiteren Investition ab 100 USDC lässt er sich nutzen, sonst verfällt er. Ausgezahlt wird er zusammen mit dieser Investition, erst wenn deren Kapital zurückgezahlt ist. KYC brauchst du dafür, obwohl Investitionen bis 500 US-Dollar sonst ohne gehen.
2. 4 Prozent Proof of Loan. Auf jede Investition gibt es laut 8lends für alle Investoren 4 Prozent der Investitionssumme in 8LNDS. Das ist kein Teil des Willkommensbonus. Freigegeben werden 2,5 Prozent sofort, danach 2,5 Prozent pro Woche über 39 Wochen.
3. Empfehlungsprogramm. Hier widerspricht sich 8lends: Die Boni-Seite nennt 4 Prozent der Investitionen geworbener Freunde in USD bei einem Bonuszeitraum von 45 Tagen, das Help Center nennt 6 Prozent in 8LNDS. Welche Angabe gilt, können wir nicht klären, deshalb nennen wir keine eigene Zahl.
Und hier die Einordnung, die wir für den wichtigsten Satz dieses Abschnitts halten: Die Token-Belohnung ist keine sichere Zusatzrendite. 8LNDS hat eine Obergrenze von 100 Millionen Stück. Laut 8lends fließt ein Teil der Einnahmen in den Rückkauf, ein Teil der gekauften Token wird verbrannt, neue Token werden auf Basis der Proof-of-Loan-Aktivität geprägt. 8lends spricht von einem gesteuerten Angebot, nicht von einem klassischen Deflationsmodell. Gehandelt wird der Token laut 8lends über einen Uniswap-V2-Pool auf Base, laut AGB (Klausel 13.1) ist er kein Wertpapier. Was die Belohnung am Verkaufstag wert ist, steht nicht fest.
Rechne die 4 Prozent also nicht als Rendite ein, sondern als Zugabe mit offenem Wert. Alle Bonus-Bedingungen im Detail stehen im 8lends Neukundenbonus.
Was die Anmeldung nicht mitliefert: Lizenz und Anlegerschutz
Die Anmeldung ist in einer Stunde erledigt, aber sie liefert etwas nicht mit, das bei lizenzierten Plattformen dazugehört. Diesen Abschnitt solltest du gelesen haben, bevor du den ersten Betrag einzahlst.
Keine Lizenz im Anlagebereich ausgewiesen. 8lends weist keine Banklizenz und keine ECSP- oder MiFID-Zulassung aus. Laut AGB ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler. Eine Einlagensicherung, eine Anlegerentschädigung oder eine Aufsichtsbehörde für das Anlagegeschäft weist 8lends nicht aus. Die AGB benennen das Totalverlustrisiko in Klausel 6.1(h) ausdrücklich.
AML-Registrierungen sind kein Gütesiegel. Was es gibt, sind Registrierungen zur Geldwäscheprävention: eine MSB-Registrierung bei der kanadischen FINTRAC für die Betreibergesellschaft, dazu die Mitgliedschaft des Sicherheiten-Verwalters in einer schweizerischen Selbstregulierungsorganisation mit AML-Mandat. Beides sind Meldepflichten gegen Geldwäsche. Sie sind keine Lizenz, kein Anlegerschutz und keine Aussage über die Qualität der Kredite. Auch die Smart-Contract-Audits von CertiK und CyberScope gehören in diese Kategorie: Sie prüfen Code, nicht Kreditrisiko.
Der beworbene Kapitalschutz ist keine Garantie. Auf der Startseite steht bei BuyB-Projekten, ein externer Partner (nicht 8lends, nicht die Maclear AG) kaufe die Position ab 60 Tagen Verzug und erstatte 100 % des Kapitals. Laut 8lends bleiben bis zum Ausfall tatsächlich gezahlte Zinsen beim Investor. Das Help Center ordnet den Rückkauf selbst als Schutzmechanismus ein, nicht als Garantie im rechtlichen Sinne. Hinzu kommt: Es ist eine Verpflichtung des Partners, nicht der Plattform, und sie gilt nur für markierte Projekte. Fällt der Partner selbst aus, läuft der Schutz ins Leere.
Die Betreiberfrage ist nicht eindeutig geklärt. In den eigenen Dokumenten von 8lends werden zwei verschiedene Gesellschaften genannt: in den AGB die Clearchain Corp. aus British Columbia in Kanada, im Help Center die Alpha Systems LLC aus St. Vincent und den Grenadinen. Wer im Streitfall dein Vertragspartner ist, lässt sich daraus nicht sauber ableiten. Für eine Plattform, auf der du Geld für über ein Jahr bindest, ist das ein Transparenz-Punkt und kein Detail.
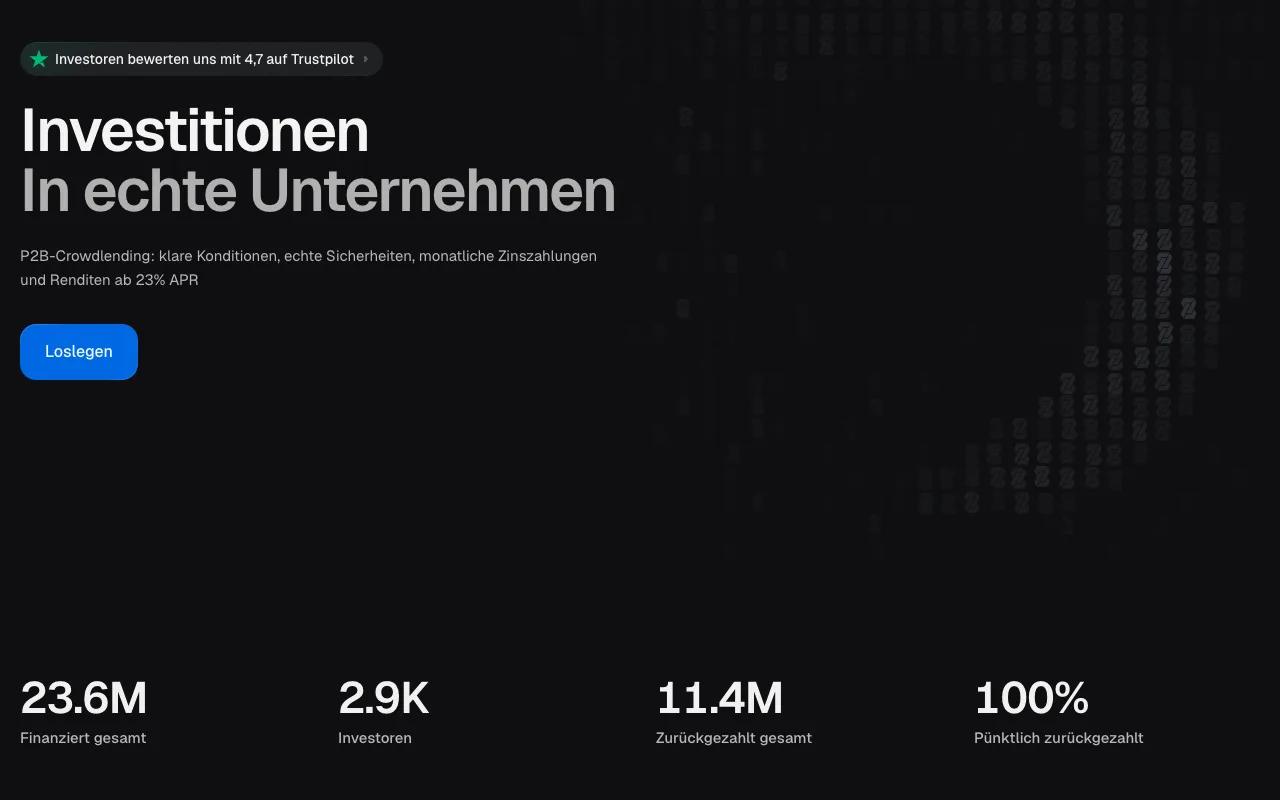
Die Kennzahlen sind Eigenangaben. Die Startseite nennt 23,6 Mio. finanziert gesamt, 2,9 Tsd. Investoren, 11,4 Mio. zurückgezahlt gesamt und 100 % pünktlich zurückgezahlt, jeweils ohne Währungsangabe. 8lends ist laut eigener Angabe 2025 gestartet. Alle Zahlen stammen von der Plattform selbst, ein unabhängiger Nachweis liegt uns nicht vor, das gilt auch für die Angabe, dass es seit dem Start keine Ausfälle gab. Bei einem jungen Portfolio ist sie nur begrenzt aussagekräftig.
Unterm Strich: 8lends ist eine Krypto-Plattform ohne ausgewiesene Zulassung im Anlagebereich und mit hoher beworbener Rendite. Die AGB (Klausel 6.1(i)) verlangen, nur Mittel einzusetzen, deren vollständigen Verlust man sich leisten kann. In der Community wird 8lends meist nur als kleiner, spekulativer Baustein gesehen. Die vollständige Risikoanalyse steht in 8lends Sicherheit.
Stolperfallen beim Krypto-Onboarding
In der Praxis geht bei der Anmeldung selbst selten etwas schief. Die Fehler passieren in den drei Krypto-Schritten drumherum.
1. Das falsche Netzwerk. Hier steckt ein Fehler, der dich das ganze Geld kosten kann. USDC gibt es auf vielen Blockchains, 8lends nutzt Base. Schickst du deine USDC über ein anderes Netzwerk, kommen sie nicht an. Teste den Weg von der Börse in die Wallet einmal mit einem kleinen Betrag.
2. Keine Reserve für Netzwerkgebühren. Jede Transaktion auf Base kostet eine kleine Gasgebühr. Wer sein Guthaben auf den letzten Cent in ein Projekt steckt, kann danach unter Umständen nicht mehr signieren. Lass eine kleine Reserve stehen.
3. Die Wiederherstellungswörter falsch aufbewahren. Sie liegen nicht im Screenshot-Ordner und nicht in der Notizen-App. Bei Selbstverwahrung gibt es keine Wiederherstellung durch die Plattform.
4. Die Bonus-Frist verpassen. Der 30-USDC-Gutschein setzt KYC und eine Investition voraus, danach läuft eine Frist von 30 Tagen für eine weitere Investition ab 100 USDC. Wer sie verstreichen lässt, verliert den Gutschein.
5. Geld einzahlen, das bald gebraucht wird. Investiertes Kapital ist laut AGB bis Laufzeitende gebunden, die Liquidität am Sekundärmarkt ist nicht garantiert, und ein Verkauf kostet den Verkäufer 10 Prozent.
Die Fehler, die nach dem Onboarding passieren, also bei Projektauswahl, Streuung und Reinvestition, haben wir getrennt in 8lends Anfängerfehler gesammelt.
Fazit: so läuft die 8lends Anmeldung ab
Der Ablauf bei 8lends* ist in sieben Schritten erzählt: Konto über unseren Link per Wallet oder E-Mail anlegen, Identität über Sumsub prüfen lassen (ab 500 US-Dollar Pflicht, für den Bonus nötig), eine selbstverwahrte Wallet verbinden, USDC auf dem Base-Netzwerk einzahlen, auf dem Primärmarkt ein Projekt auswählen, ab 100 USDC investieren und die Transaktion zweimal in der Wallet bestätigen. Danach kommen die Zinsen monatlich auf das Plattformkonto, das Kapital in einer Summe am Laufzeitende.
Insgesamt ist der Kredit-Teil unkompliziert. Die Hürde sind die Krypto-Schritte: Wallet einrichten, das richtige Netzwerk erwischen, mit Stablecoins hantieren, jede Investition signieren. Wer ohnehin mit Wallet und USDC unterwegs ist, hat das in einer Stunde erledigt. Wer bei null anfängt, sollte einen ruhigen Abend einplanen und den Weg vorher mit einem kleinen Betrag testen.
Und die Einordnung bleibt dieselbe wie am Anfang, egal wie glatt das Onboarding läuft: 8lends weist keine ECSP-, MiFID- oder Banklizenz, keine Einlagensicherung und keinen Anlegerschutz aus. Der beworbene Kapitalschutz ist eine Partner-Zusage mit Gegenparteirisiko, die Token-Rewards sind spekulativ, und investiertes Kapital ist bis zum Laufzeitende gebunden. Die Kennzahlen auf der Startseite sind Eigenangaben.
Wer lieber in Euro und unter EU-Aufsicht in P2P starten will, findet Alternativen in unserem P2P-Vergleich. Bevor du echtes Geld einsetzt, lies auf jeden Fall 8lends Sicherheit und die 8lends Erfahrungen.
30 USDC als Gutschein nach KYC und Investition, nutzbar mit einer weiteren Investition ab 100 USDC innerhalb von 30 Tagen
Dieser Artikel ist keine Anlage- oder Steuerberatung.
Häufig gestellte Fragen
Das könnte dich auch interessieren
8lends im Überblick
Konditionen, Aufsicht, Risiken und unser Rating auf einer Seite.
8lends Erfahrungen
Unser Praxistest mit echtem Geld: Rendite, Projekte und wie sich unser Konto entwickelt.
8lends Sicherheit
Lizenz, Betreiber, Besicherung und Buyback: die Risiken der Plattform im Detail.
8lends Anfängerfehler
Die häufigsten Fehler beim Start auf 8lends und wie du sie von Anfang an vermeidest.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.