8lends wirbt mit Renditen ab 23 Prozent APR in USDC, und genau diese Zahl schaltet bei Einsteigern das Nachdenken ab. Die typischen Fehler entstehen dabei nicht beim Investieren selbst, sondern vorher. Die Plattform für reguliert halten, die Kennzahlen von der Startseite für geprüfte Fakten nehmen, den Buyback für eine Garantie verbuchen, die 4 Prozent Proof of Loan im Eigen-Token fest einkalkulieren, die Kapitalbindung bis Laufzeitende übersehen: Hier sind die sieben Anfängerfehler und wie du jeden davon vermeidest.
Die 7 Anfängerfehler bei 8lends im Überblick
Die sieben typischen Fehler, die Einsteiger bei 8lends machen: 1) die Plattform für reguliert und abgesichert halten, 2) die Kennzahlen von der Startseite für geprüfte Fakten nehmen, 3) den beworbenen Kapitalschutz und den Buyback für eine Garantie halten, 4) die 4 Prozent Proof of Loan im Eigen-Token als sichere Zusatzrendite verbuchen, 5) die Kapitalbindung bis Laufzeitende unterschätzen, 6) zu viel investieren oder sogar den Notgroschen anfassen und 7) das Krypto-Setup samt eigener Prüfarbeit unterschätzen.
8lends ist eine junge Crowdlending-Plattform, über die Anleger Direktdarlehen an kleine und mittlere Unternehmen weltweit vergeben, abgerechnet in USD beziehungsweise der Stablecoin USDC auf dem Base-Netzwerk. Eine Abrechnung in Euro weist 8lends nicht aus, der Einstieg liegt bei 100 USDC pro Projekt. Wichtig für die Einordnung aller sieben Fehler: 8lends weist keine Banklizenz und keine ECSP- oder MiFID-Zulassung aus, laut AGB ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler, und eine Einlagensicherung weist 8lends ebenfalls nicht aus. Das ist eine Hochrisiko-Plattform mit zusätzlichem Krypto-Layer und nichts, was in die Schublade Bank oder Sparkonto gehört.
Genau daraus entsteht das Grundmuster: Die Plattform kommuniziert selbstbewusst, mit hohen Zinssätzen, Audits, Top-Bewertungen und großen Zahlen auf der Startseite. Wer das für regulatorische Sicherheit liest, macht bereits Fehler Nummer eins. Den kompletten Test mit allen Zahlen findest du in unseren 8lends Erfahrungen, die kompakte Vorab-Checkliste in 8lends: 10 Dinge vorher wissen und die Risiko-Tiefenanalyse in 8lends Sicherheit.
8lends im Video
Typische Anfängerfehler bei 8lends erklären wir auch auf unserem YouTube-Kanal FinanzArena.
Fehler 1: 8lends für reguliert und abgesichert halten
Ein zentraler Denkfehler zuerst, weil er alle anderen nach sich zieht: 8lends für so geprüft und abgesichert zu halten wie ein Bankprodukt. Die Plattform macht es einem leicht, das zu glauben. Sie wirbt mit Smart-Contract-Audits, mit guten Bewertungen und mit einer Sprache, die nach Solidität klingt.
Was nicht ausgewiesen wird: 8lends weist keine Banklizenz und keine der üblichen Zulassungen für ein Anlageprodukt aus, also weder eine MiFID- noch eine ECSP-Zulassung, wie sie regulierte Crowdlending-Anbieter in der EU brauchen. Laut AGB ist die Gesellschaft weder Einlageninstitut noch Bank noch Wertpapiermakler. Eine Einlagensicherung oder Anlegerentschädigung weist 8lends nicht aus. Angeführt werden stattdessen Geldwäsche-Registrierungen: Für den laut den verbindlichen AGB verantwortlichen Betreiber, die Clearchain Corp. in British Columbia, nennen die AGB eine Registrierung als Money Services Business bei der kanadischen FINTRAC. Die Firma selbst ist im BC-Register bestätigt, allerdings erst am 4. August 2025 gegründet. Und selbst wenn die Registrierung besteht: Eine MSB-Registrierung ist eine reine AML-Eintragung und ausdrücklich keine Lizenz und kein Gütesiegel, das stellt FINTRAC selbst so klar. Dazu kommt ein angeführter VASP-Status in St. Vincent und den Grenadinen, zu dem die dortige Finanzaufsicht FSA am 29. April 2026 öffentlich erklärt hat, dass zum Zeitpunkt der Mitteilung kein Unternehmen in St. Vincent als VASP registriert oder zugelassen sei.
Was die Audits wirklich abdecken: Die Smart Contracts sind von CertiK und CyberScope geprüft. Das sind Sicherheitsprüfungen des Programmcodes, keine Finanzaufsicht. Ein gutes Audit ändert nichts am Kreditrisiko: Es sagt etwas darüber aus, ob der Code sauber ist, und nichts darüber, ob ein Kreditnehmer zurückzahlt oder ob der Betreiber solide aufgestellt ist. Die AGB selbst sind an diesem Punkt deutlich direkter als das Marketing: Klausel 6.1(h) benennt das Totalverlustrisiko, und Klausel 6.1(i) hält fest, nur Mittel einzusetzen, deren vollständigen Verlust man sich leisten kann.
Ein Punkt, der zusätzlich auffällt: In den eigenen Unterlagen von 8lends werden zwei verschiedene Betreiber genannt: AGB und Startseite nennen die Clearchain Corp. in Kanada, das Help Center die Alpha Systems LLC in St. Vincent und den Grenadinen. Wer im Ernstfall dein Vertragspartner ist, lässt sich aus den Eigen-Dokumenten damit nicht eindeutig beantworten. Das ist zwar kein Beweis für irgendetwas, aber es ist ein Transparenz-Punkt, den man vor einem Investment kennen sollte.
So vermeidest du ihn: Entscheidend ist die Einordnung: 8lends gehört im Kopf unter Hochrisiko und Spekulation, nicht unter Anlage mit Sicherheitsnetz. Einen Sicherungsfonds oder eine Entschädigung durch eine Behörde weist 8lends nicht aus, das Risiko trägt der Anleger allein. Plattformen mit ECSP- oder MiFID-Lizenz findest du als Referenz in unserem P2P-Vergleich. Der Unterschied im Schutzniveau ist erheblich, und den solltest du kennen, bevor du dich für die höhere beworbene Rendite entscheidest.
Fehler 2: Die Startseiten-Kennzahlen für geprüfte Fakten halten
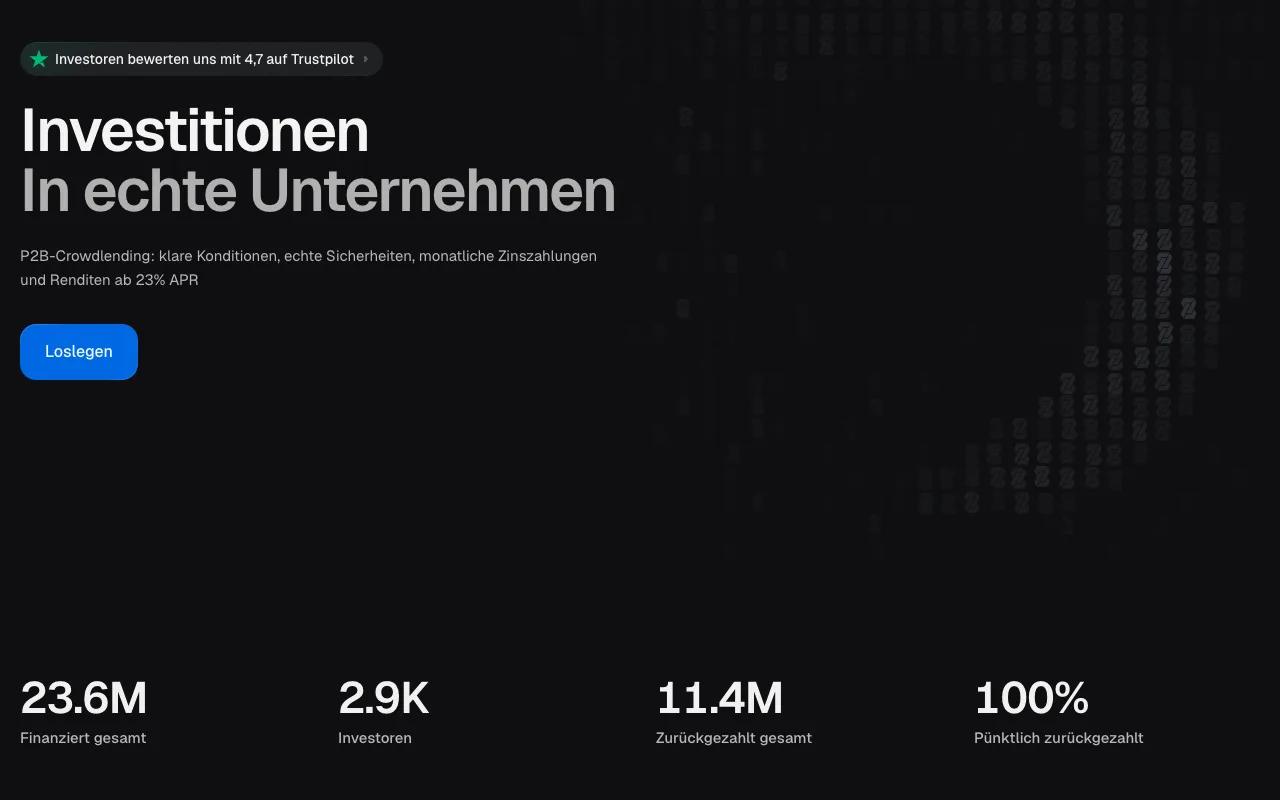
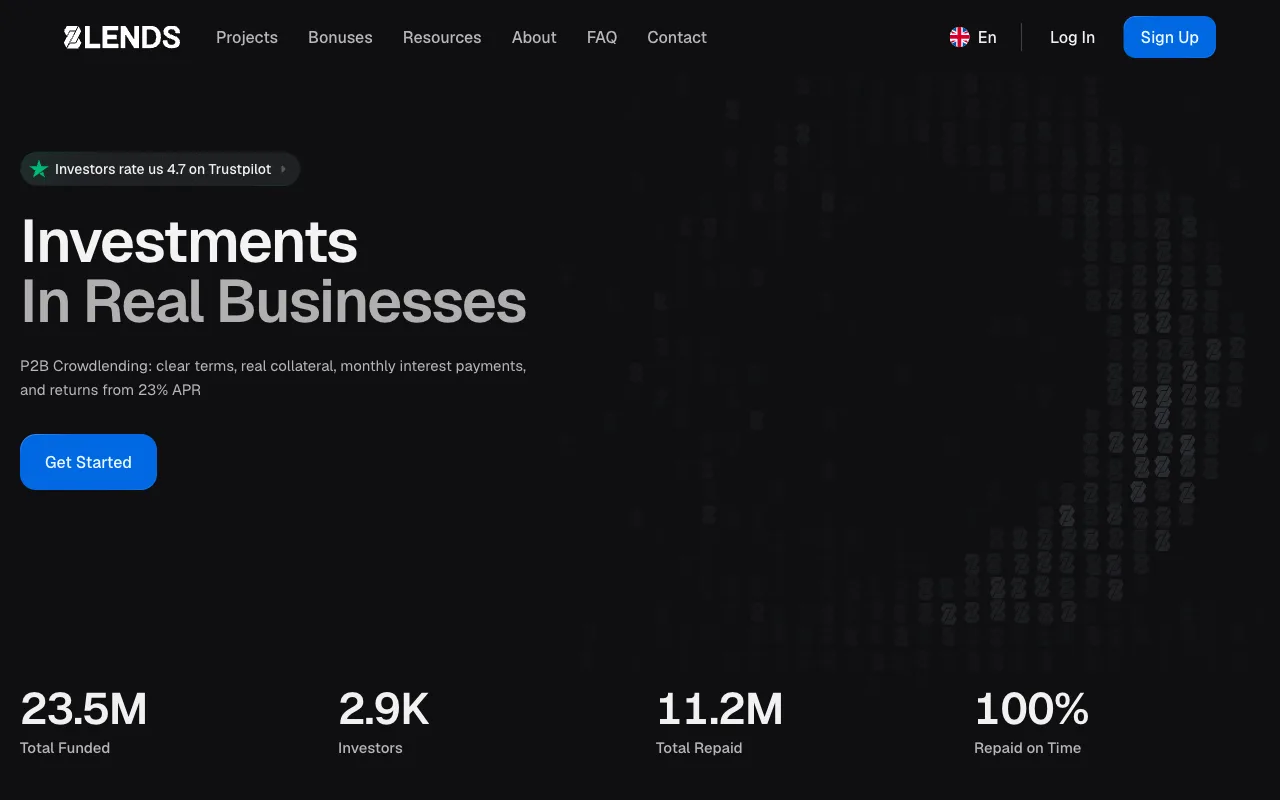
Auf der Startseite von 8lends stehen große Zahlen: 23,6 Millionen finanziert gesamt, 2,9 Tausend Investoren, 11,4 Millionen zurückgezahlt gesamt und 100 Prozent pünktlich zurückgezahlt. Wer daraus eine geprüfte Erfolgsbilanz liest, macht den zweiten Fehler. Es sind Eigenangaben der Plattform, ohne Währungsangabe, und eine unabhängige Prüfung dieser Zahlen liegt uns nicht vor.
Hinzu kommt die Größe: Laut 8lends ist die Plattform seit 2025 am Markt. 2,9 Tausend Investoren und 23,6 Millionen finanziert sind die Zahlen eines jungen Anbieters mit überschaubarer Nutzerbasis, nicht die einer etablierten Plattform.
Der gleiche Fehler passiert beim Track-Record: 8lends nennt 100 Prozent pünktliche Rückzahlung und verweist auf einen Start ohne Kreditausfälle. Diese Angabe kommt von 8lends selbst und ist nicht unabhängig geprüft. In der Praxis ist eine Ausfallquote von null bei einem jungen Portfolio eine Momentaufnahme und sagt noch nichts darüber, wie die Plattform einen echten Kreditausfall verkraftet. Auch die Trustpilot-Bewertung von 4,7 von 5, mit der die Startseite wirbt, ist ein Datenpunkt unter mehreren und kein Prüfurteil über die Kredite.
So vermeidest du ihn: Lies die Kennzahlen der Startseite als Eigenangaben und nicht als Prüfergebnis. Und behandle eine pünktliche Rückzahlungsquote von 100 Prozent bei einer jungen Plattform als das, was sie ist: eine Momentaufnahme ohne Aussagekraft für den Stressfall.
Über unseren FinanzArena-Link gibt es 30 USDC Willkommensbonus als Gutschein, nach Identitätsprüfung, erster Investition und einer weiteren Investition ab 100 USDC innerhalb von 30 Tagen.
Fehler 3: Buyback und Kapitalschutz für eine Garantie halten
8lends bewirbt einen Kapitalschutz, und bei einzelnen Projekten steht ein Rückkauf-Mechanismus dahinter. Wer das als Vollkasko liest, macht Fehler Nummer drei, und dieser Fehler ist besonders teuer, weil er direkt zu einer zu großen Position führt.
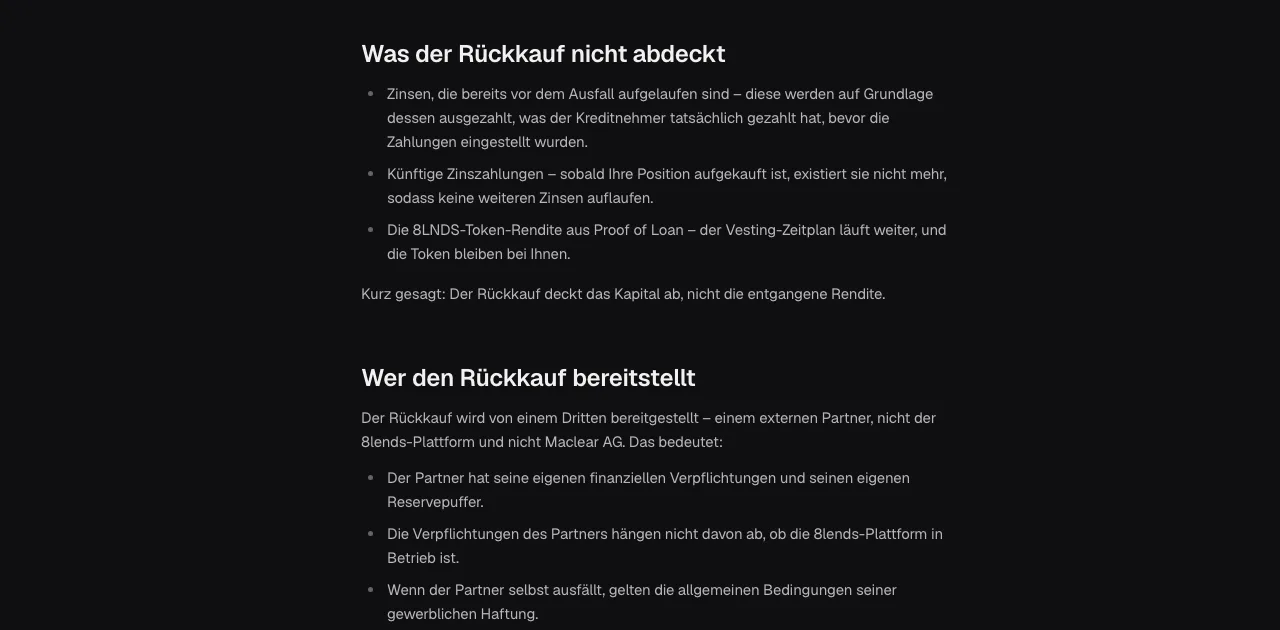
Wie der Rückkauf funktioniert: Bei Projekten, die mit einem Rückkauf-Kennzeichen markiert sind, kauft ab 60 Tagen Verzug ein externer Partner (nicht 8lends, nicht die Maclear AG) die Position und erstattet die Hauptsumme. Die Startseite spricht von 100 Prozent des Kapitals ab 60 Tagen Verzug. Laut 8lends bleiben bis zum Ausfall tatsächlich gezahlte Zinsen beim Investor, künftige Zinsen entfallen, und die Token-Belohnung aus Proof of Loan wird nicht erstattet. Das Help Center beschreibt den Rückkauf als Schutzmechanismus, nicht als Garantie im rechtlichen Sinne. Dabei ist zu beachten: Er deckt das Kapital ab, nicht die entgangene Rendite.
Drei Einschränkungen, die in der Werbung untergehen: Erstens gilt der Rückkauf nur bei einzelnen, extra markierten Projekten und nicht generell. Zweitens steht und fällt der Mechanismus mit dem Partner, der ihn erfüllt: Fällt der Partner selbst aus, gelten laut 8lends die allgemeinen Bedingungen seiner gewerblichen Haftung. Das ist ein Gegenparteirisiko, das der Investor trägt, nicht die Plattform. Drittens ist der Rückkauf laut 8lends eine Ergänzung zur eigentlichen Grundlage, der Besicherung mit realen Vermögenswerten, und kein Ersatz dafür.
Auch die Besicherung ist kein Automatismus: Nach Angaben von 8lends ist jeder Kredit mit einem realen Vermögenswert hinterlegt, etwa Ausrüstung, Inventar, Immobilien oder Forderungen. Die Startseite nennt die Maclear AG als Collateral Agent für Due Diligence, Sicherheiten und Ausfallmanagement. Laut AGB Klausel 10.1 (Fassung v2.0, gültig ab 25.09.2026) handelt die Maclear AG bei den Sicherheiten allerdings nicht als Eigentümerin, Inhaberin, Treuhänderin oder Vollstreckungsagentin. Die Verwertung kann laut 8lends zwischen einem und zwölf Monaten dauern. Das ist zwar ein Schutzbaustein, aber auch er liefert keine feste Zusage über die Höhe der Rückführung.
So vermeidest du ihn: Prüfe bei jedem einzelnen Projekt, ob überhaupt ein Rückkauf gilt, statt von einem plattformweiten Kapitalschutz auszugehen. Behandle Rückkauf und Besicherung als zwei Schutzmechanismen mit Restrisiko und kalkuliere jedes Investment so, als würde im Ernstfall nur ein Teil zurückkommen. Wie die einzelnen Schutzebenen im Detail zusammenspielen und wo die AGB von der Marketing-Darstellung abweichen, haben wir in 8lends Sicherheit auseinandergenommen.
Fehler 4: Die 4 Prozent Proof of Loan im 8LNDS-Token als sichere Rendite verbuchen
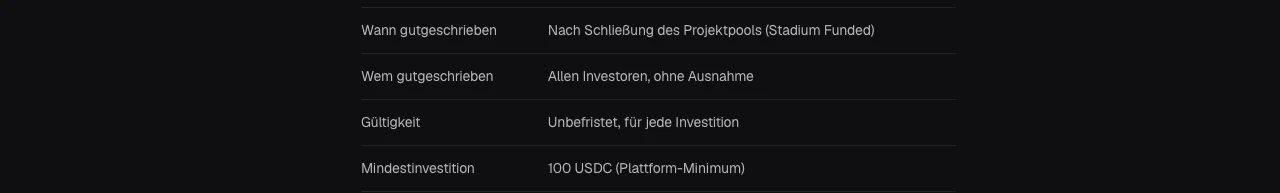
Über das Programm Proof of Loan gibt es auf jedes Investment 4 Prozent der Investitionssumme in 8LNDS, laut 8lends für alle Investoren und jede Investition. Das klingt wie 4 Prozent geschenkt, direkt auf die Zinsen. Wer damit rechnet, rechnet sich die Plattform schön. Das Empfehlungsprogramm taugt ebenfalls nicht als Rechenposten, denn 8lends widerspricht sich dort: Die Boni-Seite nennt 4 Prozent der Investitionen in USD bei einem Bonuszeitraum von 45 Tagen, das Help Center 6 Prozent in 8LNDS.
Warum die 4 Prozent nichts Festes sind: Ausgezahlt wird nicht in USDC, sondern im plattformeigenen 8LNDS-Token. Die Gesamtmenge ist mit 100 Millionen Stück als Hard Cap begrenzt. Ein Teil der Einnahmen fließt laut 8lends in den Rückkauf, ein Teil der gekauften Token wird verbrannt, und neue Token werden auf Basis der Proof-of-Loan-Aktivität geprägt. 8lends spricht dabei von einem gesteuerten Angebot, nicht von einem klassischen Deflationsmodell. Gehandelt wird der Token laut 8lends über einen Uniswap-V2-Pool auf Base. Hinzu kommt das Kursrisiko: Wie bei jedem Krypto-Token kann der Wert stark schwanken und im Extremfall gegen null gehen, und ob sich im Moment des Verkaufs ein Käufer findet, ist nicht gesichert. Laut AGB (Klausel 13.1) ist der Token kein Wertpapier.
Dazu kommt die Zeitkomponente: Die Belohnung wird nicht auf einmal frei. Nach Angaben von 8lends sind 2,5 Prozent sofort verfügbar, danach folgen 2,5 Prozent pro Woche über 39 Wochen. Was am Ende netto bei dir ankommt, hängt davon ab, was der Token in dem Moment wert ist, in dem du ihn verkaufen willst, und ob sich überhaupt ein Käufer findet.
So vermeidest du ihn: Nimm die 4 Prozent nicht als feste Rendite in deine Kalkulation. Die Rechengrundlage ist der USDC-Zins aus dem Kredit, die Token-Belohnung ist ein spekulativer Zusatz, der im besten Fall etwas wert ist und im schlechtesten Fall fast nichts. Wer die Bonus-Bausteine im Detail nachlesen will, findet sie im 8lends Neukundenbonus.
Der Willkommensbonus von 30 USDC kommt als Gutschein und setzt Identitätsprüfung, eine Investition und eine weitere Investition ab 100 USDC innerhalb von 30 Tagen voraus. Proof of Loan läuft davon getrennt.
Fehler 5: Die Kapitalbindung bis Laufzeitende unterschätzen
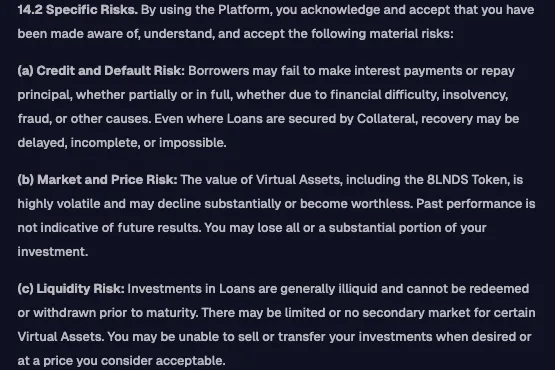
Beim Marketing klingt es nach jederzeitiger Verfügbarkeit, in den verbindlichen Bedingungen steht für laufende Kredite das Gegenteil. Hier muss man zwei Dinge sauber trennen, und genau diese Trennung übersehen Einsteiger.
Laufende Kredite gegen Fastlending: Sobald Geld in einem Kredit steckt, ist es gebunden. Die AGB formulieren das in Klausel 14.2c ohne Spielraum: Investments in Kredite seien grundsätzlich illiquide und könnten vor Laufzeitende nicht zurückgefordert oder abgezogen werden, und für bestimmte Vermögenswerte gebe es nur einen begrenzten oder gar keinen Sekundärmarkt. Fastlending ist dagegen ein separates Produkt mit jederzeitigem Abheben, aber kein Ausstieg aus laufenden Krediten.
In der Praxis heißt das: Die Laufzeiten liegen zwischen 4 und 16 Monaten. Die Zinsen kommen monatlich, die erste Auszahlung rund einen Monat nach Poolschluss, also nachdem ein Kredit voll finanziert ist und startet. Dein eingesetztes Kapital bekommst du dagegen erst am Laufzeitende in einer Summe zurück, das nennt sich Bullet-Rückzahlung. Der einzige vorzeitige Ausweg für laufende Kredite ist der Sekundärmarkt. Liquidität ist dort laut 8lends nicht garantiert. Und er kostet: Als Verkäufer zahlst du 10 Prozent Gebühr, der Käufer zahlt 0 Prozent. Die verbreitete Aussage, bei 8lends fielen für Investoren keine Gebühren an, gilt also lediglich fürs Halten bis Laufzeitende, nicht für den vorzeitigen Verkauf.
So vermeidest du ihn: Plane jedes Investment über die volle Laufzeit ein und schau vor dem Klick auf die Restlaufzeit, nicht nur auf den Zinssatz. Wenn du den Sekundärmarkt als Notausgang einkalkulierst, kalkuliere die 10 Prozent Verkäufergebühr mit ein und rechne damit, dass sich schlicht kein Käufer findet. Dann bleibt das Kapital bis zum Ende gebunden, je nach Projekt bis zu 16 Monate.
Fehler 6: Zu viel investieren, oder den Notgroschen anfassen
Dieser Fehler kann besonders folgenreich sein, und er ist nachvollziehbar, weil er fast immer aus den Fehlern eins bis fünf entsteht. Wer die Plattform für abgesichert hält, den Kapitalschutz für eine Garantie und die Token-Rendite für gesetzt, kommt zwangsläufig zu einer größeren Position, als das Risikoprofil hergibt.
Was die Zahlen mit dem Kopf machen: Das Help Center nennt 19 bis 25 Prozent Jahreszins in USDC, die Startseite wirbt mit Renditen ab 23 Prozent APR, und einzelne Projekte weisen ihren Darlehens-APR separat aus. Der Einstieg liegt bei 100 USDC pro Projekt. Diese Kombination aus zweistelligem Zins und niedriger Einstiegshürde verführt dazu, immer wieder nachzulegen. Zur Einordnung gehört dabei: Der Zinssatz eines einzelnen Kredits ist für die Laufzeit fest, die tatsächlich erzielte Rendite ist es nicht. Sie hängt davon ab, ob der Kreditnehmer zurückzahlt, und die AGB stellen in Klausel 11.2 ausdrücklich klar, dass erwartete Renditen nur indikativ und nicht garantiert sind.
Was die AGB dazu sagen: Klausel 6.1(h) benennt das Totalverlustrisiko ausdrücklich, Klausel 6.1(i) verlangt, nur Mittel einzusetzen, deren vollständigen Verlust man sich leisten kann. Dazu kommt die Bindung bis Laufzeitende (Klausel 14.2c). Eine Reserve für Notfälle wäre damit gebunden und nicht jederzeit verfügbar.
So vermeidest du ihn: Die AGB nennen den Maßstab selbst: nur Mittel einsetzen, deren vollständigen Verlust man sich leisten kann. Wie groß eine Position sein darf, ist eine individuelle Entscheidung und keine, die wir dir abnehmen können. In der Community wird 8lends meist nur als kleiner, spekulativer Baustein gesehen.
Das Mindestinvestment bei 8lends liegt bei 100 USDC pro Projekt.
Fehler 7: Das Krypto-Setup und die eigene Prüfarbeit unterschätzen
Viele stellen sich den Einstieg vor wie bei einer normalen Anlage-App: anmelden, Geld überweisen, fertig. So läuft es bei 8lends nicht, und wer das unterschätzt, verliert entweder Zeit oder im schlimmsten Fall den Zugriff auf sein Geld.
Das Setup ist Krypto-Arbeit: Abgerechnet wird in USD beziehungsweise USDC auf dem Base-Netzwerk, dem Layer-2-Netzwerk aus dem Umfeld von Coinbase. Als Einzahlungswege nennt die Startseite Bankkarte, Krypto-Börse oder Krypto-Wallet, das Help Center beschreibt den Weg über eine eigene Wallet mit USDC. Eine Abrechnung in Euro weist 8lends nicht aus. Laut 8lends lässt sich jede EVM-Wallet über WalletConnect verbinden, genannt werden unter anderem MetaMask, Trust Wallet, Rabby, Coinbase Wallet sowie Ledger und Trezor. Eine selbst verwaltete Wallet heißt: Du allein hast den Zugangsschlüssel. Geht er verloren oder in falsche Hände, ist das Geld weg, und es gibt keine Hotline, die es zurückholt. Investitionen von 100 bis 500 USD sind laut 8lends ohne KYC möglich, ab 500 USD ist die vollständige Verifizierung mit Ausweis und Adressnachweis nötig, sie läuft über Sumsub. Für den Willkommensbonus ist sie in jedem Fall nötig. Beim Bewegen der Coins fällt jedes Mal eine kleine Netzwerkgebühr auf Base an. Hinzu kommt das Smart-Contract-Risiko: Verträge können trotz der vorhandenen Audits unentdeckte Schwachstellen und Fehler enthalten. Ein Audit deckt Code-Risiko ab, nicht Kredit- und nicht Betreiberrisiko.
Die zweite Hälfte der Arbeit ist die Projektprüfung: 8lends zeigt zu jedem Kredit ein Rating von AAA bis D, vergeben nach über 40 Parametern, und nach Angaben der Plattform werden mehr als 90 Prozent aller Kreditanfragen abgelehnt. Das ist zwar ein Anhaltspunkt, aber kein neutrales Urteil von außen: Die Bewertung stammt vom Collateral Agent, einer mit 8lends verbundenen, rechtlich eigenständigen Gesellschaft, und nicht von einer unabhängigen Ratingagentur. Wer das Rating als Freibrief nimmt, hat die Prüfung faktisch abgegeben. Die Projektliste lässt sich laut Startseite nach Land, APR, Laufzeit und Rating filtern, und auch das Land des Kreditnehmers gehört zur eigenen Prüfung.
So vermeidest du ihn: Kläre die Wallet-Grundlagen vor der ersten Einzahlung, also sichere Verwahrung der Zugangsdaten und ein Test mit einem kleinen Betrag. Lies jedes Projekt selbst und nimm das Rating als einen Datenpunkt von mehreren. Wie der Ablauf von der Registrierung bis zum ersten Investment konkret aussieht, zeigen wir Schritt für Schritt in der 8lends Anmeldung.
So startest du bei 8lends richtig
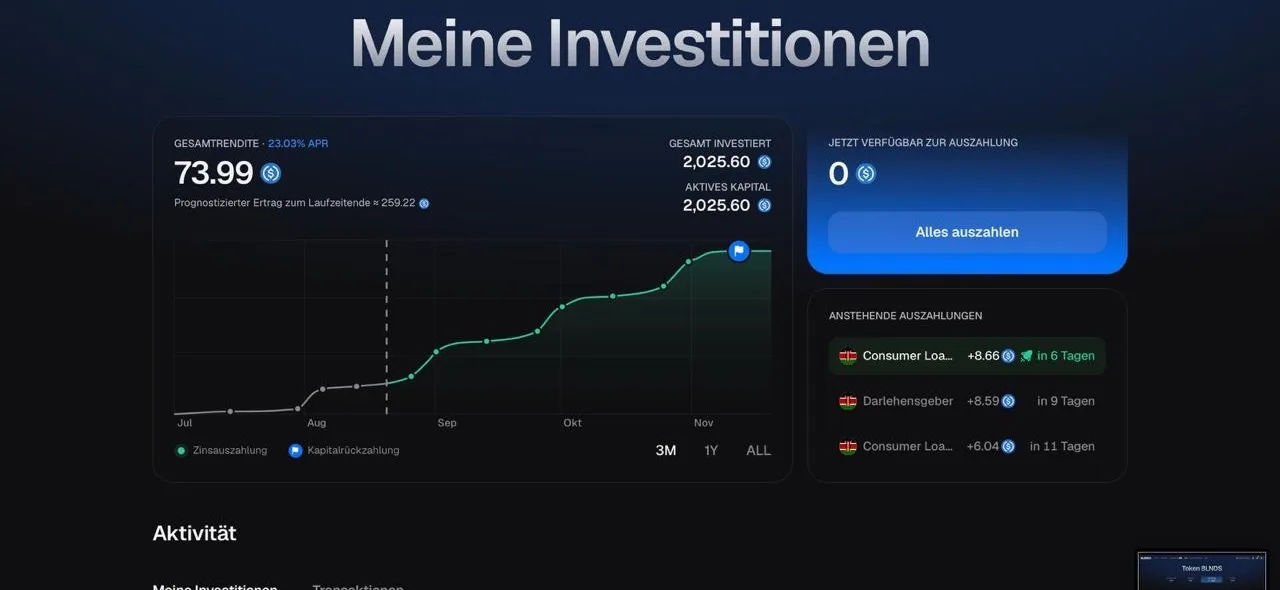
Entscheidend ist am Ende die Umkehrung: Die sieben Fehler lassen sich in eine kurze Do-Liste umdrehen. So sieht ein sauberer Start aus, wenn du dich nach allem Gelesenen bewusst für die Plattform entscheidest.
1. Risikoschublade richtig wählen: 8lends weist keine Lizenz im Anlagebereich und keine Einlagensicherung aus. Das ist Spekulation, nicht Geldanlage mit Netz.
2. Kennzahlen als Eigenangaben lesen: 23,6 Millionen finanziert, 2,9 Tausend Investoren, 11,4 Millionen zurückgezahlt und 100 Prozent pünktlich sind Angaben der Plattform, keine unabhängig geprüften Zahlen.
3. Rückkauf pro Projekt prüfen: Nur einzelne Projekte tragen das Kennzeichen, und auch dort trägst du das Gegenparteirisiko des Partners. Kalkuliere mit Restrisiko, nicht mit Garantie.
4. Nur den USDC-Zins in die Rechnung schreiben: Die 4 Prozent Proof of Loan im 8LNDS-Token sind ein spekulativer Zusatz, freigegeben mit 2,5 Prozent sofort und danach 2,5 Prozent pro Woche über 39 Wochen, keine feste Rendite.
5. Über die volle Laufzeit denken: 4 bis 16 Monate Bindung, Kapital als Bullet am Ende, Liquidität im Sekundärmarkt laut 8lends nicht garantiert und beim Verkauf 10 Prozent Gebühr.
6. Positionsgröße bewusst wählen: Die AGB (Klausel 6.1(i)) nennen den Maßstab: nur Mittel, deren vollständigen Verlust man sich leisten kann.
7. Krypto-Handwerk vorher lernen: Wallet-Sicherheit, USDC auf Base, KYC ab 500 USD über Sumsub, Gasgebühren, und jedes Projekt selbst lesen.
Wenn du vorher noch vergleichen willst, wie sich das gegen regulierte Plattformen schlägt, findest du die Einordnung in unserem P2P-Vergleich. Und falls du grundsätzlich noch abwägst, ob die Plattform überhaupt zu dir passt, steht das komplette Testfazit in den 8lends Erfahrungen.
Über unseren Link gibt es einen 30-USDC-Willkommensbonus als Gutschein, nach Identitätsprüfung und erster Investition, aktiv mit einer weiteren Investition ab 100 USDC innerhalb von 30 Tagen. Das Proof-of-Loan-Programm läuft dagegen für alle Investoren und ist kein Teil des Bonus.
Fazit
Keiner der sieben Fehler ist ein Argument dafür, dass 8lends nicht funktionieren kann. Jeder einzelne kostet dich aber etwas: Fehler 1 und 2 dein realistisches Bild von der Plattform, Fehler 3 und 4 deine Renditerechnung, Fehler 5 deine Liquidität. Fehler 6 kostet im Ernstfall Geld, das du gebraucht hättest, und Fehler 7 Zeit, Nerven oder den Zugriff auf deine Coins.
Insgesamt bleibt die Einordnung, die man bei einer Krypto-Plattform mit Renditen ab 23 Prozent APR nicht wegdiskutieren kann: 8lends weist keine Lizenz im Anlagebereich, keine Einlagensicherung und keine Anlegerentschädigung aus, ein Totalverlust ist laut den eigenen AGB (Klausel 6.1(h)) ausdrücklich möglich, und die Sicherungsmechanismen sind Schutzbausteine mit Restrisiko, keine Garantien. Wer die sieben Fehler vorher kennt, entscheidet informiert, statt sich von einer großen Prozentzahl blenden zu lassen.
Der Bonus kommt als Gutschein: nach Identitätsprüfung und erster Investition, aktiv mit einer weiteren Investition ab 100 USDC innerhalb von 30 Tagen, ausgezahlt nach Rückzahlung von deren Kapital.
Dieser Artikel ist keine Anlage- oder Steuerberatung.
Häufig gestellte Fragen
Das könnte dich auch interessieren
8lends im Überblick
Konditionen, Aufsicht, Risiken und unser Rating auf einer Seite.
8lends Erfahrungen
Unser kompletter Test: Zinsen, Regulierung, Krypto-Setup und alle Zahlen im Detail.
8lends Sicherheit
Lizenzlage, Besicherung, Buyback und Krypto-Risiko: Wie sicher ist 8lends wirklich?
8lends: 10 Dinge vorher wissen
Die kompakte Vorab-Checkliste: Konditionen, Bindung und Bonus vor der Registrierung.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.