Revest Erfahrungen 2026: Die Plattform bietet 13,5 Prozent Zins auf Kurzzeit-Forderungen mit rund 25 Tagen Laufzeit, Einstieg ab 10 Euro je Forderung, mit vertraglicher Rückkaufpflicht des Kreditgebers. Wer investiert, kauft eine Darlehensforderung per Abtretung, keinen klassischen Kredit. Wir haben die Bedingungen gelesen und den geprüften Jahresabschluss des Hauptkreditgebers Unicredo ausgewertet. Lennard aus unserem Team investiert selbst.
Revest Erfahrungen: das Wichtigste vorab
Revest* ist eine Plattform aus Kroatien, über die du Forderungsrechte an kurzfristigen Verbraucher- und Geschäftsdarlehen aus Kasachstan kaufst, per Abtretung. Der Einstieg liegt bei 10 Euro je Forderung, der vertragliche Zins bei 13,5 Prozent pro Jahr, die Laufzeit bei rund 25 Tagen.
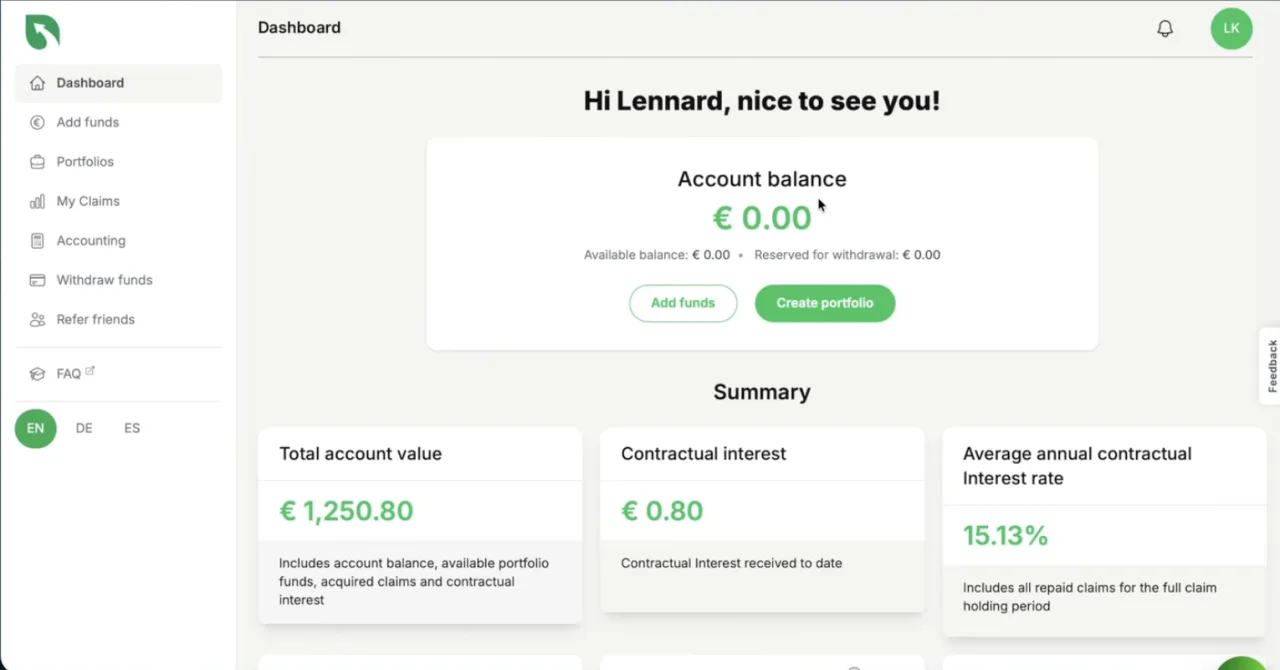
Lennard aus unserem Team investiert selbst bei Revest. Der Screenshot zeigt sein Dashboard mit 1.250,80 Euro Kontowert, davon 0,80 Euro bisher erhaltene vertragliche Zinsen. Der im Dashboard ausgewiesene durchschnittliche jährliche vertragliche Zinssatz von 15,13 Prozent bezieht sich nur auf bereits zurückgezahlte Forderungen. Bei 0,80 Euro erhaltenen Zinsen sagt diese Zahl noch wenig über die Rendite aus. Die Analyse stützt sich deshalb vor allem auf die öffentlichen Bedingungen, die Preisliste und den geprüften Jahresabschluss des Hauptkreditgebers. Bei einer Plattform, die erst seit Ende 2025 läuft, sagt ein geprüftes Zahlenwerk mehr aus als die bisher vorliegenden eigenen Rückflüsse.
Das spricht für Revest:
- •Offen einsehbare Unterlagen. Bedingungen und Preisliste sind öffentlich, den Management-Report von Unicredo verlinkt Revest selbst. Der Jahresabschluss 2025 des Hauptkreditgebers ist extern geprüft, das Testat ist uneingeschränkt.
- •Ein klarer Rahmen. Du kaufst eine Forderung per Abtretung. Gerät ein Kredit in Verzug, ist der Kreditgeber ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung zum Rückkauf verpflichtet, zum offenen Kapitalbetrag plus aufgelaufenen vertraglichen Zinsen bis zum Rückkauftag einschließlich.
Zur Einordnung: Revest gibt keine Finanzaufsicht an, es gibt keine Einlagensicherung, der Rückkauf hängt an Kreditgebern derselben Gruppe, und ein Totalverlust ist möglich.
Was ist Revest und was kaufst du wirklich?
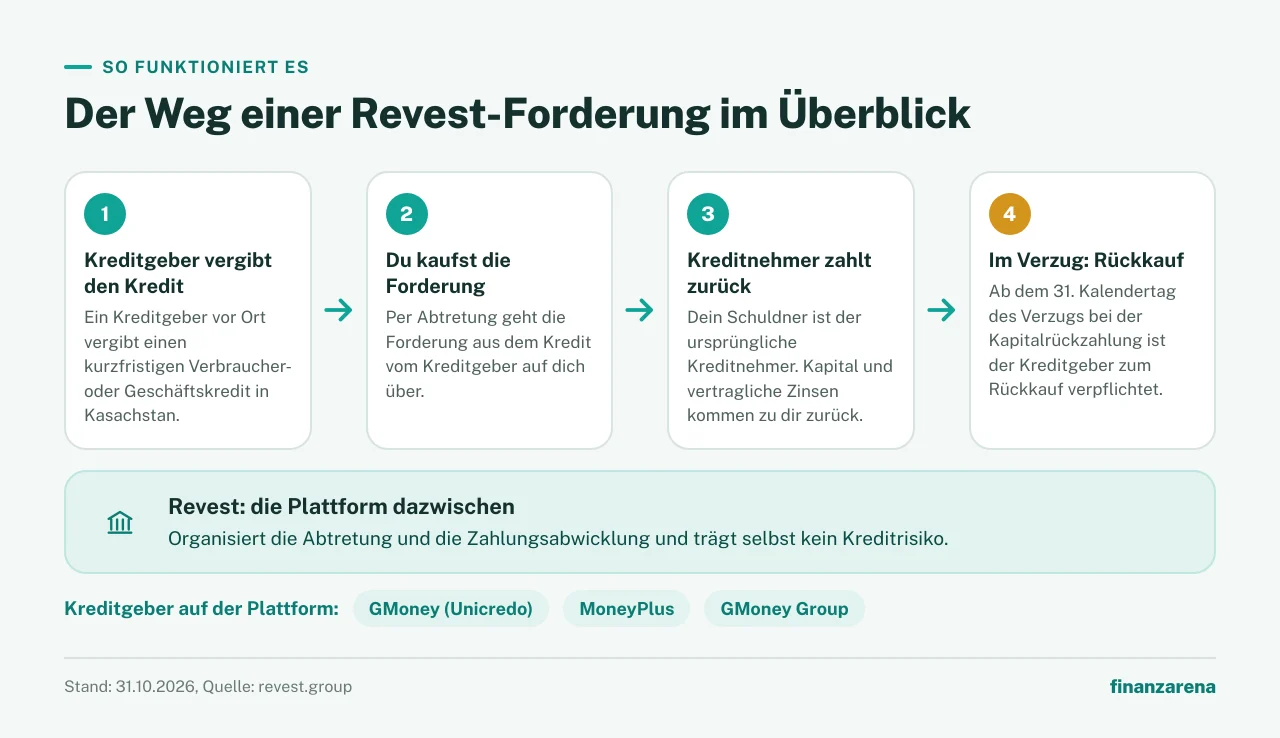
Revest ist der Handelsname der FINTECH PLATFORM d.o.o. mit Sitz in Pula, Kroatien, registriert unter der Nummer 060474571. Über die Plattform kaufst du keinen Kredit direkt, sondern eine Forderung aus einem bereits vergebenen Darlehen, abgetreten von einem Kreditgeber vor Ort an dich als Anleger.
Der Unterschied ist mehr als Wortklauberei. Dein Schuldner ist rechtlich der ursprüngliche Kreditnehmer in Kasachstan, nicht Revest. Die Plattform organisiert die Abtretung und die Zahlungsabwicklung, trägt aber selbst kein Kreditrisiko. Strukturell ist das Modell sauber gelöst, ein Marktplatz-Prinzip mit klarer Rollenverteilung zwischen Plattform, Kreditgeber und Anleger.
Als Kreditgeber stehen auf der Plattform GMoney (betrieben von Unicredo), MoneyPlus und GMoney Group. Zahlt der Kreditnehmer nicht, ist der Kreditgeber ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung vertraglich zum Rückkauf der Forderung verpflichtet. Wie das zeitlich abläuft, zeigt der Abschnitt zur Rückkaufverpflichtung.
Zielgruppe sind Personen mit Wohnsitz in der EU, Großbritannien oder der Schweiz, mindestens 18 Jahre alt, mit einem Girokonto auf den eigenen Namen bei einem Institut in der EU, der Schweiz oder Großbritannien. In der FAQ ist nur von der EU die Rede. Für die Identitätsprüfung akzeptiert Revest ausschließlich Reisepass oder nationalen Personalausweis mit elektronischen Sicherheitsmerkmalen. Führerschein und Aufenthaltstitel lehnt die Plattform ab.
Investieren kannst du nur über die Portfolio-Automatik. Ein manueller Einzelkauf einzelner Forderungen ist nicht vorgesehen. Du legst Kriterien fest, die Plattform kauft passende Forderungen automatisch, sobald welche verfügbar sind. Der Einstieg selbst ist unkompliziert.
Einstieg ab 10 € je Forderung, derzeit ohne Abo- oder versteckte Gebühren.
Revest im Video
Wenn du die Struktur lieber erklärt bekommst als sie zu lesen, haben wir das Modell und die wichtigsten Zahlen in einem Video zusammengefasst.
Die schriftliche Vertiefung, vor allem zum geprüften Unicredo-Abschluss, findest du im Rest dieses Artikels.
13,5 % Vertragszins p. a. bei Konsumentenkrediten mit rund 25 Tagen Laufzeit.
Die Konditionen im Überblick
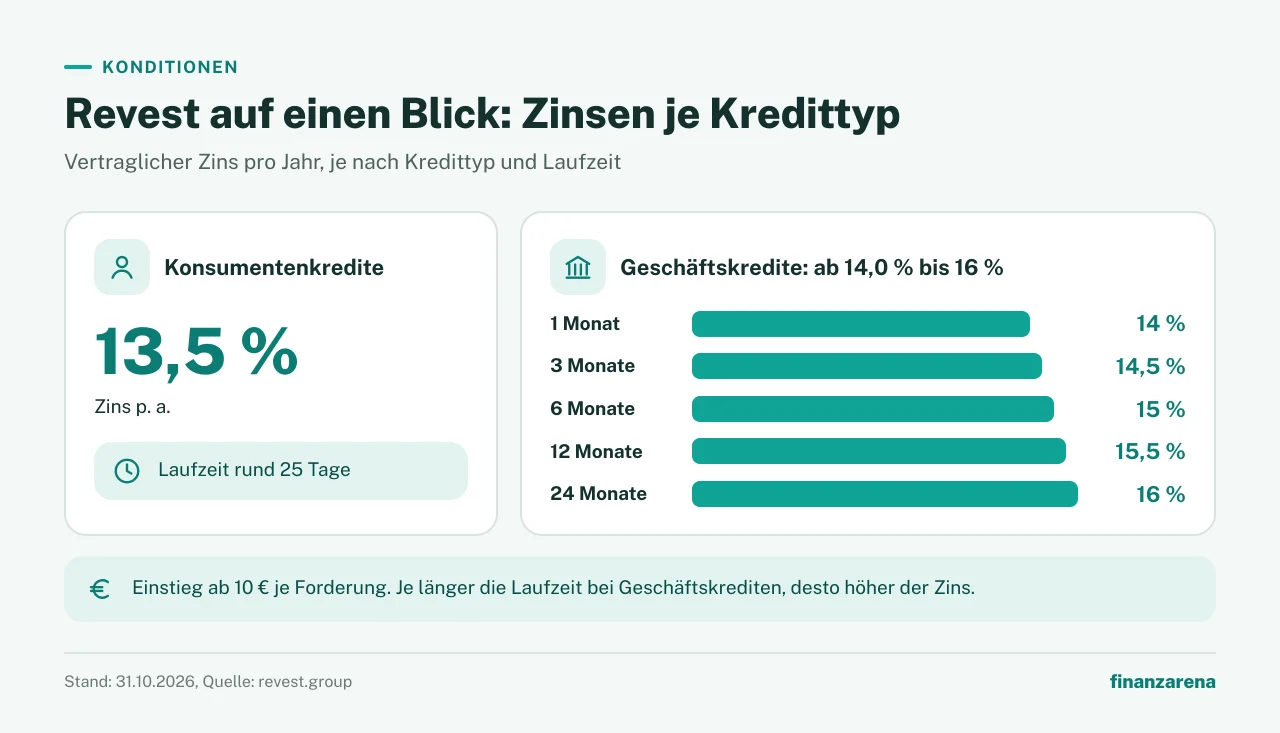
Geschäftskredite beginnen bei 14,0 Prozent und liegen damit etwas über den 13,5 Prozent bei Konsumentenkrediten, dafür bei längerer Laufzeit. Der vertragliche Zins pro Jahr staffelt sich nach Laufzeit: 14 Prozent bei 1 Monat, 14,5 Prozent bei 3 Monaten, 15 Prozent bei 6 Monaten, 15,5 Prozent bei 12 Monaten und 16 Prozent bei 24 Monaten. Die Staffel im Detail findest du in den 10 Dingen vor der ersten Investition. Die Eckdaten im Überblick:
Revest | |
|---|---|
| Modell | Erwerb von Darlehensforderungen per Abtretung, kein Direktdarlehen |
| Konsumentenkredite | 13,5 % Zins p. a., rund 25 Tage Laufzeit |
| Geschäftskredite | ab 14,0 %, Laufzeit auf der Website uneinheitlich angegeben |
| Mindestanlage | ab 10 € je Forderung |
| Mindestauszahlung | 50 € |
| Auszahlungsdauer | 2 bis 3 Werktage |
| Gebühren | derzeit keine Abo- oder versteckten Gebühren, übliche Transaktionskosten möglich, Servicing Fees dürfen später über die Preisliste eingeführt werden |
| Sekundärmarkt | eingeführt, Verkauf pünktlich laufender Forderungen zum verbleibenden Kapitalbetrag, ohne Teilverkauf |
| Rückkauf | ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung, verpflichtet ist der Kreditgeber |
| Besicherung | für Anleger unbesichert |
| Einlagensicherung | keine gesetzliche Regelung deckt Verluste ab |
| Betreiber | FINTECH PLATFORM d.o.o., Pula, Kroatien |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
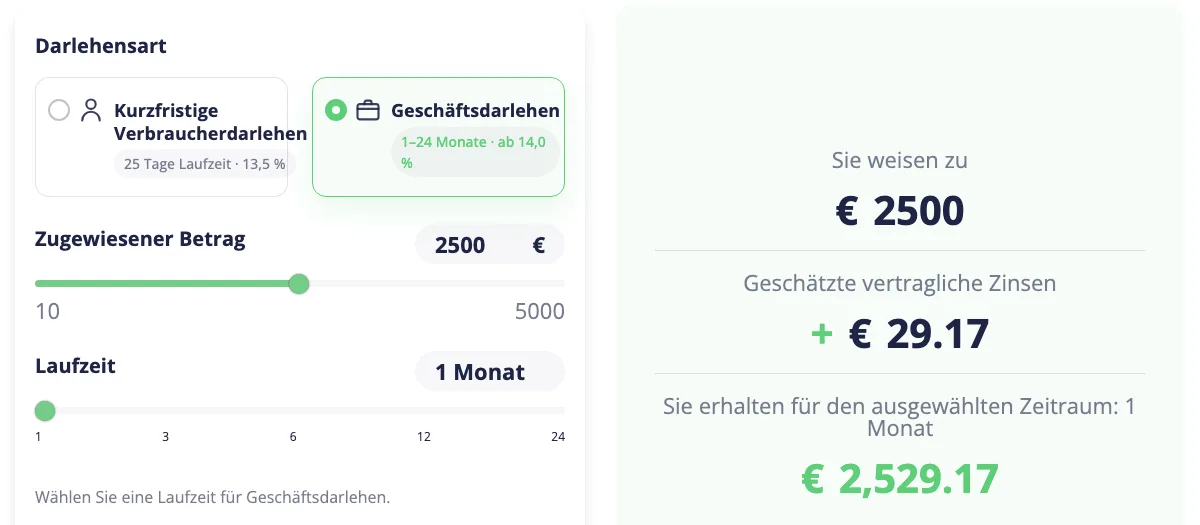
Zwei Angaben von Revest weichen voneinander ab: Die Laufzeit von Geschäftskrediten steht auf derselben Seite zweimal verschieden, der Rechner nennt 1 bis 24 Monate, der Feature-Text 3 bis 24 Monate. Bei der Auszahlungsdauer nennen die AGB 2 Werktage, die FAQ bis zu 3. Plane mit der jeweils längeren Angabe.
Bei den Gebühren hält sich Revest zurück und erhebt derzeit keine Abo- oder versteckten Gebühren, übliche Transaktionskosten können anfallen. Servicing Fees kann Revest später über eine Preislistenänderung einführen.
Der rechtliche Rahmen steht im nächsten Abschnitt.
Aufsicht und rechtlicher Rahmen
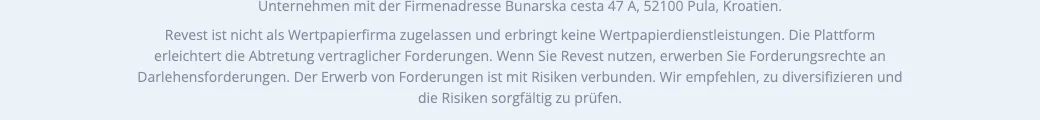
Die Fußleiste von revest.group beschreibt den rechtlichen Rahmen in einem Satz, wörtlich:
„FINTECH PLATFORM d.o.o. ist ein in der Republik Kroatien unter der Registrierungsnummer 060474571 registriertes Unternehmen mit der Firmenadresse Bunarska cesta 47 A, 52100 Pula, Kroatien. Revest ist nicht als Wertpapierfirma zugelassen und erbringt keine Wertpapierdienstleistungen. Die Plattform erleichtert die Abtretung vertraglicher Forderungen."
Revest nennt weder eine ECSP-Lizenz nach der EU-Verordnung 2020/1503 noch eine MiFID-II-Zulassung noch eine nationale Finanzaufsicht, anders als etwa Debitum Investments.
Für dein Geld heißt das: Eine gesetzliche Entschädigungs- oder Versicherungsregelung deckt Verluste auf Forderungen nicht ab. Dein Rückgriff im Verlustfall ist der vertragliche Anspruch gegen den Zedenten. Eine Einlagensicherung oder Anlegerentschädigung gibt es nicht.
Die Lizenzen der Kreditgeber liegen auf einer anderen Ebene: Unicredo hält beispielsweise eine MFO-Lizenz der kasachischen Aufsichtsbehörde ARDFM. Das ist eine Zulassung zur Kreditvergabe in Kasachstan, keine Zulassung zum Einsammeln von Anlegergeld in der EU.
Zur Betreibergesellschaft: Das Stammkapital beträgt 2.500 Euro (kroatisches Handelsregister). Die Bedingungen begrenzen die Haftung von Revest zusätzlich auf den Guthabensaldo im Nutzerkonto, soweit das Gesetz eine Begrenzung zulässt.
Wem gehören Revest und die Kreditgeber?
Plattform und Kreditgeber gehören zu einer Gruppe, und die Verbindungen sind öffentlich nachvollziehbar. Der Revest-Gründer mit Wohnsitz in Almaty ist alleiniger Gesellschafter der Plattform, die Kreditgeber liegen ganz oder überwiegend bei der Holding GM Group Limited mit Sitz im AIFC Astana. Zur Gruppe gehören:
- •die Plattform FINTECH PLATFORM d.o.o.
- •Unicredo LLP, Marke GMoney, der größte Kreditgeber auf der Plattform
- •Maniplus LLP, Marke MoneyPlus
- •GM Group Limited (Marke GMoney Group) selbst, als Anbahner der Geschäftskredite
Die Rückkaufverpflichtung und das Inkasso liegen damit in der Gruppe der Plattform.
Der geprüfte Unicredo-Abschluss 2025
Revest legt einen extern geprüften Abschluss des Hauptkreditgebers offen. Russell Bedford A+ Partners LLP hat den Jahresabschluss 2025 von Unicredo LLP, dem größten Kreditgeber auf der Plattform, am 4. Mai 2026 uneingeschränkt testiert. Revest verlinkt den dazugehörigen Management-Report auf der eigenen Seite zu den Darlehensoriginatoren. Es ist das einzige Zahlenwerk der Kette, das in den öffentlichen Unterlagen als extern geprüft belegt ist. Den dazugehörigen Management-Report haben wir gelesen.
Die Kennzahlen 2025 im Überblick:
- •Zinsertrag 2.251,4 Millionen Tenge, daraus ein Nettozinsertrag von 1.395,2 Millionen Tenge. Übrig blieb ein Vorsteuerergebnis von 209,1 Millionen und ein Jahresüberschuss von 160,4 Millionen Tenge. Zwischen Zinsertrag und Gewinn liegen also rund 93 Prozent.
- •Das steht einer Bilanzsumme von 5.749,7 Millionen Tenge gegenüber, bei einem Eigenkapital von 811,6 Millionen und Verbindlichkeiten von 4.938,1 Millionen Tenge. Das Verhältnis von Schulden zu Eigenkapital lag bei 6,08 zu 1.
- •Der Kassenbestand lag Ende 2025 bei 298,3 Millionen Tenge und zum 30. Juni 2026 bei 36,1 Millionen.
Zum ersten Halbjahr 2026 ordnet das Unternehmen sein Ergebnis selbst ein. Ausgewiesen sind 431,5 Millionen Tenge Gewinn. Der Management-Report schreibt dazu, das Ergebnis sei „materially supported" durch 493,0 Millionen Tenge sonstige Erträge, darunter eine Auflösung von Risikovorsorge und Währungsgewinne. Die beiden im Bericht einzeln genannten Posten summieren sich rechnerisch nicht sauber auf diese Zahl, weshalb wir sie hier nicht gegeneinander aufrechnen. Das Halbjahresergebnis stützt sich damit stark auf diese sonstigen Erträge.
Zur Einordnung des Testats: Es bestätigt, dass die Zahlen korrekt gebucht sind, eine Aussage zur Tragfähigkeit des Geschäftsmodells trifft es nicht. Der vollständige Abschluss liegt lediglich als eingescanntes Dokument ohne Textebene vor, weshalb wir uns auf die Kennzahlen des verlinkten Management-Reports beschränken statt auf Zahlen, die wir nicht selbst nachlesen konnten.
So funktioniert die Rückkaufverpflichtung
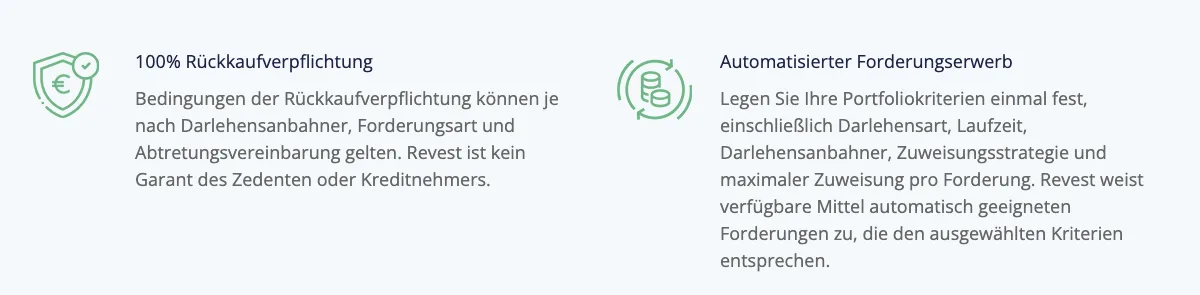
Revest bewirbt eine „100% Rückkaufverpflichtung“ und schreibt dazu, die Bedingungen könnten je nach Darlehensanbahner, Forderungsart und Abtretungsvereinbarung gelten. Für den Rückkauf gelten die Bedingungen des jeweiligen Abtretungsvertrags.
Zeitlich greift die Rückkaufverpflichtung ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung. Verpflichtet ist dabei nicht Revest, sondern der jeweilige Kreditgeber vor Ort. Revest ist kein Garant des Zedenten oder Kreditnehmers.
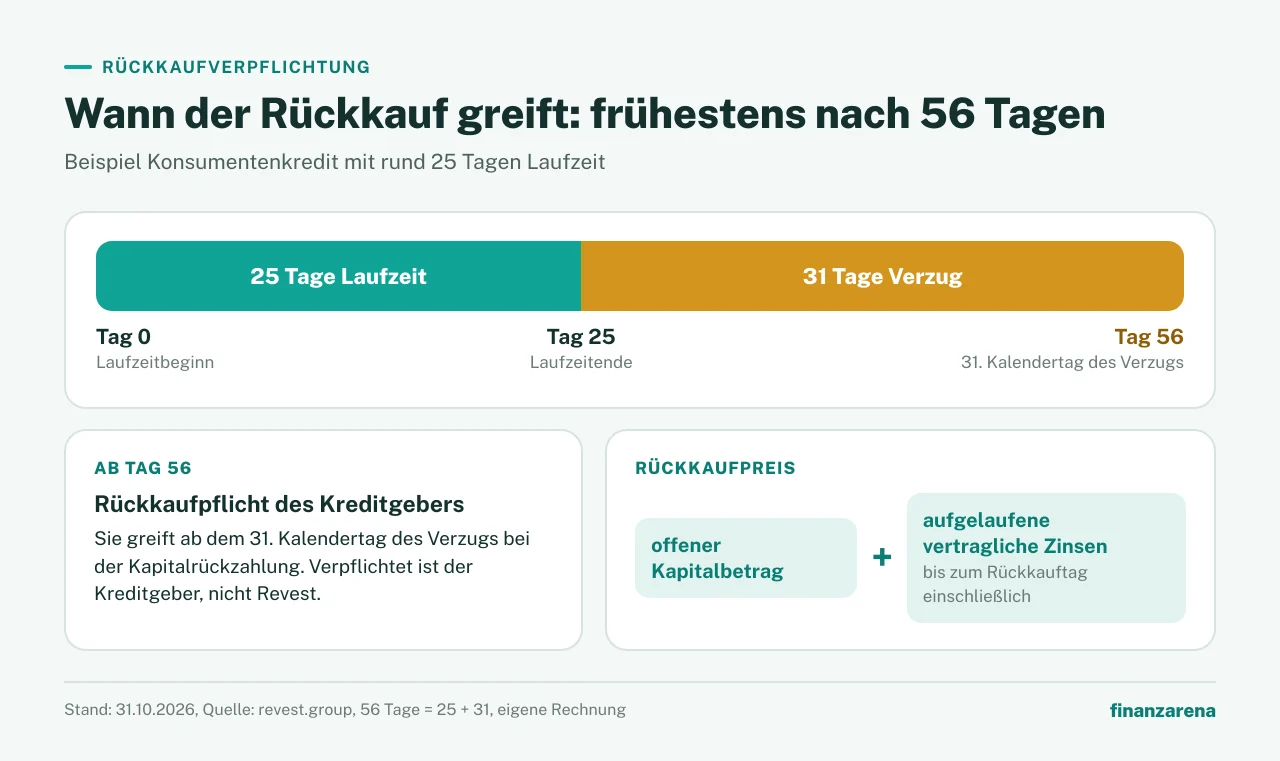
Für einen Konsumentenkredit haben wir das durchgerechnet: Auf 25 Tage Laufzeit folgen im Ausfall 31 Tage Verzug, frühestens am 56. Tag nach Laufzeitbeginn ist der Kreditgeber also zum Rückkauf verpflichtet.
Zurückgezahlt wird dir dann der offene Kapitalbetrag, dazu die vertraglichen Zinsen, die bis einschließlich zum Rückkauftag aufgelaufen sind. Als Anleger erwirbst du unbesicherte Forderungen. Ist der zugrunde liegende Kredit selbst besichert, bleibt diese Sicherheit beim Kreditgeber. Wie die Rückkäufe in der Praxis laufen und wie sich die Verzugsquote entwickelt, zeigen wir mit aktuellen Zahlen in Wie sicher ist Revest?.
Liquidität: was nach dem Kauf noch geht
Eine erworbene Forderung läuft, bis sie zurückgezahlt, gegebenenfalls zurückgekauft oder gemäß den Bedingungen anderweitig abgewickelt wird. Über den Sekundärmarkt kannst du pünktlich laufende Forderungen vollständig zum verbleibenden Kapitalbetrag anbieten, ohne Auf- oder Abschlag. Gekauft wird ausschließlich über die Portfolio-Automatik anderer Anleger, ein Verkauf klappt also, sobald ein passender Käufer da ist.
Freies Guthaben kannst du ab einer Mindestauszahlung von 50 Euro auszahlen lassen.
Plane das Geld deshalb für die Laufzeit ein: Es ist bei Konsumentenkrediten für rund 25 Tage gebunden, bei Geschäftskrediten deutlich länger, plus möglicher Verzug. Wer täglich verfügbares Geld sucht, findet das eher bei liquiden Produkten wie Bondora Go & Grow, allerdings bei niedrigeren Zinsen.
Was sich geklärt hat und was offen ist
Am 31. Oktober 2026 stellt sich der Stand zu den Fragen aus unserer ersten Analyse so dar.
Was bekommst du beim Rückkauf? Den offenen Kapitalbetrag plus die aufgelaufenen vertraglichen Zinsen bis zum Rückkauftag einschließlich, und zwar ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung. Ob in der Verzugsphase zusätzliche Zinsen entstehen, regelt im Einzelnen der Abtretungsvertrag.
Wie sieht es bei der Währung aus? Die Kredite laufen in kasachischem Tenge, deine Forderung in Euro. Bei Krediten in Landeswährung regelt der jeweilige Vertrag das Währungsrisiko. Revests FAQ schließt für in Euro vergebene Geschäftskredite ein Wechselkursrisiko zwischen Euro und Tenge aus, die Kreditgeber-Seite führt als Währung dennoch KZT. Wie beides zusammenpasst, erläutert Revest nicht.
Geklärt ist damit nur der Rückkaufpreis. Offen bleiben die Verteilung der Währung auf die Kredite und ein dritter Punkt: Was ist aus GM Aurora geworden? Revest kündigte am 17. Juli 2026 mit GM Aurora einen weiteren, in Lettland ansässigen Kreditgeber für Euro-Darlehen an. Auf der Kreditgeber-Seite steht GM Aurora derzeit nicht, dort sind weiter GMoney, GMoney Group und MoneyPlus gelistet. Ob das Projekt pausiert oder verschoben ist, hat Revest bisher nicht mitgeteilt.
Die Cashback-Aktionen im Überblick
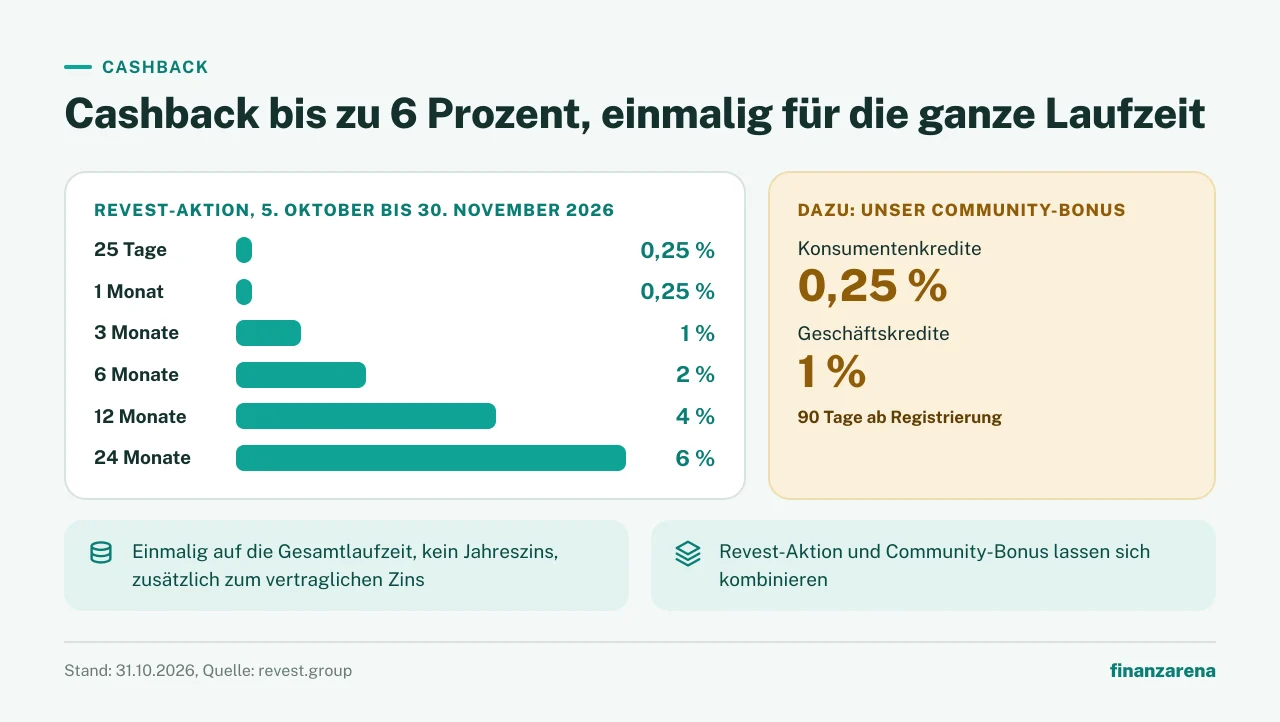
Bei den Boni lohnt sich eine saubere Trennung: Revest bietet das Empfehlungsprogramm und befristete Cashback-Aktionen, dazu kommt unser Community-Bonus über den Link.
Dauerhaft bewirbt Revest auf der Startseite nur ein Programm: Wer einen Freund wirbt, der sich registriert und Forderungen erwirbt, bekommt vorbehaltlich der Kampagnenbedingungen einen Empfehlungsbonus, ebenso der Geworbene. Dazu kommen befristete Cashback-Aktionen. Vom 5. Oktober bis 30. November 2026 läuft eine Aktion mit bis zu 6 Prozent, gestaffelt nach Laufzeit: 0,25 Prozent bei 25 Tagen und 1 Monat, 1 Prozent bei 3 Monaten, 2 Prozent bei 6 Monaten, 4 Prozent bei 12 Monaten und 6 Prozent bei 24 Monaten. Die Sätze gelten einmalig für die ursprüngliche Laufzeit, zusätzlich zum vertraglichen Zins. Den Cashback wählst du im Portfolio als Instant (der volle Betrag kommt direkt nach dem Kauf ins Wallet) oder als Flexible (er läuft mit den Zahlungen der Forderung). Wie sich das rechnet, zeigen wir in den 10 Dingen vor der ersten Investition.
Davon getrennt läuft unser Community-Bonus: 0,25 Prozent Cashback auf Konsumentenkredite und 1 Prozent auf Geschäftskredite, für 90 Tage ab der Registrierung, additiv zu laufenden Cashback-Aktionen von Revest. Die Cashback-Aktion von Revest und unser Community-Bonus lassen sich kombinieren, davon profitierst du zusätzlich.
Unser Bonus kommt zu den laufenden Cashback-Aktionen von Revest hinzu.
Unser Fazit zu Revest
Dafür spricht
- Viel Einblick: Bedingungen, Preisliste und geprüfter Abschluss des Hauptkreditgebers sind öffentlich
- 13,5 % Zins p. a. bei Konsumentenkrediten mit rund 25 Tagen Laufzeit
- Einstieg ab 10 € je Forderung
- Derzeit keine Abo- oder versteckten Gebühren für Anleger
- Sekundärmarkt für pünktlich laufende Forderungen
- Zusätzlicher Community-Bonus über unseren Link
Zur Einordnung
- Keine Finanzaufsicht, keine ECSP- oder MiFID-Lizenz
- Keine Einlagensicherung, keine Anlegerentschädigung
- Rückkauf hängt an Kreditgebern derselben Gruppe
- Totalverlust möglich
- Forderungen unbesichert
Insgesamt bietet Revest einen festen Vertragszins von 13,5 Prozent auf kurze Laufzeiten von rund 25 Tagen und Geschäftskredite mit Zinsen bis 16 Prozent. Der Einstieg liegt bei 10 Euro je Forderung, Plattformgebühren fallen derzeit nicht an. Dazu kommen die Cashback-Aktionen von Revest und unser Community-Bonus. Viel Einblick bekommst du auch in die Zahlen: Bedingungen, Preisliste und der geprüfte Abschluss des Hauptkreditgebers Unicredo sind einsehbar. Und Lennard aus unserem Team investiert selbst.
Revest ist einen Blick wert, wenn dir kurze Laufzeiten mit festem Vertragszins und ein niedriger Einstieg zusagen.
Ob Revest zu deinen Zielen passt, entscheidest du. Dieser Artikel ist keine Anlageberatung. Weitere Anbieter aus diesem Segment haben wir in 8lends Erfahrungen, Loanch Erfahrungen und Debitum Investments Erfahrungen betrachtet, liquide Alternativen findest du bei Bondora Go & Grow. Den Überblick über die Anbieter bietet der P2P-Kredite Vergleich.
Über unseren Link kommt unser Community-Bonus zu den Cashback-Aktionen von Revest hinzu.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Revest im Überblick
Konditionen, Aufsicht, Risiken und unser Rating auf einer Seite.
8lends Erfahrungen
23 Prozent Zinsen auf Krypto-Kredite: unsere Prüfung der Sicherheiten und des 8LNDS-Tokens.
Loanch Erfahrungen
15,9 Prozent Zinsen auf Verbraucherkredite aus Asien: unsere Prüfung der Kreditgeber und Konditionen.

Debitum Investments Erfahrungen
Geschäftskredite mit MiFID-II-Lizenz und Anlegerentschädigung: ein weiterer Anbieter im Vergleich zu Revest.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.