Mintos ist als P2P-Plattform groß geworden und lässt seit Juli 2026 auch einzelne ETFs handeln: über 1.000 UCITS-Fonds, ab 1 Euro, ohne Gebühr beim Kauf oder Verkauf. Wir haben eine Order aus unserem eigenen Konto heraus getestet und alle Angaben gegen die Gebührenseite und das Hilfe-Center von Mintos geprüft. Der Text erklärt Auswahl, Ausführung über Tradegate, Sparplan, Steuern für deutsche Anleger und die Grenzen des Angebots.
Mintos ETF: Was seit Juli 2026 neu ist
Mintos* ist die Plattform, auf der ein Teil unseres Teams seit Jahren P2P-Kredite hält. Ein automatisiertes ETF-Portfolio gab es dort schon länger. Neu ist der Handel mit einzelnen ETFs: Seit Juli 2026 lassen sich über 1.000 ETFs direkt auswählen, kaufen und verkaufen.
Die Eckdaten laut Mintos: 0 Euro Gebühr beim Kauf und Verkauf, Einstieg ab 1 Euro in Bruchstücke, Sparpläne ebenfalls ab 1 Euro. Alle Fonds sind UCITS-konform und stammen von bekannten Emittenten wie iShares, Vanguard, Xtrackers und Amundi.
Damit stellt sich für deutsche Anleger eine neue Frage. Brauchst du für ETFs noch ein zweites Depot, wenn du ohnehin bei Mintos investiert bist? Wir haben es ausprobiert. Eine Testorder über 5 Euro in einen ausschüttenden Vanguard-ETF war in wenigen Sekunden platziert, die angezeigte Gebühr lag bei 0 Euro.
In der Praxis geht es aber um mehr als die Ordergebühr. Ausführung, Ordertypen, Steuern und Sicherheit funktionieren bei einer lettischen Wertpapierfirma anders als bei einer deutschen Bank. Genau das schauen wir uns im Folgenden an. Grundlage sind die Gebührenseite von Mintos, die ETF-Artikel im Hilfe-Center und unser eigenes Konto.
Über 1.000 UCITS-ETFs ab 1 Euro, Sparplan ohne Gebühr. Kapital im Risiko.
Unser Test im Video
Im Video zeigen wir den ETF-Bereich direkt in unserem Mintos-Konto: die Liste mit Filtern, die Produktseite mit Kostenquote und die Testorder. Die Zahlen im Video stammen vom Launch-Zeitpunkt. Was sich seitdem geändert hat, etwa die Sparplan-Funktion, steht im Text.
Gebühren: Was 0 Euro Ordergebühr wirklich heißt
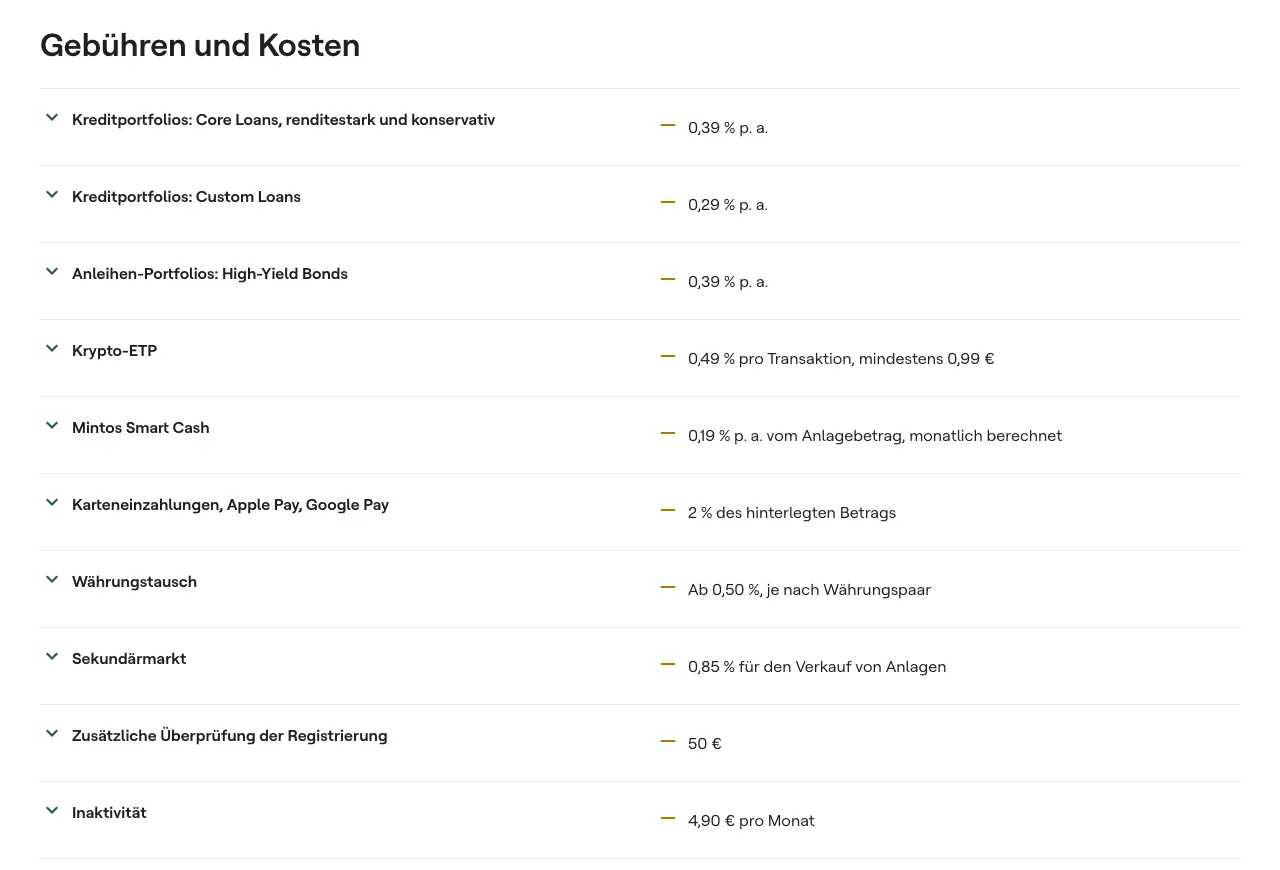
Die Gebührenseite von Mintos führt ETFs unter den kostenlosen Leistungen. Das Hilfe-Center wird konkreter: keine Gebühr auf Kauf- oder Verkaufsaufträge und keine Verwahrgebühr, für Einzel-ETFs wie für das Core ETF Portfolio. Beim Posten Inaktivität weichen die beiden Seiten voneinander ab, dazu unten mehr.
Was bleibt, ist die Gesamtkostenquote (TER) des jeweiligen Fonds. Die erhebt der ETF-Anbieter, nicht Mintos. Sie steckt im Kurs und wird nicht separat abgebucht. Laut Mintos liegen die TERs der angebotenen ETFs typischerweise unter 0,25 Prozent pro Jahr. Das Rechenbeispiel aus dem Hilfe-Center: 1.000 Euro in einem ETF mit 0,20 Prozent TER kosten rund 2 Euro im Jahr. Bei unserem Test-ETF, dem Vanguard FTSE All-World High Dividend Yield, zeigte die Produktseite 0,29 Prozent an. Das Wort typischerweise ist also wörtlich zu nehmen: Einzelne Fonds liegen darüber, und die Zahl steht auf jeder Produktseite.
Dabei ist zu beachten, dass die Nullgebühr nur den Handel betrifft. Andere Posten der Gebührentabelle gelten weiter:
- •Karteneinzahlung, Apple Pay, Google Pay: 2 Prozent des Betrags. Wer 1.000 Euro per Karte einzahlt, startet mit 980 Euro. Die Banküberweisung ist kostenlos.
- •Währungstausch: ab 0,50 Prozent, je nach Währungspaar. Für Euro-ETFs mit Euro-Guthaben spielt das keine Rolle.
- •Inaktivität: 4,90 Euro pro Monat. Die Gebührentabelle nennt den Posten ohne Einschränkung, der ETF-Hilfeartikel schließt Inaktivitätsgebühren für das Halten von ETFs aus. Wer nur ETFs hält, sollte diesen Punkt beim Support gegenprüfen.
- •Sekundärmarkt: 0,85 Prozent beim Verkauf. Das betrifft Kreditinvestments, nicht ETFs. ETF-Verkäufe laufen über die Börse und sind gebührenfrei.
Insgesamt schneidet Mintos beim reinen Handel gut ab. Die Ordergebühr entfällt komplett, auch beim Verkauf und auch bei Sparplanausführungen. Die eigentlichen Kosten sitzen im Fonds selbst und in der Frage, wie das Geld auf das Konto kommt.
Auswahl: Über 1.000 ETFs von 23 Anbietern
Mintos nennt auf der ETF-Seite 23 Emittenten. Neben iShares, Vanguard, Xtrackers und Amundi stehen dort unter anderem Invesco, VanEck, HSBC, J.P. Morgan, UBS, WisdomTree, Fidelity, Deka, State Street und Franklin Templeton. Laut Hilfe-Center umfasst das Angebot Aktien-ETFs nach Regionen und Sektoren, Anleihen-ETFs und breit gestreute Markt-ETFs auf Indizes wie MSCI World oder S&P 500.
Alle Fonds sind UCITS-konform. Das ist der EU-Rahmen, der Mindeststandards bei Diversifikation, Kostentransparenz und Anlegerschutz vorgibt. Für deutsche Anleger ist das der gewohnte Standard, deutsche Broker bieten in der Regel ebenfalls nur UCITS-ETFs an.
Die Liste im Konto ist übersichtlich aufgebaut. Wir konnten nach Ausschüttungsart, Replikation (physisch, synthetisch, hybrid) und Fondsdomizil filtern, dazu über die Suche nach Index oder Anbieter. Die Kostenquote steht direkt in der Übersicht. Bei unserer Suche nach "FTSE All-World" erschienen die Vanguard-Varianten in beiden Ausschüttungsarten.
Eine kleine Einschränkung besteht bei der Tiefe. Wer sehr spezielle Themen-ETFs sucht, findet bei einem reinen Wertpapierbroker mit mehreren tausend Fonds mehr. Für ein Weltportfolio aus zwei oder drei ETFs reicht die Auswahl bei Mintos aus.
Filter nach Ausschüttung, Replikation und Domizil, Kostenquote direkt in der Liste. Kapital im Risiko.
Ausschüttend oder thesaurierend: Beides gibt es
Hier lohnt ein genauer Blick, weil im Netz zwei Aussagen kursieren. Der ältere Hilfeartikel "Wie wählt Mintos ETFs aus?" stammt aus der Zeit des automatisierten Portfolios und verlangt thesaurierende Fonds. Daraus wurde in einigen Texten "alle Mintos-ETFs sind thesaurierend".
Für die neuen Einzel-ETFs stimmt das nicht. Der aktuelle Artikel "Schütten ETFs Dividenden aus?" sagt wörtlich, es hänge vom jeweiligen ETF ab. Die meisten verfügbaren Fonds seien thesaurierend, ausschüttende ETFs zahlten Dividenden regelmäßig in bar aus. Die Produktseite jedes ETFs weist den Typ aus. Genau das haben wir im Test gesehen: Der Vanguard FTSE All-World High Dividend Yield lag in der ausschüttenden Variante vor, und wir konnten die Liste nach "ausschüttend" filtern.
Für Anleger, die Cashflow aus Dividenden wollen, ist das die entscheidende Information. Für alle anderen bleibt die thesaurierende Variante die bequemere Wahl, weil sie keine Ausschüttungen erzeugt, die einzeln versteuert werden müssen. Zur Steuer kommen wir weiter unten.
Ausführung: Tradegate, Marktorders und bis zu 3 Werktage
Mintos leitet die Aufträge an einen Broker weiter. Ausgeführt wird laut Hilfe-Center über die Tradegate Exchange, einen deutschen Handelsplatz mit vergleichsweise langen Handelszeiten. Die aktuellen Zeiten stehen auf tradegate.de.
Drei Punkte unterscheiden den Ablauf von einem klassischen Depot:
- •Nur Marktorders. Mintos unterstützt derzeit ausschließlich Aufträge zum aktuellen Marktpreis. Vor der Bestätigung wird der Kurs angezeigt, ein Limit lässt sich nicht setzen. Limit-Orders stellt Mintos für spätere Updates in Aussicht, ohne Termin.
- •Warteschlange außerhalb der Handelszeiten. Aufträge lassen sich jederzeit erteilen. Ist die Börse geschlossen, zeigt die Plattform das an und führt den Auftrag zur nächsten Öffnung aus.
- •Abwicklung bis zu 3 Werktage. Der Auftrag gilt als abgeschlossen, sobald die Bestätigung des Brokers vorliegt. Die Abwicklung, also bis der Verkaufserlös wieder als verfügbares Guthaben gebucht ist, kann laut Mintos bis zu drei Werktage dauern.
In unserem Test war die 5-Euro-Order innerhalb der Handelszeit nach wenigen Sekunden im Portfolio sichtbar. Beim Verkauf zeigte die Maske sofort den aktuellen Gegenwert an, in unserem Fall 4,99 Euro nach einer kleinen Kursbewegung.
Was auffällt: Der Verzicht auf Limit-Orders ist der größte funktionale Abstrich gegenüber einem Wertpapierbroker. Für einen monatlichen Sparplan auf einen breiten Index spielt das kaum eine Rolle. Wer gezielt zu einem Kurs ein- oder aussteigen will, hat bei Mintos derzeit kein Werkzeug dafür.
Sparplan ab 1 Euro ohne Gebühr
Zum Start im Juli kündigte Mintos den ETF-Sparplan noch als "demnächst" an. Seit August 2026 ist er laut Hilfe-Center für jeden einzelnen ETF verfügbar. Die Regeln:
- •Mindestrate 1 Euro pro Sparplan, keine Gebühr für Einrichtung oder Ausführung
- •Betrag, Häufigkeit und Ausführungsdatum frei wählbar
- •beliebig viele Sparpläne, auch mehrere auf denselben ETF
- •Bearbeiten und Kündigen jederzeit im Reiter "Sparpläne" des jeweiligen ETFs
Zwei Details aus dem Hilfeartikel sind praxisnah und sollten bekannt sein. Reicht das verfügbare Guthaben am Ausführungstag nicht, wird die Rate übersprungen und beim nächsten Termin erneut versucht, der Plan bleibt aktiv. Und wer eine ETF-Position komplett verkauft, kündigt damit automatisch alle Sparpläne auf diesen ETF. Vor der Bestätigung erscheint ein Hinweis mit der Anzahl der betroffenen Pläne.
Hinzu kommt: Der Sparplan ist zwar kostenlos, zieht aber kein Geld vom Bankkonto ein. Er investiert aus dem verfügbaren Mintos-Guthaben. Wer regelmäßig sparen will, muss die Überweisung an Mintos selbst automatisieren, etwa per Dauerauftrag. Das ist ein Schritt mehr als bei einem Depot mit Lastschrift.
Einzel-ETFs oder Core ETF Portfolio?
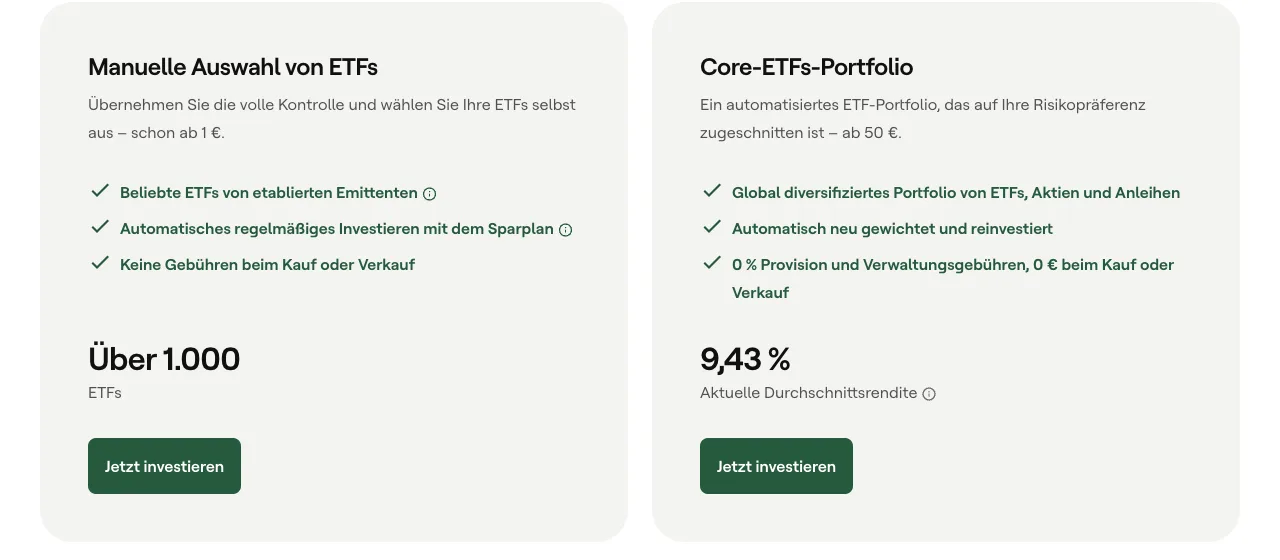
Mintos bietet zwei Wege in ETFs, die sich kombinieren lassen. Das Core ETF Portfolio ist das ältere Produkt. Es bündelt Aktien- und Anleihen-ETFs und gewichtet automatisch neu. Auf der ETF-Seite nannte Mintos Mitte September 2026 eine aktuelle Durchschnittsrendite von 9,43 Prozent. Das ist eine Momentaufnahme der Vergangenheit und keine Aussage über die Zukunft.
Entscheidend ist der Kontrollwunsch. Wer weiß, welche zwei oder drei ETFs er will, fährt mit der manuellen Auswahl flexibler. Wer keine Lust auf Rebalancing hat, delegiert an das Core-Portfolio. Beides läuft im selben Konto neben Krediten, Anleihen, Immobilien, Krypto-ETPs und Smart Cash. Wie die Kreditseite von Mintos funktioniert, steht in unseren Mintos Erfahrungen.
ETF-Portfolio nach Risikoprofil, ohne Verwaltungsgebühr von Mintos. Kapital im Risiko.
Die beiden Wege im Vergleich
Einzel-ETFs | Core ETF Portfolio | |
|---|---|---|
| Einstieg | ab 1 Euro | ab 50 Euro |
| Auswahl | du wählst jeden Fonds selbst | Mintos stellt das Portfolio nach Risikoprofil zusammen |
| Rebalancing | manuell durch dich | automatisch |
| Gebühr Kauf und Verkauf | 0 Euro | 0 Euro |
| Verwaltungsgebühr | keine, nur TER der Fonds | keine, nur TER der Fonds |
| Sparplan | ja, ab 1 Euro | ja |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Steuern für deutsche Anleger
Hier liegt der größte Unterschied zu einem deutschen Depot, und er hat zwei Seiten. Mintos ist eine lettische Wertpapierfirma und führt keine deutsche Abgeltungsteuer ab. Einen Freistellungsauftrag gibt es nicht. Erträge aus ETFs bei Mintos gehören in die Anlage KAP der Steuererklärung. Das ist kein Nachteil bei der Steuerhöhe, aber Aufwand.
Was konkret anfällt, beschreibt Mintos in einem eigenen Hilfeartikel zur ETF-Besteuerung in Deutschland:
- •Kapitalertragsteuer 25 Prozent plus Solidaritätszuschlag, zusammen 26,375 Prozent, gegebenenfalls Kirchensteuer
- •Sparerpauschbetrag 1.000 Euro pro Person, 2.000 Euro bei Zusammenveranlagung
- •Vorabpauschale bei thesaurierenden ETFs: eine jährliche Vorauszahlung auf spätere Gewinne, berechnet aus dem Basiszins des Bundesfinanzministeriums. Beim Verkauf wird sie angerechnet.
Bei ausschüttenden ETFs wird laut Mintos automatisch Quellensteuer abgezogen, bevor die Dividende auf dem Konto landet. Wie hoch sie ausfällt, hängt unter anderem vom Wohnsitzland und vom Sitzland des Fonds ab. Mintos stellt laut eigener Angabe die nötigen Steuerunterlagen bereit.
Im Video sprechen wir den Punkt an, dass die Dividende bei Mintos ohne sofortigen Abzug der deutschen Steuer ankommt. Das stimmt, und das Geld arbeitet bis zur Steuererklärung weiter. Die Steuer fällt trotzdem an, nur später. Für die meisten Anleger dürfte der Effekt gering ausfallen. Eine Steuerberatung ersetzt dieser Hinweis nicht. Wer größere Beträge über Mintos in ETFs hält, sollte die Vorabpauschale und die Anlage KAP mit einem Steuerberater durchgehen. Hinweise zur Quellensteuer auf Kreditzinsen bei Mintos stehen in unserem Artikel Mintos: 10 Dinge, die du vorher wissen solltest.
Sicherheit: Direkteigentum und Anlegerentschädigung
Mintos wird als AS Mintos Marketplace von der lettischen Zentralbank Latvijas Banka als Wertpapierfirma nach MiFID II beaufsichtigt. Für ETFs gilt laut Hilfe-Center:
- •Du bist direkter Eigentümer der ETF-Anteile. Sie liegen auf einem segregierten Verwahrkonto auf deinen Namen, getrennt vom Vermögen von Mintos.
- •Bei einer Insolvenz von Mintos wären die Anteile vom Verwahrer zurückforderbar und könnten nicht zur Begleichung von Mintos-Schulden verwendet werden.
- •Nicht investiertes Guthaben liegt auf Sicherungskonten bei Zentralbanken, Kreditinstituten oder zugelassenen Geldmarktfonds.
- •Die Anlegerentschädigung nach Richtlinie 97/9/EG deckt alle Finanzinstrumente auf Mintos ab, ETFs eingeschlossen. Sie greift, falls Mintos Instrumente oder Gelder nicht zurückgeben kann, mit 90 Prozent des Nettoverlusts bis maximal 20.000 Euro.
Zwei Dinge deckt dieser Schutz ausdrücklich nicht: Kursverluste des ETFs und Ausfälle bei Krediten. Das ist bei jedem Broker so, wird bei Mintos aber gern mit einer Einlagensicherung verwechselt. Mehr zur Struktur der Plattform steht in unserem Artikel zu den typischen Anfängerfehlern bei Mintos.
Bonus für neue Mintos-Kunden
Wer sich neu bei Mintos* anmeldet, kann mit dem Code GO-FINANZARENA einen gestaffelten Bonus erhalten. Die Stufen des Codes: 5 Euro ab 500 Euro, 15 Euro ab 1.500 Euro, 25 Euro ab 2.500 Euro, 60 Euro ab 5.000 Euro, 125 Euro ab 10.000 Euro und 350 Euro ab 25.000 Euro Investment.
ETFs zählen zum qualifizierenden Betrag, ebenso Kredite, Anleihen, Immobilien und Krypto-ETPs. Smart Cash zählt nicht. Registrierung und Investition müssen im selben Kalendermonat liegen, danach gelten 90 Tage ohne Auszahlung. Mintos schaltet zeitweise zusätzlich befristete Aktionen mit eigenem Code, die sich nicht mit dem GO-Code kombinieren lassen. Alle Bedingungen und die Schritt-für-Schritt-Einlösung stehen in unserem Mintos Gutscheincode Guide.
Partnerlink nutzen und den Code bei der Registrierung eingeben. Kapital im Risiko.
Vor- und Nachteile von Mintos ETF
Was für Mintos ETF spricht
- 0 Euro Gebühr beim Kauf und Verkauf, auch für Sparplanausführungen
- Einstieg und Sparplan ab 1 Euro in Bruchstücke
- Über 1.000 UCITS-ETFs von 23 Emittenten, ausschüttend und thesaurierend
- Direkteigentum auf segregiertem Verwahrkonto, Anlegerentschädigung bis 90 Prozent des Nettoverlusts, maximal 20.000 Euro
- ETFs, Kredite, Anleihen und Smart Cash in einem Konto
Wo Abstriche bleiben
- Nur Marktorders, keine Limit-Orders
- Keine automatische Abgeltungsteuer, kein Freistellungsauftrag, Vorabpauschale selbst erklären
- Sparplan investiert nur aus vorhandenem Guthaben, kein Lastschrifteinzug
- 2 Prozent Gebühr bei Karteneinzahlung, Apple Pay und Google Pay
- Auswahl kleiner als bei spezialisierten Wertpapierbrokern
- Inaktivitätsgebühr von 4,90 Euro pro Monat laut Gebührentabelle, für ETF-Bestände laut Hilfe-Center ausgeschlossen, der Status gehört beim Support geklärt
Unterm Strich fällt das Bild gemischt aus, aber nachvollziehbar. Beim Preis überzeugt Mintos, bei den Werkzeugen und beim Steuerkomfort hält sich der Vorsprung deutscher Depots.
Fazit: Für wen Mintos ETF passt
Mintos hat mit den Einzel-ETFs die Lücke zwischen P2P-Plattform und Broker ein Stück weiter geschlossen. Die Kombination aus 0 Euro Ordergebühr, 1 Euro Mindestbetrag und kostenlosem Sparplan ist ein gelungenes Angebot. Ausführung über Tradegate und Direkteigentum der Anteile sind sauber gelöst.
Für wen das passt: für Anleger, die ohnehin bei Mintos investiert sind und einen Teil ihres Guthabens in ein oder zwei breite ETFs legen wollen, ohne ein weiteres Depot zu eröffnen. Auch für alle, die Dividenden-ETFs neben ihren P2P-Zinsen halten möchten, ist das Angebot alltagstauglich.
Für wen ein deutsches Depot die bessere Basis bleibt: für alle, die ihr Hauptvermögen in ETFs halten und den Komfort der automatischen Steuerabführung, des Freistellungsauftrags und der Limit-Orders schätzen. Diese Punkte fehlen bei Mintos, und die Vorabpauschale muss man selbst erklären.
Unsere eigene Position: Der ETF-Bereich bei Mintos ist eine Ergänzung, kein Ersatz. Wir nutzen ihn für einen kleinen Dividenden-Baustein neben den Krediten. Wer Mintos zum ersten Mal nutzt, findet den Einstieg in unserer Mintos Anleitung. Und wer Mintos mit einer liquiden Alternative vergleichen will, liest Mintos vs. Bondora Go & Grow oder unseren P2P-Plattformen-Vergleich.
ETFs ab 1 Euro ohne Ordergebühr, reguliert nach MiFID II. Kapital im Risiko.
P2P-Kredite im direkten Vergleich
Wie schlägt sich diese Plattform gegen Mintos, Bondora, Debitum und Co.? In unserem P2P-Kredite Vergleich stehen 9 Plattformen nach Rendite, Regulierung, Rückkauf und Risiko nebeneinander.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Mintos Erfahrungen 2026
Kredite, Anleihen, Rendite und Sicherheit der Plattform im ausführlichen Test.
Mintos Anleitung
Konto eröffnen, verifizieren, einzahlen und die erste Investition Schritt für Schritt.
Mintos Gutscheincode
Code GO-FINANZARENA, alle sechs Bonusstufen und die Bedingungen erklärt.
Mintos vs. Bondora Go & Grow
Zwei P2P-Ansätze im direkten Vergleich: Streuung gegen Liquidität.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.