Mintos oder Bondora Go & Grow — das ist die häufigste Frage im deutschsprachigen P2P-Bereich. Beide Plattformen sind etabliert, beide liefern Rendite. Aber sie verfolgen grundlegend verschiedene Ansätze. Wir nutzen beide seit Jahren und vergleichen sie hier direkt: Rendite, Risiko, Liquidität, Aufwand und Steuern.
Mintos vs. Bondora Go & Grow: Der direkte Vergleich
Bondora Go & Grow und Mintos dominieren den deutschsprachigen P2P-Markt. Aber sie könnten unterschiedlicher kaum sein:
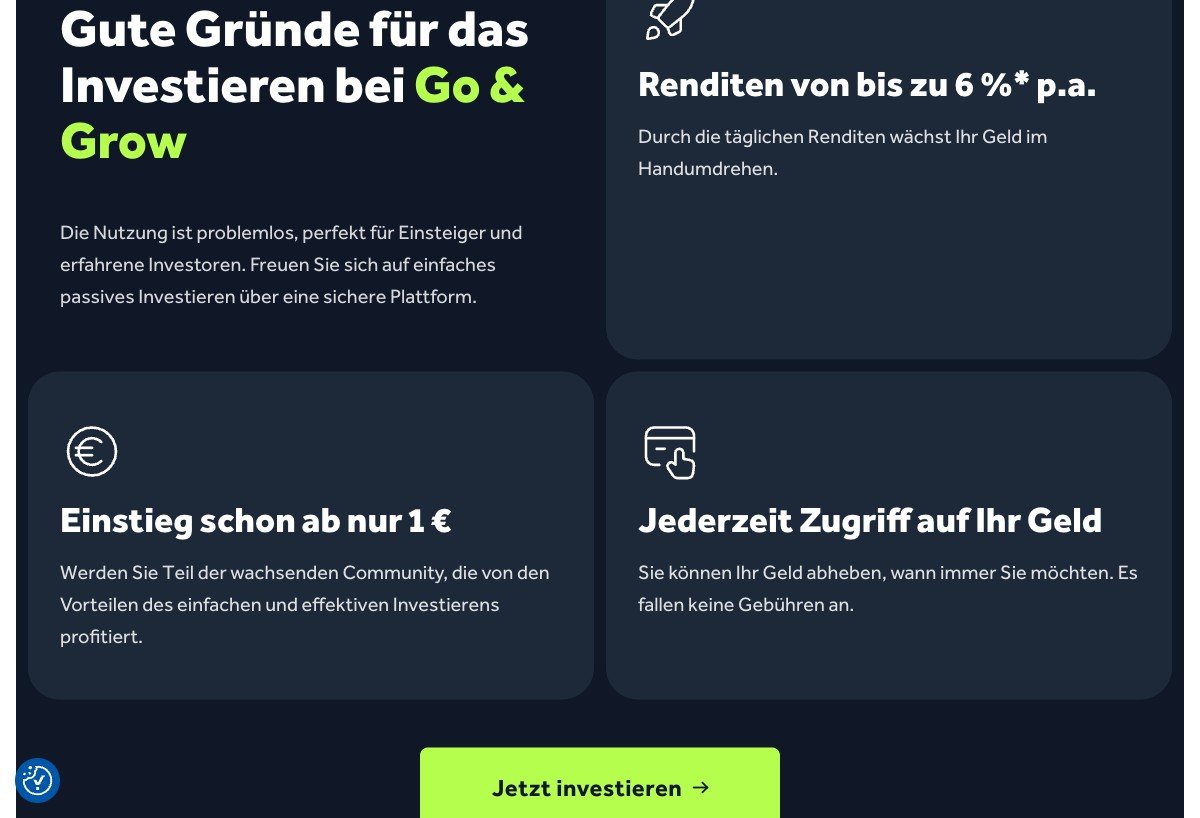
Bondora Go & Grow ist das P2P-Tagesgeld: Geld einzahlen, automatisch investiert bekommen, täglich Zinsen sehen. Kein Aufwand, keine Entscheidungen. Bis zu 6 % Rendite.
Mintos ist die Kontrollplattform: Du wählst Kreditgeber, Laufzeiten, Risikostufen und Währungen. Mehr Aufwand, mehr Möglichkeiten, bis zu 11 % Rendite.
Wir nutzen beide Plattformen selbst — Bondora fünfstellig als Liquiditätsbaustein, Mintos für aktives P2P-Investment. In diesem Vergleich zeigen wir, welche Plattform in welcher Kategorie stärker ist und für wen sich welche lohnt.
Video: Mintos vs. Bondora
Im Video vergleichen wir beide Plattformen in allen relevanten Kategorien — mit Live-Einblicken in beide Dashboards.
Die große Vergleichstabelle
Der direkte Vergleich in allen relevanten Kategorien:
Bondora Go & Grow | Mintos | |
|---|---|---|
| Rendite | Bis zu 6 % p.a. | Core Loans 9,2 % APY (8-11 % gesamt) |
| Zinsgutschrift | Täglich | Bei Kreditrückzahlung |
| Mindestinvestition | 1 € | 50 € |
| Aufwand | Kein Aufwand (automatisch) | Mittel (Autoinvest/manuell) |
| Liquidität | Hoch (1-3 Tage Auszahlung) | Mittel (Stunden bis Tage) |
| Gebühren | 1€ pro Auszahlung | Keine Auszahlungsgebühr |
| Regulierung | Bondora AS via EFSA | Latvijas Banka (MiFID-lizenziert) |
| Anlegerschutz | Keine Einlagensicherung | Anlegerentschädigung bis 20.000 € |
| Steuereinfach | Nein | Nein |
| Neukundenbonus | 5€ | Bis zu 350€ |
| Seit | 2008 (Go & Grow seit 2018) | Gegründet 2015, MiFID-Lizenz seit 2021 |
| Investoren | 511.000+ | 600.000+ |
| Verwaltetes Vermögen | €2,05 Mrd | €800 Mio+ |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Kein Aufwand. Tägliche Zinsen. Ab 1€ Mindestinvestition.
8-11% Rendite. Reguliert. Ab 50€ Mindestinvestition.
Rendite: 6 % vs. 11 %
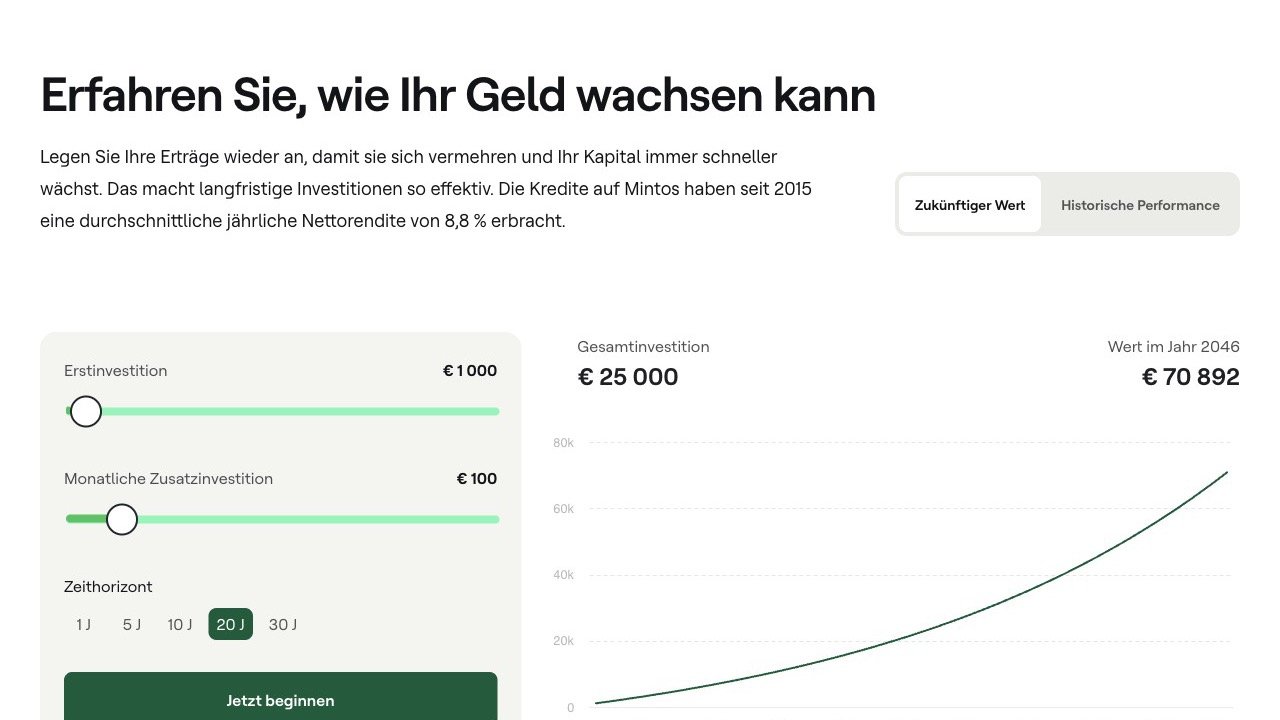
Der offensichtlichste Unterschied. Bondora bietet bis zu 6 %, Mintos 8-11 % (mit Core Loans im Durchschnitt 9-10 %).
Bondora Go & Grow:
- •Feste Rendite: Bis zu 6 % p.a. (keine Garantie, kann gesenkt werden)
- •War bis März 2025 bei 6,75 % — wurde auf 6 % gesenkt
- •Tägliche Zinsgutschrift → Zinseszinseffekt
- •Rendite nach Steuern und Inflation: ca. 3-4 % real
Mintos:
- •Variable Rendite je nach Kreditgeber und Risiko: 8-11 %
- •Core Loans: 8-10 % bei automatischer Diversifikation
- •Höhere Rendite bei riskanten Kreditgebern (bis 15 %) — aber mit Ausfallrisiko
- •Rendite nach Steuern und Inflation: ca. 5-7 % real
Gewinner Rendite: Mintos — klar höhere Renditen, allerdings mit mehr Risiko und Aufwand.
Risiko: Einfach vs. komplex
Beide Plattformen investieren in Konsumentenkredite. Beide haben keine Einlagensicherung. Aber das Risikoprofil unterscheidet sich.
Bondora Go & Grow:
- •Ein Portfolio, automatisch diversifiziert über 5 Märkte (Estland, Finnland, NL, Spanien, Lettland)
- •Du siehst nicht, in welche Kredite investiert wird — Bondora entscheidet
- •Partial Payout möglich in Krisenzeiten (1x seit 2008 aktiviert, Corona 2020)
- •Bondora Go & Grow firmiert seit April 2026 unter goandgrow.eu (Go&Grow OÜ, vorher Bondora Capital OÜ) — nicht separat reguliert; Bondora AS als Kreditgeber ist EFSA-reguliert
Mintos:
- •Du wählst selbst (oder über Core Loans) — Kontrolle über Kreditgeber, Länder, Laufzeiten
- •Rückkaufverpflichtung als zusätzlicher Schutz (greift nicht bei Kreditgeber-Insolvenz)
- •Historisch: Mehrere Kreditgeber ausgefallen (Aforti, Cashwagon etc.)
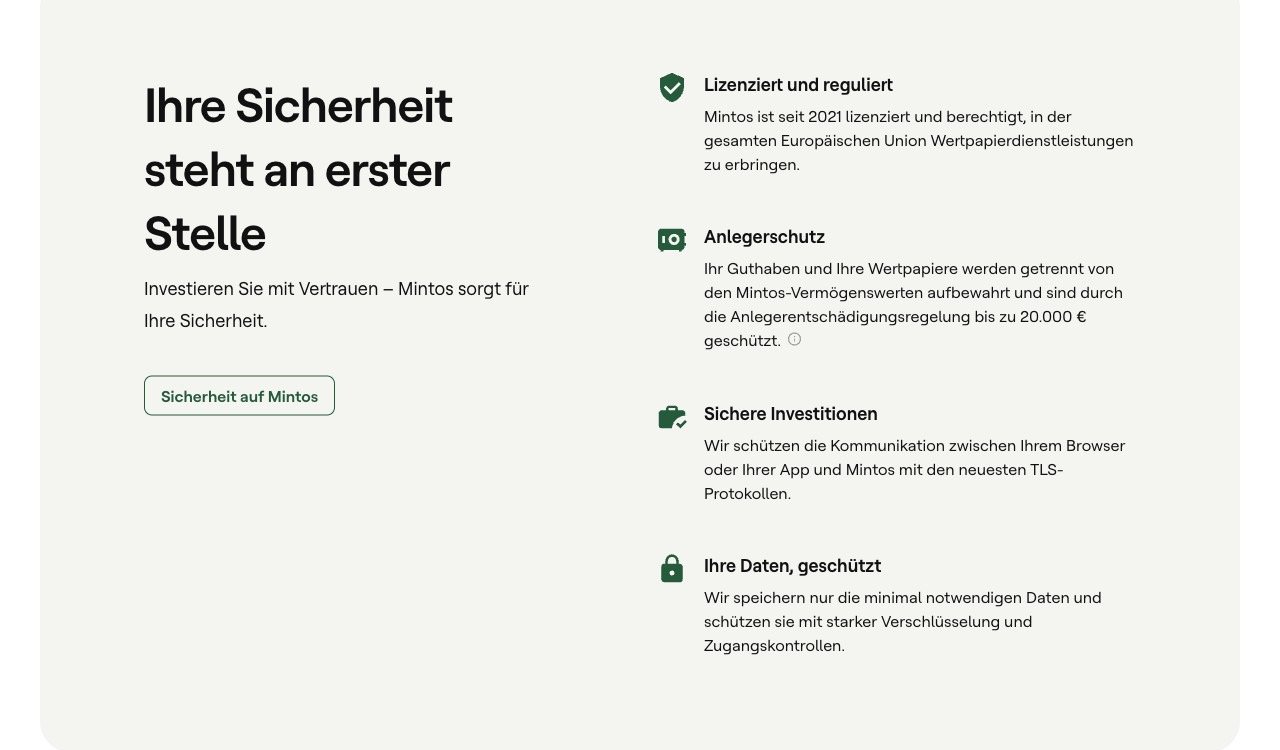
- •Mintos ist von der lettischen Zentralbank (Latvijas Banka) reguliert, MiFID-lizenziert seit 2021, Anlegergelder getrennt
Gewinner Risiko: Bondora — einfacher, weniger Entscheidungsrisiko. Aber: Weniger Kontrolle bedeutet auch weniger Steuerungsmöglichkeit.
Liquidität: Wer zahlt schneller aus?
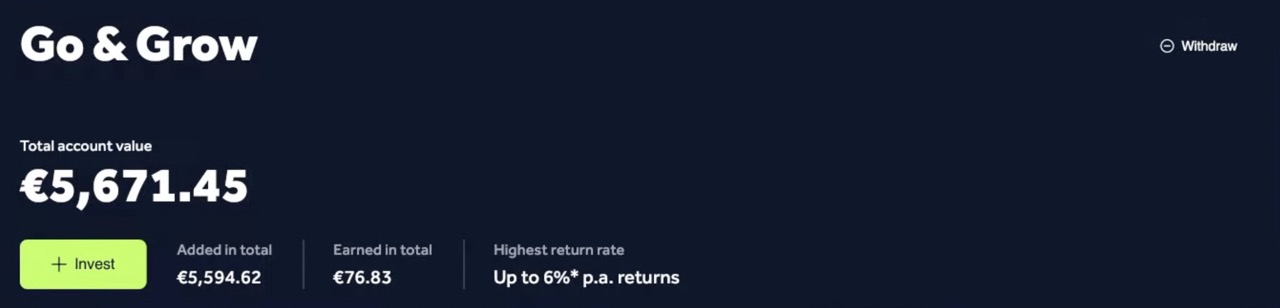
Bondora Go & Grow:
- •Auszahlung: 1-3 Werktage (meist 1 Tag)
- •Gebühr: 1 € pro Auszahlung
- •Im Normalfall sehr schnell und unkompliziert
- •Einschränkung: Partial Payout in Krisenzeiten möglich
Mintos:
- •Core Loans: Stunden (ein anderer Investor muss übernehmen)
- •Individuelle Kredite: Über Zweitmarkt verkaufen (Stunden bis Tage)
- •Gebühr: Keine für Auszahlung
- •Einschränkung: Zweitmarkt in Krisenzeiten möglicherweise illiquide
Gewinner Liquidität: Bondora — schnellere und planbarere Auszahlung im Normalfall. Mehr dazu: Bondora Liquidität.
Aufwand: Set-and-Forget vs. aktives Management
Hier liegt der größte Unterschied in der täglichen Nutzung.
Bondora Go & Grow: Null Aufwand. Geld einzahlen, fertig. Kein Autoinvest einrichten, keine Kreditgeber auswählen, kein Portfolio überwachen. Die Plattform macht alles automatisch.
Mintos: Moderater Aufwand. Core Loans sind noch relativ einfach, aber für die volle Rendite brauchst du Autoinvest-Konfiguration, regelmäßiges Portfolio-Monitoring und Steuerdokumentation.
Zeitaufwand pro Monat:
- •Bondora: 0 Minuten (außer Auszahlungen)
- •Mintos Core Loans: ca. 15 Minuten
- •Mintos Autoinvest: ca. 30-60 Minuten
Gewinner Aufwand: Bondora — unschlagbar einfach. Wer keine Zeit investieren möchte, ist hier richtig.
Steuern: Beide nicht einfach
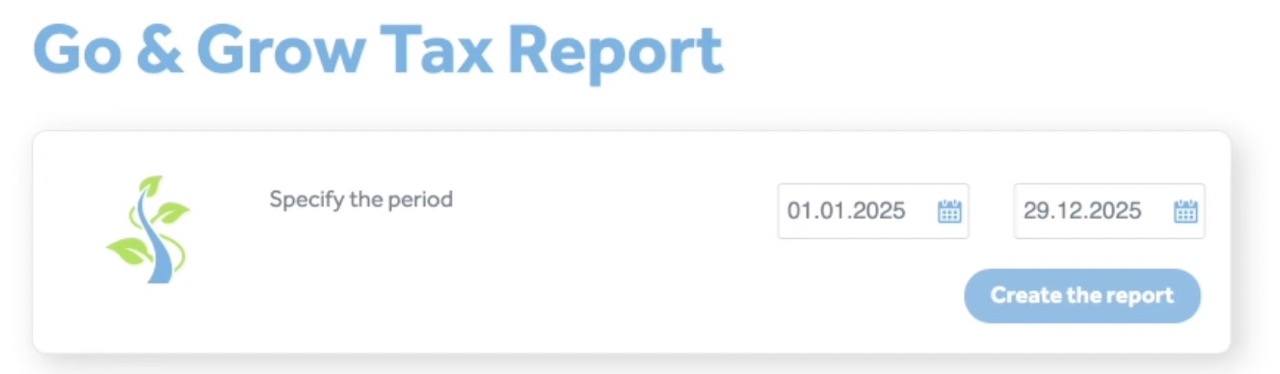
Weder Bondora noch Mintos sind steuereinfach. Bei beiden musst du deine Zinserträge selbst in der Steuererklärung angeben (Anlage KAP).
Gemeinsamkeiten:
- •Zinsen bei Zufluss steuerpflichtig (nicht erst bei Auszahlung)
- •Kein automatischer Steuerabzug wie bei deutschen Brokern
- •Beide stellen Jahresreports bereit
Unterschied: Bei Mintos ist die Steuererklärung etwas komplexer, wenn Kreditausfälle und Abschreibungen dazukommen. Bei Bondora gibt es nur eine Zahl: Zinserträge.
Gewinner Steuern: Bondora — einfacher, weil nur ein Wert (Zinsen) relevant ist. Aber: Beide erfordern Arbeit.
Tipp für beide Plattformen: Lade den Jahresreport am Anfang des Folgejahres herunter und trage die Zinserträge in die Anlage KAP ein. Vergiss nicht den Sparerpauschbetrag (1.000 € für Singles, 2.000 € für Verheiratete) — bei Bondora und Mintos kannst du keinen Freistellungsauftrag einrichten, aber den Freibetrag in der Steuererklärung geltend machen.
Steuern bei Bondora: 6 Anfängerfehler. Steuern bei Mintos: 6 Anfängerfehler.
Regulierung: Wer wird beaufsichtigt?
Ein wichtiger Vergleichspunkt, den viele übersehen: die Regulierung.
Bondora Go & Grow:
- •Bondora Go & Grow firmiert seit April 2026 als eigenständige Marke unter goandgrow.eu (juristische Person: Go&Grow OÜ, vorher Bondora Capital OÜ) — die Plattform ist nicht separat reguliert
- •Bondora AS (Kreditgeber im Hintergrund) ist seit 2016 von der estnischen Finanzaufsicht (EFSA) reguliert
- •Es gibt in der EU keinen spezifischen Regulierungsrahmen für Go & Grow
- •Bondora ist seit 2008 am Markt und seit 2017 durchgängig profitabel
Mintos:
- •MiFID-lizenzierte Investmentplattform — reguliert von der Latvijas Banka (lettische Zentralbank, seit der FCMC-Fusion am 1. Januar 2023)
- •Lizenziert seit 2021, gegründet 2015
- •Anlegergelder sind getrennt von den Geschäftsgeldern — ein wichtiger Schutz
- •Mitglied im nationalen Anlegerentschädigungssystem (Richtlinie 97/9/EG): Anlegerentschädigung bis 20.000 € pro Investor
Gewinner Regulierung: Mintos — stärker reguliert (MiFID), mit getrennten Anlegergeldern und Anlegerentschädigung bis 20.000 €. Das bedeutet nicht, dass Bondora unseriös ist, aber Mintos hat hier strukturell einen klaren Vorteil.
Wichtig zur Einlagensicherung: Weder Bondora noch Mintos fallen unter die EU-Einlagensicherung von 100.000 € (das gilt nur für Bankeinlagen). Mintos bietet jedoch durch die Anlegerentschädigung bis 20.000 € einen zusätzlichen Schutz, den Bondora nicht hat. Wer den vollen 100.000 €-Bankenschutz braucht, sollte zu Raisin (Tagesgeld mit Einlagensicherung) greifen.
Neukundenbonus: 5€ vs. 350€
Beim Neukundenbonus ist der Unterschied eklatant:
Bondora: 5 € Willkommensbonus bei Investition von mindestens 50 € innerhalb von 30 Tagen. Nett als Geste, aber kein großer finanzieller Anreiz.
Mintos: Gestaffelter Bonus von bis zu 350 €:
- •5 € ab 500 € Investment
- •15 € ab 1.500 € Investment
- •25 € ab 2.500 € Investment
- •60 € ab 5.000 € Investment
- •125 € ab 10.000 € Investment
- •350 € ab 25.000 € Investment
Bei größeren Investitionsbeträgen ist der Mintos-Bonus ein echter Renditebooster. 350 € Bonus auf 25.000 € Investment entspricht 1,4 % zusätzlicher Rendite im ersten Jahr — on top zur regulären Rendite von 8-11 %.
Bondora Bonus: 5€ Bondora Gutschein sichern. Mintos Bonus: Mintos Gutscheincode GO-FINANZARENA — bis zu 350€.
Für wen ist welche Plattform?
Bondora Go & Grow passt zu dir, wenn du:
- •Keinen Aufwand haben willst
- •Dein Geld einfach parken und Zinsen kassieren möchtest
- •Liquidität wichtiger als maximale Rendite ist
- •Neu im P2P-Bereich bist und einfach starten willst
Mintos passt zu dir, wenn du:
- •Höhere Renditen (8-11 %) anstrebst
- •Bereit bist, dich einzuarbeiten
- •Kontrolle über dein Investment haben möchtest
- •Den zusätzlichen Steueraufwand akzeptierst
Unsere Empfehlung: Beides nutzen. Bondora als liquiden, einfachen Baustein. Mintos für den renditestarken Teil des P2P-Portfolios. So profitierst du von den Stärken beider Plattformen.
Ausführliche Tests: Bondora Go & Grow Erfahrungen | Mintos Erfahrungen. Weitere Alternativen: Alternative Investments Vergleich.
Kein Aufwand. Tägliche Zinsen.
Gestaffelter Neukundenbonus.
Fazit: Mintos vs. Bondora
Mintos und Bondora Go & Grow sind keine Konkurrenten — sie sind Ergänzungen. Bondora für Einfachheit und Liquidität, Mintos für Rendite und Kontrolle.
Wer nur eine Plattform nutzen möchte: Für Anfänger empfehlen wir Bondora Go & Grow (einfacher Einstieg, kein Aufwand). Für ambitioniertere Anleger Mintos (höhere Rendite, mehr Möglichkeiten).
Wer beides nutzt, hat das Optimum: Bondora für den liquiden, einfachen Teil und Mintos für die renditestarke Beimischung. So diversifizierst du nicht nur über Kreditgeber und Länder, sondern auch über Plattformen.
Konkretes Beispiel — 10.000 € P2P-Portfolio aufteilen:
- •5.000 € bei Bondora Go & Grow: Dein liquider Baustein. 6 % Rendite, jederzeit verfügbar, kein Aufwand. Ergibt ca. 300 € Zinsen pro Jahr. Diesen Teil kannst du als erweiterten Puffer nutzen — nicht der Notgroschen (der gehört auf ein Tagesgeld bei Raisin), aber Geld, das du in 6-12 Monaten möglicherweise brauchst.
- •5.000 € bei Mintos Core Loans (Balanced): Dein Renditebaustein. 9-10 % Rendite, monatlich kurz prüfen. Ergibt ca. 475 € Zinsen pro Jahr. Dieses Geld sollte mindestens 12-24 Monate investiert bleiben.
- •Gesamtrendite: Ca. 775 € brutto pro Jahr auf 10.000 € (7,75 % gewichtete Rendite) — statt 250 € bei einem Tagesgeld mit 2,5 %.
Durch die Aufteilung reduzierst du das Plattformrisiko: Wenn eine Plattform Probleme bekommt, ist nur die Hälfte deines P2P-Investments betroffen. Das ist der wichtigste Grund, nicht alles auf eine Karte zu setzen.
P2P-Kredite im direkten Vergleich
Wie schlägt sich diese Plattform gegen Mintos, Bondora, Debitum und Co.? In unserem P2P-Kredite Vergleich stehen 9 Plattformen nach Rendite, Regulierung, Rückkauf und Risiko nebeneinander.
Häufig gestellte Fragen
Das könnte dich auch interessieren
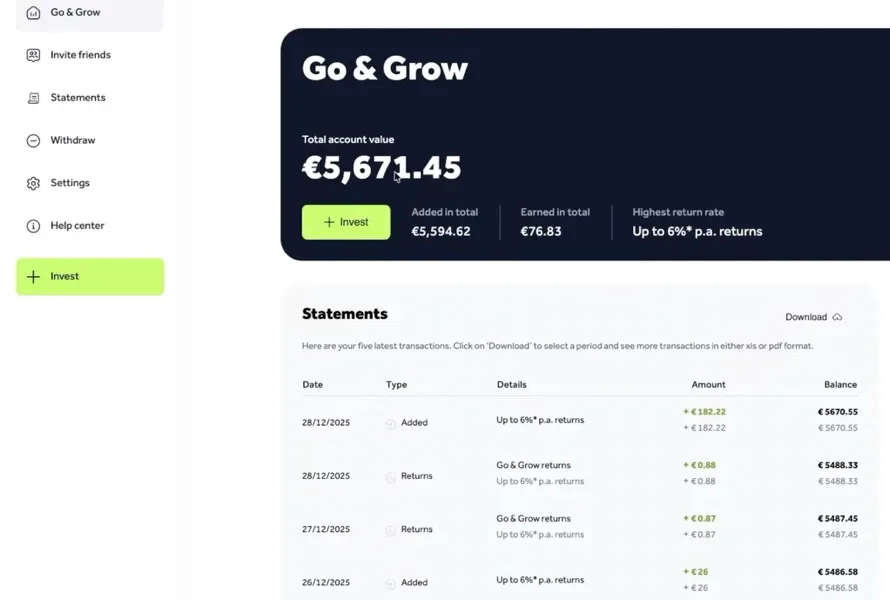
Bondora Go & Grow im Überblick
Konditionen, Aufsicht, Risiken und unser Rating auf einer Seite.

Bondora Go & Grow Erfahrungen 2026
Ausführlicher Test der einfachsten P2P-Plattform.

Mintos Erfahrungen 2026
Ausführlicher Test: Rendite, Risiken und Steuern bei Mintos.

Debitum Investments Erfahrungen
Die dritte P2P-Alternative — Unternehmenskredite im Test.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.