Revest P2P ist eine Plattform aus Kroatien, auf der du Forderungen aus Krediten kaufst, mit vertraglich festen Zinsen von 13,5 bis 16 Prozent im Jahr. Die Konsumentenkredite laufen nur 25 Tage, der Einstieg beginnt bei 10 Euro, und ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung muss der Kreditgeber die Forderung zurückkaufen. Zur Einordnung: Alle Kreditgeber sind Teil derselben Gruppe, Revest gibt keine Finanzaufsicht an, und ein Totalverlust ist möglich. Wir zeigen dir die zehn Dinge, die du vor der ersten Investition kennen solltest.
Revest in Kürze: das Wichtigste vorab
Vor der ersten Investition bei Revest hilft dir vor allem ein Bild vom Ablauf: Du kaufst keinen Kredit an die Plattform, sondern eine Forderung aus einem bereits vergebenen Kredit. Der vertragliche Zins ist fest und liegt je nach Laufzeit zwischen 13,5 und 16 Prozent im Jahr. Zahlt ein Kreditnehmer nicht, muss der Kreditgeber die Forderung ab dem 31. Kalendertag des Verzugs bei der Kapitalrückzahlung zurückkaufen. Dazu lohnt der Blick darauf, wer den Rückkauf trägt und wie die Plattform aufgestellt ist.
Das Wichtigste aus den zehn Dingen in sieben Punkten:
- •Du kaufst eine Forderung und hältst sie in deinem eigenen Namen.
- •Der vertragliche Zins ist fest: 13,5 Prozent bei 25 Tagen Laufzeit, 14 bis 16 Prozent bei Geschäftskrediten.
- •Der Einstieg liegt bei 10 Euro je Forderung, und die Preisliste weist derzeit überall „Free“ aus.
- •Die Cashback-Aktion von Revest bringt bis zu 6 Prozent, einmalig für die gesamte Laufzeit. Dazu kommt unser Community-Bonus.
- •Den Rückkauf schuldet allein der Kreditgeber, nicht Revest.
- •Plattform und alle drei Kreditgeber gehören zur selben Unternehmensgruppe.
- •Revest gibt keine Finanzaufsicht an, es greift keine Einlagensicherung, und ein Totalverlust ist möglich.
Die Statistikwerte in diesem Artikel stammen vom 30. Oktober 2026. Wie wir die Plattform insgesamt einordnen, steht im Erfahrungsbericht. Die Eckdaten auf einer Seite findest du im Revest-Hub.
Einstieg ab 10 € je Forderung, dazu die Cashback-Aktionen von Revest.
Revest: die 10 Dinge im Video
Die zehn Dinge gibt es auch als Video, in derselben Reihenfolge wie hier im Artikel. Der Text ergänzt das Video um die Statistikwerte vom 30. Oktober 2026, eine Tabelle zum Nachschlagen und Antworten auf die Fragen, die vor dem Start anstehen.
1. Du kaufst eine Forderung mit klarem Vertragsrahmen
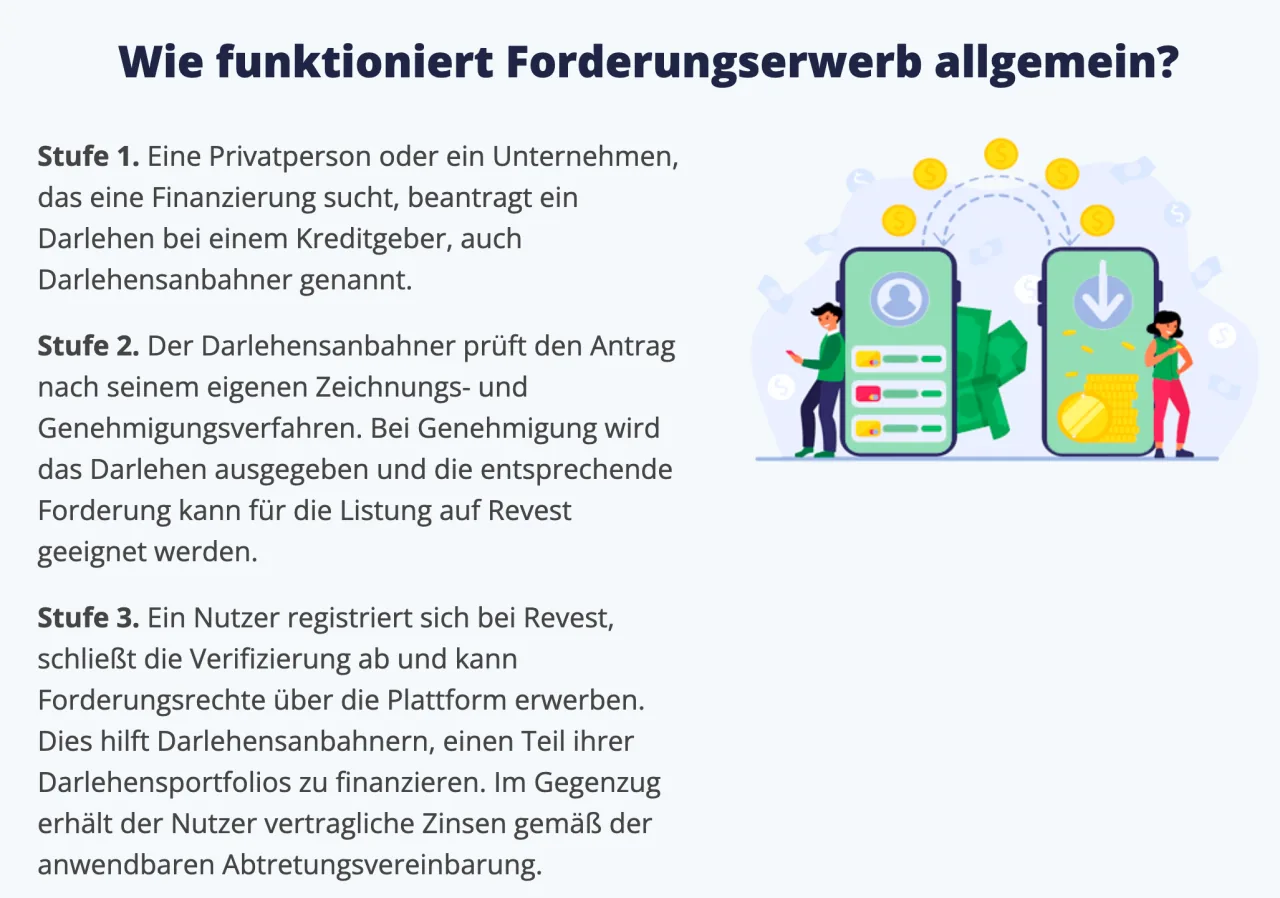
Eine Forderung ist das Recht auf Rückzahlung eines bestimmten Kredits. Beim Erstkauf ist der Kreditgeber der Verkäufer: Er tritt dir die Forderung per Abtretungsvertrag ab. Schuldner bleibt der Kreditnehmer, der den Kredit aufgenommen hat. Die Forderung hältst du in deinem eigenen Namen, und Preis, Zins und Laufzeit jeder Forderung siehst du in deinem Profil.
Für die Rolle der Plattform gilt: Revest ist nicht Partei der Forderung und nicht Gegenpartei deines Kaufs. Dein Regress, also dein Rückgriff im Verlustfall, richtet sich gegen den Kreditgeber, soweit der Abtretungsvertrag ihn vorsieht, nicht gegen Revest. Die Fußleiste von Revest beschreibt die Rolle der Plattform entsprechend nüchtern: Sie erleichtert die Abtretung vertraglicher Forderungen.
Was das für den Fall bedeutet, dass ein Kreditnehmer ausfällt, zeigen die Dinge 6 und 7.
2. Zwei Kredittypen mit festen Zinssätzen
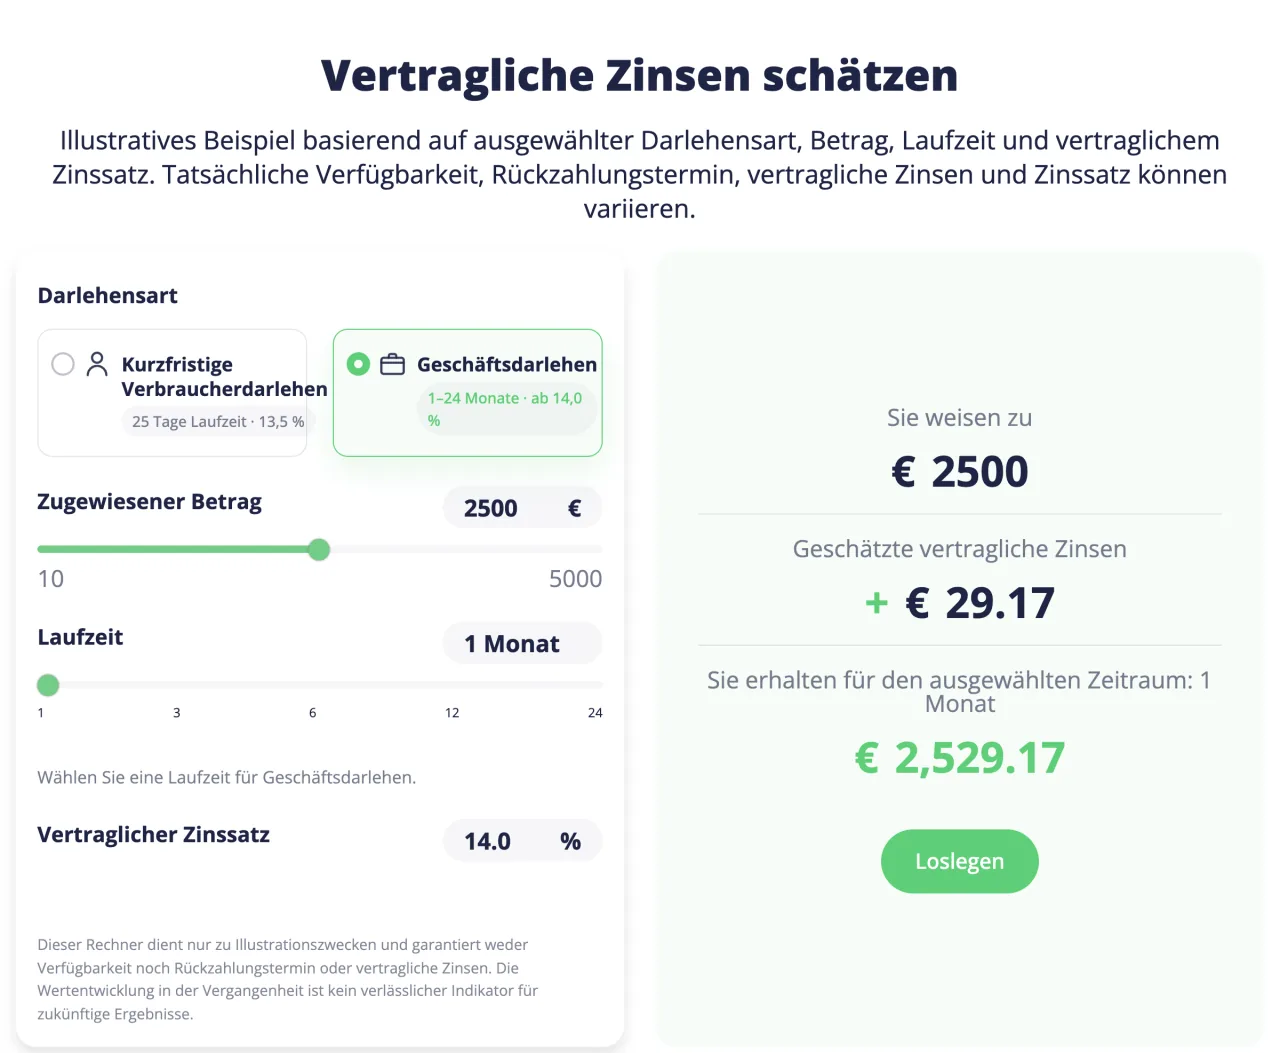
Revest bietet zwei Kredittypen an, beide mit festem Zinssatz. Konsumentenkredite haben eine feste Laufzeit von 25 Tagen und sind mit 13,5 Prozent im Jahr verzinst. Die Zinsen kommen mit der Rückzahlung. Geschäftskredite staffeln sich nach Laufzeit, je länger, desto höher der Zins:
- •1 Monat: 14 Prozent
- •3 Monate: 14,5 Prozent
- •6 Monate: 15 Prozent
- •12 Monate: 15,5 Prozent
- •24 Monate: 16 Prozent
Bei Geschäftskrediten werden die Zinsen monatlich gutgeschrieben, das Kapital kommt am Laufzeitende zurück. Mit 14 bis 16 Prozent liegen sie etwas höher als die Konsumentenkredite und laufen dafür bis zu 24 Monate.
Darüber hinaus gehören zwei Punkte zur Rechnung. Der Zins, den der Kreditnehmer zahlt, kann höher sein als dein Zins. Die Differenz behält der Kreditgeber, sie steht dir nicht zu. Und Revest behält keine Steuer ein: Du versteuerst die Zinsen selbst, nach den Regeln deines Wohnsitzlandes, im Zweifel mit Hilfe einer Steuerberatung.
13,5 bis 16 % Vertragszins, Konsumentenkredite mit 25 Tagen Laufzeit, Geschäftskredite bis 24 Monate.
3. Einstieg ab 10 Euro, derzeit ohne Plattformgebühren
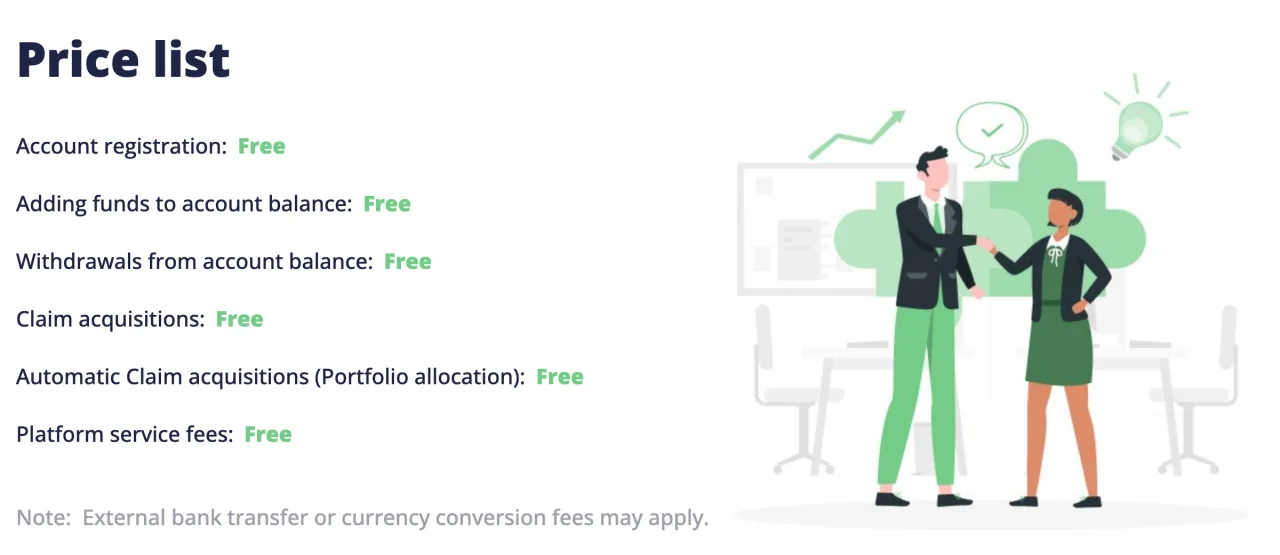
Die Preisliste ist kurz und übersichtlich: Registrierung, Einzahlung, Auszahlung, Forderungserwerb, automatischer Erwerb und Plattformgebühren stehen dort jeweils auf „Free“. Die Beschriftung ist auf der deutschen Seite englisch. Das sind die Eckdaten:
- •Mindestanlage: 10 Euro pro Forderung.
- •Gebühren: derzeit 0 Euro für Konto, Einzahlung, Investieren und Auszahlung. Bankgebühren und Währungsumrechnung können anfallen.
- •Einzahlungslimit: 25.000 Euro pro Kalendermonat, außer Revest setzt dir ein anderes Limit.
- •Zugang: Wohnsitz in der EU, in Großbritannien oder in der Schweiz, mindestens 18 Jahre und ein Girokonto auf deinen Namen bei einem Institut in der EU, in der Schweiz oder in Großbritannien. In der FAQ ist nur von der EU die Rede.
- •Auszahlung: freies Guthaben grundsätzlich jederzeit (mit der Sperrklausel aus Ding 8 als Vorbehalt), ab 50 Euro, auf ein eigenes Konto, von dem du schon eingezahlt hast. Ist es nicht verfügbar, benennst du ein anderes eigenes Konto, das die Anforderungen von Revest erfüllt. Die Dauer nennt Revest unterschiedlich: In den Nutzungsbedingungen stehen zwei Werktage, in der FAQ bis zu drei. Rechne mit zwei bis drei Werktagen.
- •Verifizierung: Reisepass oder Personalausweis mit elektronischen Sicherheitsmerkmalen, Adressnachweis, IBAN-Nachweis und Angaben zur Herkunft deines Geldes, dazu Steuer-Identifikationsnummer und Land der Steueransässigkeit. Weitere Unterlagen kann Revest jederzeit verlangen.
Wir schreiben „derzeit“, weil Revest Gebühren künftig über eine Änderung der Preisliste einführen darf. Heute nennt die Preisliste nur den Hinweis auf externe Bank- oder Umrechnungsgebühren. Die Herkunftsprüfung aus der Verifizierung taucht bei Ding 8 noch einmal auf.
4. Cashback bis zu 6 Prozent, einmalig für die ganze Laufzeit
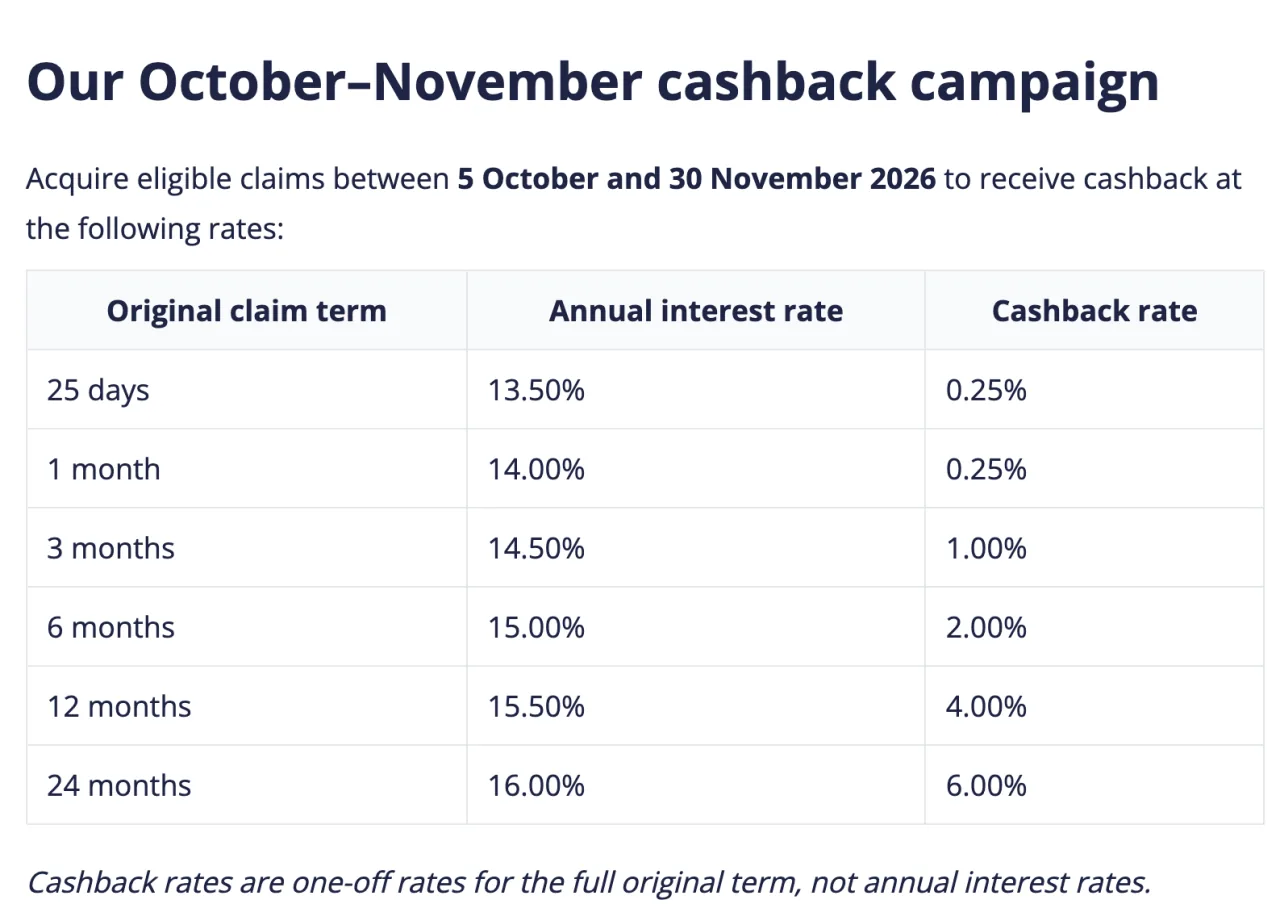
Obendrauf kommt die Cashback-Aktion von Revest. Sie zahlt Cashback auf berechtigte Käufe, einmalig für die gesamte Laufzeit, und rechnet damit anders als der Zins: Es ist kein Jahreswert. Die Aktion läuft vom 5. Oktober bis 30. November 2026. Die Staffel:
- •25 Tage und 1 Monat: je 0,25 Prozent
- •3 Monate: 1 Prozent
- •6 Monate: 2 Prozent
- •12 Monate: 4 Prozent
- •24 Monate: 6 Prozent
Ein Rechenbeispiel: 1.000 Euro für 24 Monate ergeben vertraglich 160 Euro Zinsen im Jahr (16 Prozent) und einmalig 60 Euro Cashback, wenn alles planmäßig zurückgezahlt wird. Das sind vertragliche Werte, kein zugesichertes Ergebnis. Die Zinsen haben wir selbst gerechnet, die 60 Euro nennt Revest in seinem Blog. Die 6 Prozent gelten für die gesamten zwei Jahre, nicht pro Jahr. Revest hält fest, dass bereits zugeteilter Cashback auch nach dem Aktionsende unter den Bedingungen weiterläuft, die beim Kauf festgehalten wurden. Aktionen darf Revest jederzeit ändern oder beenden.
Die Auszahlung stellst du unkompliziert im Portfolio ein. Bei Instant, dem Standard, kommt der volle Betrag direkt nach dem Kauf. Bei Flexible kommt er mit den Zahlungen der Forderung. Verkaufst du vorzeitig, wird bei Instant der Cashback für die Restzeit vom Erlös abgezogen. Bei Flexible endet der künftige Cashback.
Über unseren Link profitierst du zusätzlich vom Community-Bonus: 0,25 Prozent Cashback auf Konsumentenkredite und 1 Prozent Cashback auf Geschäftskredite, 90 Tage ab Registrierung, additiv zu laufenden Cashback-Aktionen von Revest.
Cashback-Aktion von Revest plus unser Community-Bonus.
5. Dein Portfolio investiert automatisch nach deinen Kriterien
In der Praxis steuerst du den Kauf über ein Portfolio. Darin legst du Betrag, Kredittyp, Laufzeit, Kreditgeber und Höchstbetrag je Forderung fest. Revest weist dein Geld danach automatisch passenden Forderungen zu und schließt die Abtretungsverträge in deinem Auftrag, ohne dass du jeden Kauf einzeln bestätigst. Die Auswahlkriterien legst du allein fest, Anlageberatung bietet Revest nicht an. Eine bestimmte Menge an Forderungen ist nicht zugesagt.
Für die Rückflüsse wählst du pro Portfolio, ob Kapital und Zinsen neu angelegt werden oder auf dein Guthaben laufen. Die Startseite zeigt dafür die Portfoliostrategien Gesamten Betrag reinvestieren und Saldo.
Auch der Ausstieg ist geregelt. Änderst, deaktivierst oder löschst du ein Portfolio, betrifft das nur künftige Käufe, gekaufte Forderungen laufen weiter. Ein vorzeitiger Verkauf geht nur bei laufenden, pünktlichen Forderungen und zum verbleibenden Kapitalbetrag. Dass sich ein Käufer findet, ist nicht zugesichert, und die Funktion steht nicht jederzeit zur Verfügung.
Das bedeutet: Du gibst die Einzelentscheidung je Forderung an die Zuteilung ab. Die Auswahl der Kreditgeber im Portfolio bleibt eine Auswahl innerhalb einer Gruppe, mehr dazu bei Ding 7.
6. Rückkaufpflicht des Kreditgebers ab Tag 31
Fällt ein Kreditnehmer aus, sieht der Ablauf einen festen Schritt vor: Die Rückkaufverpflichtung greift am 31. Kalendertag des Verzugs bei der Kapitalrückzahlung. Der Rückkaufpreis besteht aus dem offenen Kapitalbetrag plus den aufgelaufenen vertraglichen Zinsen bis zum Rückkauftag einschließlich. Im Einzelnen regelt das der Abtretungsvertrag. Bei Konsumentenkrediten heißt das nach unserer Rechnung: 25 Tage Laufzeit plus 31 Tage Verzug. Die Rückkaufpflicht greift also frühestens 56 Tage nach Laufzeitbeginn.
Den Rückkauf schuldet allein der Kreditgeber, nicht Revest, denn Revest ist nach eigenen Worten kein Garant des Zedenten oder Kreditnehmers.
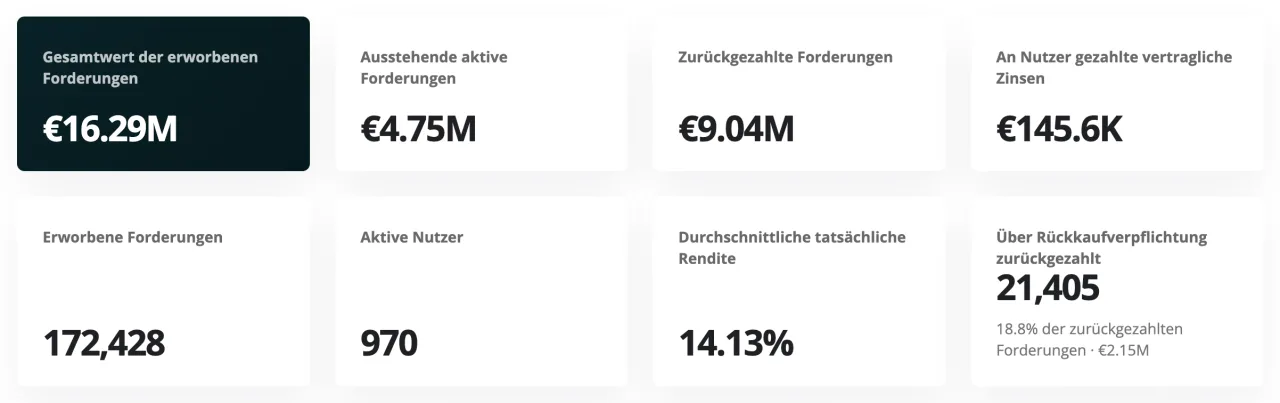
In der Praxis zeigt die Statistikseite, wie oft der Rückkauf gegriffen hat. Am 30. Oktober 2026 wies sie 21.405 Forderungen aus, die über die Rückkaufverpflichtung zurückgezahlt wurden. Die Statistikseite zeigt dazu „18,8 % der zurückgezahlten Forderungen“, also rund 19 Prozent. Der Wert dieser Forderungen lag an diesem Stichtag bei 2,15 Millionen Euro. Gemessen an den insgesamt zurückgezahlten 9,04 Millionen Euro sind das nach unserer Rechnung rund 24 Prozent. Ob sich die 18,8 Prozent auf die Stückzahl oder den Wert beziehen, schreibt Revest nicht dazu. Die 24 Prozent sind unsere Rechnung nach Wert.
Insgesamt hatten Anleger bis zum 30. Oktober 2026 Forderungen für über 16 Millionen Euro erworben, der offene Bestand lag bei rund 4,8 Millionen Euro.
Die Verzugsquote schwankt: Im Video nennen wir rund 4,5 Prozent, den Stand vom 16. Oktober 2026. Am 30. Oktober lagen nach unserer Rechnung rund 15 Prozent der offenen Forderungen im Verzug. Die Details stehen in Wie sicher ist Revest?.
Wie viel der Rückkauf trägt, hängt an der Leistungsfähigkeit des Kreditgebers. Wer die Kreditgeber sind, zeigt Ding 7.
7. Drei Kreditgeber, eine Gruppe
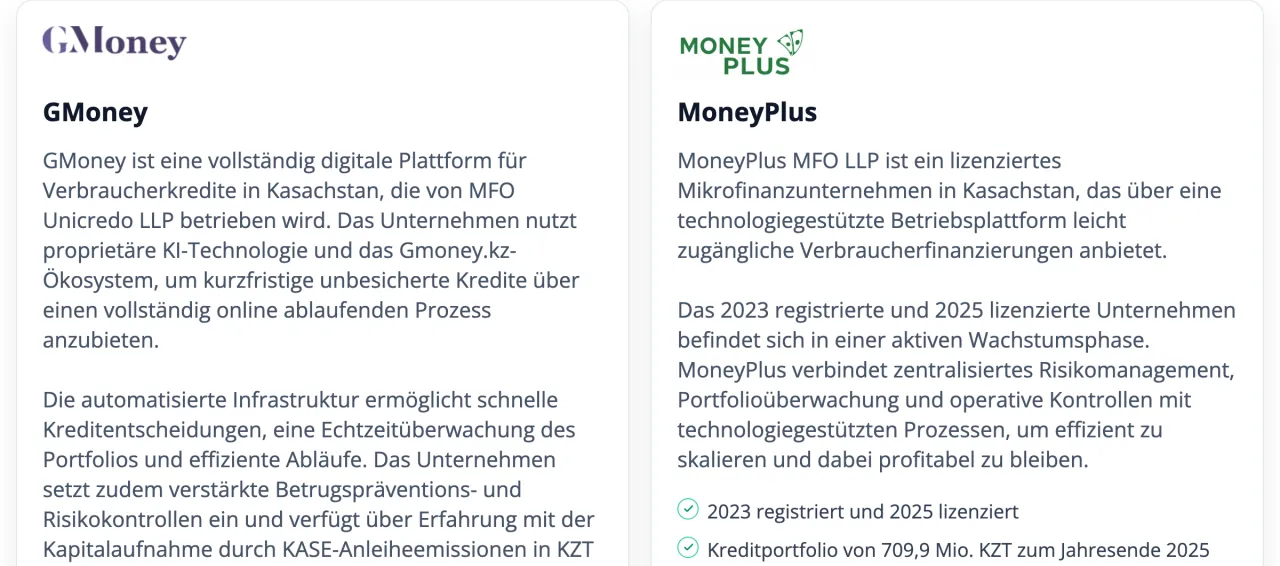
Revest macht die Kreditgeber sichtbar. Auf der Kreditgeber-Seite stehen drei: GMoney, MoneyPlus und GMoney Group, die Marke der Holding GM Group Limited. Zwei davon sind Mikrofinanzierer in Kasachstan, die in ihren Unterlagen eine Lizenz nennen. Mikrofinanzierer heißt: Anbieter von Krediten mit Mikrofinanz-Lizenz. Der dritte Kreditgeber ist die Gruppengesellschaft für die Geschäftskredite. Revest veröffentlicht Berichte der Kreditgeber, du kannst sie ohne Login auf der Kreditgeber-Seite lesen. Wie wir die Zahlen von GMoney einordnen, steht im Erfahrungsbericht.
Die Anteile zeigt die Statistikseite. Am 30. Oktober 2026 entfielen 43,5 Prozent der erworbenen Forderungen auf GMoney, 42,6 Prozent auf die GMoney Group und 13,9 Prozent auf MoneyPlus. Das ist die Verteilung aller Erwerbe, nicht die des offenen Bestands. Nach Kredittyp waren am selben Stichtag rund 43 Prozent der erworbenen Forderungen Geschäftskredite. Revest nennt als Zweck der Geschäftskredite zum Start unter anderem die Finanzierung im Zusammenhang mit Gruppengesellschaften und die Entwicklung von Kreditgebern.
Plattform und alle drei Kreditgeber gehören zur selben Unternehmensgruppe. Das ergibt sich aus dem kroatischen Handelsregister und den Gruppendokumenten der Kreditgeber. Du streust bei Revest also nicht über unabhängige Kreditgeber, und auch die Rückkaufpflicht aus Ding 6 liegt innerhalb dieser Gruppe.
8. So läuft dein Geld über einen Zahlungsdienstleister
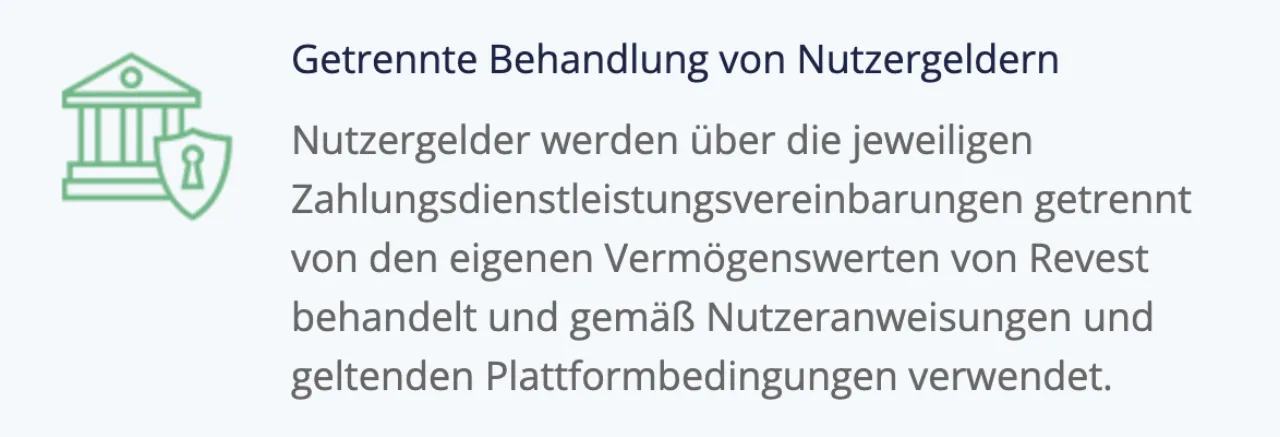
Wohin fließt dein Geld, bevor es in Forderungen steckt? Dein Guthaben läuft über Durchlaufkonten bei einem Zahlungsdienstleister. Ein Zahlungsdienstleister ist ein Unternehmen, das Zahlungen abwickelt. Revest ist nicht wirtschaftlicher Eigentümer des Geldes. Wirtschaftlicher Eigentümer heißt: wem das Geld wirtschaftlich gehört. Den Namen des Zahlungsdienstleisters nennt Revest nicht.
Revest beschreibt auf der Startseite die getrennte Behandlung so: Nutzergelder würden über die jeweiligen Zahlungsdienstleistungsvereinbarungen getrennt von den eigenen Vermögenswerten von Revest behandelt und gemäß Nutzeranweisungen und geltenden Plattformbedingungen verwendet.
Zum Ablauf gehört eine Sperrklausel: Revest und der Zahlungsdienstleister dürfen ohne Vorankündigung Zugang sperren und Gelder einfrieren, etwa bei Behördenvorgaben oder einer offenen Herkunftsprüfung. Die Herkunftsprüfung kennst du aus Ding 3. Revest haftet für solche Maßnahmen nicht, wenn es in gutem Glauben handelt, soweit das gesetzlich zulässig ist.
Welche Anlässe für Sperren gelten und was bei einer Insolvenz von Revest mit deinem Geld passiert, steht in Wie sicher ist Revest?.
9. Aufsicht und Einlagensicherung im Überblick
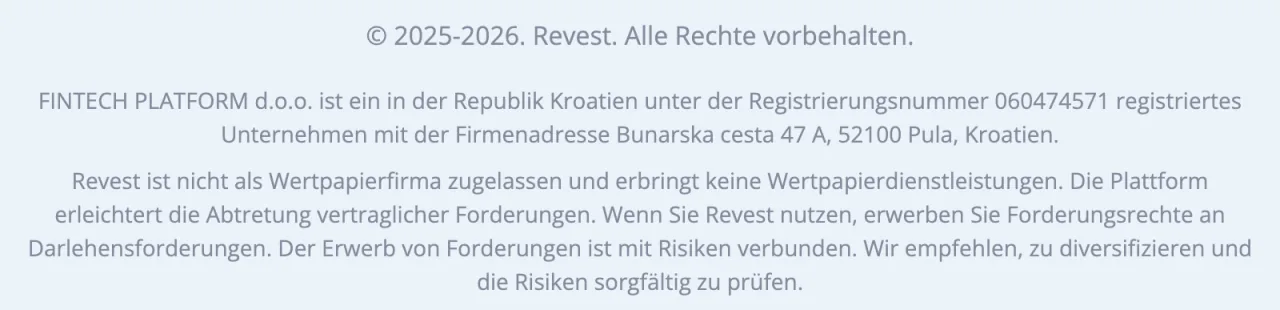
Die Fußleiste hält fest, dass Revest nicht als Wertpapierfirma zugelassen ist und keine Wertpapierdienstleistungen erbringt. Außerdem weist sie darauf hin, dass der Erwerb von Forderungen mit Risiken verbunden ist, und die deutsche Fassung empfiehlt, zu diversifizieren und die Risiken sorgfältig zu prüfen. Die Betreibergesellschaft ist im Handelsregister in Kroatien eingetragen, das Stammkapital beträgt 2.500 Euro. Stammkapital heißt: das im Handelsregister eingetragene Kapital.
Bei Aufsicht und Schutz gilt: Revest gibt für sich selbst auf der Website und in den Bedingungen keine Finanzaufsicht und keine Lizenz an. Es gibt keine Einlagensicherung und keine gesetzliche Entschädigung für Verluste auf Forderungen. Einlagensicherung heißt: gesetzliche Absicherung von Bankguthaben. Bei einer Insolvenz von Revest bleiben bestehende Abtretungsverträge gültig.
Das Kapitalrisiko benennt Revest ebenfalls offen. Du kannst einen Teil oder das gesamte Geld verlieren, auch ein Totalverlust ist möglich. Kein Ergebnis ist von Revest zugesichert, weder Rückzahlung noch Zins noch Rückkauf. Wie belastbar Rückkaufpflicht und Gruppenstruktur im Ernstfall sind, vertiefen wir in unserem Artikel Wie sicher ist Revest?. Wie eine andere P2P-Plattform aufgestellt ist, zeigt zum Vergleich unser Test von Debitum Investments.
10. Das Land hinter den Krediten: Kasachstan
Beim Länderrating gibt es gute Nachrichten: S&P hat Kasachstan am 21. August 2026 auf BBB mit stabilem Ausblick heraufgestuft. Das meldete die kasachische Börse KASE. Ein Länderrating ist die Note einer Agentur für die Kreditwürdigkeit eines Staates. Es bewertet nicht die Kreditgeber und ist keine Garantie für dein Geld.
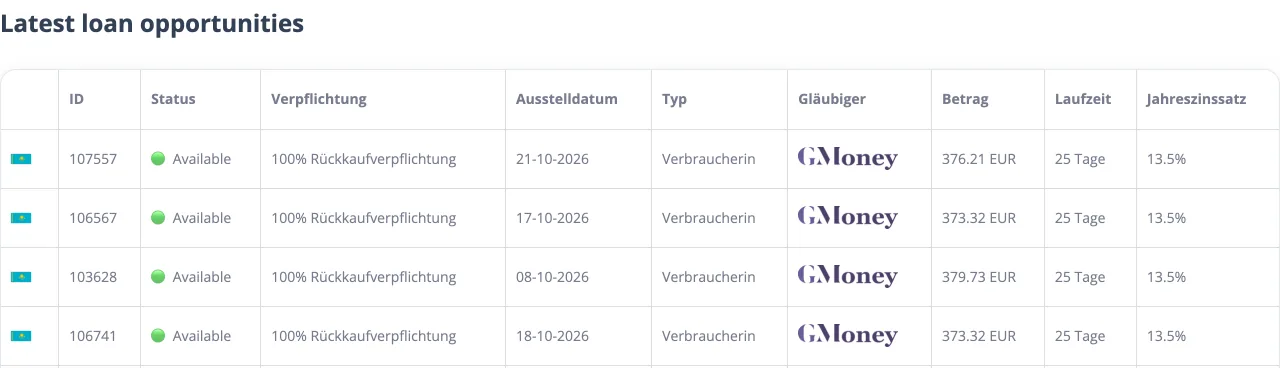
Die Kredite hinter den Forderungen werden in Kasachstan vergeben, und auf der Kreditgeber-Seite steht als Währung Tenge (KZT). Deine Forderung wird dagegen in Euro abgerechnet, und auch die Liste der aktuellen Forderungen auf der Kreditgeber-Seite weist die Beträge in Euro aus. Bei Krediten in Landeswährung regelt der jeweilige Vertrag das Währungsrisiko. In der FAQ steht, dass in Euro vergebene Geschäftskredite kein Wechselkursrisiko zwischen Euro und Tenge tragen, auf der Kreditgeber-Seite ist als Währung KZT angegeben. Wie beides zusammenpasst, erläutert Revest nicht.
Das Länderrating ändert nichts am Aufbau aus den Dingen 6 bis 9. Es sagt etwas über den Staat, nicht über Rückkauf, Gruppe oder Aufsicht. Mit den zehn Punkten hast du das Rüstzeug, Revest selbst sachlich einzuordnen.
Die 10 Dinge auf einen Blick
Zum Nachschlagen: links die Regel, rechts, was sie für dich bedeutet.
Was gilt | Was das für dich heißt | |
|---|---|---|
| 1. Forderung | Du kaufst eine Forderung aus einem Kredit. Beim Erstkauf verkauft sie der Kreditgeber, du hältst sie in deinem Namen. | Dein Regress geht gegen den Kreditgeber, nicht gegen Revest, soweit der Abtretungsvertrag ihn vorsieht. |
| 2. Zinsen | 13,5 % bei 25 Tagen, 14 bis 16 % bei Geschäftskrediten von 1 bis 24 Monaten, jeweils fest. | Zinsen der Konsumentenkredite kommen mit der Rückzahlung, bei Geschäftskrediten monatlich. Steuern zahlst du selbst. |
| 3. Einstieg | 10 € Mindestanlage je Forderung, 25.000 € Einzahlungslimit im Kalendermonat, Auszahlung ab 50 €, Preisliste derzeit Free. | Bankgebühren und Umrechnung können anfallen. Für die Verifizierung brauchst du Ausweis, Adress- und IBAN-Nachweis sowie Angaben zur Herkunft deines Geldes. |
| 4. Cashback | Einmalig für die gesamte Laufzeit, 0,25 bis 6 %, Aktion vom 5. Oktober bis 30. November 2026. | Die Prozente sind kein Jahreswert. Revest darf Aktionen jederzeit ändern oder beenden. |
| 5. Portfolio | Automatische Zuteilung nach deinen Kriterien, keine Einzelbestätigung, keine bestimmte Menge zugesagt. | Ein Ausstieg betrifft nur künftige Käufe. Vorzeitiger Verkauf geht nur bei laufenden, pünktlichen Forderungen. |
| 6. Rückkauf | Am 31. Kalendertag des Verzugs bei der Kapitalrückzahlung greift die Rückkaufpflicht. Sie trifft den Kreditgeber, nicht Revest. Einzelheiten regelt der Abtretungsvertrag. | Der Wert der Pflicht hängt an der Leistungsfähigkeit des Kreditgebers. |
| 7. Gruppe | Plattform und alle drei Kreditgeber gehören zur selben Unternehmensgruppe. | Du streust nicht über unabhängige Kreditgeber. |
| 8. Geldweg | Durchlaufkonten beim Zahlungsdienstleister, Revest ist nicht wirtschaftlicher Eigentümer, den Namen nennt Revest nicht. | Zugang und Guthaben können ohne Vorankündigung gesperrt oder eingefroren werden, etwa bei Behördenvorgaben. |
| 9. Aufsicht | Revest gibt keine Finanzaufsicht und keine Lizenz an, keine Einlagensicherung, keine gesetzliche Entschädigung. | Ein Totalverlust ist möglich, kein Ergebnis ist zugesichert. |
| 10. Kasachstan | Kredite in Kasachstan, Währung der Kreditgeber KZT, deine Forderung in Euro, S&P bewertet das Land mit BBB. | Das Rating bewertet den Staat, nicht die Kreditgeber. Das Währungsrisiko regelt der jeweilige Vertrag. |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Unser Fazit zu Revest
Das spricht für Revest
- Fester Vertragszins von 13,5 % bei 25 Tagen und 14 bis 16 % bei Geschäftskrediten
- Kurze Laufzeit von 25 Tagen bei Konsumentenkrediten
- Einstieg ab 10 € je Forderung, Preisliste derzeit durchgehend Free
- Cashback-Aktion mit bis zu 6 % einmalig je Laufzeit, dazu unser Community-Bonus
- Revest veröffentlicht Berichte der Kreditgeber
Das solltest du einplanen
- Den Rückkauf schuldet allein der Kreditgeber, sein Wert hängt an dessen Leistungsfähigkeit
- Plattform und alle drei Kreditgeber gehören zur selben Gruppe, die Kreditgeber-Auswahl verteilt nur innerhalb dieser Gruppe
- Revest gibt keine Finanzaufsicht an, es greift keine Einlagensicherung
- Verlust eines Teils oder des gesamten Geldes möglich, bis zum Totalverlust
Revest bietet dir feste Zinsen von 13,5 bis 16 Prozent je nach Laufzeit, bei den Konsumentenkrediten kurze Laufzeiten von 25 Tagen, eine laufende Cashback-Aktion und derzeit keine Plattformgebühren in der Preisliste. Dazu kommt eine Offenheit, die nicht selbstverständlich ist: Statistik, Bedingungen und Berichte der Kreditgeber kannst du ohne Login einsehen, und über die Rückkaufpflicht haben die Kreditgeber bis zum 30. Oktober 2026 bereits 21.405 Forderungen zurückgezahlt.
Insgesamt ist Revest gut nachvollziehbar aufgebaut. Mit den zehn Dingen aus diesem Artikel weißt du, was du kaufst, wie der Ablauf funktioniert und welche Stellschrauben du im Portfolio selbst in der Hand hast.
Lennard aus unserem Team investiert selbst bei Revest. Den Kontowert aus seinem Dashboard zeigen wir im Erfahrungsbericht. Weitere Plattformen zeigt der Vergleich der P2P-Kredite, die Eckdaten zu Revest stehen im Hub. Das ist keine Anlageberatung, sondern eine Einordnung der öffentlichen Angaben von Revest.
Mindestanlage 10 € je Forderung, derzeit ohne Plattformgebühren.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Revest Erfahrungen 2026
Unsere Analyse: Konditionen, Gruppenstruktur und Rückkaufverpflichtung von Revest im Detail.
Wie sicher ist Revest 2026? Rückkauf, Gruppe und Aufsicht
Rückkaufverpflichtung, Gruppe hinter den Kreditgebern, Weg deines Geldes und Insolvenzfall: was die Bedingungen regeln.
Revest im Überblick
Konditionen, Struktur und Risiken von Revest auf einer Seite.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.