Advanzia Mastercard Gold oder Hanseatic GenialCard? Beide Kreditkarten kosten dauerhaft 0 Euro Jahresgebühr und verlangen weltweit keine Fremdwährungsgebühr. Die Unterschiede liegen bei den Zinsen (19,92 gegen 24,95 Prozent effektiv), bei der Lastschrift, beim Bargeld und bei der Reiseversicherung. Wir nutzen beide Karten selbst, die GenialCard im Alltag, die Advanzia auf Reisen, und zeigen, welche Karte in welcher Situation vorne liegt.
Advanzia vs GenialCard im Überblick
Die Advanzia Gebührenfrei Mastercard Gold* und die Hanseatic Bank GenialCard* gehören zu den bekannteren kostenlosen Kreditkarten in Deutschland. Beide verlangen keine Jahresgebühr, keinen Mindestumsatz und keine Fremdwährungsgebühr beim Bezahlen. Auf den ersten Blick wirken sie austauschbar.
In der Praxis unterscheiden sich die Karten an fünf Stellen: bei den Zinsen für die Teilzahlung, bei der Art der Rückzahlung, beim Bargeld, bei der Reiseversicherung und beim Bonusprogramm. Beide Karten haben wir selbst im Einsatz: die GenialCard seit über einem Jahr im Alltag, die Advanzia auf Reisen. In diesem Vergleich gehen wir die Punkte der Reihe nach durch und sagen am Ende, welche Karte zu welchem Nutzungsprofil passt.
Wer die Karten einzeln kennenlernen will, findet die ausführlichen Tests hier: Advanzia Mastercard Gold Erfahrungen und GenialCard Erfahrungen.
Der direkte Vergleich auf einen Blick:
GenialCard | Advanzia Gold | |
|---|---|---|
| Kartentyp | Visa (Revolving) | Mastercard (Revolving) |
| Herausgeber | Hanseatic Bank, Hamburg | Advanzia Bank, Luxemburg |
| Jahresgebühr | 0 Euro | 0 Euro |
| Fremdwährungsgebühr | 0 Euro | 0 Euro |
| Sollzins Teilzahlung | 18,30 Prozent p.a. | 1,87 Prozent pro Monat (22,48 Prozent p.a.) |
| Effektiver Jahreszins | 19,92 Prozent | 24,95 Prozent |
| Mindestrate | 3 Prozent, mind. 20 Euro | 3 Prozent, mind. 30 Euro |
| Rückzahlung | Lastschrift, Rate per App einstellbar | Überweisung zum Fälligkeitstag |
| Zinsfreie Zeit | Erste 3 Monate für Neukunden | Bis zu 7 Wochen pro Rechnung, dauerhaft |
| Bargeld Deutschland | 3,95 Euro am Automaten, 0 Euro an der Kasse | 0 Euro, aber Zinsen ab Tag 1 |
| Bargeld Ausland | 0 Euro | 0 Euro, aber Zinsen ab Tag 1 |
| Reiseversicherung | Nur als Zusatz (88,40 Euro/Jahr) | Kostenlos enthalten |
| Bonusprogramm | Angebotswelt, Reisewelt bis 8 Prozent | 5 Prozent Reisebonus über Urlaubsplus |
| Kreditrahmen zum Start | Bis zu 4.000 Euro | Individuell, 200 Euro bis zur Kartenzustellung |
| Mobile Payment | Apple Pay, Google Pay | Apple Pay, Google Pay |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Der Vergleich im Video
Im Video gehen wir die wichtigsten Unterschiede zwischen der Hanseatic GenialCard und der Advanzia Mastercard Gold durch und erklären, für wen sich welche Karte lohnt. Der effektive Jahreszins der Advanzia hat sich seit der Aufnahme von 24,69 auf 24,95 Prozent verändert, die aktuellen Werte stehen in diesem Artikel.
Kostenlose Visa mit Lastschrift, 3 Monate zinsfrei für Neukunden und Startguthaben über unseren Link.
Jahresgebühr und Grundkosten: Unentschieden
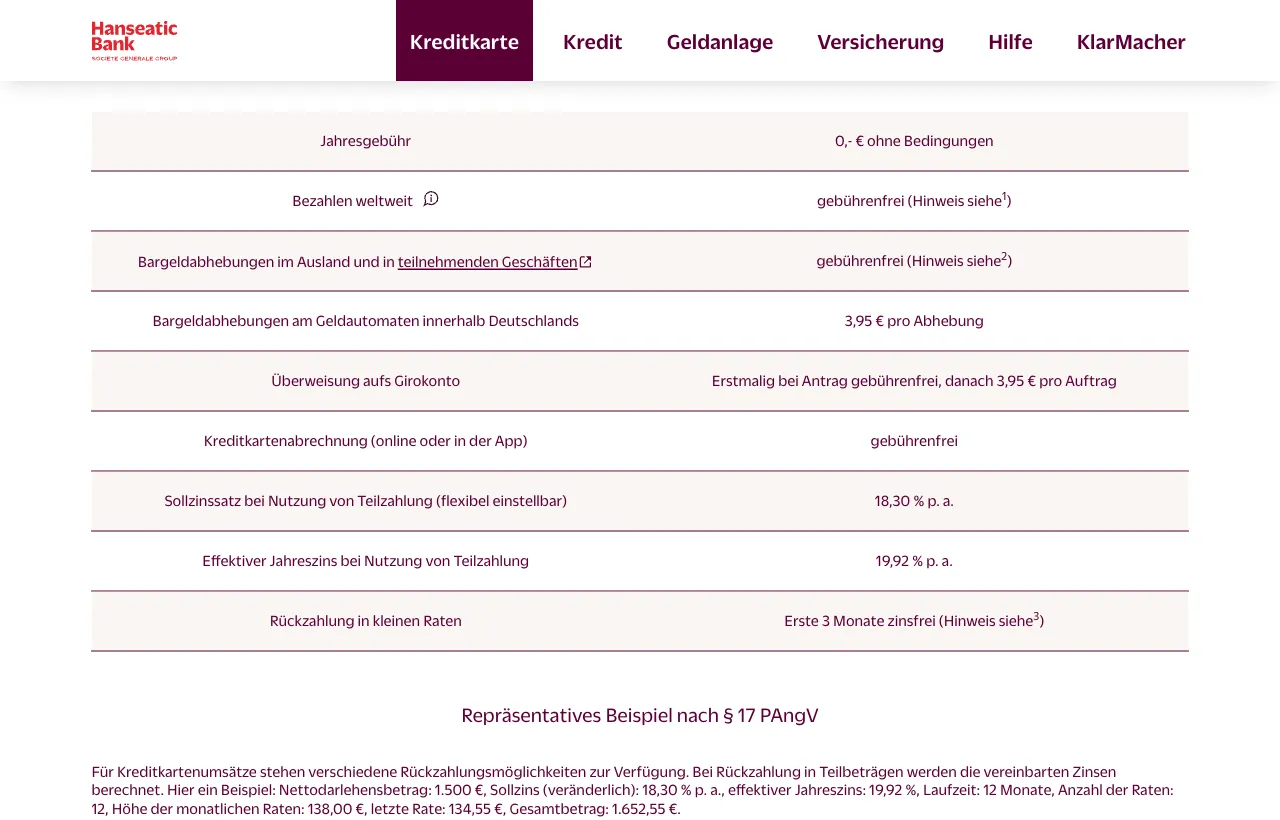
Bei den Grundkosten nehmen sich die beiden Karten nichts. Beide sind dauerhaft kostenlos, ohne Jahresgebühr, ohne Mindestumsatz und ohne Bedingungen. Du kannst die Karte einen Monat intensiv nutzen und den nächsten gar nicht, ohne dass Kosten entstehen.
Auch beim Bezahlen im Ausland liegen beide gleichauf. Weder die GenialCard* noch die Advanzia* erheben eine Fremdwährungs- oder Auslandseinsatzgebühr. Abgerechnet wird zum Wechselkurs von Visa beziehungsweise Mastercard. Bei der GenialCard gilt der Kurs des Tages, an dem die Abrechnung bei der Bank eingeht, was vom Zahlungstag abweichen kann.
Eine kleine Einschränkung gibt es bei Advanzia: Neben der gebührenfreien Karte gibt die Bank zwei kostenpflichtige Varianten aus, die Hilton Honors Kreditkarte für 6 Euro pro Monat und die Turkish Airlines Miles & Smiles Kreditkarte für 8 Euro pro Monat. Um diese geht es hier nicht. Wer die Standardkarte beantragt, zahlt dauerhaft 0 Euro.
Dabei ist zu beachten, dass bei beiden Karten im Ausnahmefall Nebenkosten anfallen. Advanzia berechnet 3 Euro, wenn der Kreditrahmen zum Abrechnungszeitpunkt um mehr als 3 Prozent und mindestens 50 Euro überschritten wird, dazu 3 Euro pro Mahnung bei Zahlungsverzug. Die GenialCard verlangt 3 Prozent, mindestens 3,95 Euro, wenn du die Karte in Casinos, bei Wettbüros, auf Wertpapierplattformen, bei Finanzinstituten, für Geldtransfers oder für den Kauf von Kryptowährungen einsetzt. Diese Umsatzarten musst du vorher sogar freischalten lassen.
Dieser Punkt geht also unentschieden aus. Der Unterschied zwischen den Karten entsteht erst, wenn Geld über die Karte geliehen wird.
Zinsen, Teilzahlung und Lastschrift
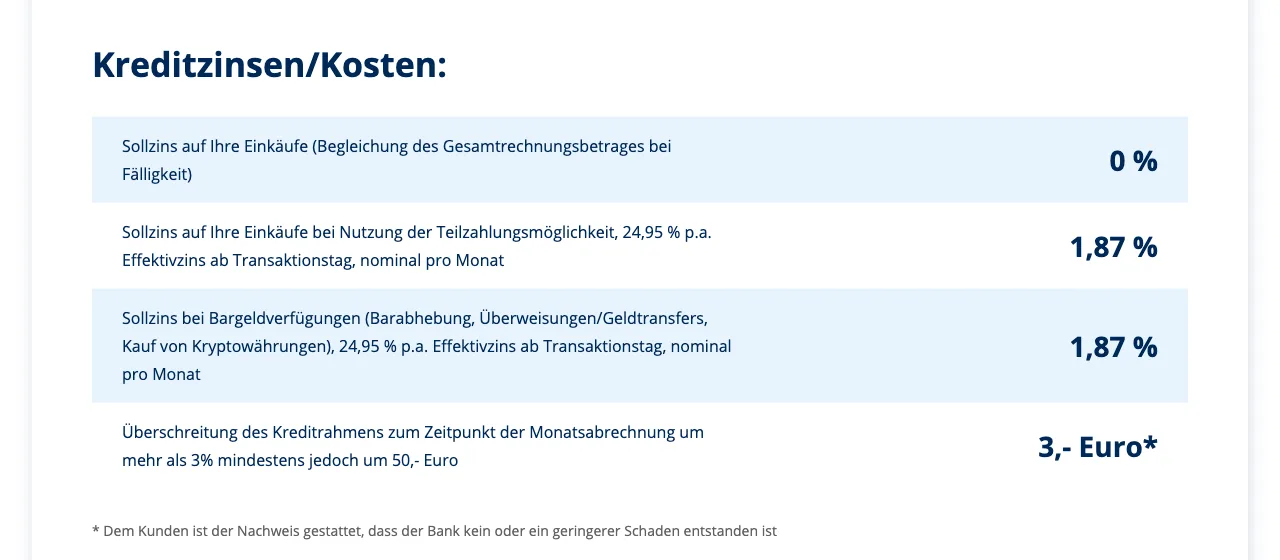
Hier liegt ein deutlicher Unterschied. Die GenialCard verlangt bei Teilzahlung 18,30 Prozent Sollzins pro Jahr, das ergibt einen effektiven Jahreszins von 19,92 Prozent. Die Advanzia Mastercard Gold weist ihren Sollzins mit 1,87 Prozent pro Monat aus, das entspricht laut den vorvertraglichen Informationen 22,48 Prozent pro Jahr. Der effektive Jahreszins liegt bei 24,95 Prozent. Beide Sätze sind hoch, der Abstand beträgt rund 5 Prozentpunkte.
Entscheidend ist, wann diese Zinsen überhaupt anfallen. Bei beiden Karten zahlst du 0 Prozent Zinsen auf Einkäufe, wenn du die Rechnung zum Fälligkeitstag vollständig ausgleichst. Die Zinsen greifen nur bei Teilzahlung, also wenn ein Teil des Saldos in den nächsten Monat rutscht.
Die Mindestrate liegt bei der GenialCard* bei 3 Prozent des offenen Betrags, mindestens 20 Euro. Bei der Advanzia* sind es ebenfalls 3 Prozent, aber mindestens 30 Euro. Das repräsentative Beispiel der Advanzia zeigt, was Teilzahlung kostet: Wer 1.000 Euro in zwölf Monatsraten zurückzahlt, überweist am Ende 1.132,75 Euro. Bei der GenialCard sind es laut Beispiel der Bank 1.652,55 Euro für 1.500 Euro Kredit über zwölf Monate. Auf 1.000 Euro gerechnet sind das rund 133 Euro Kreditkosten bei Advanzia gegenüber rund 102 Euro bei der GenialCard.
Der Komfortunterschied liegt in der Rückzahlung. Die Hanseatic Bank bucht die Rate per Lastschrift von deinem Referenzkonto ab, immer am letzten Bankarbeitstag des Monats. Den Tilgungssatz stellst du in der App oder im Online Banking selbst ein. Voreingestellt ist die Teilzahlung mit 3 Prozent, wir haben vom ersten Tag an auf den vollen Betrag umgestellt. So wird die Rechnung automatisch komplett ausgeglichen und es fallen keine Zinsen an.
Bei Advanzia funktioniert das anders. Die Rechnung wird einmal im Monat erstellt und muss bis zum Fälligkeitstag per Überweisung bezahlt werden. Eine SEPA-Lastschrift sehen die AGB nur vor, "soweit" die Bank sie anbietet, und auf der Kartenseite wird sie nicht als Funktion beworben. Wer vergisst zu überweisen, landet automatisch in der Teilzahlung mit 24,95 Prozent. Genau das ist der Grund, warum wir die Advanzia nur Leuten empfehlen, die ihre Rechnungen im Blick behalten.
Zinsfreie Zeit für Neukunden: Die GenialCard bietet Neukunden die ersten 3 Monate nach Kartenerhalt zinsfrei, auch bei Teilzahlung. Danach greifen die vertraglichen Zinsen automatisch. Advanzia wirbt mit einem bis zu 7 Wochen zinsfreien Zahlungsziel. Das ist keine Aktion, sondern die Mechanik der Abrechnung: Wer am Tag nach der Rechnungsstellung einkauft, muss den Betrag erst zum Fälligkeitstag der nächsten Rechnung bezahlen. Das gilt dauerhaft, aber ausdrücklich nicht für Bargeld, Überweisungen und Kryptokäufe.
Dieser Punkt geht an die GenialCard. Niedrigere Zinsen, niedrigere Mindestrate und eine Lastschrift, die den Ausgleich der Rechnung übernimmt.
Bargeld: Welche Karte ist günstiger?
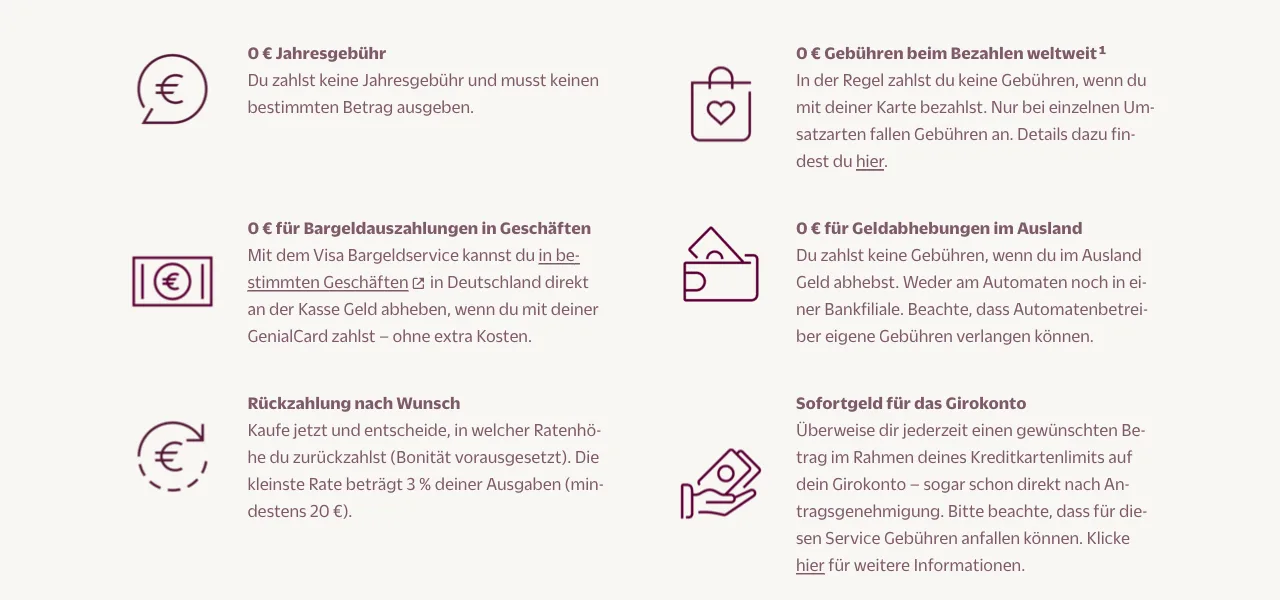
Beim Bargeld haben die Karten umgekehrte Vorzeichen. Die GenialCard verlangt am Geldautomaten in Deutschland 3,95 Euro pro Abhebung, im Ausland dagegen nichts. Die Advanzia verlangt weltweit keine Abhebegebühr, verzinst Bargeld aber ab dem Tag der Abhebung mit 24,95 Prozent effektiv.
Mit der GenialCard* hebst du außerhalb Deutschlands kostenlos ab, am Automaten wie in der Bankfiliale. Automatenbetreiber können eigene Gebühren verlangen, die trägst du in jedem Fall. In Deutschland umgehst du die 3,95 Euro über den Visa Bargeldservice: In teilnehmenden Geschäften bekommst du an der Kasse Bargeld, wenn du mit der GenialCard bezahlst, ohne Aufpreis. Das Tageslimit am Automaten liegt bei 500 Euro.
Die Advanzia Mastercard Gold* nimmt weltweit keine Bargeldgebühr, weder am Schalter noch am Automaten. Dabei ist zu beachten, dass Bargeldverfügungen vom zinsfreien Zahlungsziel ausgenommen sind. Sie werden ab dem Transaktionstag mit 1,87 Prozent pro Monat verzinst, bis der Betrag ausgeglichen ist. Wer sofort überweist, zahlt nur ein paar Tage Zinsen. Wer bis zur Fälligkeit wartet, zahlt je nach Betrag schnell mehr als die 3,95 Euro der GenialCard, bei 200 Euro und sieben Wochen rund 6 Euro. Bis zu 5 Abhebungen und maximal 1.000 Euro pro Tag sind möglich.
Was auffällt: Auch für Überweisungen vom Kartenkonto und Kryptokäufe gilt bei Advanzia die Verzinsung ab Tag 1. Die GenialCard verlangt für Kryptokäufe und Geldtransfers 3 Prozent, mindestens 3,95 Euro, nach vorheriger Freischaltung. Die Überweisung vom Kartenkonto aufs eigene Girokonto kostet dort 3,95 Euro pro Auftrag, die erste beim Antrag ist kostenlos. Wer regelmäßig Krypto per Kreditkarte kauft, sollte das bei beiden Karten einkalkulieren. Günstiger ist der Kauf direkt bei einer Börse per SEPA-Überweisung, die Anbieter stehen in unserem Krypto-Börsen-Vergleich.
Unser Tipp für beide Karten: Bargeld in Deutschland lieber mit der Debitkarte des Girokontos ziehen. Welche Konten das kostenlos anbieten, zeigt unser Girokonto-Vergleich. Für Bargeld im Ausland ist die GenialCard die klar günstigere Karte.
Reiseversicherung oder Vorteilswelt?
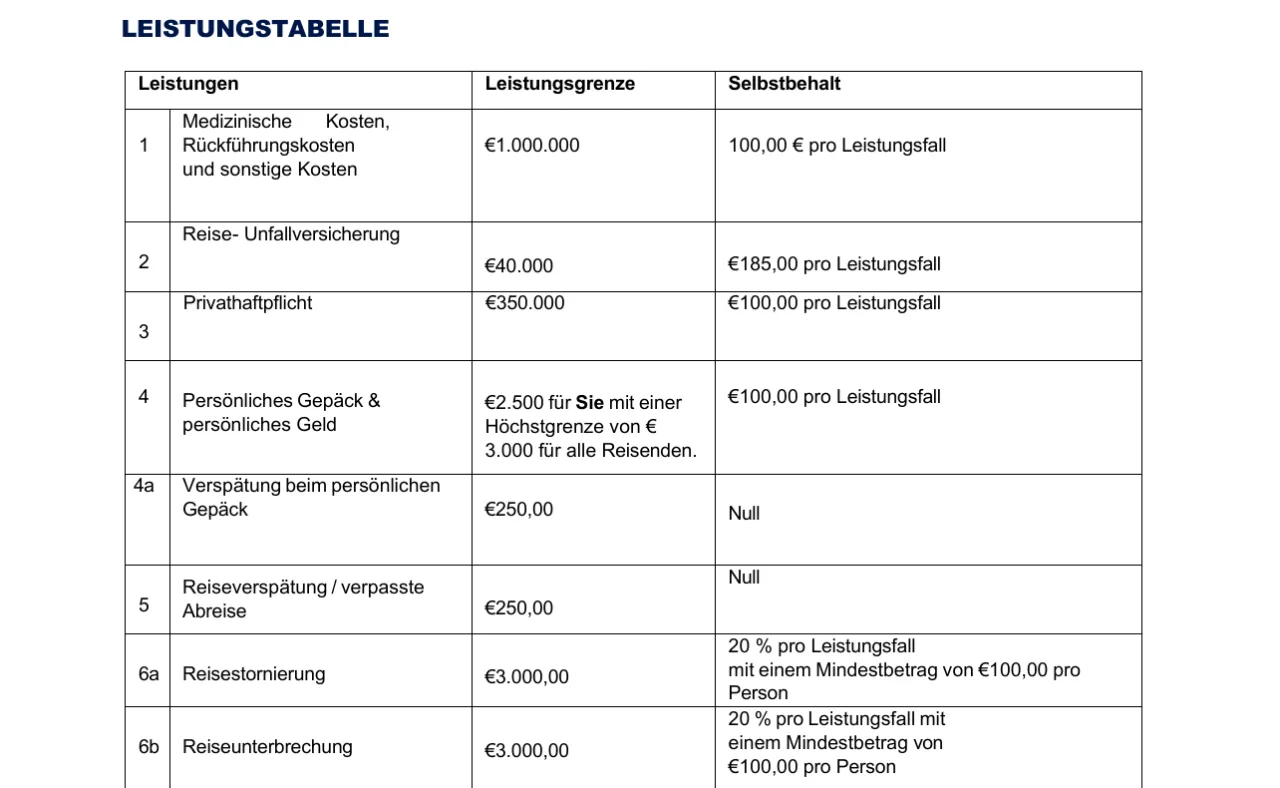
Bei den Zusatzleistungen verfolgen die Banken zwei verschiedene Modelle. Advanzia packt eine Reiseversicherung kostenlos in die Karte und ergänzt sie um einen Reisebonus. Die Hanseatic Bank verzichtet auf eine inkludierte Versicherung und setzt stattdessen auf Rabatte in der Vorteilswelt.
Die Reiseversicherung der Advanzia kommt vom Versicherer Lloyd's Insurance Company und gilt in der Fassung ab 1. Januar 2026. Sie greift, wenn du mindestens 50 Prozent der Transportkosten, bei Pauschalreisen und Kreuzfahrten 50 Prozent des Reisepreises, mit der Karte bezahlt hast. Enthalten sind unter anderem medizinische Kosten und Rückführung bis 1.000.000 Euro mit 100 Euro Selbstbehalt, eine Reiseunfallversicherung bis 40.000 Euro, Reiserücktritt und Reiseabbruch bis jeweils 3.000 Euro mit 20 Prozent Selbstbehalt sowie Gepäck bis 2.500 Euro. Der Schutz endet mit dem 75. Lebensjahr und deckt bis zu vier gemeinsam reisende Personen. Ansprüche laufen gegen Lloyd's, nicht gegen die Bank. Die Details stehen in unserem Advanzia-Test.
Die GenialCard bringt keine Reiseversicherung mit. Wer sie will, bucht das Zusatzprodukt SicherReise der HanseMerkur für 88,40 Euro pro Jahr. Damit ist die Karte für Vielreisende mit Versicherungsbedarf teurer als die Advanzia, sofern die Deckung der Advanzia für den eigenen Bedarf reicht.
Dafür überzeugt die GenialCard mit der Vorteilswelt. In der Angebotswelt kaufst du Gutscheine aus über 100 Online-Shops mit Rabatt, laut Hanseatic Bank zum Beispiel einen Gutschein für 100 Euro, der Waren im Wert von 120 Euro deckt. In der Reisewelt gibt es bis zu 8 Prozent des Reisepreises als Cashback, wenn du dort buchst und mit der GenialCard bezahlst. Die Advanzia hat kein Shopping-Cashback und kein Punkteprogramm, aber ebenfalls einen Reisebonus: Wer über das Reiseportal von Urlaubsplus oder telefonisch über das Reiseservice-Center der Advanzia bucht, bekommt 5 Prozent auf den bonusfähigen Reisepreis. Hinzu kommt, dass beide Banken mit demselben Reisepartner arbeiten, die Hanseatic Bank zahlt mit bis zu 8 Prozent mehr.
Diesen Punkt sehen wir ausgeglichen. Wer eine Reiseversicherung ohne Aufpreis will, bekommt sie bei Advanzia. Wer ohnehin eine separate Reiseversicherung hat oder häufiger online shoppt, holt mit der Vorteilswelt der GenialCard mehr heraus.
Kostenlose Mastercard mit Reiseversicherung, bis zu 7 Wochen zinsfreiem Zahlungsziel und Startguthaben über unseren Link.
Wer steckt hinter den Karten?
Die GenialCard gibt die Hanseatic Bank GmbH & Co KG mit Sitz in Hamburg aus. Die Bank gibt es seit 1969, sie gehört zu 75 Prozent zur Société Générale und zu 25 Prozent zur Otto Group. Als deutsche Vollbank untersteht sie der BaFin. Voraussetzungen für die Karte: mindestens 18 Jahre, regelmäßiges Einkommen, Wohnsitz in Deutschland und eine Mobilnummer. Der Kreditrahmen liegt zum Start bei bis zu 4.000 Euro.
Die Advanzia Mastercard Gold stammt von der Advanzia Bank S.A. aus Munsbach in Luxemburg, gegründet 2005 und beaufsichtigt von der luxemburgischen Finanzaufsicht CSSF. Voraussetzungen: 18 Jahre, Wohnsitz in Deutschland oder Luxemburg, ein gültiges Ausweisdokument. Das persönliche Kreditlimit erfährst du mit dem Kartenvertrag. Nach der Beantragung ist die Karte sofort digital nutzbar, online sowie mit Apple Pay und Google Pay. Bis die physische Karte ankommt, sind Umsätze bis 200 Euro möglich.
Beide Banken prüfen die Bonität über die SCHUFA und melden den Vertragsverlauf dorthin. Bei Verlust oder Missbrauch der Karte haftest du bei Advanzia bis zur Sperrung mit maximal 50 Euro. Die Hanseatic Bank geht laut ihren Kartenbedingungen weiter: Für Schäden bis zur Sperranzeige haftet der Karteninhaber grundsätzlich nicht. Bei Vorsatz oder grober Fahrlässigkeit haftest du bei beiden Banken in voller Höhe. Beide Karten funktionieren ohne Wechsel des Girokontos.
In der Praxis bedeutet das für dich in beiden Fällen: digitaler Antrag, Service über App, Online Banking und Telefon, keine Beratung in einer Filiale. Wer Wert auf eine deutsche Bank mit BaFin-Aufsicht legt, ist bei der Hanseatic Bank richtig. Wer auch mit einer Luxemburger Bank unter CSSF-Aufsicht zurechtkommt, findet bei Advanzia eine Bank, die seit 2005 auf das Kreditkartengeschäft spezialisiert ist.
Vorteile und Nachteile beider Karten
Zur Übersicht die Stärken und Schwächen der Hanseatic GenialCard*:
GenialCard Vorteile
- Dauerhaft kostenlos, keine Jahresgebühr
- Niedrigerer effektiver Jahreszins (19,92 Prozent)
- Kostenlose Lastschrift, Rate per App einstellbar
- Erste 3 Monate zinsfrei für Neukunden
- Bargeld im Ausland und an der Supermarktkasse gebührenfrei
- Vorteilswelt mit Gutscheinrabatten und bis zu 8 Prozent Reise-Cashback
- Deutsche Bank unter BaFin-Aufsicht
- Startguthaben über unseren Partnerlink
GenialCard Nachteile
- 3,95 Euro pro Abhebung am Geldautomaten in Deutschland
- Keine Reiseversicherung enthalten, SicherReise kostet 88,40 Euro pro Jahr
- Teilzahlung ist voreingestellt, Umstellung auf Vollzahlung muss man selbst machen
- 3 Prozent Gebühr auf Kryptokäufe, Geldtransfers und Wertpapierplattformen
Und hier die Stärken und Schwächen der Advanzia Mastercard Gold*:
Advanzia Mastercard Gold Vorteile
- Dauerhaft kostenlos, keine Jahresgebühr
- Reiseversicherung ohne Aufpreis enthalten
- Keine Bargeldgebühr weltweit
- Bis zu 7 Wochen zinsfreies Zahlungsziel auf Einkäufe
- Sofort digital nutzbar, bis 200 Euro vor Kartenzustellung
- Startguthaben über unseren Partnerlink
Advanzia Mastercard Gold Nachteile
- Höherer effektiver Jahreszins (24,95 Prozent)
- Keine Lastschrift als Standard, Rechnung per Überweisung
- Zinsen auf Bargeld, Überweisungen und Kryptokäufe ab Tag 1
- Kein Shopping-Cashback, nur 5 Prozent Reisebonus
- Mindestrate 30 Euro statt 20 Euro
Niedrigere Zinsen, Lastschrift und gebührenfreies Bargeld im Ausland.
Fazit: Welche Karte passt zu dir?
Beide Karten sind dauerhaft kostenlos und eignen sich zum Bezahlen weltweit. Im Alltag schneidet die GenialCard besser ab: niedrigere Zinsen, eine Lastschrift, die den Rechnungsausgleich übernimmt, und gebührenfreies Bargeld im Ausland. Die Advanzia Mastercard Gold ist die Karte für alle, die eine Reiseversicherung ohne Aufpreis wollen und ihre Rechnung zuverlässig selbst überweisen.
Unsere Einschätzung nach dem Test beider Karten:
- •Du willst Bequemlichkeit und Teilzahlung im Notfall? Dann ist die GenialCard* die bessere Wahl. Lastschrift auf den vollen Betrag einstellen, fertig. Falls du doch einmal in Raten zahlst, kostet das 19,92 statt 24,95 Prozent.
- •Du reist viel und willst einen Versicherungsschutz ohne Aufpreis? Dann greif zur Advanzia Mastercard Gold*. Bezahl mindestens die Hälfte der Transportkosten mit der Karte, dann greift das Paket von Lloyd's. Überweise die Rechnung pünktlich und hebe kein Bargeld ab.
- •Du willst gebührenfrei Bargeld im Ausland? GenialCard. Bei Advanzia laufen ab dem ersten Tag Zinsen.
- •Du shoppst viel online oder buchst Reisen selbst? GenialCard, wegen der Angebotswelt und der Reisewelt mit bis zu 8 Prozent Cashback. Advanzia kommt beim Reisebonus auf 5 Prozent.
Da beide Karten nichts kosten, spricht nichts dagegen, beide zu besitzen: die GenialCard für den Alltag und das Bargeld, die Advanzia für die Reisebuchung wegen der Versicherung. Jede Beantragung löst allerdings eine SCHUFA-Abfrage aus. Was es über unsere Links an Startguthaben gibt, steht im GenialCard-Bonus-Artikel und im Advanzia-Startguthaben-Artikel.
Weitere Vergleiche mit den beiden Karten: Advanzia vs Bank Norwegian, Bank Norwegian vs GenialCard und easybank vs GenialCard. Einen Überblick über alle kostenlosen Kreditkarten findest du in unserem Kreditkarten-Vergleich, die Reisekarten im Reisekreditkarten-Vergleich.
Kostenlose Visa mit Lastschrift, 19,92 Prozent effektiv und 3 Monate zinsfrei für Neukunden.
Häufig gestellte Fragen
Das könnte dich auch interessieren
GenialCard Erfahrungen
Die Hanseatic GenialCard nach einem Jahr in sechs Ländern: Stärken, Schwächen, Kosten.
Advanzia Mastercard Gold Erfahrungen
Die Advanzia Gebührenfrei Mastercard Gold im ausführlichen Test mit allen Vor- und Nachteilen.
Bank Norwegian vs GenialCard Vergleich
Zwei kostenlose Kreditkarten im direkten Vergleich.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.