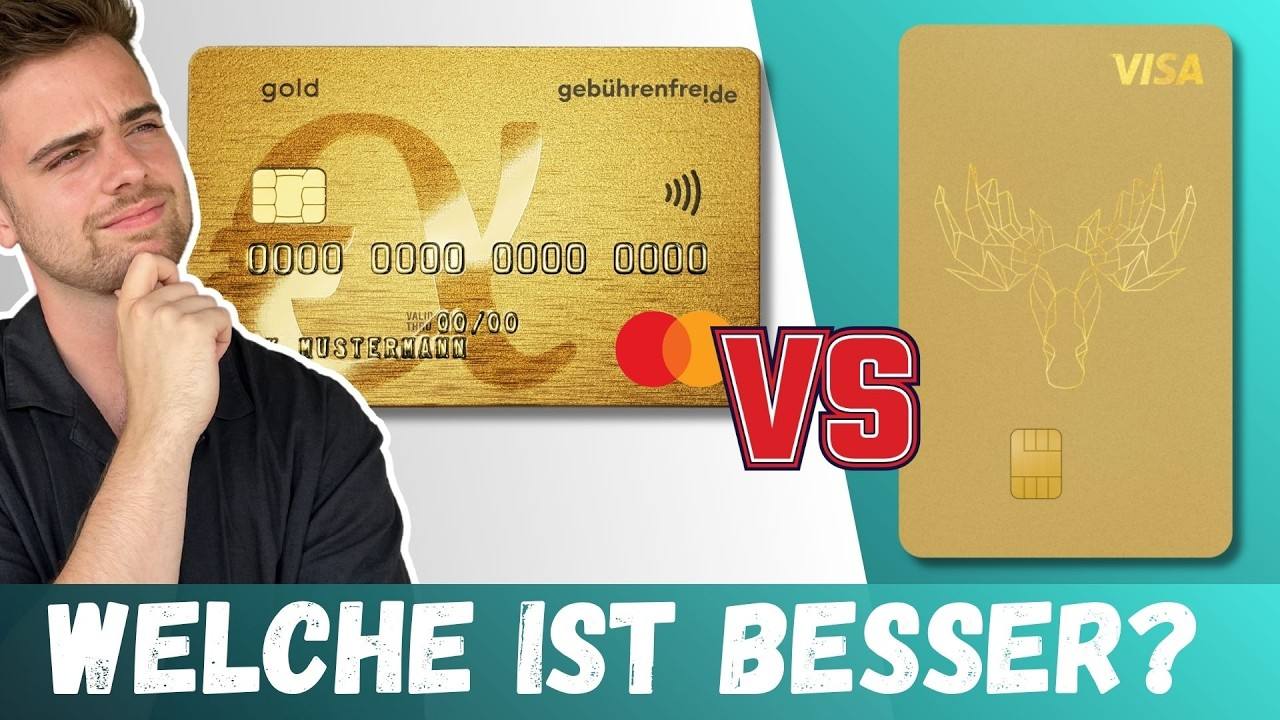
Advanzia Mastercard Gold oder Bank Norwegian Visa? Beide sind echte, dauerhaft kostenlose Kreditkarten mit Reiseversicherung und 0 Euro Fremdwährungsgebühr. Die Unterschiede liegen im Detail: Zahlungsziel, Rückzahlung, Mindestalter und Willkommensbonus. Wir zeigen dir, welche der beiden Karten in welcher Situation vorne liegt und für wen sich welche lohnt.
Advanzia vs Bank Norwegian im Überblick
Die Advanzia Mastercard Gold* und die Bank Norwegian Visa* gehören beide zu den bekannteren kostenlosen Kreditkarten in Deutschland. Auf den ersten Blick wirken sie fast gleich: keine Jahresgebühr, echte Revolving-Kreditkarte, keine Fremdwährungsgebühr und ein Reiseversicherungspaket. Die entscheidenden Unterschiede zeigen sich erst im Detail, vor allem beim Zahlungsziel, beim Mindestalter und beim Willkommensbonus.
Wir haben beide Karten getestet und kennen die Stärken und Schwächen aus dem Alltag. In diesem Vergleich nehmen wir die zwei Karten Punkt für Punkt auseinander und zeigen dir, welche in welcher Situation die Nase vorn hat. Vorweg: Es gibt keine pauschal bessere Karte, es kommt auf deine Nutzung an.
Hinweis: Dieser Artikel enthält Affiliate-Links. Wenn du über einen dieser Links eine Karte beantragst, erhalten wir eine Provision. Für dich entstehen keine Mehrkosten.
Wer die Karten einzeln im Detail kennenlernen will, findet alles in unseren ausführlichen Tests: Advanzia Mastercard Gold Erfahrungen und Bank Norwegian Visa Erfahrungen.
Der direkte Vergleich auf einen Blick:
Advanzia Gold | Bank Norwegian | |
|---|---|---|
| Kartentyp | Mastercard (Revolving) | Visa (Revolving) |
| Jahresgebühr | 0 Euro | 0 Euro |
| Fremdwährungsgebühr | 0 Prozent | 0 Prozent |
| Bargeld Deutschland | Keine Gebühr, aber Zinsen | Keine Gebühr, zinsfrei bei Vollzahlung |
| Bargeld Ausland | Keine Gebühr, aber Zinsen | Keine Gebühr, zinsfrei bei Vollzahlung |
| Eff. Jahreszins | 24,95 Prozent | 24,4 Prozent |
| Zinsfreies Zahlungsziel | Bis zu 7 Wochen | Bis zu 44 Tage |
| Lastschrift | Laut AGB nur, soweit angeboten | Nur Bestandskunden, kostenlos |
| Reiseversicherung | Umfangreich | Umfangreich |
| Willkommensbonus | 60 Euro Startguthaben über Partnerlink | 15 Euro |
| Mindestalter | 18 Jahre | 20 Jahre |
| Mobile Payment | Apple/Google Pay | Apple/Google/Garmin Pay |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Der Vergleich im Video
Im folgenden Video gehen wir auf die wichtigsten Unterschiede zwischen der Advanzia Mastercard Gold und der Bank Norwegian Visa ein und zeigen, wann sich welche Karte lohnt. Das Video ist älter als dieser Artikel, einzelne Werte darin (zum Beispiel Versicherung und Lastschrift) können überholt sein. Die aktuellen Werte stehen in diesem Artikel.
Dauerhaft kostenlose Visa mit echtem Kreditrahmen und 15 Euro Willkommensbonus.
Wie unterscheiden sich die Gebühren?
Bei den Grundgebühren nehmen sich Advanzia und Bank Norwegian wenig: Beide Karten sind dauerhaft kostenlos, ohne Jahresgebühr, ohne Mindestumsatz und ohne Kontoführungsgebühr. Auch beim Bezahlen im Ausland gilt für beide 0 Prozent Fremdwährungsgebühr. Der Unterschied zeigt sich beim Bonus.
Beide Karten verlangen keine Jahresgebühr und auch keinen Mindestumsatz. Du kannst die Karte einen Monat intensiv nutzen und den nächsten gar nicht, ohne dass Kosten entstehen. Das ist bei beiden Anbietern identisch.
Auch beim Auslandseinsatz liegen beide gleichauf: Die Advanzia Mastercard Gold* und die Bank Norwegian Visa* erheben keine Fremdwährungs- oder Auslandseinsatzgebühr. Es wird jeweils nur der offizielle Mastercard- bzw. Visa-Wechselkurs berechnet. Bei vielen anderen Karten fällt für Auslandszahlungen eine zusätzliche Gebühr an, die du dir mit beiden Karten sparst.
Bei der Rückzahlung läuft es für Neukunden bei beiden Karten über die Überweisung: Die Bank Norwegian richtet für ihre Kreditkarten keine neuen SEPA-Lastschriften mehr ein, Bestandskunden mit eingerichteter Lastschrift nutzen sie weiter. Neukunden zahlen die Rechnung per SEPA-Überweisung oder direkt in der App, die Zahlung über den Zahlungsdienst Tink kostet keine Gebühr. Bei der Advanzia wird eine Lastschrift nicht beworben, die AGB sehen sie nur vor, soweit die Bank sie anbietet, du überweist in der Regel jeden Monat selbst. Wer ungern an Zahlungen denkt, setzt sich bei beiden Karten am besten einen festen Termin im Kalender.
Dazu kommt der Willkommensbonus: Bei der Bank Norwegian gibt es aktuell 15 Euro für Neukunden, wenn innerhalb der ersten 45 Tage ein Einkauf getätigt wird. Bei der Advanzia gibt es über unseren Partnerlink 60 Euro Startguthaben, die Bedingungen stehen im Advanzia-Startguthaben-Artikel. Solche Boni ändern sich erfahrungsgemäß.
Welche Karte ist besser fürs Bargeld?
Beim Bargeldabheben liegt die Bank Norwegian vorn. Beide Karten verlangen zwar keine eigene Abhebegebühr, aber bei der Advanzia laufen auf Bargeld immer ab dem Abhebetag Zinsen. Bei der Bank Norwegian sind Abhebungen laut AGB zinsfrei, wenn du die gesamte Rechnung bis zum Fälligkeitsdatum zahlst. Hinzu kommen keine Mindestabhebung und klare Bargeld-Limits, was sie im Alltag flexibler macht.
Wichtig zu verstehen: Die Zinslogik beim Bargeld unterscheidet sich. Bei der Advanzia* laufen auf abgehobenes Bargeld ab dem Tag der Abhebung Zinsen, bis du den Betrag zurückzahlst. Bei der Bank Norwegian* entfallen sie, wenn du die gesamte Rechnung bis zum Fälligkeitsdatum begleichst. Bei Teilzahlung laufen sie auch dort ab dem Abhebetag. Eine Abhebegebühr verlangt keiner der beiden Anbieter.
Die Bank Norwegian punktet hier mit zwei praktischen Details:
- •Keine Mindestabhebung: Du kannst auch kleine Beträge ziehen, ohne einen Mindestbetrag zu erreichen.
- •Klare Limits: Inland 500 Euro pro 24 Stunden bzw. 1.500 Euro pro Woche, Ausland 1.000 Euro pro 24 Stunden bzw. 3.000 Euro pro Woche.
Unser Tipp: Nutze zum Bargeldabheben lieber eine kostenlose Debitkarte deines Girokontos. Bei der Advanzia gleichst du eine Notfall-Abhebung sofort per Überweisung aus, um die Zinsen zu begrenzen. Bei der Bank Norwegian zahlst du die gesamte Rechnung bis zum Fälligkeitsdatum. Wer Wert auf gebührenfreies Bargeld legt, sollte sich auch unseren Girokonto-Vergleich ansehen.
Weltweit ohne Fremdwährungsgebühr bezahlen plus 15 Euro Willkommensbonus.
Zahlungsziel und Zinsen im Vergleich
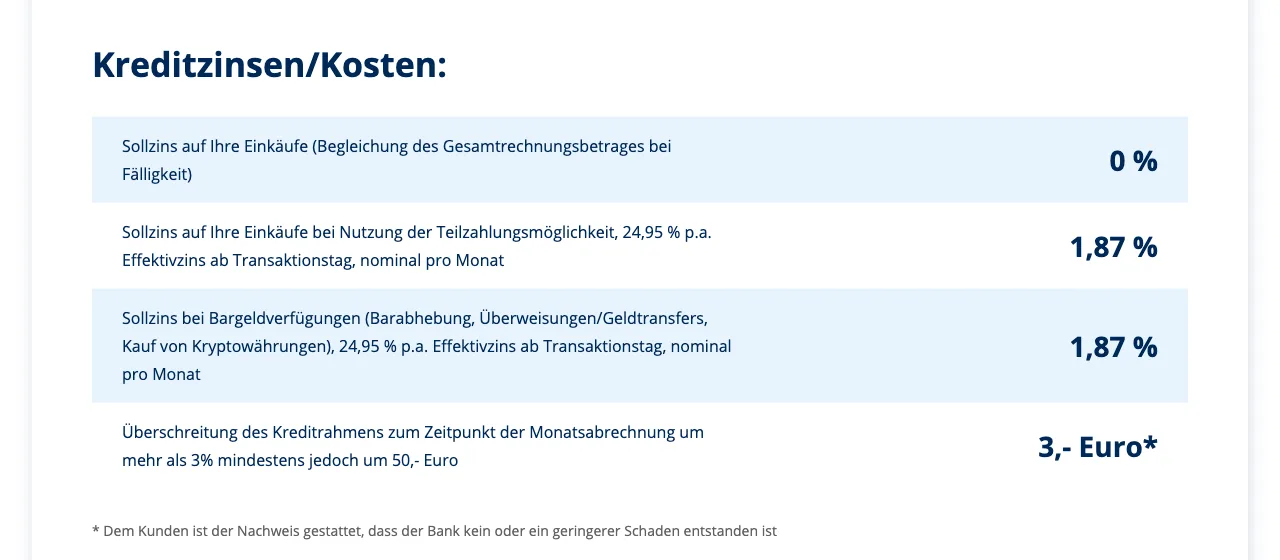
Beim zinsfreien Zahlungsziel hat die Advanzia mit bis zu 7 Wochen die Nase vorn, die Bank Norwegian kommt auf bis zu 44 Tage. Beim effektiven Jahreszins für Teilzahlung liegen beide hoch und nah beieinander: Advanzia 24,95 Prozent, Bank Norwegian 24,4 Prozent. Wer immer voll zurückzahlt, zahlt bei beiden auf Einkäufe 0 Euro Zinsen.
Das zinsfreie Zahlungsziel beschreibt, wie lange du nach einem Kauf Zeit hast, bevor Zinsen anfallen, sofern du dann den vollen Betrag zahlst. Die Advanzia Mastercard Gold* erreicht durch geschicktes Timing bis zu 7 Wochen, die Bank Norwegian Visa* bis zu 44 Tage. In der Praxis ist der Unterschied gering.
Bei den Zinsen für Teilzahlung liegen beide im typischen Bereich von Revolving-Kreditkarten:
- •Advanzia Mastercard Gold: 24,95 Prozent p.a.
- •Bank Norwegian Visa: 21,99 Prozent Sollzins, 24,4 Prozent effektiver Jahreszins
Diese Zinsen fallen nur an, wenn du die Teilzahlung nutzt. Unsere klare Empfehlung für beide Karten: Zahle immer den vollen Betrag zurück. Bei der Bank Norwegian überweist du den vollen Rechnungsbetrag oder zahlst ihn direkt in der App, Bestandskunden mit eingerichteter Lastschrift stellen sie auf Vollzahlung. Bei der Advanzia musst du selbst an die monatliche Überweisung denken, da eine Lastschrift nicht beworben wird. Ein fester Kalendertermin hilft bei beiden Karten.
Wie gut sind die Reiseversicherungen?
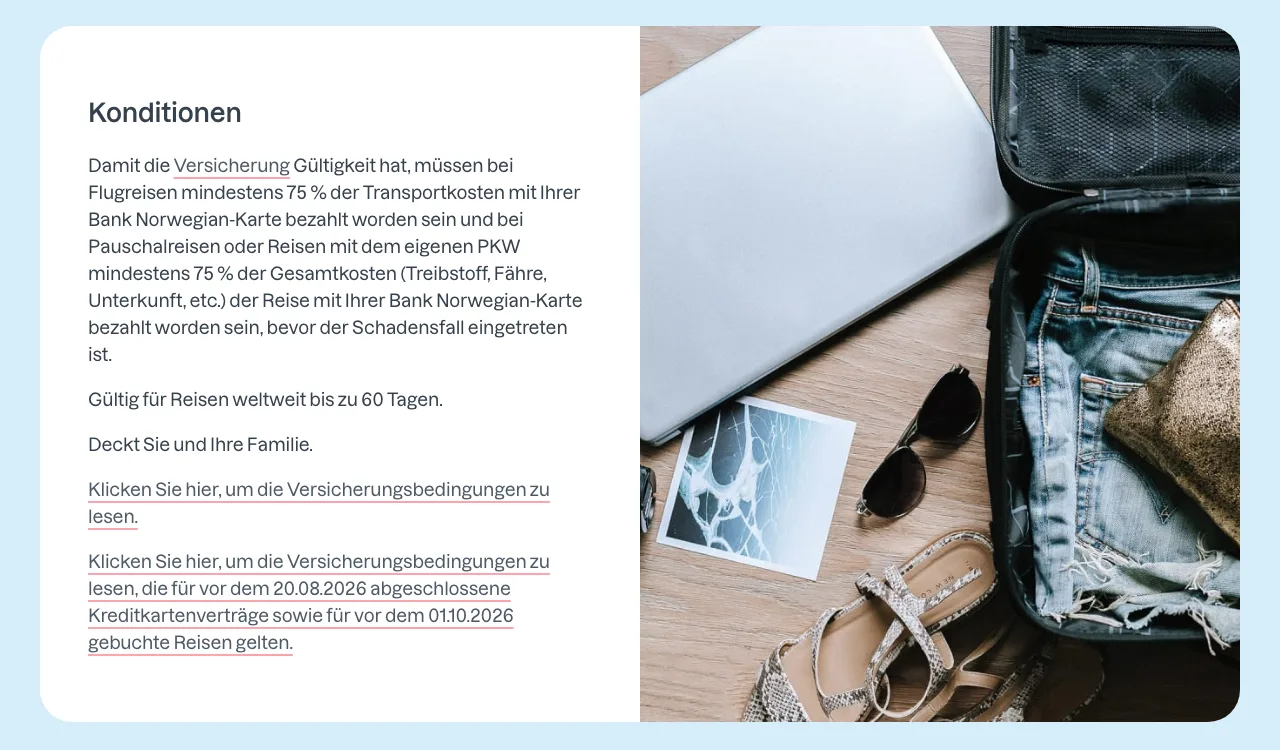
Beide Karten bringen ein umfangreiches Reiseversicherungspaket mit, das komplett kostenlos enthalten ist. Bei der Advanzia müssen mindestens 50 Prozent der Transportkosten mit der Karte bezahlt werden, bei der Bank Norwegian seit dem 1. Oktober 2026 mindestens 75 Prozent der Transport- und Übernachtungskosten (die Konditionen-Box der Bank nennt bei Flugreisen nur die Transportkosten). Bei der Bank Norwegian kennen wir die Selbstbehalte aus dem Test genau, bei der Advanzia gilt es, die Bedingungen vorab zu prüfen.
Die Advanzia Mastercard Gold* deckt unter anderem Reiserücktritt, Reiseabbruch, Reisegepäck, Flug- und Gepäckverspätung, Auslandsreise-Krankenversicherung, Auslandshaftpflicht und Unfallversicherung ab. Voraussetzung: Mindestens 50 Prozent der Transportkosten mit der Karte bezahlen, bei Pauschalreisen und Kreuzfahrten 50 Prozent des Reisepreises.
Die Bank Norwegian Visa* bietet ein ähnlich breites Paket mit Reiserücktritt, Reisekranken-, Gepäck-, Flugverspätungs- und Gepäckverspätungsversicherung. Die Deckung gilt für Karteninhaber und Familie auf Reisen bis zu 60 Tagen. Für vor dem 1. Oktober 2026 gebuchte Reisen und ältere Kartenverträge gelten laut Bank noch die früheren Bedingungen.
Wichtig sind bei der Bank Norwegian die Selbstbehalte, die wir aus dem Test kennen:
- •Reiserücktrittsversicherung: 20 Prozent des Schadens, mindestens 185 Euro
- •Gepäckversicherung: 185 Euro Selbstbehalt
- •Flug- und Gepäckverspätungsversicherung: kein Selbstbehalt
Bei der Advanzia gibt es ebenfalls Selbstbehalte. Lies dir bei beiden Karten die vollständigen Versicherungsbedingungen auf der offiziellen Anbieterseite durch, bevor du dich im Schadensfall darauf verlässt. Mehr zu den Versicherungen findest du in den Einzeltests: Advanzia und Bank Norwegian.
Echte Mastercard mit Reiseversicherung und bis zu 7 Wochen zinsfrei.
Wer steckt hinter den beiden Karten?
Hinter den beiden Karten stehen zwei unterschiedliche europäische Banken. Die Advanzia wird von der luxemburgischen Advanzia Bank ausgegeben, die Bank Norwegian ist die norwegische Zweigniederlassung der schwedischen NOBA Bank Group. Beide sind reine Direktbanken ohne Filialen und stehen unter europäischer Bankenaufsicht.
Die Advanzia Mastercard Gold* stammt von der Advanzia Bank S.A. mit Sitz in Munsbach, Luxemburg. Die Bank gibt es seit 2005 und sie hat sich auf gebührenfreie Kreditkarten und Spareinlagen spezialisiert. Sie steht unter der Aufsicht der luxemburgischen Finanzaufsicht CSSF, vergleichbar mit der deutschen BaFin.
Die Bank Norwegian Visa* wird von der Bank Norwegian ausgegeben, einem Zweig der NOBA Bank Group. Auch hier handelt es sich um eine reine Direktbank, Service läuft über App, Online-Banking und Hotline.
Für dich als Karteninhaber bedeutet das in beiden Fällen: digitaler Service, keine Filialen, keine persönliche Beratung vor Ort. Wer das ohnehin nicht braucht, bekommt mit beiden Anbietern ein solides Produkt einer etablierten europäischen Bank. Hintergründe zur Schufa-Prüfung bei der Beantragung findest du bei der Schufa, allgemeine Informationen zu Kreditkarten und Zahlungsverkehr bei der Deutschen Bundesbank.
Vorteile und Nachteile beider Karten
Zur besseren Übersicht haben wir die Stärken und Schwächen der Advanzia Mastercard Gold* zusammengefasst:
Advanzia Mastercard Gold Vorteile
- Dauerhaft kostenlos, keine Jahresgebühr
- Echte Mastercard für Mietwagen und Hotels
- Keine Fremdwährungsgebühr
- Bis zu 7 Wochen zinsfreies Zahlungsziel
- Umfangreiches Reiseversicherungspaket
- Bereits ab 18 Jahren beantragbar
Advanzia Mastercard Gold Nachteile
- Lastschrift nicht beworben, Überweisung von Hand
- Hohe Zinsen bei Teilzahlung (24,95 Prozent p.a.)
- Zinsen auf Bargeld ab Abhebedatum
- Nicht im Guthaben führbar
Und hier die Stärken und Schwächen der Bank Norwegian Visa* im Überblick:
Bank Norwegian Visa Vorteile
- Dauerhaft kostenlos, keine Jahresgebühr
- Echte Visa für Mietwagen und Hotels
- Keine Fremdwährungsgebühr
- Umfangreiches Reiseversicherungspaket
- 15 Euro Willkommensbonus für Neukunden
- Keine Mindestabhebung am Automaten
- Apple, Google und Garmin Pay
Bank Norwegian Visa Nachteile
- Hohe Zinsen bei Teilzahlung (24,4 Prozent effektiv)
- Bargeld nur bei vollständiger Zahlung zinsfrei
- Keine Partnerkarten möglich
- Selbstbehalte bei Versicherungen (185 Euro)
- Mindestalter 20 Jahre
Reiseversicherung inklusive, 0 Euro Jahresgebühr und keine Fremdwährungsgebühr.
Fazit: Welche Karte passt zu dir?
Beide Karten sind starke, dauerhaft kostenlose Reisekreditkarten. Die Bank Norwegian Visa bringt eine Zahlung direkt in der App und 15 Euro Willkommensbonus mit. Die Advanzia Mastercard Gold punktet mit dem längsten zinsfreien Zahlungsziel und ist bereits ab 18 Jahren verfügbar.
Unsere Einschätzung nach dem Test beider Karten:
- •Du willst die Rechnung direkt in der App zahlen? Dann passt die Bank Norwegian Visa* zu dir, der 15 Euro Bonus ist ein netter Start.
- •Du bist unter 20 oder willst das längste zinsfreie Zahlungsziel? Dann greif zur Advanzia Mastercard Gold*. Sie ist ab 18 Jahren verfügbar und bietet bis zu 7 Wochen zinsfrei.
Ehrlich gesagt: Beide Karten sind komplett kostenlos. Es spricht nichts dagegen, beide zu besitzen und je nach Situation einzusetzen. Wenn wir uns für eine entscheiden müssten, hinge es vom Zahlungsziel ab: Wer das längste zinsfreie Ziel will, nimmt die Advanzia, wer den Bonus und die Zahlung direkt in der App schätzt, die Bank Norwegian.
Weitere Vergleiche findest du hier: easybank vs Bank Norwegian. Einen Überblick über alle Karten bietet unser Kreditkarten-Vergleich.
Dauerhaft kostenlose Visa mit Reiseversicherung und 15 Euro Willkommensbonus.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.