Wir nutzen die Bank Norwegian Visa seit über einem Jahr als Reise-Kreditkarte, und sie hat sich auf mehreren Auslandsreisen bewährt. Dauerhaft keine Jahresgebühr, weltweit gebührenfreies Bezahlen und Bargeldabheben plus ein kostenloses Reiseversicherungspaket. Das klingt fast zu gut. In diesem Test teilen wir unsere ehrlichen Erfahrungen, zeigen dir die Stolperfallen bei den Zinsen und erklären, für wen sich die Karte aktuell wirklich lohnt.
Was ist die Bank Norwegian Visa?
Die Bank Norwegian Visa* ist eine echte Kreditkarte der norwegischen Bank Norwegian (ein Zweig der NOBA Bank Group). Wir betonen das bewusst, denn im Alltag fällt uns immer wieder auf: Viele sogenannte "Kreditkarten" sind eigentlich nur Debitkarten. Die Bank Norwegian ist eine vollwertige Revolving-Kreditkarte mit echtem Kreditrahmen von bis zu 10.000 EUR, und genau das macht den Unterschied.
Achtung! Kreditaufnahme kostet Geld.
Das Prinzip ist simpel und hat uns von Anfang an überzeugt: Du kaufst während des Monats ein, erhältst am Monatsende eine Kreditkartenabrechnung und entscheidest dann, ob du den gesamten Betrag zurückzahlst oder eine Teilzahlung leistest. Bei vollständiger Rückzahlung entstehen auf Einkäufe keinerlei Kosten oder Zinsen. Wir zahlen als Bestandskunden konsequent per Lastschrift den vollen Betrag, und die Karte kostet uns keinen Cent. Neukunden überweisen den Betrag oder zahlen direkt in der App.
Die wichtigsten Eigenschaften auf einen Blick:
- •Dauerhaft kostenlos (keine Jahresgebühr, kein Mindestumsatz)
- •Echte Kreditkarte (Revolving Card), wichtig für Mietwagen & Hotels
- •Kein extra Girokonto nötig
- •Umfangreiches Reiseversicherungspaket inklusive
- •Keine Fremdwährungs- oder Auslandseinsatzgebühren
- •Weltweit kostenlos Bargeld abheben (keine Abhebegebühr)
- •Bis zu 44 Tage zinsfreies Zahlungsziel
- •15 EUR Willkommensbonus für Neukunden
Was uns überzeugt hat: Die Bank Norwegian Kreditkarte* eignet sich besonders für Reisen, Mietwagenbuchungen und Hotelreservierungen. Am Mietwagen-Schalter werden Debitkarten oft abgelehnt, mit einer echten Kreditkarte erfüllst du die übliche Voraussetzung.
Für wen eignet sich die Bank Norwegian Visa?
- Vielreisende, die eine echte Kreditkarte für Mietwagen & Hotels brauchen
- Urlauber, die weltweit gebührenfrei bezahlen und Bargeld abheben möchten
- Sparfüchse, die eine dauerhaft kostenlose Kreditkarte mit Reiseversicherung suchen
- Personen, die eine Karte ohne Girokontowechsel wollen
Für wen eignet sie sich NICHT?
- Personen, die eine Partnerkarte benötigen (nicht verfügbar)
- Nutzer, die die Teilzahlungsfunktion nutzen möchten (hohe Zinsen!)
- Personen unter 20 Jahren (Mindestalter erforderlich)
- Wer Bargeldabhebungen nicht vollständig zurückzahlt (dann laufen Zinsen ab Abhebedatum)
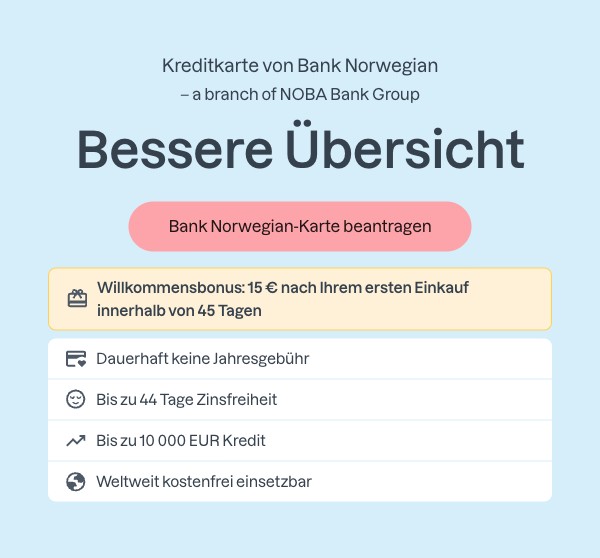
Die Bank Norwegian Visa* bringt ein starkes Gesamtpaket mit: 15 EUR Willkommensbonus, dauerhaft keine Jahresgebühr, weltweit gebührenfreies Bezahlen und ein umfangreiches Reiseversicherungspaket. Im folgenden Video zeigen wir dir die Karte im Detail.
Bank Norwegian Visa im Video
In unserem ausführlichen Video-Test stellen wir dir die Bank Norwegian Visa* vor und gehen auf alle Vor- und Nachteile im Detail ein.
Dauerhaft kostenlose Visa mit echtem Kreditrahmen und 15€ Willkommensbonus.
Achtung! Kreditaufnahme kostet Geld.
Die 7 wichtigsten Vorteile der Bank Norwegian Visa
1. Dauerhaft keine Jahresgebühr
Die Bank Norwegian Visa* ist komplett und dauerhaft kostenlos, ohne Wenn und Aber. Wir kennen Karten, die im ersten Jahr locken und dann plötzlich 30 oder 50 EUR Jahresgebühr verlangen. Bei der Bank Norwegian passiert das nicht:
- •Keine Jahresgebühr (weder im ersten noch in Folgejahren)
- •Kein Mindestumsatz erforderlich
- •Keine Kontoführungsgebühren
- •Keine Rechnungsstellungsgebühr
- •Kostenlose Ersatzkarte bei Verlust oder Diebstahl
Bei uns ist die Nutzung in manchen Monaten intensiv und in manchen gar nicht, Kosten fallen trotzdem nie an. Solche Konditionen ohne versteckte Klauseln sind aktuell selten.
2. Echte Kreditkarte (Revolving Card)
Anders als viele kostenlose "Kreditkarten" ist die Bank Norwegian Visa eine echte Revolving-Kreditkarte. Warum uns das so wichtig ist? Das zeigt sich vor allem hier:
- •Mietwagen-Buchungen: viele Anbieter akzeptieren nur echte Kreditkarten für Kautionen
- •Hotelreservierungen: Hotels verlangen oft eine echte Kreditkarte zur Absicherung
- •Reisebuchungen: deutlich höhere Akzeptanz als Debitkarten
Du erhältst einmal im Monat eine Kreditkartenabrechnung und hast dann die Wahl: Vollständige Rückzahlung (kostenlos) oder Teilzahlung (mit Zinsen). Der Kreditrahmen beträgt bis zu 10.000 EUR und wird individuell festgelegt. Unser Tipp: Fang mit der vollen Rückzahlung an und gewöhne dir das direkt an.
3. Weltweit kostenlos bezahlen
Die Bank Norwegian Kreditkarte* erhebt keine Fremdwährungs- und keine Auslandseinsatzgebühren. Das bedeutet konkret:
- •Bezahlen in Euro, Dollar, Pfund etc. ohne Aufschlag
- •Nur der offizielle Visa-Wechselkurs wird berechnet
- •Perfekt für Reisen außerhalb der Eurozone
- •Geeignet für Kautionen bei Hotels und Mietwagen im Ausland
Ein Beispiel: Wenn du in New York 100 USD zahlst, wird nur der Visa-Wechselkurs berechnet. Bei vielen anderen Kreditkarten kommen zusätzlich 1,5 bis 2,5 % Auslandseinsatzgebühr obendrauf. Bei 2.000 EUR Ausgaben im Urlaub sparst du so schnell 30 bis 50 EUR gegenüber herkömmlichen Karten. Das ist Geld, das du lieber ins Abendessen investierst.
4. Weltweit kostenlos Bargeld abheben
Für uns ein echtes Alleinstellungsmerkmal: Mit der Bank Norwegian Visa* kannst du weltweit kostenlos Bargeld am Geldautomaten abheben, sowohl in Deutschland als auch im Ausland. Es fallen keine Abhebegebühren an.
Wichtig: Beachte, dass der Geldautomatenbetreiber selbst eine Gebühr verlangen kann, worauf Bank Norwegian keinen Einfluss hat. Zahlst du die gesamte Rechnung bis zum Fälligkeitsdatum, sind auch Bargeldabhebungen zinsfrei. Bei Teilzahlung laufen Zinsen ab dem Abhebedatum (mehr dazu im Abschnitt Nachteile).
Ein zusätzlicher Pluspunkt: Es gibt keine Mindestabhebung. Während bei vielen Karten mindestens 50 EUR abgehoben werden müssen, funktioniert es bei der Bank Norwegian Visa auch mit kleineren Beträgen. Im Urlaub hilft das, wenn du nur schnell ein paar Euro Bargeld für einen Markt brauchst.
Bargeld-Limits:
- •Inland: 500 EUR pro 24 Stunden / 1.500 EUR pro Woche
- •Ausland: 1.000 EUR pro 24 Stunden / 3.000 EUR pro Woche
5. Kostenlose Reiseversicherungen
Für uns das Highlight: Die Bank Norwegian Kreditkarte* kommt mit einem umfangreichen Reiseversicherungspaket, das komplett kostenlos enthalten ist:
- •Reiserücktrittsversicherung
- •Gepäckversicherung
- •Flugverspätungsversicherung
- •Gepäckverspätungsversicherung
- •Reisekrankenversicherung
Die Deckung gilt für dich und deine Familie auf Reisen bis zu 60 Tagen. Voraussetzung: Mindestens 75 % der Transport- und Übernachtungskosten müssen mit der Kreditkarte bezahlt werden. Das gilt seit dem 1. Oktober 2026, zuvor waren es 50 % der Transportkosten, und für früher gebuchte Reisen und ältere Kartenverträge gelten laut Bank noch die früheren Bedingungen. Wir buchen mittlerweile grundsätzlich Flüge und Hotels über die Karte, damit der Versicherungsschutz greift. Mehr dazu findest du im Abschnitt Reiseversicherungen im Überblick.
6. Bis zu 44 Tage zinsfreies Zahlungsziel
Durch das Abrechnungsprinzip kannst du bis zu 44 Tage zinsfrei mit der Karte einkaufen:
- •Kauf am Anfang des Abrechnungszeitraums
- •Monatsabrechnung am Ende
- •Plus ca. 2 Wochen Zahlungsfrist
- •Ergibt bis zu 44 Tage zinsfreie Nutzung
Unser Tipp: Zahle die Rechnung immer vollständig und vor der Fälligkeit, dann bleiben Einkäufe zinsfrei. Neue SEPA-Lastschriften richtet die Bank für ihre Kreditkarten nicht mehr ein, wer bereits eine Lastschrift hinterlegt hat, nutzt sie weiter wie gewohnt. Alle anderen zahlen per SEPA-Überweisung oder direkt in der App, und die Zahlung über den Zahlungsdienst Tink kostet keine Gebühr. Ein fester Kalendertermin hilft, damit keine Mahngebühr von 2 EUR anfällt.
7. Kein neues Girokonto nötig
Du musst kein Konto bei Bank Norwegian eröffnen, für uns war das ein wichtiger Punkt. Die Karte funktioniert völlig unabhängig von deinem bestehenden Girokonto:
- •Einfach dein bestehendes Konto als Referenzkonto hinterlegen
- •Rückzahlung per Überweisung oder in der App, bestehende Lastschriften laufen weiter
- •Keine zusätzlichen Konten verwalten
- •Apple Pay, Google Pay und Garmin Pay werden unterstützt
- •Kontaktloses Bezahlen per NFC möglich
Wir haben die Karte direkt in Apple Pay hinterlegt und nutzen sie im Alltag fast nur noch kontaktlos. Ein extra Konto wäre für uns ein Dealbreaker gewesen.
Dauerhaft kostenlose Visa mit echtem Kreditrahmen und 15€ Willkommensbonus.
Achtung! Kreditaufnahme kostet Geld.
Die 4 wichtigsten Nachteile der Bank Norwegian Visa
1. Hohe Zinsen bei Teilzahlung
Wir sagen es ehrlich: Die Zinsen bei Teilzahlung sind hoch. Das ist der größte Nachteil der Bank Norwegian Visa:
- •Sollzins: 21,99 % p.a. (veränderlich)
- •Effektiver Jahreszins: 24,4 % p.a.
Rechenbeispiel:
- •Offener Betrag: 1.000 EUR
- •1 Monat Teilzahlung: ca. 18 EUR Zinsen
- •12 Monate Teilzahlung: ca. 244 EUR Zinsen
Aber seien wir fair: Das ist bei Revolving-Kreditkarten Branchenstandard. Die easybank Visa (ex-Barclays) liegt bei 21,51 %, die Advanzia Mastercard Gold sogar bei 24,95 %. Unsere Lösung: Wir zahlen jeden Monat den vollen Betrag. Als Bestandskunden läuft das bei uns per Lastschrift auf Vollzahlung, Neukunden überweisen den Betrag oder zahlen in der App. Dann entstehen auf Einkäufe keine Zinsen und die Bank Norwegian Kreditkarte* kostet nichts.
2. Zinsen auf Bargeldabhebungen
Eine Abhebegebühr gibt es nicht. Zahlst du die gesamte Rechnung bis zum Fälligkeitsdatum, verzichtet die Bank laut AGB auch auf Zinsen für Bargeldabhebungen am Automaten. Zahlst du nur einen Teil, werden ab dem Abhebedatum Zinsen berechnet (21,99 % p.a. Sollzins) und laufen bis zur vollständigen Rückzahlung. Eine Überweisung von der Karte auf dein Referenzkonto ist davon ausgenommen: Sie wird immer ab dem Transaktionsdatum verzinst.
Unsere Lösung: Für regelmäßiges Bargeldabheben nutzen wir ein kostenloses Girokonto mit Debitkarte. Die Bank Norwegian Visa setzen wir primär für Kartenzahlungen im In- und Ausland ein und zahlen die Rechnung immer vollständig.
3. Keine Partnerkarten
Im Gegensatz zur easybank Visa (ex-Barclays), bei der du kostenlose Partnerkarten beantragen kannst, bietet die Bank Norwegian Visa keine Partnerkarten an. Jede Person muss eine eigene Karte beantragen. Für Paare ist das etwas umständlich, aber da die Karte komplett kostenlos ist, kann dein Partner einfach eine eigene beantragen. Der Aufwand hält sich in Grenzen.
4. Selbstbehalte bei Versicherungen
Die kostenlosen Reiseversicherungen haben Selbstbehalte, die du kennen solltest:
- •Reiserücktrittsversicherung: 20 % des Schadens, mindestens 185 EUR
- •Gepäckversicherung: 185 EUR Selbstbehalt
- •Flug- und Gepäckverspätungsversicherung: kein Selbstbehalt
Ja, die Selbstbehalte sind nicht ideal. Aber wir sehen es so: Die Versicherungen sind komplett kostenlos, und ein vergleichbares Paket würde dich bei einer separaten Reiseversicherung schnell 50 bis 100 EUR pro Jahr kosten. Trotzdem empfehlen wir dir, die genauen Versicherungsbedingungen auf der Website der Bank Norwegian durchzulesen, bevor du dich auf den Schutz verlässt.
Weiterer Hinweis: Du musst mindestens 20 Jahre alt sein, um die Bank Norwegian Visa beantragen zu können. Das ist etwas älter als bei den meisten anderen Kreditkarten, wird dich aber als Erwachsener kaum betreffen.
Kosten und Zinsen im Detail
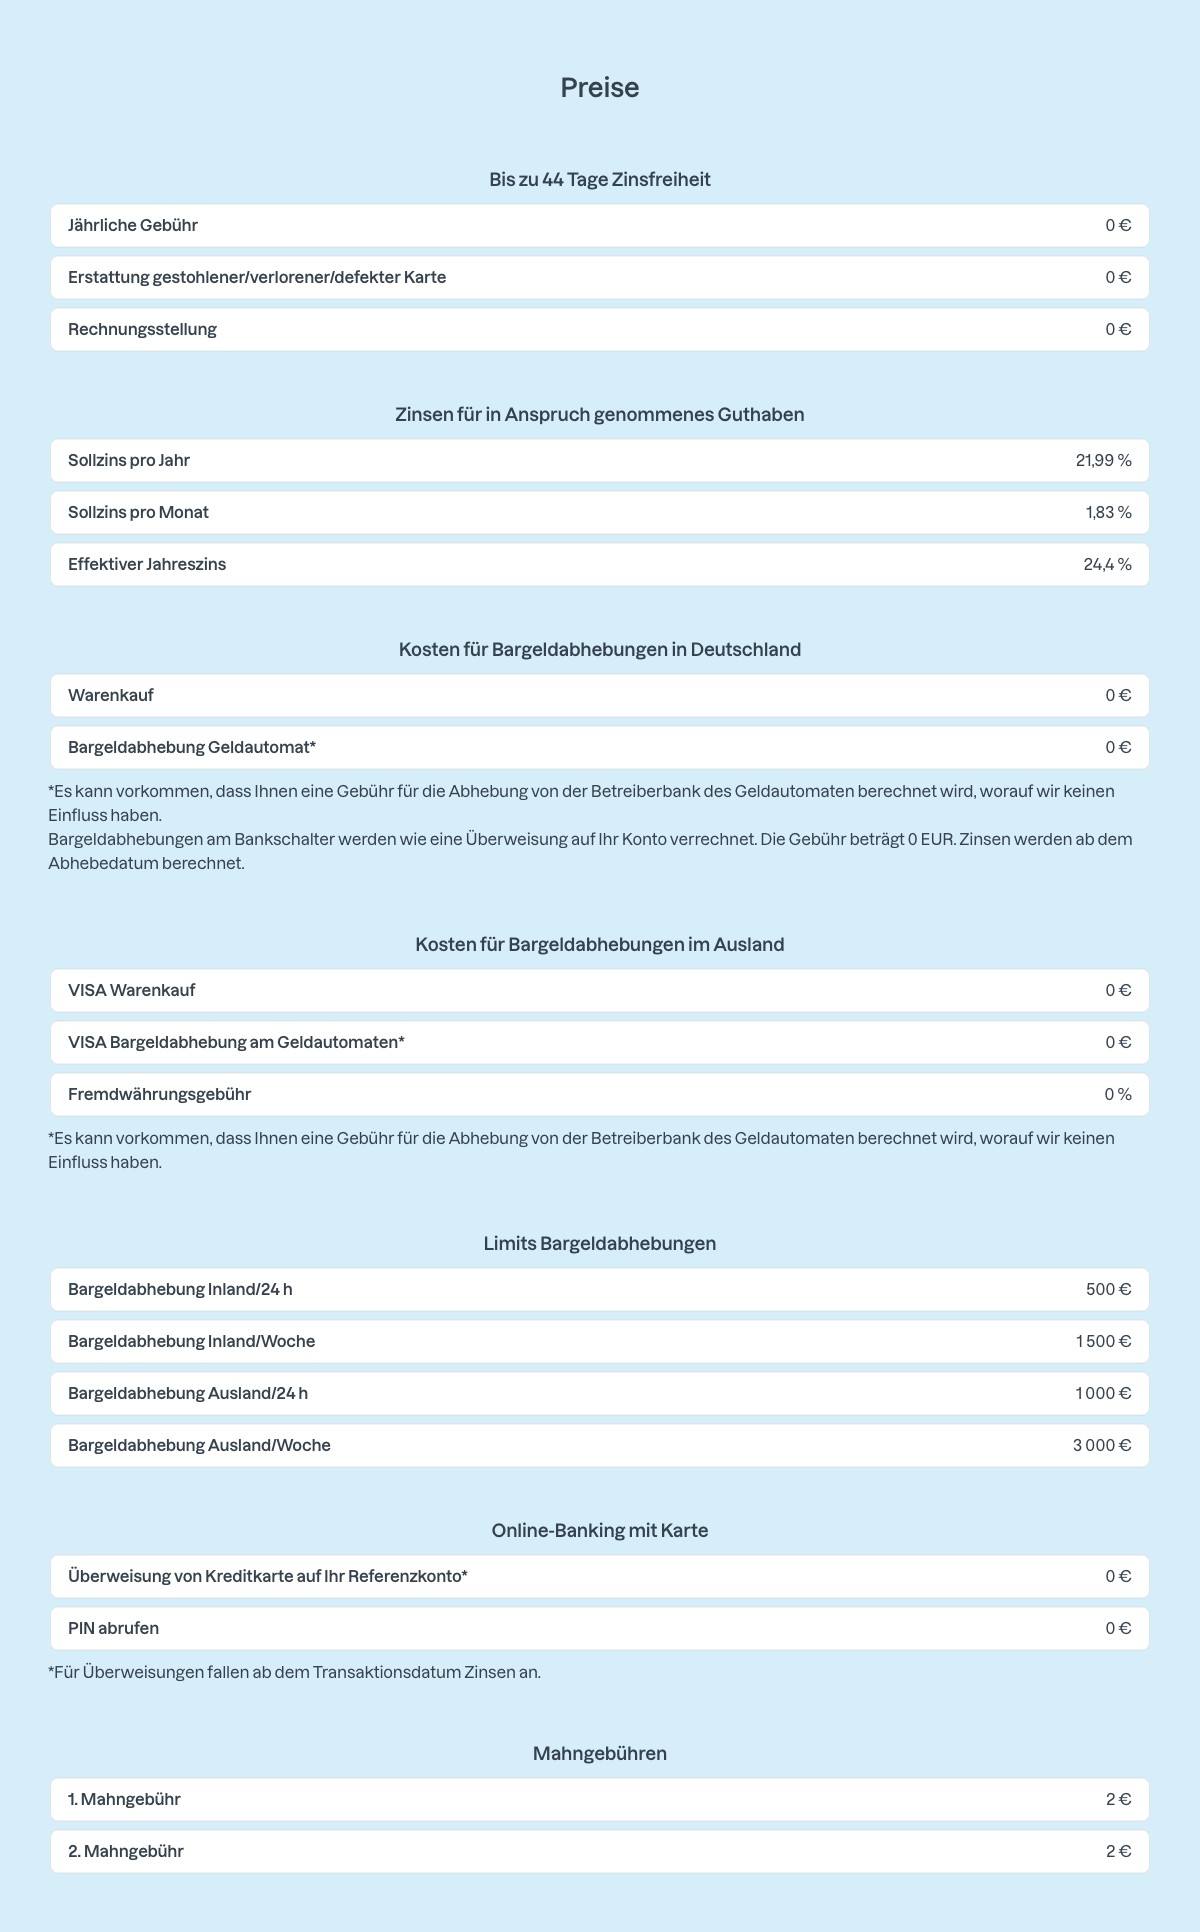
Transparenz ist uns wichtig, deshalb hier alle relevanten Kosten und Gebühren der Bank Norwegian Visa* auf einen Blick. Die Daten stammen direkt von der offiziellen Bank Norwegian Website. Beachte: Solche Konditionen werden erfahrungsgemäß regelmäßig angepasst.
Grundgebühren:
- •Jahresgebühr: 0 EUR (dauerhaft)
- •Ersatzkarte (Verlust/Diebstahl): 0 EUR
- •Rechnungsstellung: 0 EUR
Zinsen bei Teilzahlung:
- •Sollzins p.a.: 21,99 % (veränderlich)
- •Sollzins pro Monat: 1,83 %
- •Effektiver Jahreszins: 24,4 %
Bargeldabhebung:
- •Abhebegebühr Inland: 0 EUR
- •Abhebegebühr Ausland: 0 EUR
- •Zinsen: keine bei vollständiger Zahlung bis zum Fälligkeitsdatum, bei Teilzahlung ab Abhebedatum (21,99 % p.a.)
Auslandseinsatz:
- •Fremdwährungsgebühr: 0 %
- •Warenkauf im Ausland: 0 EUR
Sonstige Gebühren:
- •Lastschrift (nur Bestandskunden): 0 EUR
- •Rechnungszahlung in der App (Tink): 0 EUR
- •Überweisung vom Kreditkartenkonto: 0 EUR (aber Zinsen ab Transaktionsdatum)
- •PIN abrufen: 0 EUR
- •
- •Mahngebühr: 2 EUR
- •
- •Mahngebühr: 2 EUR
Repräsentatives Beispiel (Stand: 18.11.2026, laut Bank Norwegian): Nettodarlehensbetrag 1.500 EUR, Sollzins (veränderlich) 21,99 % p.a., effektiver Jahreszins 24,4 % p.a., Laufzeit 12 Monate, 12 Raten à 140 EUR, Gesamtbetrag 1.685 EUR, Darlehensgeber Bank Norwegian, eine Zweigniederlassung der NOBA Bank Group AB (publ).
Vergleiche die Konditionen gerne mit unserem Kreditkarten Vergleich, um zu sehen, wie sich die Bank Norwegian Visa gegenüber anderen kostenlosen Kreditkarten schlägt. Aktuell gibt es nur wenige Karten, die eine vergleichbare Gebührenstruktur bieten.
Reiseversicherungen im Überblick
Das Reiseversicherungspaket ist für uns der größte Pluspunkt der Bank Norwegian Visa*. Wir sparen uns dadurch eine separate Reiseversicherung, und das jedes Jahr. Hier sind die Details zu den einzelnen Versicherungen.
Reiserücktrittsversicherung:
- •Deckt Stornokosten bei unvorhergesehenen Ereignissen
- •Selbstbehalt: 20 % des Schadens, mindestens 185 EUR
- •Voraussetzung: Mindestens 75 % der Transport- und Übernachtungskosten mit der Karte bezahlt
Reisekrankenversicherung:
- •Deckt medizinische Kosten im Ausland
- •Gilt für Reisen bis zu 60 Tagen
- •Für Karteninhaber und Familie
Gepäckversicherung:
- •Deckt Verlust oder Beschädigung von Gepäck
- •Selbstbehalt: 185 EUR
- •Voraussetzung: Mindestens 75 % der Transport- und Übernachtungskosten mit der Karte bezahlt
Flugverspätungsversicherung:
- •Deckt zusätzliche Kosten bei Flugverspätungen
- •Kein Selbstbehalt
- •Gilt bei erheblichen Verspätungen
Gepäckverspätungsversicherung:
- •Deckt notwendige Ersatzkäufe bei verspätetem Gepäck
- •Kein Selbstbehalt
- •Praxistaugliche Lösung für häufiges Problem
Wichtige Voraussetzungen:
- •Mindestens 75 % der Transport- und Übernachtungskosten müssen mit der Bank Norwegian Visa bezahlt werden (seit 1. Oktober 2026, zuvor 50 % der Transportkosten)
- •Die Versicherung gilt für den Karteninhaber und seine Familie
- •Maximale Reisedauer: 60 Tage
- •Detaillierte Versicherungsbedingungen findest du auf der Bank Norwegian Website
Im Vergleich zur Advanzia Mastercard Gold bietet die Bank Norwegian ein ähnlich umfangreiches Versicherungspaket. Der Unterschied liegt bei der Aktivierung: Die Advanzia verlangt mindestens 50 % der Transportkosten, die Bank Norwegian seit dem 1. Oktober 2026 mindestens 75 % der Transport- und Übernachtungskosten. Beim Bargeld unterscheiden sich die Karten: Bei der Advanzia laufen die Zinsen immer ab dem Abhebetag, bei der Bank Norwegian nur bei Teilzahlung. Unser Tipp: Lies dir die Versicherungsbedingungen einmal in Ruhe durch, damit du im Ernstfall weißt, was gedeckt ist.
Dauerhaft kostenlose Visa mit echtem Kreditrahmen und 15€ Willkommensbonus.
Achtung! Kreditaufnahme kostet Geld.
Bank Norwegian vs. Barclays vs. Advanzia
Wir haben alle drei Karten getestet und kennen die Unterschiede aus eigener Erfahrung. Hier unser direkter Vergleich der drei populärsten kostenlosen Kreditkarten.
Alle drei sind echte Kreditkarten mit Revolving-Funktion und eignen sich für Reisen, Mietwagen und Hotels. Die Unterschiede liegen im Detail, und genau die können je nach deiner Situation den Ausschlag geben:
Die Bank Norwegian Visa* punktet in unseren Augen vor allem durch die Kombination aus kostenlosen Bargeldabhebungen (keine Abhebegebühr) und dem Reiseversicherungspaket. Zinsfrei sind die Abhebungen allerdings nur bei vollständiger Zahlung bis zum Fälligkeitsdatum.
Die easybank Visa (ex-Barclays) ist die einzige der drei Karten, die kostenlose Partnerkarten anbietet. Dafür fällt eine Lastschriftgebühr von 2 EUR an. Das ist ein kleines Ärgernis, das sich über 12 Monate summiert.
Die Advanzia Mastercard Gold bietet mit bis zu 7 Wochen das längste zinsfreie Zahlungsziel. Dafür bewirbt die Advanzia keine Lastschrift, die AGB sehen sie nur vor, soweit die Bank sie anbietet. Du überweist in der Regel jeden Monat selbst, was wir als unpraktisch empfinden.
Mehr Karten im direkten Vergleich findest du in unserem Kreditkarten Vergleich. Dort haben wir auch Depot-Kreditkarten und Debitkarten aufgelistet.
Bank Norwegian Visa | easybank Visa | Advanzia Gold | |
|---|---|---|---|
| Jahresgebühr | 0 EUR | 0 EUR | 0 EUR |
| Kartentyp | Visa (Revolving) | Visa (Revolving) | Mastercard (Revolving) |
| Fremdwährungsgebühr | 0 % | 0 % | 0 % |
| Bargeldabhebegebühr | 0 EUR | 0 EUR | 0 EUR |
| Zinsen Bargeld | Bei Vollzahlung keine, sonst ab Abhebedatum | Ab Abhebedatum | Ab Abhebedatum |
| Eff. Jahreszins | 24,4 % | 21,51 % | 24,95 % |
| Zahlungsziel | Bis 44 Tage | Bis 59 Tage | Bis 7 Wochen |
| Lastschrift | Nur Bestandskunden, kostenlos | 2 EUR Gebühr | Laut AGB nur, soweit angeboten |
| Partnerkarte | Nicht möglich | Kostenlos | Nicht möglich |
| Reiseversicherung | Umfangreich | Keine | Umfangreich |
| Willkommensbonus | 15 EUR | 50 EUR | Aktuell keins, Prämie nur per Empfehlung |
| Mindestalter | 20 Jahre | 18 Jahre | 18 Jahre |
| Mobile Payment | Apple/Google/Garmin Pay | Apple/Google Pay | Apple/Google Pay |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Bank Norwegian Visa beantragen: So geht's
Die Beantragung der Bank Norwegian Visa* ist komplett digital und war bei uns in unter 10 Minuten erledigt. So funktioniert der Prozess:
Schritt 1: Antrag ausfüllen Gehe über unseren Affiliate-Link* auf die Bank Norwegian Website und fülle den Online-Antrag aus. Du benötigst deine persönlichen Daten, Adresse und Einkommensinformationen. Den 15 EUR Willkommensbonus bekommst du, wenn du innerhalb der ersten 45 Tage nach Kontoeröffnung einen Einkauf mit der Karte tätigst.
Schritt 2: App installieren Lade die Bank Norwegian App aus dem Apple App Store oder Google Play Store herunter. Die App brauchst du für die Verifizierung und die spätere Verwaltung deiner Kreditkarte.
Schritt 3: Identität verifizieren Schließe die Identitätsprüfung über die App ab. Der Prozess ist komplett digital, du musst nicht zur Post oder in eine Filiale.
Schritt 4: Karte nutzen Nach erfolgreicher Prüfung erhältst du deine Kreditkarte. Hinterlege sie in Apple Pay, Google Pay oder Garmin Pay, um sofort kontaktlos bezahlen zu können. Die physische Karte kommt per Post.
Voraussetzungen:
- •Mindestalter: 20 Jahre
- •Wohnsitz in Deutschland
- •Regelmäßiges Einkommen
- •Positive Bonität (SCHUFA-Prüfung)
Willkommensbonus sichern: Wenn du innerhalb der ersten 45 Tage nach Kontoeröffnung einen Einkauf mit der Karte tätigst, erhältst du automatisch 15 EUR auf dein Kreditkartenkonto gutgeschrieben. Den Bonus nennt die Bank Norwegian aktuell für Anträge ab dem 1. September 2025, den Antrag stellst du über unseren Empfehlungslink*. Solche Boni ändern sich erfahrungsgemäß regelmäßig, also sichere ihn dir, solange er verfügbar ist. Alle Details zum Bonus findest du in unserem Bank Norwegian Neukundenbonus Artikel.
Bank Norwegian Visa: Vorteile und Nachteile im Überblick
Nach über einem Jahr Nutzung hier unser ehrliches Fazit mit allen Vor- und Nachteilen der Bank Norwegian Visa* auf einen Blick:
Vorteile
- Dauerhaft keine Jahresgebühr
- Weltweit kostenlos bezahlen (0 % Fremdwährungsgebühr)
- Weltweit kostenlos Bargeld abheben (keine Abhebegebühr)
- Umfangreiches Reiseversicherungspaket inklusive
- Echte Kreditkarte (Revolving) für Mietwagen & Hotels
- Bis zu 44 Tage zinsfreies Zahlungsziel
- Kein extra Girokonto nötig
- 15 EUR Willkommensbonus
- Apple Pay, Google Pay & Garmin Pay
- Keine Mindestabhebung am Geldautomaten
Nachteile
- Hohe Zinsen bei Teilzahlung (24,4 % eff. p.a.)
- Bargeld nur bei vollständiger Zahlung zinsfrei
- Keine Partnerkarten möglich
- Selbstbehalte bei Versicherungen (185 EUR)
- Mindestalter 20 Jahre
Dauerhaft kostenlose Visa mit echtem Kreditrahmen und 15€ Willkommensbonus.
Achtung! Kreditaufnahme kostet Geld.
Fazit: Lohnt sich die Bank Norwegian Visa?
Nach über einem Jahr mit der Bank Norwegian Visa* können wir sagen: Die Karte gehört zu den stärksten kostenlosen Kreditkarten auf dem deutschen Markt. Die Kombination aus dauerhaft keiner Jahresgebühr, weltweitem gebührenfreiem Bezahlen und Bargeldabheben sowie dem umfangreichen Reiseversicherungspaket ist aktuell schwer zu schlagen, auch wenn sich solche Konditionen erfahrungsgemäß ändern.
Für wen lohnt sich die Karte besonders?
- •Für Reisende, die eine echte Kreditkarte für Mietwagen, Hotels und Auslandszahlungen brauchen
- •Für Sparfüchse, die weltweit ohne Gebühren bezahlen möchten
- •Für alle, die eine kostenlose Reiseversicherung als Extra mitnehmen wollen
Worauf musst du achten? Die Karte ist nur dann wirklich kostenlos, wenn du monatlich den vollen Betrag zurückzahlst. Unser dringender Rat: Zahle jeden Monat den vollen Betrag, als Bestandskunde per Lastschrift auf Vollzahlung, sonst per Überweisung oder in der App. Die Teilzahlungsfunktion mit 24,4 % effektiv p.a. macht schnell jeden Vorteil zunichte. Auch Bargeldabhebungen sind nur bei vollständiger Zahlung bis zum Fälligkeitsdatum zinsfrei, bei Teilzahlung laufen Zinsen ab dem Abhebetag. Für regelmäßiges Bargeld nutzen wir lieber eine Debitkarte.
Unser Fazit: Wenn du keine Partnerkarte brauchst und die Karte diszipliniert nutzt (immer den vollen Betrag zurückzahlen), ist die Bank Norwegian Visa eine hervorragende Wahl. Wir nutzen sie als Hauptkarte für Reisen und Onlinekäufe und würden sie nicht mehr hergeben. Für Paare, die eine gemeinsame Karte benötigen, bleibt die easybank Visa (ex-Barclays) mit ihrer kostenlosen Partnerkarte die bessere Alternative.
Vergiss nicht: Aktuell zahlt die Bank Norwegian den 15 EUR Willkommensbonus, wenn du innerhalb der ersten 45 Tage einen Einkauf mit der Karte tätigst. Solche Aktionen sind erfahrungsgemäß nicht dauerhaft verfügbar.
Weitere Kreditkarten im Vergleich findest du in unserem Kreditkarten Vergleich. Dort haben wir alle relevanten Karten getestet und verglichen.
Häufig gestellte Fragen
Das könnte dich auch interessieren

easybank Visa Kreditkarte Erfahrungen
Die easybank Visa (ehemals Barclays) im Test: Kostenlose Kreditkarte mit Partnerkarte und weltweit gebührenfreiem Bezahlen.
Advanzia Mastercard Gold Erfahrungen
Die Advanzia Mastercard Gold im Test: Gebührenfreie Kreditkarte mit 7 Wochen Zahlungsziel und Reiseversicherungen.

Trade Republic Visa Debitkarte
Trade Republic Debitkarte im Test: Saveback-Programm, kostenloses Girokonto und Cashback auf Kartenzahlungen.
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.