awa7 Visa oder Bank Norwegian Visa? Beide sind echte, dauerhaft kostenlose Kreditkarten ohne Fremdwährungsgebühr. Die awa7 unterstützt die Aktion 7 Bäume in deutschen Wäldern, die Bank Norwegian bringt eine Reiseversicherung mit. Wir vergleichen Bargeld, Zinsen, Versicherung und Klimaschutz und zeigen dir, welche der beiden Karten in welcher Situation die bessere Wahl ist.
awa7 vs Bank Norwegian im Überblick
Die awa7 Visa* und die Bank Norwegian Visa* sind beide dauerhaft kostenlose, echte Visa-Kreditkarten. Beide haben keine Jahresgebühr und keine Fremdwährungsgebühr. Doch die beiden Karten setzen unterschiedliche Schwerpunkte: Die awa7 unterstützt die Aktion "7 Bäume in deutschen Wäldern", die Bank Norwegian bringt ein komplettes Reiseversicherungspaket mit und ermöglicht kostenloses Bargeldabheben auch in Deutschland.
Wir haben beide Karten getestet und zeigen dir in diesem Vergleich Punkt für Punkt, wo die Unterschiede liegen. Vorweg: Beide Karten sind solide, aber sie richten sich an unterschiedliche Nutzertypen.
Hinweis: Dieser Artikel enthält Affiliate-Links. Wenn du über einen dieser Links eine Karte beantragst, erhalten wir eine Provision. Für dich entstehen keine Mehrkosten.
Die Einzeltests mit allen Details findest du hier: awa7 Visa Erfahrungen und Bank Norwegian Visa Erfahrungen.
Der direkte Vergleich auf einen Blick:
awa7 Visa | Bank Norwegian | |
|---|---|---|
| Kartentyp | Visa (Revolving) | Visa (Revolving) |
| Jahresgebühr | 0 Euro | 0 Euro |
| Fremdwährungsgebühr | 0 Prozent | 0 Prozent |
| Bargeld Ausland | Gebührenfrei | Gebührenfrei |
| Bargeld Deutschland | 3,95 Euro pro Abhebung | Gebührenfrei |
| Eff. Jahreszins | 21,96 Prozent | 24,4 Prozent |
| Reiseversicherung | Nein | Ja, inklusive |
| Klimaschutz | Aktion "7 Bäume in deutschen Wäldern" | Nein |
| Neukunden-Aktion | Kein Euro-Bonus, 3 Monate zinsfreie Teilzahlung (Details im awa7-Bonus-Artikel) | 15 Euro Bonus |
| Lastschrift | Kostenlos | Nur Bestandskunden, kostenlos |
| Mindestalter | 18 Jahre | 20 Jahre |
| Mobile Payment | Apple/Google Pay | Apple/Google/Garmin Pay |
Tipp: Scrolle horizontal, um alle Spalten zu sehen
Der Vergleich im Video
Im folgenden Video zeigen wir die wichtigsten Unterschiede zwischen der awa7 Visa und der Bank Norwegian Visa und erklären, für wen sich welche Karte lohnt. Das Video ist älter als dieser Artikel, einzelne Werte darin (zum Beispiel die Reiseversicherung) können überholt sein. Die aktuellen Werte stehen in diesem Artikel.
Dauerhaft kostenlose Visa mit Reiseversicherung und 15 Euro Willkommensbonus.
Wie unterscheiden sich die Gebühren?
Bei den Grundgebühren sind beide Karten gleich: keine Jahresgebühr und kein Mindestumsatz. Auch im Ausland zahlst du mit beiden 0 Prozent Fremdwährungsgebühr. Der entscheidende Unterschied liegt beim Bargeldabheben in Deutschland und bei den Zinsen.
Sowohl die awa7 Visa* als auch die Bank Norwegian Visa* sind dauerhaft kostenlos. Die awa7 Visa bietet eine kostenlose Lastschrift, mit der die Abrechnung automatisch ausgeglichen wird, das ist ein Vorteil gegenüber Karten, die eine Lastschrift nicht bewerben, etwa der Advanzia Mastercard Gold. Die Bank Norwegian richtet für ihre Kreditkarten keine neuen SEPA-Lastschriften mehr ein: Bestandskunden mit eingerichteter Lastschrift nutzen sie weiter, Neukunden zahlen per Überweisung oder direkt in der App.
Beim Auslandseinsatz liegen beide gleichauf: keine Fremdwährungs- oder Auslandseinsatzgebühr, nur der offizielle Visa-Wechselkurs. Bei vielen anderen Karten fällt für Auslandszahlungen eine zusätzliche Gebühr an, die du dir mit beiden Karten sparst.
Bei den Neukunden-Aktionen setzen beide Karten auf unterschiedliche Anreize: Die awa7 weist auf der Antragsseite hinter unserem Link aktuell keinen Euro-Bonus aus, dafür 3 Monate zinsfreie Teilzahlung auf Umsätze im Verfügungsrahmen, die in den ersten 3 Monaten nach Kartenerhalt getätigt werden (Details im awa7 Visa Neukundenbonus). Die Bank Norwegian zahlt 15 Euro bar, wenn innerhalb der ersten 45 Tage ein Einkauf getätigt wird. Beim Startguthaben in Euro liegt damit die Bank Norwegian vorn, bei der zinsfreien Teilzahlung in den ersten Monaten die awa7. Solche Aktionen ändern sich erfahrungsgemäß.
Welche Karte ist besser fürs Bargeld?
Beim Bargeldabheben gewinnt die Bank Norwegian klar. Sie ermöglicht kostenloses Abheben weltweit und auch in Deutschland. Die awa7 Visa verlangt am Automaten in Deutschland 3,95 Euro pro Abhebung, im Ausland ist sie gebührenfrei.
Das ist der größte praktische Unterschied der beiden Karten: Mit der Bank Norwegian Visa* hebst du auch in Deutschland kostenlos Bargeld ab. Bei der awa7 Visa* fallen am inländischen Automaten 3,95 Euro pro Abhebung an. Im Ausland sind beide Karten gebührenfrei.
Für awa7-Nutzer gibt es allerdings einen Trick, um die 3,95 Euro zu sparen: den Visa Bargeldservice an der Kasse. In teilnehmenden Geschäften wie dm oder Aldi bekommst du beim Einkauf kostenlos Bargeld ausgezahlt, bis zu 200 Euro je Zahlvorgang, bei vielen Händlern erst ab einem Mindesteinkauf. Im Alltag reicht das vielen aus.
Bei der awa7 laufen auf Bargeldabhebungen ab dem Abhebetag Zinsen, nicht erst ab der Abrechnung. Gleiche eine Abhebung daher per Sofortüberweisung innerhalb eines Tages aus. Bei der Bank Norwegian sind Abhebungen laut AGB zinsfrei, wenn du die gesamte Rechnung bis zum Fälligkeitsdatum zahlst. Wer regelmäßig Bargeld braucht, sollte zusätzlich eine kostenlose Debitkarte nutzen, siehe unseren Girokonto-Vergleich.
Bargeld weltweit und in Deutschland ohne Gebühr plus 15 Euro Bonus.
Reiseversicherung vs Klimaschutz
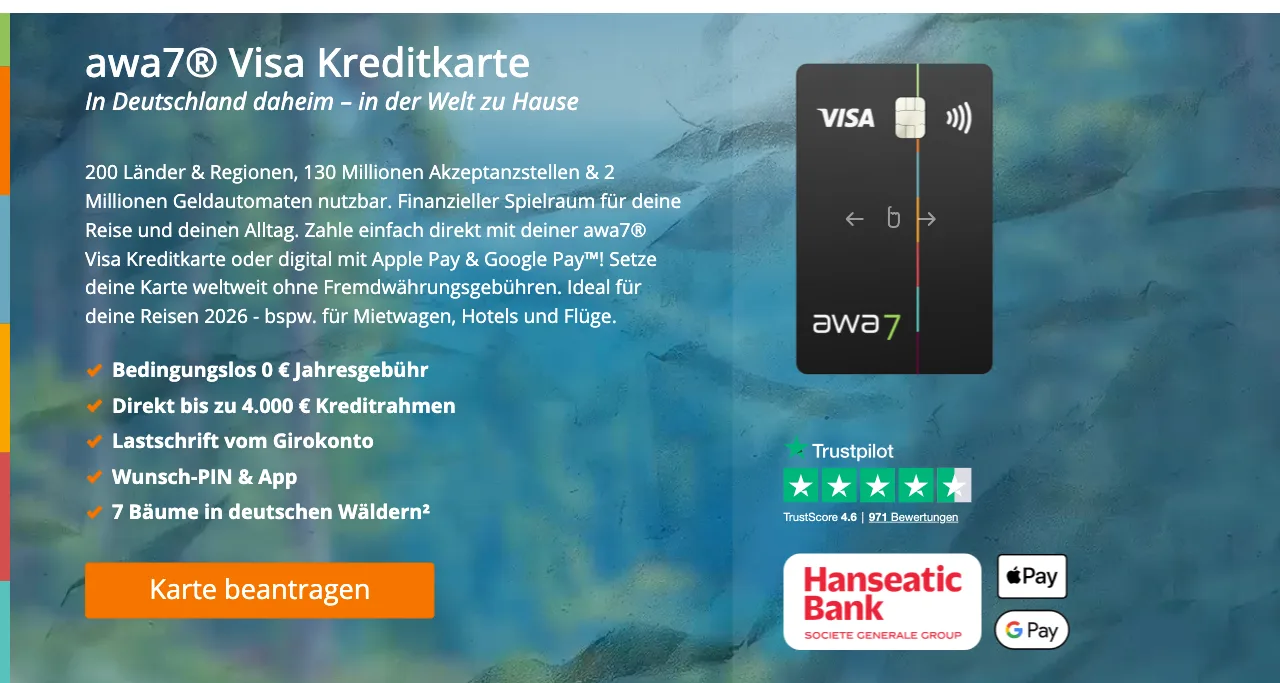
Hier zeigt sich der Charakter der beiden Karten am deutlichsten. Die Bank Norwegian bringt ein komplettes Reiseversicherungspaket mit, das die awa7 nicht hat. Die awa7 punktet dafür mit ihrem Klimaschutz-Konzept: der Aktion "7 Bäume in deutschen Wäldern".
Die Bank Norwegian Visa* enthält ein kostenloses Reiseversicherungspaket mit Reiserücktritt, Reisekranken-, Gepäck-, Flugverspätungs- und Gepäckverspätungsversicherung. Die Deckung gilt für Karteninhaber und Familie auf Reisen bis zu 60 Tagen, Voraussetzung sind seit dem 1. Oktober 2026 mindestens 75 Prozent der Transport- und Übernachtungskosten mit der Karte. Achte auf die Selbstbehalte, etwa 185 Euro bei Gepäck.
Die awa7 Visa* hat keine inkludierte Reiseversicherung. Dafür wirbt sie mit der Aktion "7 Bäume in deutschen Wäldern", einer Nachhaltigkeits-Aktion von awa7 (Partner unter anderem Aktion Baum e.V.), für dich entstehen keine Mehrkosten. Das ist kein Pro-Zahlung-Mechanismus, sondern eine feste Aktion, aber trotzdem ein Nachhaltigkeits-Twist, den die Bank Norwegian nicht bietet.
Die awa7 stammt von der Hanseatic Bank und hat bis auf den Zins ähnliche Konditionen wie die GenialCard: Der effektive Jahreszins liegt bei der awa7 mit 21,96 Prozent über den 19,92 Prozent der GenialCard. Wenn dir der Klimaschutz wichtig ist, ist die awa7 die richtige Wahl. Brauchst du dagegen eine Reiseversicherung, ist die Bank Norwegian unter diesen beiden Karten die klar bessere Wahl.
Beide herausgebenden Banken stehen unter europäischer Bankenaufsicht, die Hanseatic Bank etwa unter der deutschen BaFin. Bei der Beantragung beider Karten erfolgt eine Bonitätsprüfung über die Schufa.
Dauerhaft kostenlose Visa mit Nachhaltigkeits-Aktion.
Zahlungsziel und Zinsen im Vergleich
Bei den Zinsen für Teilzahlung liegt die awa7 etwas günstiger. Ihr effektiver Jahreszins beträgt 21,96 Prozent, bei der Bank Norwegian sind es 24,4 Prozent. Wer jedoch immer den vollen Betrag zurückzahlt, zahlt bei beiden Karten auf Einkäufe 0 Euro Zinsen.
Die awa7 Visa* hat einen Sollzinssatz von 20,02 Prozent p.a. und einen effektiven Jahreszins von 21,96 Prozent. Die Bank Norwegian Visa* liegt mit 21,99 Prozent Sollzins und 24,4 Prozent effektivem Jahreszins etwas höher. Wer also gelegentlich doch eine Teilzahlung nutzt, fährt mit der awa7 etwas günstiger.
Wichtig zur Einordnung: Diese Zinsen fallen nur bei Teilzahlung an. Unsere klare Empfehlung für beide Karten lautet, die Rechnung jeden Monat vollständig zu bezahlen, bei der awa7 am besten per Lastschrift auf den Gesamtbetrag, bei der Bank Norwegian als Neukunde per Überweisung oder in der App. Dann entstehen auf Einkäufe keine Zinsen. So nutzt du eine Revolving-Karte de facto wie eine Charge-Karte.
Repräsentatives Beispiel awa7: Nettodarlehensbetrag 1.500 Euro, 11 Raten à 139,00 Euro plus Schlussrate 138,55 Euro, Sollzins 20,02 Prozent p.a., effektiver Jahreszins 21,96 Prozent, Gesamtbetrag 1.667,55 Euro.
Vorteile und Nachteile beider Karten
Zur besseren Übersicht haben wir die Stärken und Schwächen der awa7 Visa* zusammengefasst:
awa7 Visa Vorteile
- Dauerhaft kostenlos, keine Jahresgebühr
- Niedrigerer effektiver Jahreszins (21,96 Prozent)
- Nachhaltigkeits-Aktion "7 Bäume in deutschen Wäldern"
- Weltweit gebührenfrei bezahlen
- Kostenlose Lastschrift
- 3 Monate zinsfreie Teilzahlung für Neukunden
- Bereits ab 18 Jahren beantragbar
awa7 Visa Nachteile
- Bargeld in Deutschland am Automaten 3,95 Euro
- Keine inkludierte Reiseversicherung
- Kein klassisches Cashback-Programm
- Bargeld wird ab Abhebedatum verzinst
Und hier die Stärken und Schwächen der Bank Norwegian Visa* im Überblick:
Bank Norwegian Visa Vorteile
- Dauerhaft kostenlos, keine Jahresgebühr
- Kostenlos Bargeld abheben, auch in Deutschland
- Umfangreiches Reiseversicherungspaket
- Weltweit gebührenfrei bezahlen
- 15 Euro Willkommensbonus
- Apple, Google und Garmin Pay
Bank Norwegian Visa Nachteile
- Höhere Zinsen bei Teilzahlung (24,4 Prozent effektiv)
- Keine Partnerkarten möglich
- Selbstbehalte bei Versicherungen (185 Euro)
- Mindestalter 20 Jahre
- Kein Klimaschutz-Feature
Reiseversicherung, Bargeld ohne Gebühr und 15 Euro Bonus.
Fazit: Welche Karte passt zu dir?
Beide Karten sind starke, dauerhaft kostenlose Visa-Kreditkarten, sie richten sich aber an unterschiedliche Nutzer. Die Bank Norwegian ist die bessere Reise- und Bargeldkarte, die awa7 die günstigere Alltagskarte mit Klimaschutz-Bonus und niedrigeren Zinsen.
Unsere Einschätzung nach dem Test beider Karten:
- •Du reist viel und willst eine Reiseversicherung plus kostenloses Bargeld? Dann ist die Bank Norwegian Visa* die richtige Wahl.
- •Dir ist Nachhaltigkeit wichtig und du willst niedrigere Zinsen? Dann passt die awa7 Visa* besser. Sie unterstützt die Aktion "7 Bäume in deutschen Wäldern" und hat den niedrigeren effektiven Jahreszins.
Da beide Karten komplett kostenlos sind, spricht nichts dagegen, beide zu besitzen: die Bank Norwegian als Reisekarte mit Versicherung, die awa7 als Alltagskarte. So kombinierst du die Vorteile.
Weitere Vergleiche findest du hier: easybank vs Bank Norwegian. Einen Überblick über alle Karten bietet unser Kreditkarten-Vergleich.
Dauerhaft kostenlose Visa mit Reiseversicherung und 15 Euro Willkommensbonus.
Häufig gestellte Fragen
Das könnte dich auch interessieren
Disclaimer
Die Inhalte auf dieser Website wurden sorgfältig recherchiert. Als Quellen nutzen wir öffentlich zugängliche Konditionen-Verzeichnisse und Angaben der Anbieter. Trotz regelmäßiger Aktualisierung übernehmen wir keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen. Verbindliche Produkt- und Preisinformationen findest du ausschließlich auf den Webseiten der jeweiligen Anbieter. Alle Konditionen beziehen sich – sofern nicht anders angegeben – auf Neukunden.
Keine Anlageberatung
Unsere Inhalte dienen ausschließlich Informations- und Vergleichszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft – bei Bedarf mit unabhängiger Beratung.
Risikohinweis
Investitionen sind mit Risiken verbunden. Werte können steigen oder fallen; historische Renditen bieten keine Garantie für zukünftige Entwicklungen. Ein teilweiser oder vollständiger Kapitalverlust ist möglich.
Werbe- & Affiliate-Hinweis
Einige Links auf dieser Website sind mit einem * gekennzeichnet und stellen Werbe- bzw. Affiliate-Links dar. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalten wir eine Provision – ohne Mehrkosten für dich. Damit unterstützt du unsere Arbeit.